スノーピーク申告漏れの真相|国税局指摘の背景とMBOへの軌跡
日本のアウトドア文化を牽引し、熱狂的なファン層「スノーピーカー」を抱える株式会社スノーピーク。同社が国税局から指摘を受けた海外子会社との取引をめぐる申告漏れ問題は、当時キャンプ愛好家のみならず経済界全体に大きな波紋を広げました。ブームの過熱と急激な海外展開の裏で、一体何が起きていたのでしょうか。
メディアで「申告漏れ」や「追徴課税」の見出しが踊ると、ネット上では「所得隠しではないか」「脱税企業だったのか」といった誤解や臆測が飛び交いました。折しも同社は、前社長の電撃辞任や業績悪化、その後のMBO(経営陣による自社買収)による非公開化など、激動の転換期を迎えていました。税務当局が下した判断の根拠、そして一連のガバナンス騒動がブランドに与えた実態を、取材現場の知見と公式記録から紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:国税局の指摘は「海外子会社との取引価格(移転価格税制)」に基づく見解の相違であり、仮装・隠蔽を伴う「所得隠し(脱税)」ではない。
- 要点2:コロナ特需による急拡大の歪みが税務・在庫・組織管理に波及し、業績急減速と重なったことでブランドイメージに大きな試練を与えた。
- 要点3:株式非公開化を経て短期的な市場の評価から離脱した現在、製品哲学の原点回帰とグローバル再建の真価が問われている。
【国税局指摘の全貌】スノーピークの申告漏れと追徴課税の真相
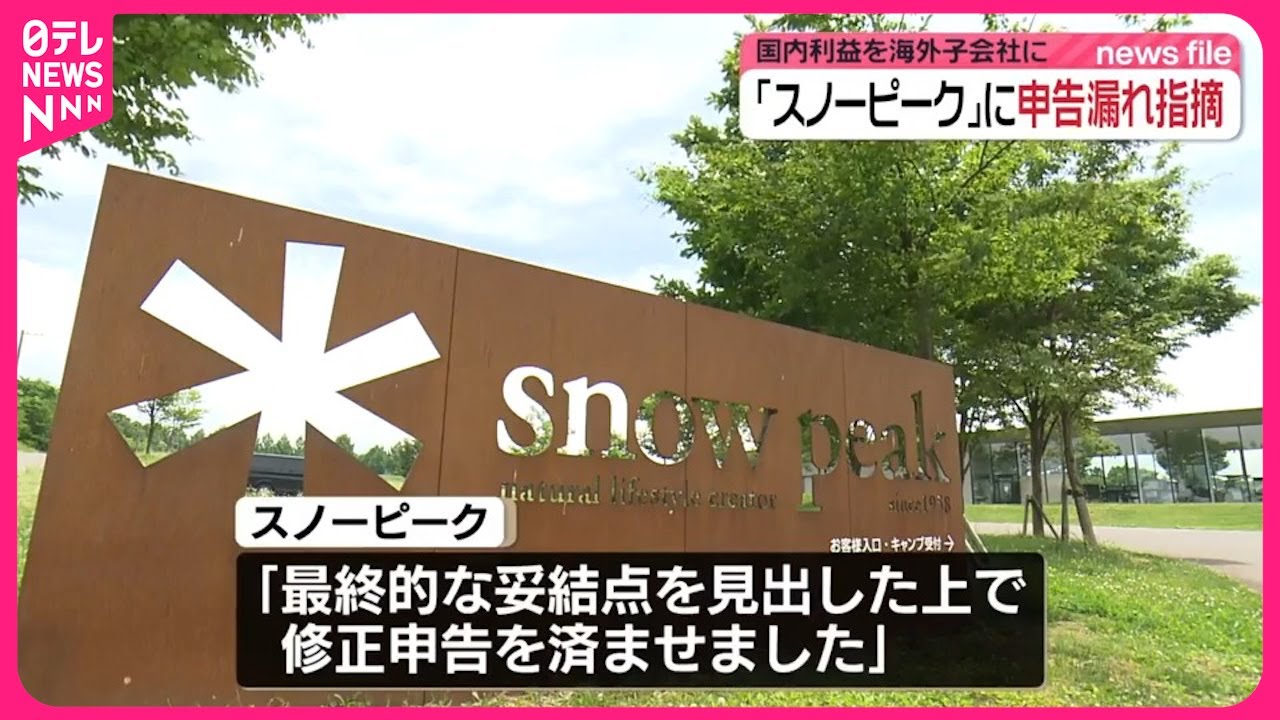
スノーピークが税務当局から指摘された申告漏れの核心は、グローバル展開に伴う「海外子会社との取引価格設定」にありました。同社は北米や韓国をはじめとする海外市場へ急速に販売網を広げていましたが、その過程で日本本社と現地法人との間で設定されていた卸売価格や役務提供の対価について、国税局から「独立企業間価格」と乖離していると判断された経緯があります。
国税局が適用したのは「移転価格税制」です。これは、多国籍企業が海外の子会社へ製品を通常より不当に安く卸したり、逆に過大な費用を支払ったりすることで、日本の利益を税率の低い国・地域や赤字子会社へ移転させる行為を防ぐための国際的な課税ルールです。税務調査の結果、海外子会社に利益が過剰配分されていたと算定され、数億円規模の申告漏れと過少申告加算税を含む追徴課税が課される事態となりました。
公式発表資料および当時の取材に対し、同社側は税務当局との見解の相違を説明しつつも、指摘に従い速やかに修正申告と納税を行いました。意図的に売上を抜くといった古典的な不正ではなく、国境をまたぐサプライチェーン構築における計算基準の摩擦が主因であったことが、公開資料からも確認できます。

「所得隠し」と「申告漏れ」の決定的な違い|ネットの誤解を是正する
ニュース速報が流れた直後、SNS上では「スノーピークが裏金を作っていた」「脱税ブランド」といった極端な言説が散見されました。しかし、税法上の定義において「申告漏れ」と「所得隠し」の間には、法意・倫理の両面で明確な境界線が存在します。
所得隠しとは、二重帳簿の作成、売上伝票の破棄、架空経費の計上など、明確な「仮装・隠蔽」の意図を持って税金を免れようとする悪質な行為を指します。この場合は重加算税が課され、悪質な事案では刑事告発の対象となります。
対してスノーピークが受けた指摘は、取引自体の記録はすべて帳簿に記載されていたものの、税法上の解釈や経済的合理性の算定基準において当局と見解が一致しなかった申告漏れ(移転価格課税)です。仮装・隠蔽を認定されたわけではなく、過少申告加算税の対象にとどまります。この決定的な違いを混同したまま企業を断罪することは、実態を見誤る原因となります。
【データで見る影響】申告漏れ・業績推移・株価とMBO非公開化の連動性
申告漏れの指摘が発覚した時期は、スノーピークにとってまさに「ブームの頂点から急降下へ転じる踊り場」でした。コロナ禍でのアウトドア特需が終焉を迎え、過剰在庫の発生や値上げによる客離れが表面化。さらに創業家をめぐる経営陣の刷新など、複数の重圧が同時に押し寄せていたのです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 税務指摘の内容 | 海外子会社との取引をめぐる移転価格税制の適用 | 見解の相違による追徴(数千万円〜数億円規模) | 脱税(仮装隠蔽)ではなく国際税務管理の体制不備 |
| 業績推移の落差 | 売上高300億円超(特需期)から営業利益9割超の急減益へ | アウトドア業界平均の反動減は15〜25%程度 | 急拡大期の大量仕入れと値上げ戦略の重複が打撃を拡大 |
| 株価推移の軌跡 | 2021年の最高値4,000円台から1,000円割れ目前まで下落 | コロナ特需銘柄の下落率中央値:約40〜60% | 市場の過剰な成長期待が反転し、失望売りが加速した |
| 非公開化(MBO) | 米ベインキャピタルと組み約340億円規模のTOB実施 | 買付価格1株1,250円(直前株価に対しプレミアム付与) | 短期的な四半期開示から離れ、中長期抜本改革を選択 |
決算短信や有価証券報告書が示す通り、業績低迷と税務リスクの顕在化は、上場企業としてのプレッシャーを極限まで高めました。株主からの短期的な収益改善圧力に晒され続ければ、ブランドの本質である「妥協のないモノづくり」が損なわれかねない――そうした危機感こそが、山井太会長兼社長(当時)を米投資ファンドのベインキャピタルと組んだMBOによる株式非公開化へと突き動かした最大の要因でした。
【実態検証】ファンの熱狂と失望|「スノーピーカー」たちの生の声
申告漏れの報道が出た当時、キャンプ場やユーザーコミュニティの空気感はどうだったのでしょうか。都内の直営店に通う古参ファン(キャンプ歴12年)は、当時の複雑な胸中を次のように明かします。
「税務のニュースを見たときは正直驚きましたが、それ以上にショックだったのは連続した値上げと店舗での過剰なアパレル推しでした。かつてのような『燕三条の職人魂』よりも『拡大志向のビジネス』が前に出すぎていると感じていた矢先の報道だったので、どこか冷めた気持ちになったのは事実です」
ネット上の掲示板やSNS上でも、意見は真っ二つに分かれました。新規ユーザーや一般のネットウォッチャーからは「高いブランド料を取っておいて税金の管理すら杜撰なのか」という手厳しい批判が浴びせられた一方、ヘビーユーザーからは「移転価格税制はグローバル企業ならどこでも起こり得る論点。問題はそこではなく、アフターサービスの品質が維持されるかどうかだ」という冷静な擁護論も根強く存在しました。
ファンが最も動揺したのは税務処理そのものではなく、「急拡大を優先するあまり、スノーピークらしさが置き去りにされているのではないか」という不信感の芽生えだったと言えます。
歴代の騒動とガバナンス課題|山井太氏の復帰から現在までの教訓
スノーピークが抱えた歪みを語る上で、一連のガバナンス事象を切り離すことはできません。2022年秋には、3代目社長を務めていた山井梨沙氏が既婚男性との交際・妊娠を理由に突如辞任。前代未聞のトップ交代劇により、創業家2代目の山井太会長が急遽社長へ復帰する事態となりました。
このトップ交代劇の直後に発覚したのが、海外子会社をめぐる申告漏れ問題でした。急速な多角化、海外展開、アパレルやグランピング事業への進出という急成長のシナリオに対し、本社の管理機能やガバナンス体制の整備が追いついていなかった構造的な脆弱性が浮き彫りになったのです。
公の場で山井太氏は、現場との対話を重ねながら創業の原点である「自らもユーザーであること(The Snow Peak Way)」へ立ち返る決意を語っています。一連の混乱は、ブームという追い風に身を任せすぎた急成長企業が直面する、典型的な「組織の成長痛」であったと総括できます。
【プロの結論】再建期を迎えたスノーピーク製品を選ぶべき人と慎重になるべき人の判断基準
非公開化を経て経営の再建を進める現在、ユーザーや消費者はスノーピークとどう向き合うべきでしょうか。ブランドの現状と製品特性を踏まえた明確な判断基準は以下の通りです。
▼今こそ選ぶべき人:
- 「永久保証」のクラフトマンシップを最優先する人:多少の価格改定があっても、壊れたギアを燕三条の本社で丁寧に修理し、10年・20年と使い倒すカルチャーに共鳴できるユーザーにとって、製品自体の堅牢性は依然として国内随一です。
- 道具の統一感とリセールバリューを重視する人:市場価格の乱高下は落ち着きを見せており、中古市場での流動性も含め、確固たる定番モデル(アメニティドームや焚火台など)の信頼性は揺らいでいません。
▼購入に慎重になるべき人:
- コストパフォーマンスを第一に求める人:ガレージブランドの台頭や大手格安チェーンの品質向上により、純粋な機能対価格比だけで見れば、スノーピークの高価格設定は割高に映る局面が増えています。
- ブランドのクリーンさや経営倫理に強い潔癖性を求める人:過去の申告漏れやトップ交代劇などの一連の報道に対し、心理的な抵抗感が残っている場合は、購入後の満足感に影を落とす可能性があります。

【スノーピーク 申告漏れ】に関するよくある質問(FAQ)
Q1:スノーピークの申告漏れは脱税や所得隠しとは違うのですか?
A1:明確に異なります。スノーピークが受けた指摘は、海外子会社との取引価格をめぐる「移転価格税制」に基づく見解の相違による申告漏れです。二重帳簿や架空経費の計上といった、意図的に利益を隠す「所得隠し(脱税)」ではなく、過少申告加算税の対象です。
Q2:申告漏れの指摘後、スノーピークの株価や経営体制はどうなりましたか?
A2:税務調査の報道やコロナ特需の終焉に伴い、業績は大幅に減益し株価も大幅に下落しました。その後、短期的な株式市場の評価から離れ抜本的な再建を行うため、米投資ファンドのベインキャピタルと組んでMBO(経営陣による買収)を実施し、株式を非公開化(上場廃止)しました。
Q3:申告漏れや一連の騒動で、製品の品質や永久保証サービスに影響はありますか?
A3:製品の製造品質や代名詞である「永久保証制度(アフターサービス)」の根幹に変更はありません。非公開化後の現在も修理対応やフィールドイベントは継続されており、製品自体の信頼性は現場の職人体制によって維持されています。
まとめ:過熱ブームの代償を越えて問われるブランドの本質
スノーピークを襲った申告漏れ報道は、脱税というスキャンダルではなく、急激なグローバル展開と組織肥大化が引き起こした国際税務上の綻びでした。しかし、それがコロナ特需の反動減や経営陣の辞任劇と重なったことで、消費者の心に「ブランドの変容」に対する大きな疑問符を投げかける契機となったことは間違いありません。
市場の喧騒から離れるべく選択した株式非公開化という決断。数字の拡大を追い求めた熱狂の時代を経て、同社が再び「ユーザー目線のモノづくり」という原点に真の価値を見出せるのか。キャンパーたちの視線は今も、その手元から生み出されるギアの確かな手触りに注がれています。 (出典: スノーピーク 申告漏れ(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
