年末調整を間違えたら手遅れ?2026年最新の修正手順と確定申告救済策
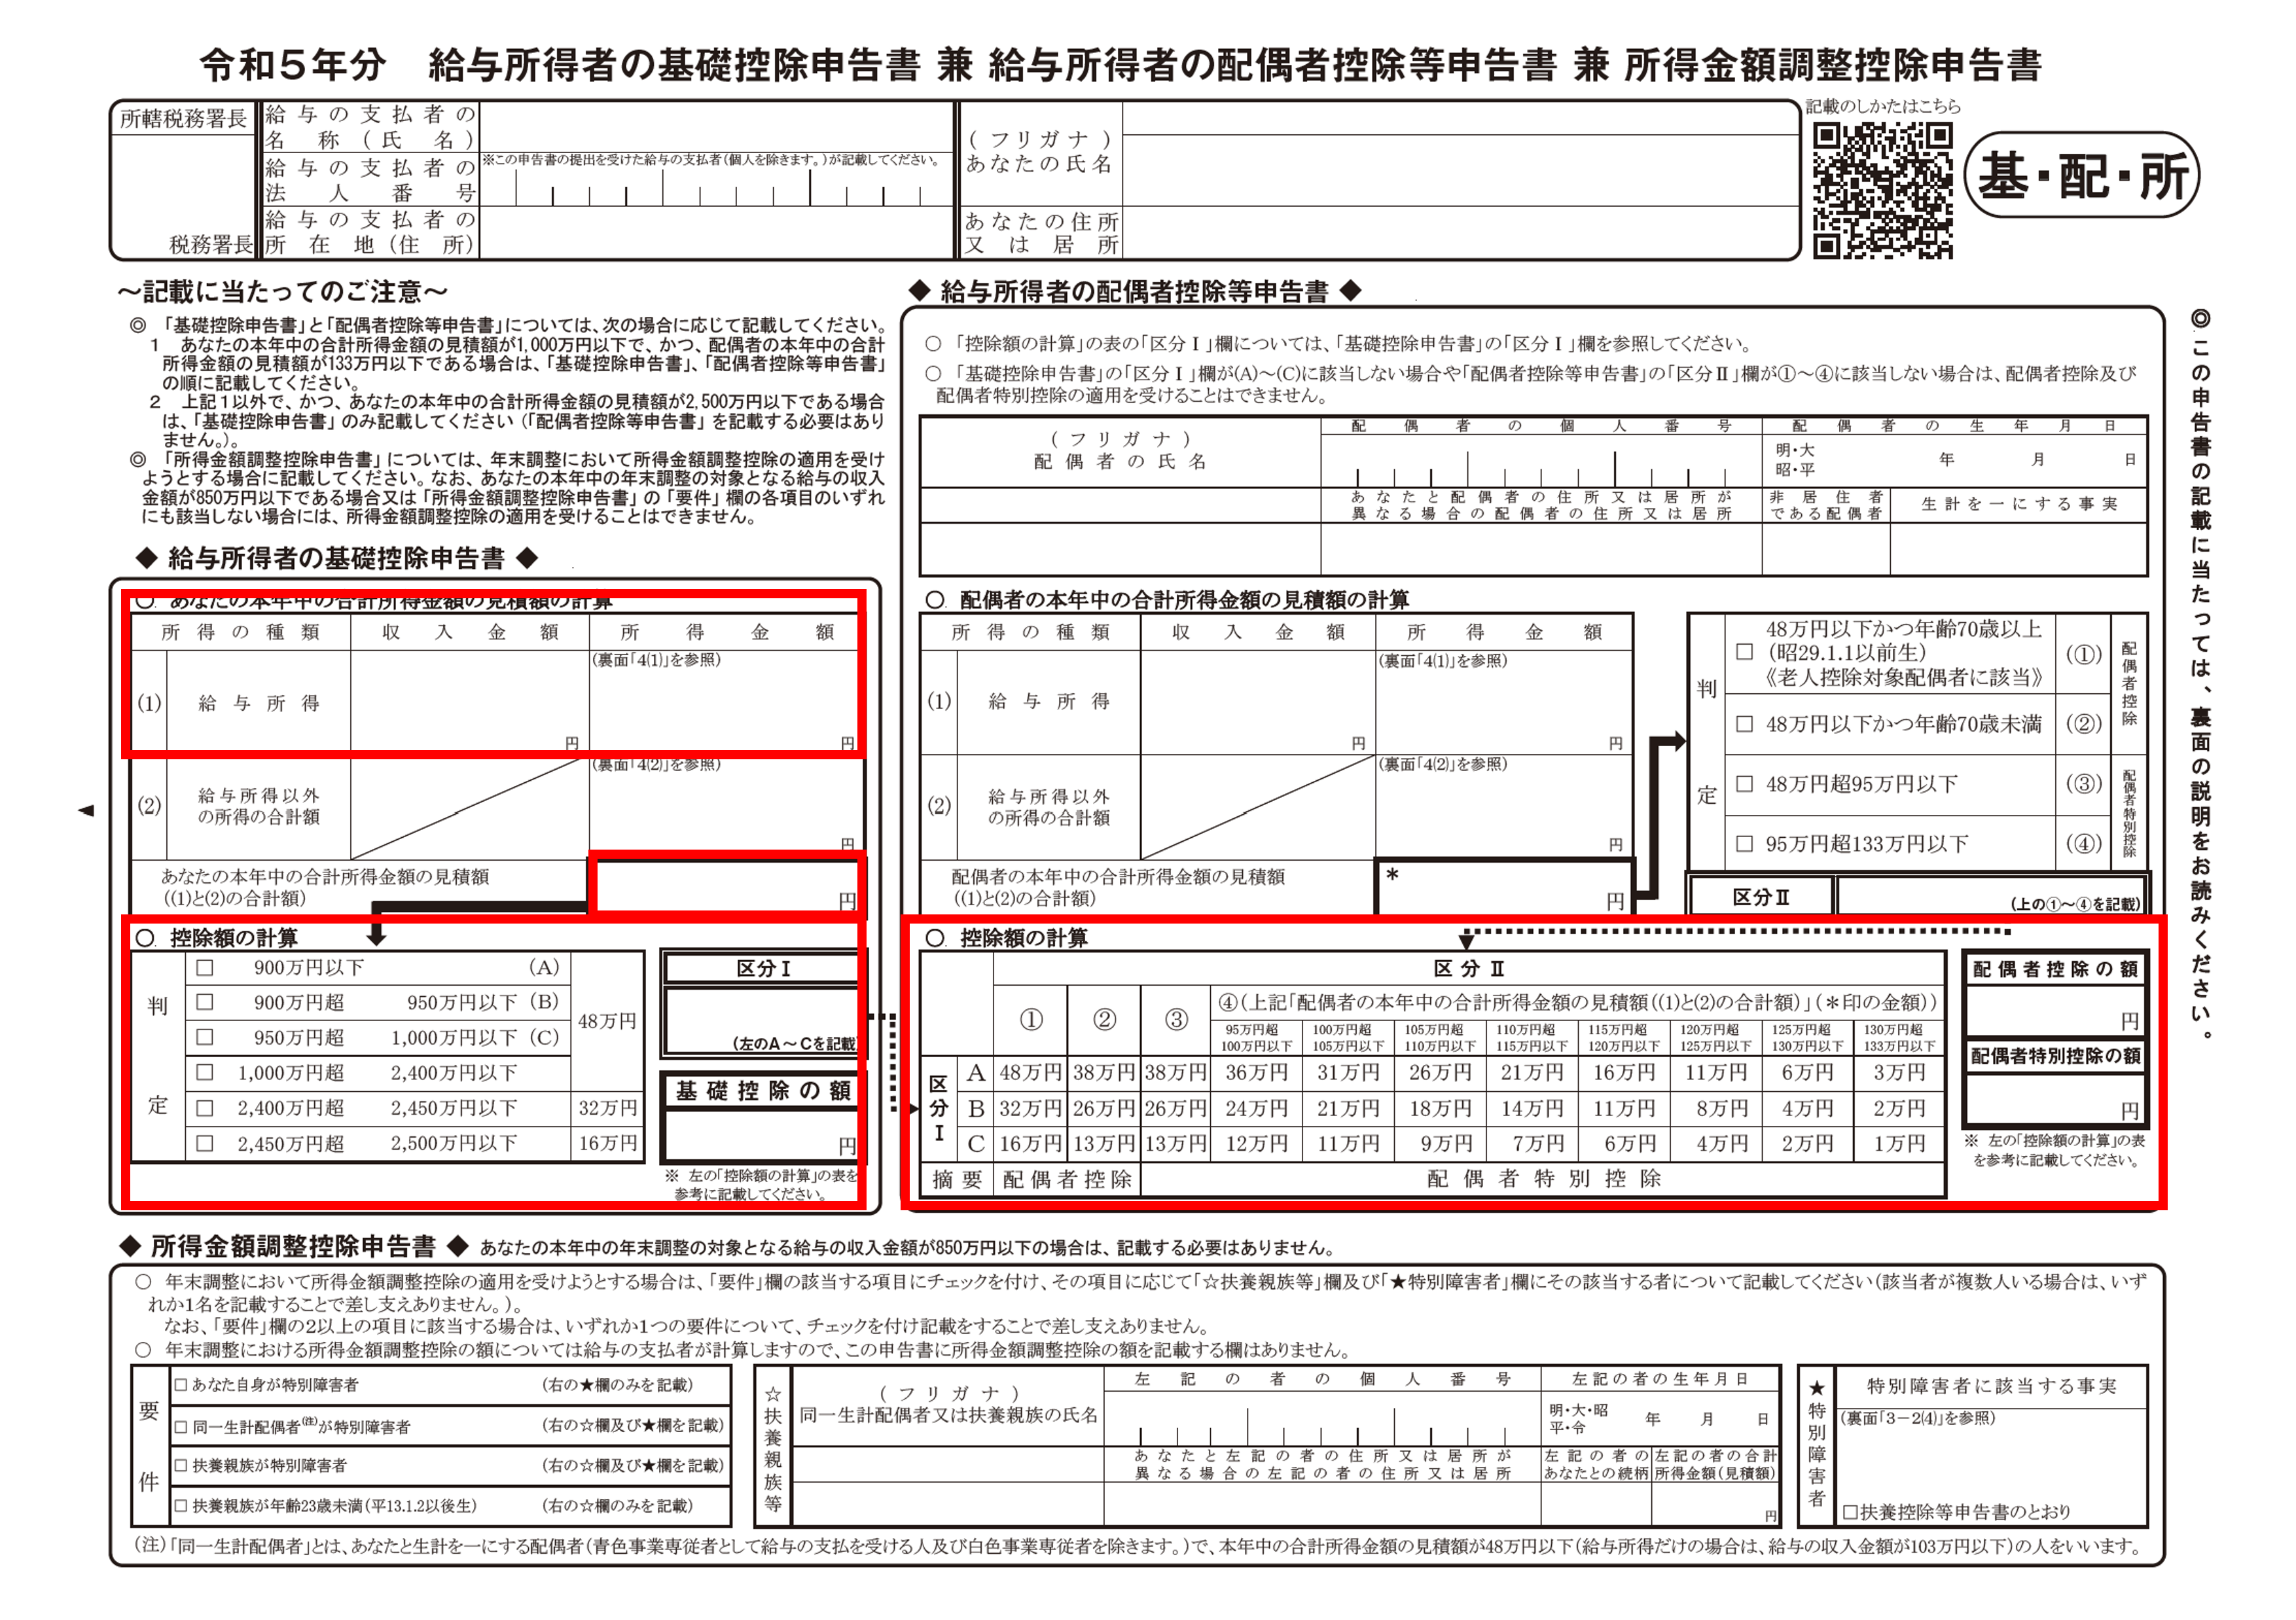
「生命保険料控除の証明書を提出し忘れていた」「配偶者のパート年収が予想を超えていたのに扶養控除を外していなかった」――書類を提出し、年末の慌ただしさが過ぎ去ったあとに記入ミスや控除漏れに気づき、冷や汗を流す給与所得者は後を絶ちません。「もう年末調整の締め切りを過ぎてしまったから手遅れではないか」「経理担当者に怒られるのではないか、税務署からペナルティを受けるのではないか」と強い不安を抱える方も多いのが実情です。
国税庁の規定および税務実務において、年末調整の誤りは法律上完全に認められた手順で100%修正可能です。修正ルートには会社で行う「再年調」と、自身で行う「確定申告(還付申告)」の2つの選択肢が存在し、たとえ会社の期限が切れていても金銭的に損を被る心配はありません。2026年最新の税制スケジュールと現場の実態に即して、年末調整を間違えた場合の決定的なリカバリー手順と真相を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年末調整のミスは会社の「再年調」または翌年2月以降の「確定申告」で誰でも確実に修正できる。
- 要点2:控除漏れによる払いすぎた税金の取り戻し(還付申告)は、翌年1月1日から「5年間」いつでも手続き可能。
- 要点3:扶養控除の過大申告など税金の不足を放置すると、税務署の照会から追徴課税・延滞税に発展するため早期修正が必須。
【2026年最新】年末調整を間違えた場合は手遅れ?知っておくべき決定的な対処法
結論から申し上げますと、年末調整の記載ミスや書類の提出漏れに気づいた時点で手遅れになることは一切ありません。給与所得者の税額調整には、法的に二重のセーフティネットが敷かれています。
年末調整を間違えた場合の修正ルートは、大きく分けて以下の2パターンです。
- ルートA:勤務先で「再年調(年末調整のやり直し)」を行ってもらう
社内での源泉徴収票発行前(一般的に翌年1月中旬〜下旬頃まで)であれば、勤務先の総務・経理部門に申し出ることで社内データを直接修正できます。 - ルートB:翌年以降に自分で「確定申告(還付申告)」を行う
すでに会社の再年調受付が締め切られている場合や、会社に知られずに修正したい場合は、翌年2月16日から始まる確定申告期間(還付申告なら1月1日から受付可能)に自身で税務署へ申告します。
「会社に迷惑をかけたくない」「締め切りを破ったと言い出しにくい」と感じる場合でも、ルートBの確定申告を活用すれば、会社を通さずに個人で正しい税額へと修正できます。税金を取り戻す権利も、過不足を清算する義務も、正規の手順を踏めば正当に処理されます。
再年調と確定申告の違いを徹底比較|手遅れを防ぐタイムリミット
自身がどちらの手段を選択すべきか判断するために、会社の「再年調」と個人で行う「確定申告・還付申告」の違いを一覧表で整理しました。
| 修正手段 | 手続き窓口と提出期限 | 適用される主なミス・事例 | 編集部の見解・実務難易度 |
|---|---|---|---|
| 会社の再年調 (年末調整やり直し) | 勤務先の総務・経理部門 法律上の提出期限:翌年1月31日 (※社内締切は1月上旬〜中旬が通例) | ・保険料控除証明書の出し忘れ ・配偶者・扶養の申告漏れ ・12月中の結婚・出産・離婚 | 【難易度:低】 社内書類の再提出のみで完結。1月給与で差額精算されるため最も手軽だが、社内締切が非常に早い。 |
| 確定申告 (税金の追加納付) | 所轄の税務署 2026年2月16日(月)〜3月16日(月) | ・扶養親族の年収オーバー ・配偶者控除の重複適用 ・前職の源泉徴収票の未合算 | 【難易度:中】 税金を追加で納める手続き。期限を過ぎると延滞税が発生するため期日厳守が鉄則。 |
| 還付申告 (払いすぎた税金の回収) | 所轄の税務署 対象年の翌年1月1日から5年間 | ・生命保険・地震保険の控除漏れ ・住宅ローン控除(2年目以降)漏れ ・医療費控除やふるさと納税の追加 | 【難易度:低〜中】 スマホとマイナポータル連携で15分程度で完了。5年前のミスまで遡って還付金を受け取れる。 |
国税庁の法令上、会社が「給与所得の源泉徴収票」等の法定調書を税務署や市区町村に提出する法定申告期限は翌年1月31日と定められています。したがって、1月上旬から中旬の段階であれば、社内手続きの「再年調」で処理してもらえる可能性が十分にあります。
【ミス別】よくある4大申告漏れの真相と具体的な修正手順
年末調整の現場で頻発する誤りは、大半が以下の4パターンに集約されます。それぞれの状況に応じた具体的な対処法を解説します。
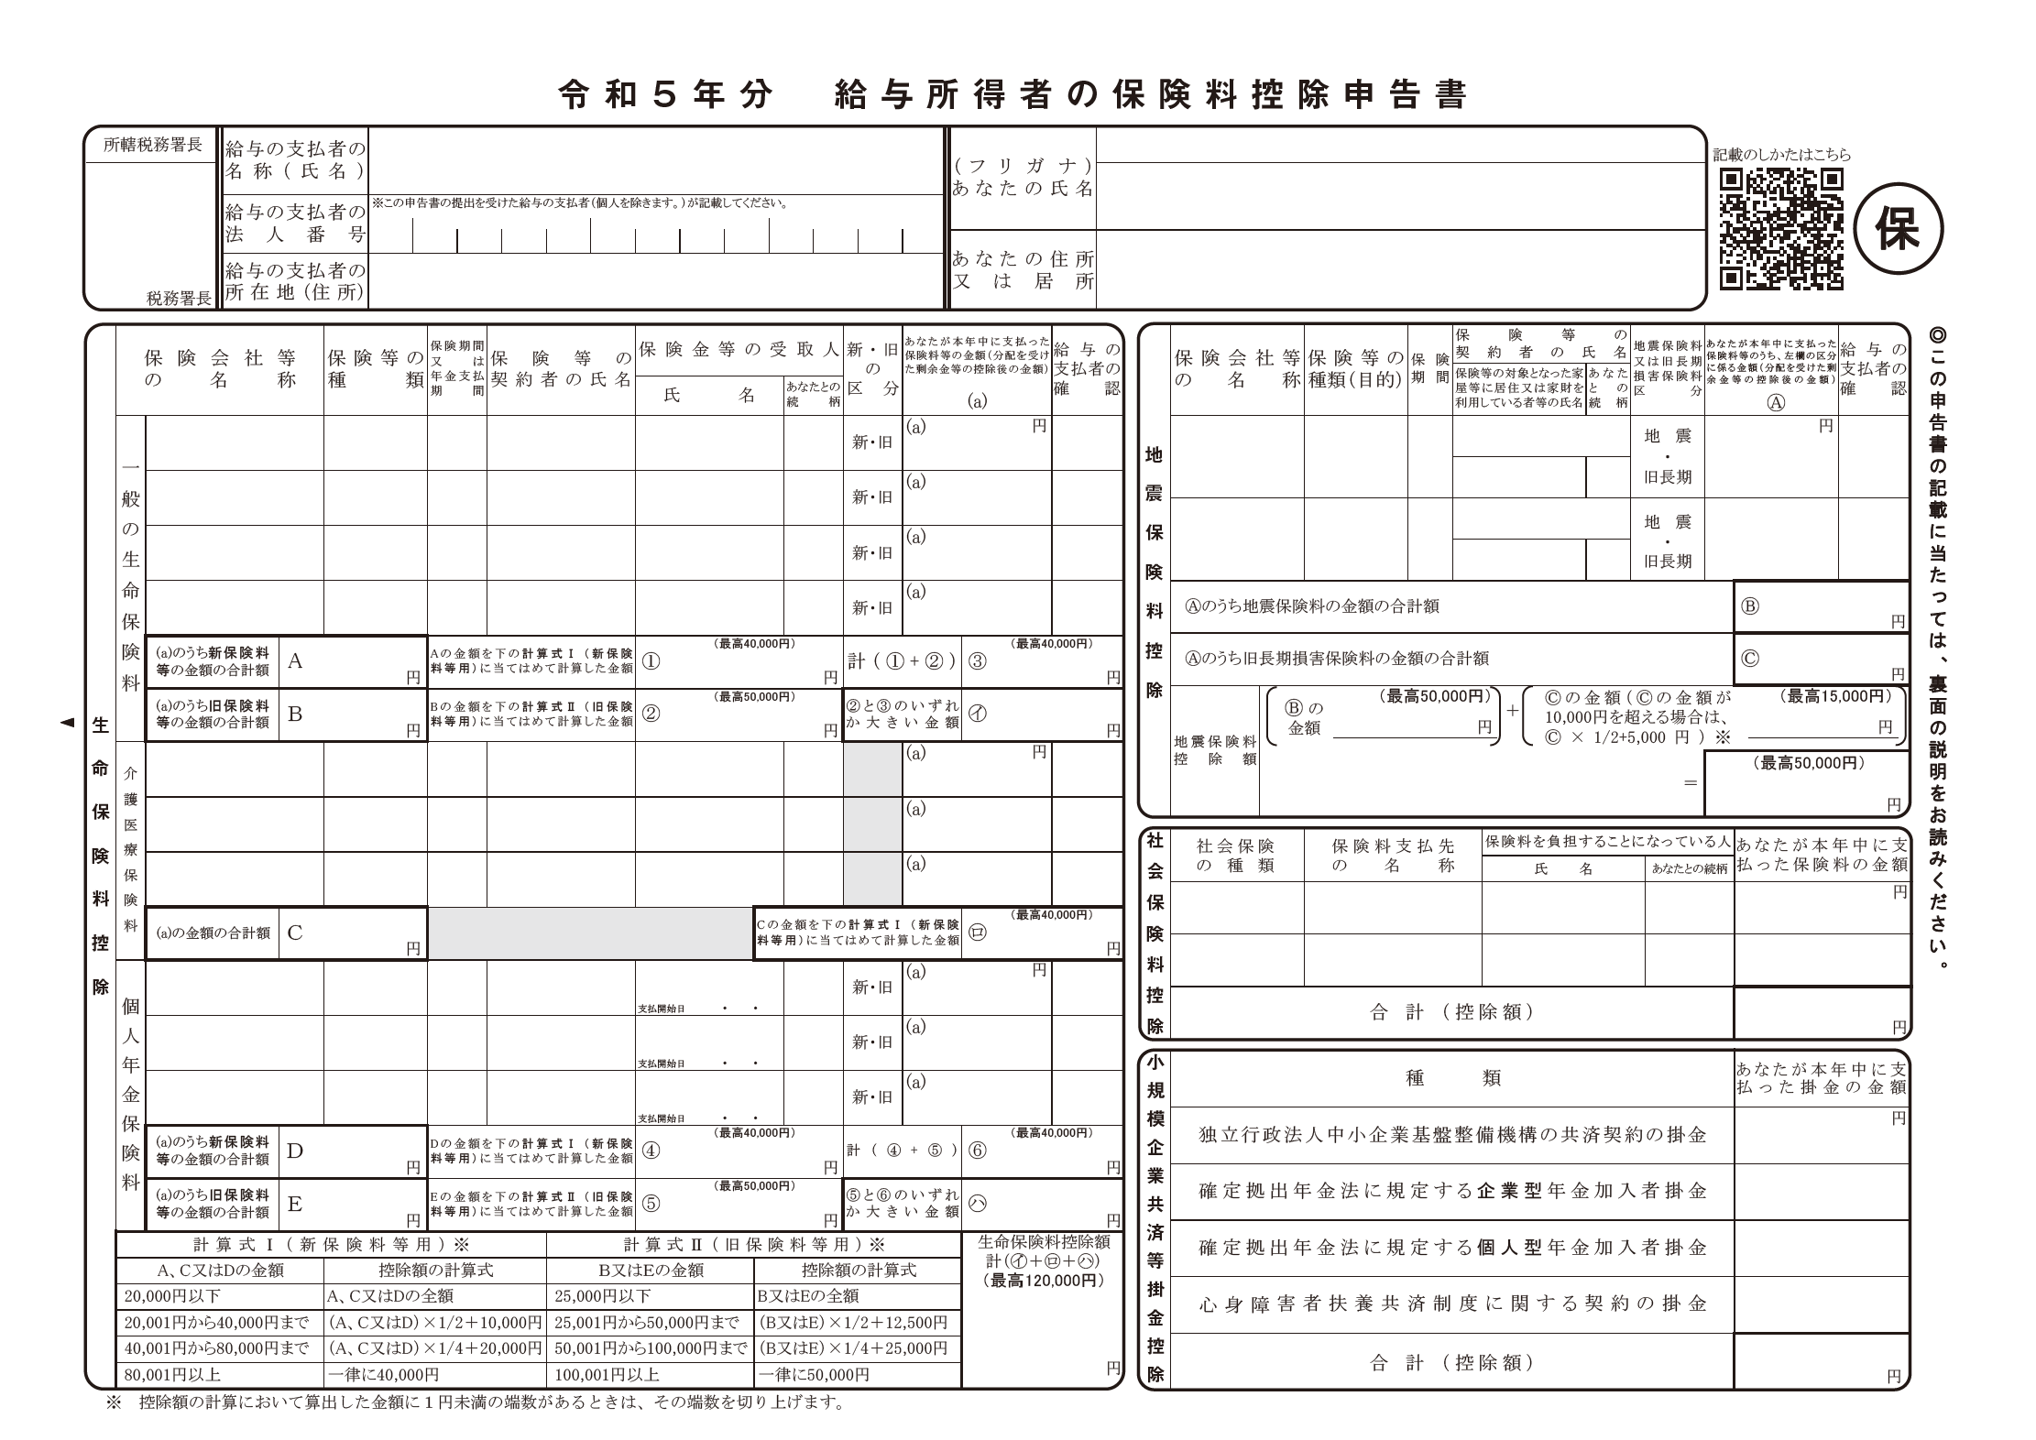
1. 生命保険料控除・地震保険料控除の提出忘れ
自宅に届いていた保険料控除証明書を紛失していたり、添付し忘れたりするケースです。会社での再年調が間に合わなければ、確定申告(還付申告)で控除証明書を添付・連携して申告します。これにより、控除額に応じた所得税が指定口座に直接還付され、翌年度の住民税も自動的に減額されます。
2. 配偶者控除・扶養控除の金額ミス(年収の壁オーバー)
「パートで働く配偶者の12月シフトが増えて年収上限を超えてしまった」「別居の扶養親族のアルバイト収入が103万円を超えていた」というケースです。この場合、本来受けられないはずの控除を適用して税金を少なく納めてしまっているため、確定申告での修正手続き(所得税の追加納付)を行わなければなりません。
3. 住宅ローン控除(2年目以降)の適用漏れと救済策
住宅ローン控除の適用2年目以降は年末調整で処理できますが、税務署から送付される「年末調整のための(特定増改築等)住宅借入金等特別控除証明書」や金融機関の残高証明書の提出を忘れる給与所得者が多く見られます。これも還付申告の5年期限の対象となるため、確定申告を行えば数十万円規模の控除額を満額取り戻すことが可能です。
4. 中途入社で前職の源泉徴収票を提出していなかった
年途中で転職したにもかかわらず前職の源泉徴収票を現職の会社に提出していない場合、現職だけの給与で年末調整が行われているため、全体の所得計算が狂っています。この状態は会社側では再計算できないため、前職と現職の両方の源泉徴収票を手元に揃えて個人で確定申告を行う必要があります。

会社に申告できない場合の対処理由と源泉徴収票の再交付
「再年調ができる期限内であっても、どうしても会社に言いたくない」という給与所得者は少なくありません。現場の取材では、以下のような心理的・組織的背景が浮き彫りになっています。
- 社内の人間関係と心理的負担:「経理担当者が忙しそうで頭を下げづらい」「事務処理ミスを人事評価に響かせたくない」という心理的抵抗。
- プライベートな事情の秘匿:離婚・再婚による世帯構成の変更、副業の存在、家族の正確な所得状況などを職場に知られたくない事情。
会社に言えない場合は、無理に社内再年調を依頼する必要はありません。毎年1月中旬〜下旬に勤務先から交付される最新の「給与所得の源泉徴収票」を受け取った上で、自身で国税庁の「確定申告書等作成コーナー」から申告を行えば完結します。
もし手元の源泉徴収票を紛失してしまった場合でも、所得税法第226条により会社には源泉徴収票の再交付義務があります。社内ポータルの電子交付機能から再ダウンロードするか、総務担当者に「確定申告で使用するため」と伝えれば速やかに再発行を受けられます。
【実態検証】税務署の調査とペナルティの経緯|追徴課税のリアル
控除の適用漏れ(税金の払いすぎ)であれば放置しても自分が損をするだけですが、深刻なのは「税金を少なく申告してしまったケース」です。ネット掲示板やSNSでは「バレなければ大丈夫」「少額なら税務署は動かない」といった誤った言説が散見されますが、これは極めて危険な誤認です。
税務署および自治体は、全国の企業から提出される「給与支払報告書」と個人の申告データをマイナンバーや電算システムで完全に照合しています。配偶者や子供のアルバイト先の申告データと突き合わせることで、扶養控除の基準オーバーは100%の確率で検知されます。
一般的に、年末調整の申告誤りは翌年の秋(10月〜11月頃)に、税務署から勤務先へ「扶養控除等の見直しについてのお願い」という是正通知として届きます。この通知が届いた場合、以下のペナルティが発生します。
- 過少申告加算税・重加算税:意図的な隠蔽や悪質な虚偽申告とみなされた場合、本税に対して10%〜40%のペナルティが加算。
- 延滞税:本来の納期限の翌日から完納する日までの日数に応じ、利息相当分の延滞税が課される。
- 社内での精算トラブル:会社が税務署へ不足分を一括納付した上で、本人の給与から追徴分が一括天引きされるため、経理担当者への余計な負担や職場での信用低下を招く。
自分から期限内に確定申告を行って修正納付を済ませておけば、加算税の対象外となり、最小限の負担で済みます。「不足に気づいたら即座に確定申告」が鉄則です。
一般に知られていない盲点とネットの誤解
年末調整の修正をめぐっては、制度の複雑さから多くの誤解が定着しています。代表的な誤認を是正します。
誤解1:「確定申告をすると会社に怪しまれる・処罰される」
全くの誤りです。医療費控除やふるさと納税(寄附金控除)をはじめ、会社員が個人の権利として確定申告を行うのは一般的な手続きです。会社側から見ても「従業員が自分で税務署へ正式な手続きを行った」と認識されるだけであり、就業規則上の問題や不利益な処分が発生することは法的にあり得ません。
誤解2:「1月を過ぎたら控除されたはずのお金は二度と戻らない」
これも誤りです。税法上の「還付申告」は、通常の確定申告期間(2月中旬〜3月中旬)に関わらず、ミスがあった年の翌年1月1日から起算して5年間提出できます。例えば2025年分の控除漏れであれば、2030年12月31日までいつでも税務署へ請求可能です。
【プロの結論】会社で再年調すべき人 vs 確定申告すべき人の判断基準
修正を行うにあたり、迷った際の明確な判断基準は以下の通りです。
- 会社での「再年調」を選ぶべき人:
- 社内締め切り(1月中旬頃)の前で、経理担当者に気軽に相談できる環境にある人
- スマホやPCでの確定申告手続きが苦手で、社内処理だけで終わらせたい人
- 自分で「確定申告(還付申告)」を選ぶべき人:
- すでに会社の締切を過ぎてしまい「再年調は受け付けられない」と断られた人
- 副業の所得や世帯事情など、職場に私生活の情報を知られたくない人
- ふるさと納税のワンストップ特例漏れや、多額の医療費控除などを同時に申告したい人
【年末 調整 間違え た 場合】に関するよくある質問(FAQ)
Q1:年末調整で生命保険料控除を出し忘れました。マイナポータルを使ったスマホ申告でも修正できますか?
A1:はい、可能です。2026年現在の確定申告システムでは、マイナンバーカードとスマートフォンを利用し、マイナポータル連携によって保険会社の控除証明データを自動取得して数分で申告書を作成・送信(e-Tax)できます。書面を税務署に郵送・持参する必要もありません。
Q2:配偶者の年収が103万円を超えて130万円になっていました。どうすればいいですか?
A2:配偶者の年収が103万円を超えても、150万円以下であれば「配偶者特別控除」により満額(38万円)の所得控除が受けられる場合があります(本人の合計所得金額が900万円以下の場合)。ただし、配偶者控除から配偶者特別控除への区分変更が必要となるため、確定申告で正しい配偶者の年収額を入力して申告し直してください。
Q3:過去3年分の年末調整で、ずっと住宅ローン控除や保険料控除を忘れていたことに気づきました。今からでも取り戻せますか?
A3:取り戻せます。還付申告は過去5年間遡って手続きが可能です。それぞれの対象年ごとの源泉徴収票と控除証明書類を用意し、年分ごとに確定申告書を作成して税務署へ提出すれば、数週間程度で指定口座に還付金がまとめて振り込まれます。
まとめ:2026年税制対応!焦らず正しい修正で損を防ぐ
年末調整の記入ミスや添付書類の提出漏れは、決して取り返しのつかないミスではありません。社内のスケジュールが間に合う段階であれば速やかに経理担当者へ相談し、社内締切が過ぎている場合や事情がある場合は、落ち着いて確定申告(還付申告)の手続きを進めましょう。
特に控除の申告漏れは、自ら動かなければ本来戻ってくるはずの数万円から数十万円の還付金を国に放棄することと同義です。マイナンバーカードとスマホを活用すれば確定申告のハードルは劇的に下がっています。本記事の手順を参考に、ご自身の状況に合わせた最適なルートで確実に修正を行い、正当な税務処理を完了させてください。 (出典: 年末 調整 間違え た 場合(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
