1億円の相続税はいくら?税額ゼロになる特例と2026年最新対策
親や親族から「1億円相当の遺産」を引き継ぐことになった際、多くの人が直面するのが「一体どれだけの相続税を納めなければならないのか」という切実な不安です。預貯金だけでなく、都内の実家不動産や有価証券を含めると、遺産総額が1億円に達するケースは決して珍しくありません。
2024年の税制改正で導入された生前贈与の加算期間延長(3年から7年へ段階的延長)や、マンションの相続税評価額見直し(いわゆるタワマン節税の是正)が完全に定着した2026年現在、相続対策の前提は大きく変化しました。知っておくべき決定的な税額計算シミュレーションと、特例を活用して税額を大幅に圧縮・ゼロにするための必須知識を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:1億円の遺産にかかる相続税は家族構成で激変し、配偶者と子供2人の場合は合計315万円、子供1人のみの場合は1,220万円が目安となる。
- 要点2:「配偶者の税額軽減」や「小規模宅地等の特例」を正しく適用すれば税額を実質0円まで抑えられるが、申告手続き自体は必須である。
- 要点3:2026年最新の税制下では生前贈与加算期間の拡大やタワマン評価見直しの影響を考慮した二次相続を見据えた対策が不可欠となる。
【早見表と計算シミュレーション】1億円の遺産で相続税はいくらかかるのか?
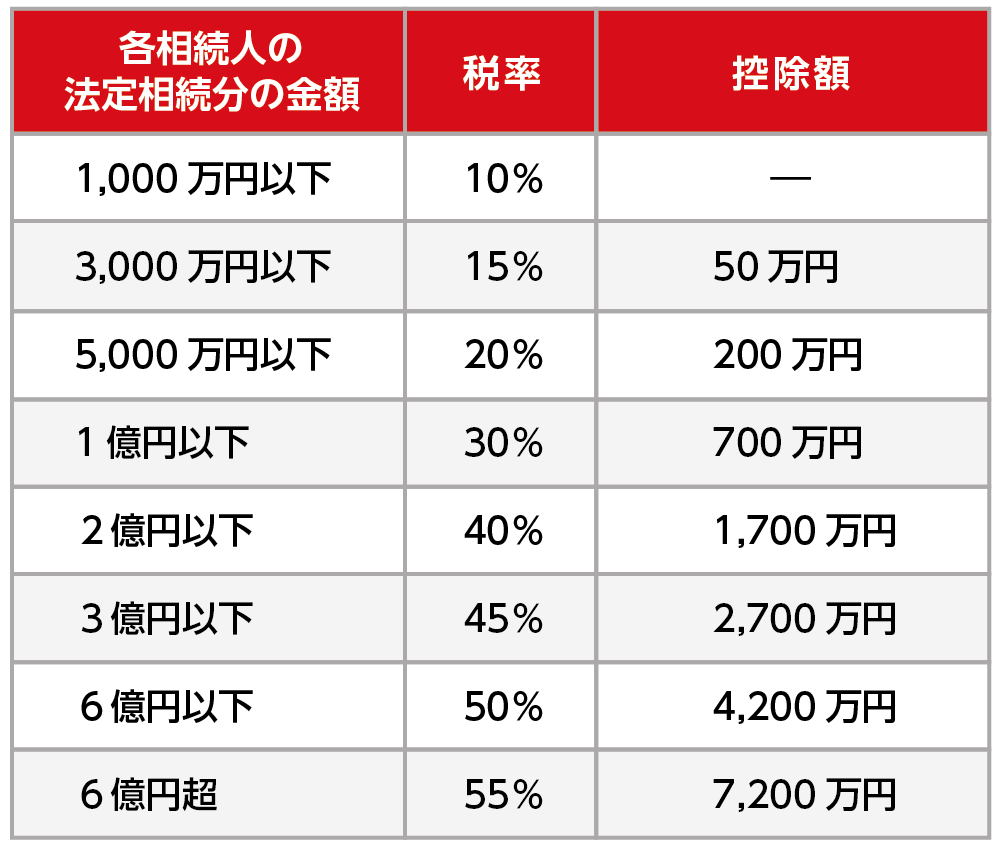
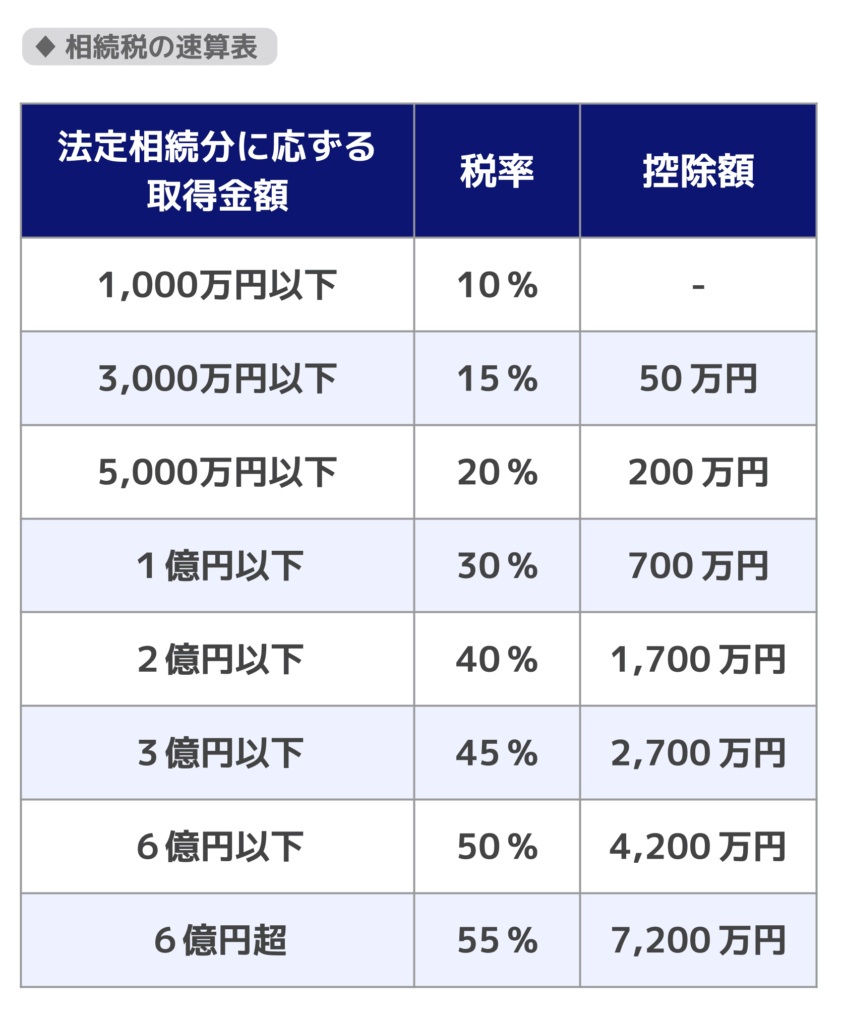
一億円の遺産 相続税いくらになるのかを正確に把握するには、まず国税庁が定める相続税 基礎控除 計算方法(3,000万円 + 600万円 × 法定相続人の数)を差し引く必要があります。1億円から基礎控除を引いた残りの「課税遺産総額」を法定相続分で按分し、超過累進税率を適用して計算します。
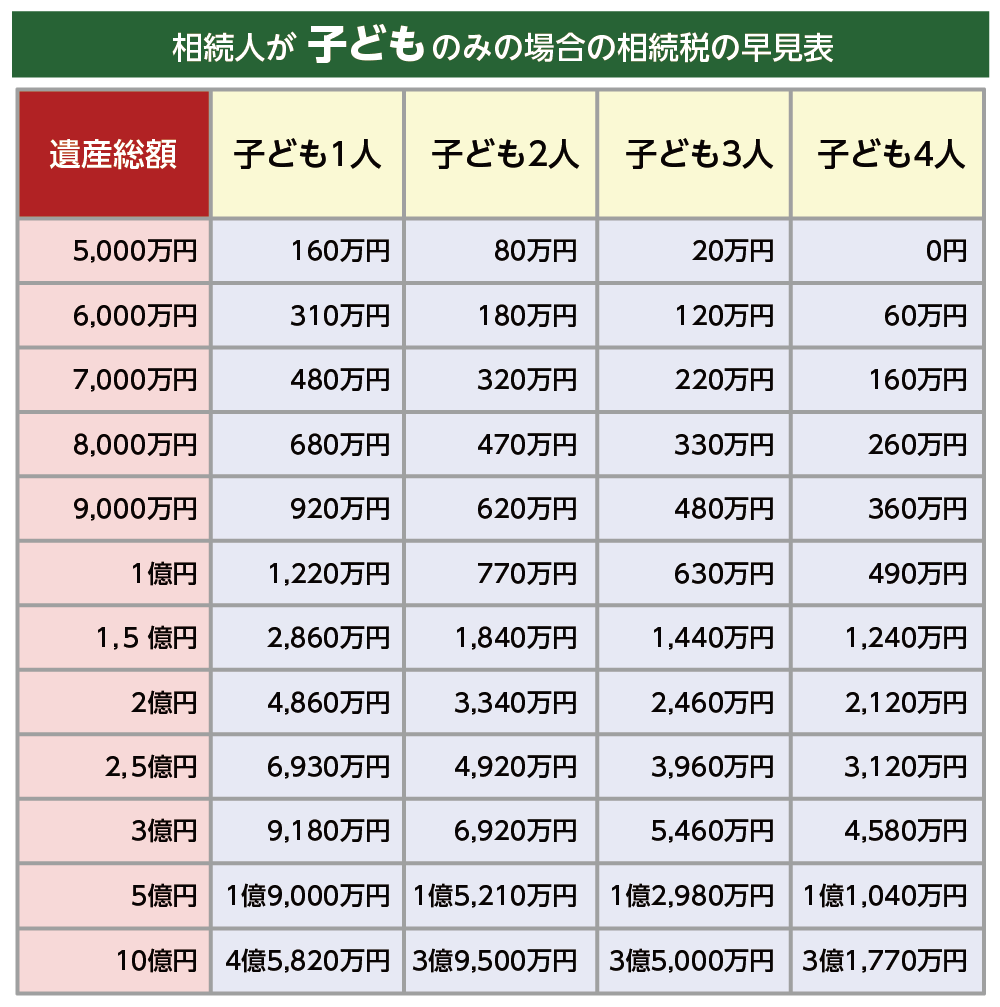
遺産総額がちょうど1億円の場合、家族構成(法定相続人の人数と内訳)によって納税額がどのように変わるのか、標準的なモデルケースをまとめた1億円 相続税 早見表を作成しました。
| 相続人の構成 | 基礎控除額 | 相続税の総額(特例なし) | 配偶者控除適用後の実納税額 |
|---|---|---|---|
| 配偶者のみ | 3,600万円 | 1,220万円 | 0円 |
| 配偶者 + 子供1人 | 4,200万円 | 770万円 | 385万円(子が納付) |
| 一億円 相続税 配偶者と子供2人 | 4,800万円 | 630万円 | 315万円(子2人で折半) |
| 配偶者 + 子供3人 | 5,400万円 | 510万円 | 255万円(子3人で按分) |
| 子供1人のみ(配偶者なし) | 3,600万円 | 1,220万円 | 1,220万円 |
| 子供2人のみ(配偶者なし) | 4,200万円 | 770万円 | 770万円(1人385万円) |
上記の1億円 相続税 計算シミュレーションから明確なとおり、配偶者がいる場合は法定相続分まで無税になる特例があるため、家族全体での納付総額は一気に圧縮されます。一方で、両親がすでに他界して子供だけが相続人となるケースでは控除枠が減り、1,000万円を超えるキャッシュを用意しなければならない現実に直面します。
なぜ税額が0円になるのか?「配偶者控除」と「小規模宅地等の特例」の破壊力
ネット上やマネー誌で目にする「1億円の遺産があっても相続税はゼロにできる」という話は、決して誇大広告ではありません。税法上認められた2大特例を正しく活用することで、合法的に納税額をゼロに抑え込む設計が可能です。
1つ目は「配偶者の税額軽減(配偶者控除)」です。配偶者が取得する遺産が「1億6,000万円」または「配偶者の法定相続分相当額」のどちらか多い方までは、相続税が一切かかりません。遺産総額が1億円であれば、仮に配偶者が1億円全額を相続した場合でも、配偶者の納税額は完全に0円となります。
2つ目が「小規模宅地等の特例 1億円 相続税」の圧縮効果です。亡くなった被相続人が自宅として使っていた土地(最大330㎡まで)について、一定要件を満たす同居親族等が相続する場合、土地の相続税評価額を最大80%減額できます。
たとえば「土地評価額7,000万円、預貯金3,000万円、合計1億円」の遺産構成だった場合、小規模宅地等の特例を適用すると、土地の評価額は7,000万円から一気に1,400万円まで圧縮されます。預貯金3,000万円と合算しても課税対象額は4,400万円となり、子供2人が相続人であれば基礎控除(4,800万円)を下回るため、申告によって納付税額が0円に確定します。
【2026年最新動向】タワマン節税の是正と生前贈与7年ルールへの対抗策
資産規模1億円前後の富裕層・準富裕層が押さえておくべき相続税 1億円 節税対策 2026年最新事情として、税制改革に伴う2つの大きなルール変更が挙げられます。
第一に、タワマン節税 相続税 1億円 最新動向です。以前は高層階のタワーマンションを購入することで実勢価格と評価額の乖離を利用し、1億円の現金を2,000万〜3,000万円程度の評価額に圧縮する手法が横行していました。しかし、評価乖離率を実勢価格の最低60%に引き上げる是正ルールが完全に運用されている現在、極端な評価圧縮は困難になっています。現在は単なるタワマン購入ではなく、築年数や立地による実質的な収益力と、不動産 1億円 相続税評価額のバランスを綿密に精査する戦略が求められます。
第二に、1億円 相続税 生前贈与のルール改定です。暦年贈与の「死亡前加算期間」は従来の3年から段階的に延長され、2026年現在の相続開始案件でも持ち戻し対象が長期化しています。生前贈与を検討する場合、年110万円の基礎控除枠を使い続ける暦年課税だけでなく、2,500万円まで無税で早期移転でき、かつ毎年110万円の基礎控除が恒久化された「新・相続時精算課税制度」の活用比較が必須の選択肢となっています。
【実態検証】税務調査の現場と当事者の声|申告期限と延滞税の罠
1億円前後の遺産規模は、国税局・税務署の税務調査において最もターゲットにされやすいボリュームゾーンです。「国税庁の実績データによると、相続税申告における実地調査の割合は一定水準を維持しており、調査が入った事案の8割以上で申告漏れや追徴課税が発生している」という厳しい現実があります。
ネット上の掲示板やSNS上でも、「親の預金が1億円あったが、税務署から手紙が届いて追徴課税で青ざめた」「不動産の特例を使って無税だと思い込み、申告書を出していなかったため特例を否認されかけた」という体験談が後を絶ちません。
特に恐ろしいのが相続税 申告期限 延滞税 リスクです。申告と納付の期限は「被相続人が死亡したことを知った日の翌日から10ヶ月以内」と定められています。1日でも過ぎると、年利換算で高率な「延滞税」やペナルティとしての「無申告加算税(最大20〜30%)」が容赦なく課されます。「特例を使って税額がゼロになる場合でも、申告書の提出自体を行わなければ特例の適用資格を失う」という法的な落とし穴は、最も警戒すべきポイントです。
一般に知られていない盲点とネットの誤解|「とりあえず配偶者」の危険性
現場で多発している致命的なミスが、「配偶者控除を使えば無税だから、とりあえず母親(父親)が全財産を相続しよう」という短絡的な判断です。これには「二次相続」という巨大なトラップが潜んでいます。
一次相続で母親が1億円を無税で引き継いだとしても、その母親が亡くなったときの二次相続では配偶者控除が使えません。さらに、法定相続人が子供たちだけになるため基礎控除額が減少し、子供たちに課される税率は跳ね上がります。
例えば、父親の遺産1億円を母親がすべて相続(税額0円)し、数年後に母親が1億円を遺して他界した場合、子供2人が納める二次相続税額は770万円に達します。一次相続の段階であえて子供たちに均等配分していれば、一次相続(315万円)+二次相続の分散により、トータルの納税負担を数百万円単位で抑えられたはずの資金が流出することになります。
【プロの結論】家族社会学から見る「争族」防止と税理士選びの判断基準
相続問題の取材を重ねると、1億円という資産額は「家族が最もバラバラになりやすい金額」であることが浮き彫りになります。数百億円の資産家であれば生前から顧問税理士が入り統制が取れていますが、1億円規模は「実家不動産(5,000万円)と預貯金(5,000万円)」のように分割が極めて難しく、感情の対立が生じやすいためです。
家族社会学・共依存の視点から見出すべき教訓
遺産分割をめぐる衝突の根底には、昭和・平成期を通じて形成された家族内の不公平感や、親との心理的距離感が横たわっています。特定の子供が介護を担っていた場合の「寄与分の主張」や、実家を生前贈与同然で占有していた兄弟に対する不信感など、家族間の「心理的バウンダリー(境界線)」が曖昧な家庭ほど、1億円の分割を契機に長年の愛憎が噴出します。「お金の問題」として片付けるのではなく、被相続人が生前に「なぜこの配分にしたのか」という明確な遺言書や付言事項を残し、家族全員の境界線を尊重する合意形成が最大の防壁です。
おすすめできる人・慎重になるべき人の判断基準
1億円の相続に直面した際、自身で手続きを進めるべきか、専門家に依頼すべきかの境界線は極めて明快です。
- 自分で手続きを進めても問題ないケース:
- 遺産が「預貯金と上場株式のみ」で構成され、時価が完全に可視化されている。
- 相続人が1人のみ、あるいは全員の合意が完全に取れており争いが皆無である。
- 信頼できる税理士への相談を強く推奨するケース:
- 遺産に「実家や収益不動産」が含まれており、小規模宅地等の特例や路線価評価が必要。
- 過去数年間にわたって親族間の資金移動(生前贈与や教育資金支援)が存在する。
- 一次相続だけでなく、将来の二次相続まで見据えた最適な遺産配分をシミュレーションしたい。
1億円 相続税 税理士 相談 評判をチェックする際は、単に「家から近い税理士」ではなく、「年間数百件以上の相続税申告実績を持つ相続専門の税理士法人」を選ぶことが鉄則です。不動産の鑑定評価ノウハウや税務調査への対応力によって、最終的な納税額が数百万円単位で変動します。
【一億円の相続税】に関するよくある質問(FAQ)
Q1:配偶者控除や小規模宅地等の特例を使って税額が0円になる場合、税務署へ申告しなくても良いですか?
A1:いいえ、必ず申告が必要です。配偶者控除や小規模宅地等の特例は「期限内に相続税申告書を提出すること」が適用の法的な絶対要件です。無申告のまま放置すると特例が受けられなくなり、高額な本税に加えて無申告加算税や延滞税が課される危険性があります。
Q2:遺産1億円に対する税理士費用の相場はどれくらいですか?
A2:一般的な相場は、遺産総額(1億円)の0.5%〜1.0%程度(約50万〜100万円)です。不動産の筆数が多い場合や未上場株式が含まれる場合は加算報酬が発生することがありますが、特例の確実な適用や二次相続シミュレーション、税務調査リスクの回避効果を考慮すると十分に見合う投資と言えます。
Q3:2026年以降、生前贈与は暦年課税と相続時精算課税のどちらを選ぶべきですか?
A3:受贈者の年齢や相続発生までの想定期間によって異なります。毎年110万円以内の非課税枠を長期でコツコツ活用できる若年層への贈与であれば暦年課税が有利ですが、高齢で相続発生が近い場合(持ち戻しリスクがある場合)や、まとまった収益物件を早期に移転したい場合は、基礎控除枠が新設された相続時精算課税制度が有力な選択肢となります。
まとめ:今後の動向と失敗しないための判断基準
遺産1億円の相続は、基礎控除を差し引いた後も数千万円規模の課税対象が残るため、特例の適用可否や遺産分割の配分次第で、納税額が「数百万円単位」で上下します。特例を正しく活用すれば納税額をゼロにすることも可能ですが、そこには「二次相続での税負担増」や「申告義務の履行」という見落としがちなハードルが存在します。
2026年の現行制度を正しく理解し、生前の資産把握・二次相続を見据えた分割方針の確定・専門家への早期相談という3ステップを踏むことが、大切な資産と家族の絆を守り抜く唯一の確実なアプローチです。 (出典: 一 億 円 相続 税(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
