年収130万以下パートの扶養控除申告書記入例!書き方と壁を徹底解説
年末調整の時期が近づくと、パート勤務先や配偶者の勤務先から配布される何枚もの申告用紙を前に「年収130万円以下で働いている場合、扶養控除申告書には誰の名前を書けばいいのか」「配偶者控除申告書と何が違うのか」と頭を抱える方が少なくありません。
税制上の扶養(いわゆる103万円や150万円の壁)と社会保険上の扶養(106万円や130万円の壁)が複雑に交錯するなか、書類の目的や所得の計算式を誤解したまま記入し、会社から再提出を求められるケースが現場では頻発しています。本稿では、2026年現在の最新税制および社会保険制度に完全準拠し、パート年収130万円以下の世帯に向けた「扶養控除等申告書」「基礎控除申告書 兼 配偶者控除等申告書」の正確な記入例と書き間違いを防ぐ実践手順を解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収130万円以下のパート本人は、自身の勤務先に提出する「扶養控除等申告書」の扶養親族欄に夫の名前を書かず、基本情報のみ記入します。
- 要点2:夫(配偶者)が税制上の控除を受けるには、夫側の勤務先で「配偶者控除等申告書」に妻の年間所得(年収130万円なら75万円)を記載する必要があります。
- 要点3:所得見積額は「年間給与収入-給与所得控除55万円」で算出。税金と社会保険のルールの違いを把握することが手取り目減りを防ぐ鍵になります。
【決定版】パート年収130万円以下の扶養控除申告書記入例|妻・夫それぞれの書き方
年末調整で混乱が生じる最大の要因は、「パートで働く本人(妻など)が自分の勤務先に出す書類」と、「世帯主(夫など)が配偶者控除を受けるために夫の勤務先に出す書類」を取り違えてしまう点にあります。それぞれの書類の役割と正しい記入手順を整理します。
まず、年収130万円以下で働くパート本人が自分のバイト・パート先へ提出する「給与所得者の扶養控除等(異動)申告書」の記入例です。この書類は、パート先で支払われる給与から源泉徴収される所得税を「甲欄(適正な優遇税率)」で計算してもらうための基本申告書です。
【パート本人が提出する「扶養控除等申告書」の記入手順】
- 基本情報欄(最上段):自身の氏名・フリガナ、マイナンバー(会社の指示による)、生年月日、現住所、世帯主の氏名および「続柄」を記入します。夫が世帯主であれば、世帯主名に夫の氏名、扶養控除申告書 続柄 記入例としては「夫」と記載します。
- 「源泉控除対象配偶者」欄:ここは【空欄】にします。年収130万円以下のパート本人の収入から誰かを養っているわけではないため、夫の名前をここに書いてはいけません。
- 「控除対象扶養親族」欄:高校生以上(16歳以上)の子どもなどを本人が扶養していない限り、原則【空欄】です。
- 「障害者、寡婦、ひとり親又は勤労学生」欄:該当する場合のみチェックを入れます。
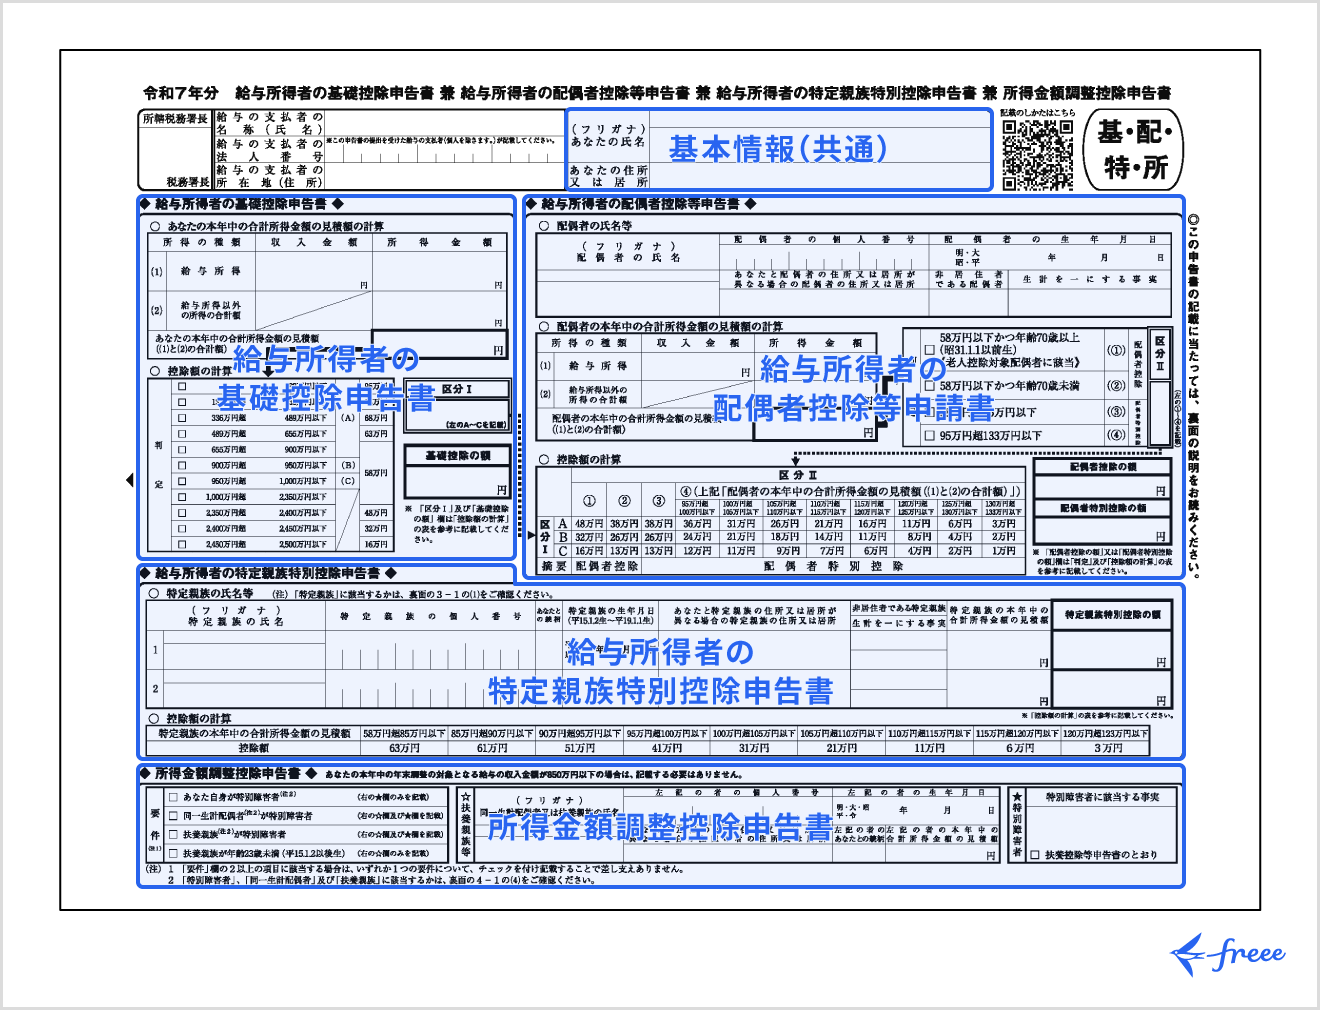
続いて、世帯主である夫が自身の会社に提出する妻の年末調整 夫の書き方です。夫の税金を安くする(配偶者特別控除を適用する)ためには、夫が会社から配布される「給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 年末調整に係る定額減税のための申告書 兼 所得金額調整控除申告書」に記入します。
【夫が提出する「配偶者控除等申告書 記入例」】
- 配偶者の基本情報:妻の氏名、マイナンバー、生年月日、住所を記入。
- 配偶者の所得の見積額:妻のその年(1月1日〜12月31日)の見込み年収が130万円の場合、給与所得控除55万円を差し引いた「75万円」と記入します。
- 控除区分の判定:夫の本年度の合計所得金額(例:給与年収900万円以下なら900万円以下区分「A」)と妻の合計所得金額(75万円は「判定④」)が交差する欄を確認します。年収130万円(所得75万円)の場合、配偶者特別控除として「38万円」の満額控除が適用されます。
このように、年収130万円以下の場合、夫の税金上は「配偶者控除」ではなく「配偶者特別控除」の対象になりますが、控除額は配偶者控除と同額の38万円が維持されるため、夫の所得税・住民税の負担増は発生しません。

「103万」「106万」「130万の壁」完全整理|税金と社会保険の決定的な違い
パート収入と扶養を考える際、多くの人が「税金の壁」と「社会保険の壁」を混同しています。税制上の扶養を外れても手取りが急激に減ることはありませんが、社会保険上の扶養から外れると健康保険料や厚生年金保険料が自己負担となり、手取りが大きく減少します。
| 基準となる年収 | 制度区分と内容 | 家計・手取りへの影響 | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 103万円の壁 | 103万円の壁 税金の扶養(本人所得税の発生境界) | 超えた分に対してのみ本人の所得税(約5%〜)が発生。手取り逆転は起きない。 | 税金面での恐れは不要。150万円までは夫側の配偶者特別控除も満額(38万円)適用される。 |
| 106万円の壁 | 106万円の壁 社会保険(特定適用事業所での加入) | 従業員51人以上の企業で週20時間以上等の要件を満たすと、年間約16万円前後の社保料負担。 | 手取りが一時的に落ち込む一方、将来の厚生年金受給額や傷病手当金などの保障が手厚くなる。 |
| 130万円の壁 | 年末調整 パート 130万の壁(全事業所の社保扶養境界) | 勤務先の規模に関わらず配偶者の社会保険扶養から脱退。国民年金・国保または勤務先社保へ。 | 年収130万円以下 手取りを維持する最大の防衛ライン。交通費込みで判定される点に厳重警戒。 |
| 150万円の壁 | 配偶者特別控除の満額(38万円)適用上限 | 150万円を超えると夫側の控除額が段階的に減少し、201.6万円で完全にゼロとなる。 | 税金だけの話であれば緩やかな逓減のため、働いた分だけ世帯総収入は確実に増える。 |
上表の通り、家計の手取りに極めて甚大な影響を与えるのは、税金(103万円)ではなく社会保険(106万円または130万円)です。年収が129万円であれば配偶者の健康保険・年金扶養に入ったまま(自己負担ゼロ)でいられますが、130万円に達して扶養から外れると、年間約16万〜25万円規模の社会保険料支払いが生じ、手取りが105万〜110万円程度まで激減します。
所得の見積額 計算方法|給与所得控除55万円の引き算ルールと具体例
年末調整の書類で最も多くの記入ミスが発生するのが、所得の見積額 計算方法です。「収入(年収)」と「所得」は税制上まったく異なる概念であり、申告書には「収入」ではなく「所得」を書かなければなりません。
パートやアルバイトによる収入は「給与所得」に該当します。会社員やパートには、経費の概算控除として給与所得控除 55万円(給与年収162.5万円以下の場合の最低控除額)が法律で認められています。
【給与所得の基本計算式】
給与所得の金額 = その年の給与収入の見積額(1月〜12月の総支給額) - 55万円(給与所得控除)
具体的な年収別の計算例は以下の通りです。
- 年収100万円の場合:100万円 - 55万円 = 所得45万円(住民税・所得税ともに非課税ライン)
- 年収103万円の場合:103万円 - 55万円 = 所得48万円(基礎控除48万円と相殺され所得税ゼロ)
- 年収120万円の場合:120万円 - 55万円 = 所得65万円
- 年収130万円の場合:130万円 - 55万円 = 所得75万円
ここで実務上絶対に間違えてはならないのが、「非課税通勤手当(交通費)」の扱いです。税金上の計算(年末調整の申告書)では、通常の通勤手当(月15万円までの非課税枠内)は年収および所得の計算から除外します。給与明細の「総支給額」から非課税交通費を引いた「課税支給額」の年間累計をもとに見積額を算出してください。
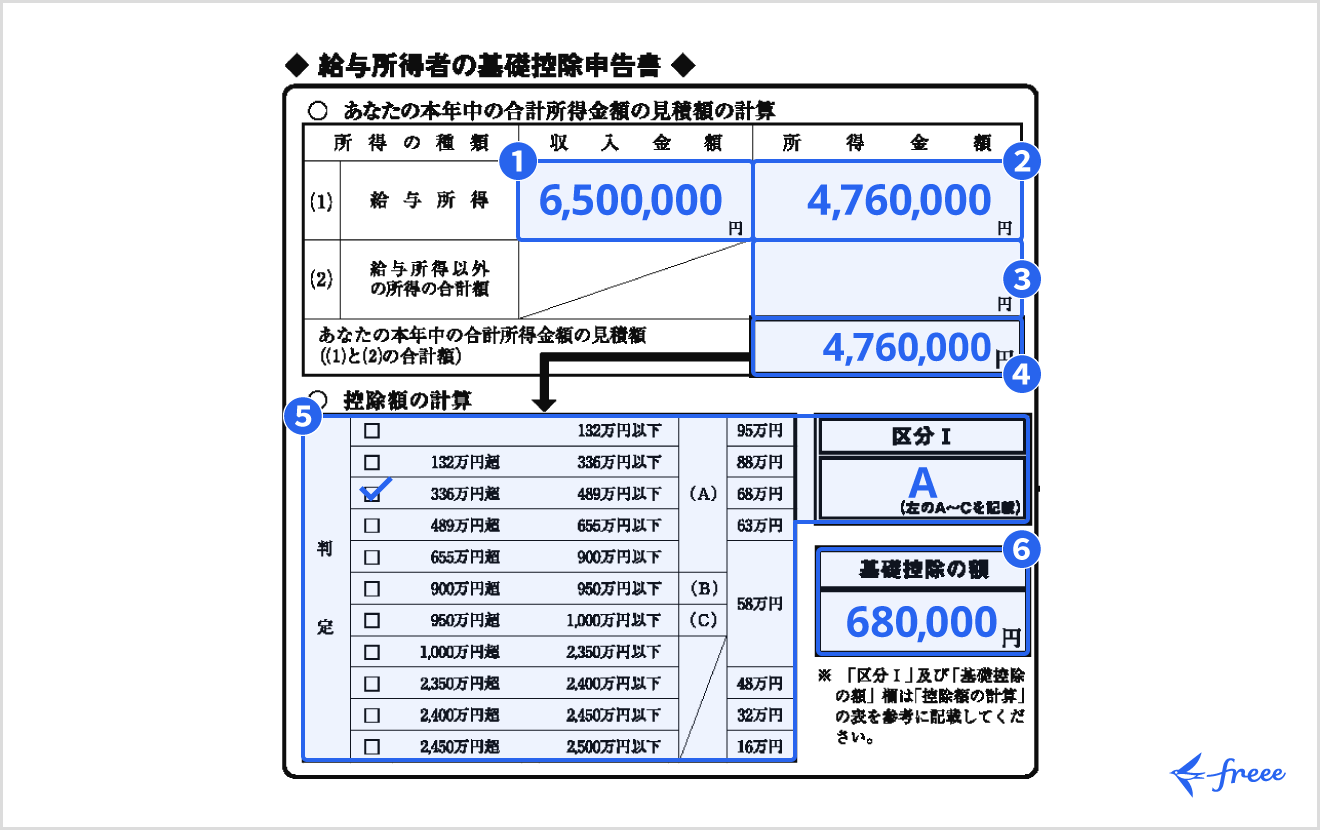
一方、パート先で本人が提出する基礎控除申告書 パートの記入欄では、「あなたの本年中の合計所得金額の見積額」にこの計算結果(例:年収130万円なら75万円)を記載し、控除額「48万円」を判定します。
【実態検証】「名前を書いて怒られた」知恵袋・現場に溢れる3大勘違い
毎年11月になると、大手相談サイトやSNSのコミュニティには年末調整にまつわる悲痛な相談が殺到します。大手Webメディア編集部が労務・税務の現場取材およびユーザー投稿データを検証したところ、年収130万円以下のパート層において、極めて典型的な「3大誤解」が浮き彫りになりました。
勘違い①:自分の扶養控除申告書に「養ってくれている夫」の名前を書いてしまう
現場で最も頻発しているミスがこれです。「私は夫の扶養に入っているから」と思い込み、パート先から配られた申告書の「源泉控除対象配偶者」欄に夫の氏名や年収を堂々と記入してしまうケースです。
給与所得者の扶養控除等申告書は、「自分が誰かを養っているか」を会社に申告する書類です。年収数千万円を稼ぐ大黒柱の夫を、年収130万円のパート妻が養っているはずがありません。この書き方をすると、パート先の労務担当者から「書き直し」を命じられることになります。自分が扶養されている側であれば、配偶者欄は「完全な空欄」で出すのが正解です。
勘違い②:年収130万以下だから「配偶者控除」を受けられると思い込む
「130万円以下に抑えているから夫は配偶者控除を受けられる」という思い込みも根深く存在します。前述の通り、税制上の「配偶者控除」は妻の年収が103万円以下(所得48万円以下)の場合に限定されます。
年収103万超〜130万円の場合は「配偶者特別控除」の対象です。夫の税額控除額は38万円のままで変わらないため実害はありませんが、夫側の申告書でチェックを入れる区分記号が異なるため、書類作成時に混乱する原因となります。
勘違い③:扶養控除申告書 提出しないとどうなる?を甘く見ている
「パート代は月8万円程度だし、扶養内だから申告書を出さなくても大差ないだろう」と放置する方が一定数存在します。しかし、これは極めて危険です。
会社は、扶養控除等申告書を提出した従業員を「甲欄」、提出しない従業員を「乙欄」として源泉徴収を行います。「乙欄」が適用されると、月収8万8,000円未満であっても給与総額に対して約3%〜高い税率(状況により30%以上)で所得税が天引きされます。手取り額が大幅に減少し、払いすぎた税金を取り戻すには翌春に自分で確定申告を行わなければならなくなります。少額のパートであっても、申告書は必ず提出しなければなりません。
一般に知られていない盲点|社会保険上の扶養条件と一時的な増収の特例
税金と社会保険では、年収の「数え方」と「対象期間」のルールが根本的に異なります。この違いを理解していないと、年末調整で税務上の処理を完璧に終えていたとしても、年明けに突然社会保険の扶養から外される罠に嵌まります。
社会保険上の扶養 条件における最大の特徴は、以下の2点です。
- 交通費や各種手当が含まれる:税金では非課税となる交通費や家族手当も、社会保険の判定ではすべて「収入」として合算されます。課税給与が125万円でも、年間交通費が6万円支給されていれば総収入は131万円となり、基準を突破してしまいます。
- 「過去の実績」ではなく「将来の見込み」で判定される:税金は1月1日〜12月31日の確定年収で精算されますが、社会保険は「今後1年間の見込み年収が130万円未満(月収換算で108,334円未満)」であるかどうかが問われます。3カ月連続で月収が約10.8万円を超えると、その時点で被扶養者資格の再確認が行われるのが通例です。
なお、繁忙期の一時的な残業等によって突発的に年収130万円を超えるケースに対しては、政府の「年収の壁・支援強化パッケージ」による特例措置が講じられています。事業主が「一時的な収入変動である」旨の証明書を発行し、夫の健康保険組合に提出することで、連続2年までは社会保険上の扶養に留まることが可能です。ただし、恒久的な基本給アップや定期的なシフト増による収入増は対象外となるため、組合ごとの審査基準に注意する必要があります。
【プロの結論】世帯手取りを最大化する働き方と家計防衛の判断基準
日本の税制・社会保障制度において、長年議論されてきた「130万円の壁」を前に、パート従業員がどのような就労戦略を採るべきか。ファイナンシャルプランニングおよび労働経済の観点から明確な判断基準を提示します。
多くの世帯が「130万円を超えると社会保険料が引かれて損をする」という恐怖から、年末にシフトを減らす就労調整を行っています。しかし、目先の手取り額の増減だけで判断するのは得策ではありません。
【年収130万円未満に抑えるべき人(現状維持が推奨されるケース)】
- 勤務先の労働時間が週20時間未満であり、社会保険の加入義務(106万円の壁)がない企業で働いている人。
- 育児・介護や健康上の理由から、どうしても月80〜90時間以上の就労時間を確保できない人。
- 年収130万〜150万円程度にとどまる見込みで、社会保険料(年間約20万円)を払うと実質的な労働対価が見合わなくなる世帯。
【130万円の壁を突破して働くべき人(ステップアップが推奨されるケース)】
- 週20時間以上の勤務が可能で、年間160万円以上の給与収入を目指せる人(手取り逆転ゾーンを完全に脱出可能)。
- 将来受け取る自分自身の厚生年金額を増やし、万一の病気・ケガ時の傷病手当金や出産手当金といったセーフティネットを強固にしたい人。
- 配偶者の定年退職や万一のリスク(離婚・死別・失職)に備え、経済的な個人の自立基盤を早期に築きたい人。
社会学的な観点からも、世帯主の扶養枠に依存し続ける構造は、女性のキャリア形成や中長期的な年金受給格差を固定化させるリスクを孕んでいます。「壁を意識して仕事をセーブする」のではなく、「自身で社会保険に加入して手取り160万円以上を稼ぎ切る」方向へ舵を切ることが、中長期的な家計の防衛力向上に繋がります。
【扶養控除申告書 パート 130万以下 記入例】に関するよくある質問(FAQ)
Q1:パート先が2カ所以上ある場合、扶養控除申告書は両方に提出しますか?
A1:いいえ、扶養控除等申告書はメインとなる1社(主たる給与の支払者)にのみ提出します。2カ所同時に提出することは法律で禁じられています。サブのパート先には提出しないため、そちらの給与は「乙欄」で源泉徴収され、年明けに2社分の源泉徴収票を合算して確定申告を行う必要があります。
Q2:12月の給与が確定していない段階で、申告書の「所得の見積額」はどう書けばいいですか?
A2:年末調整書類の提出時点では「見積もり」で構いません。1月〜10月までの実績給与に、11月・12月の支給見込み額を足して年間給与額を概算し、そこから55万円を引いた金額を記入します。多少の誤差(数万円程度)があっても、控除区分(150万円以下など)の範囲内であれば税額計算に影響はありません。
Q3:年収がちょうど130万円だった場合、夫の配偶者特別控除の額はいくらになりますか?
A3:妻の給与年収が130万円の場合、給与所得は「75万円」となります。夫の合計所得金額が900万円以下(給与年収1,095万円以下)であれば、配偶者特別控除額は満額の「38万円」が適用され、夫の税金上の負担は103万円以下の場合と全く同一です。
Q4:夫の会社へ提出する配偶者控除申告書に書く妻の年収に、失業保険や出産手当金は含まれますか?
A4:税金上の計算(年末調整)では、雇用保険の失業給付や健康保険の傷病手当金・出産手当金は非課税所得となるため含めません。ただし、夫の健康保険の扶養資格審査(社会保険上の130万円判定)においては、これらの給付金も「日額3,612円未満」の基準に引っかかるため合算対象となります。税金と社保の明確な違いとして注意してください。
まとめ:年末調整の正しい理解が世帯の可処分所得を守る
パート年収130万円以下の年末調整手続きにおいて、押さえるべき急所は極めて明快です。
自身が提出する扶養控除申告書には夫の名前を書かず、基本情報のみをシンプルに記載すること。そして夫が提出する配偶者控除等申告書には、給与所得控除55万円を差し引いた正確な「所得見積額(年収130万円なら75万円)」を計上することです。
税金上の壁と社会保険上の壁を正しく峻別し、書類の記入ミスによる不利益や手取りの目減りを防ぎながら、ご自身のライフスタイルに最も適した働き方を賢く選択してください。 (出典: 扶養控除申告書 パート 130万以下 記入例(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
