所得と収入の違いを徹底解説!年収・手取りの差と大損を防ぐ税金の罠
勤務先から受け取る給与明細や源泉徴収票、あるいは行政の手続き書類を開いたとき、「収入」と「所得」という2つの言葉に戸惑った経験はないでしょうか。日常会話では同じような意味合いで使われがちな両者ですが、税法や社会保険の制度上では全くの別物として厳密に区別されています。この概念の違いを曖昧にしたまま放置していると、本来受けられるはずの税制優遇を逃したり、各種手当の申請で思わぬ不利益を被ったりするリスクがあります。
とりわけ税制改正の議論が活発化している現在、制度の基本構造を正しく把握しておくことは、個人の手取りを守るための不可欠な防衛策です。本記事では、長年税務取材とマネー動向を追ってきた編集部の視点から、収入と所得の決定的な境界線をはじめ、給与所得控除や経費の計算ルール、源泉徴収票の正しい読み解き方まで、具体的数値を交えて分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「収入」は入ってきたお金の総額(額面年収)であり、「所得」はそこから必要経費や給与所得控除を差し引いた実質的な儲けを指す。
- 要点2:税金(所得税・住民税)や社会保険料は「収入」ではなく「所得(課税所得)」を基準に計算されるため、控除の仕組みを知らないと過大申告や損につながる。
- 要点3:2026年最新の税制動向を踏まえ、会社員・個人事業主・パート勤務それぞれの所得計算ルールと申告の注意点を整理して把握することが必須である。
【決定的な違い】収入・所得・課税所得・手取りを分ける「控除の壁」
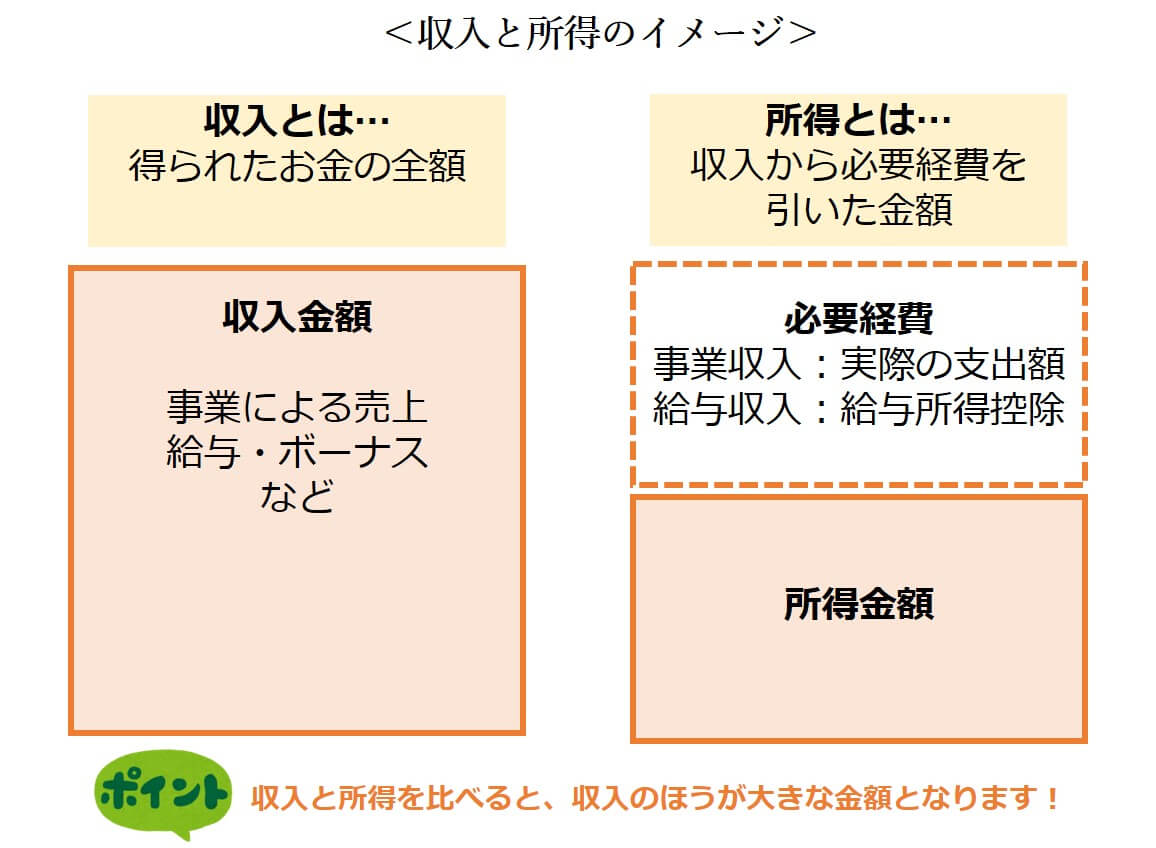
税務やマネーリテラシーの第一歩は、お金の「4つのフェーズ」を整理することから始まります。世間一般で言われる「年収」とは、会社から支払われた総支給額、いわゆる額面給与(給与収入)を指します。これに対して「所得」とは、その収入を得るためにかかった経費を差し引いた後の金額です。
最も多くの人が陥りがちな誤解が、「年収=所得」という勘違いです。たとえば、住宅ローンの審査、保育料の算定、行政の給付金申請などで「所得」を記入すべき欄に誤って「給与収入(額面年収)」を書いてしまうと、所得基準オーバーと判定されて給付対象から外れてしまうといった致命的なトラブルが現場で頻発しています。
会社員の場合、自己負担したスーツ代や通勤準備費用などを個別に経費計上することが難しいため、国が法律で定めた「みなし経費」として給与所得控除を適用します。この給与所得控除を額面年収から引いたものが給与所得です。さらにそこから社会保険料控除や基礎控除などの各種所得控除を差し引いた金額が「課税所得」となり、これに税率を掛けて所得税や住民税が確定します。最後に、額面年収から税金と社会保険料が天引きされた残りが、実際に口座へ振り込まれる手取り年収となるわけです。

【データ比較表】収入・所得・課税所得・手取りの構造と計算ステップ一覧
会社員(単身・一般的な控除のみ適用)をモデルケースとして、額面年収から手取り金額に至るまでのプロセスと、それぞれの法律上の位置づけをデータとして整理しました。
| 項目 | 詳細・数値データ(年収500万円例) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 給与収入(額面年収) | 5,000,000円 | 基本給+各種手当+賞与の総額 | 源泉徴収票の「支払金額」欄に記載される全ての基準となる数値。 |
| 給与所得控除 | 1,440,000円(収入の20%+44万円) | 年収区分に応じた法定の概算経費 | 会社員にとって最大の非課税枠。年収に応じて自動算出される。 |
| 給与所得 | 3,560,000円(500万−144万) | 収入から給与所得控除を引いた額 | 各種行政支援や配偶者特別控除の判定基準となる重要指標。 |
| 所得控除合計 | 約1,230,000円(社保控除+基礎控除等) | 基礎控除48万円+社会保険料約75万円 | 個人の家庭環境や支払実績に応じて課税ベースを圧縮する防波堤。 |
| 課税所得 | 2,330,000円(356万−123万) | 所得から所得控除を引いた最終課税対象 | 税率(所得税・住民税)が直接掛け合わされる決定的な数字。 |
| 実際の手取り年収 | 約3,900,000円〜4,000,000円 | 額面年収の約78%〜80%前後 | 所得税・住民税・社会保険料が控除された後に手元に残る実資力。 |
源泉徴収票の見方と所得金額|会社員が知るべき給与所得控除の計算方法
毎年12月頃に勤務先から配布される「給与所得の源泉徴収票」は、1年間の収入と所得の全記録が凝縮された重要書類です。しかし、専門用語が並んでいるため、どの枠が何を意味しているのか把握していない会社員は少なくありません。
源泉徴収票を読み解く上でチェックすべき必須項目は以下の4点です。
- 「支払金額」:1年間に会社から支払われた総支給額であり、これが「給与収入(額面年収)」に該当します。
- 「給与所得控除後の金額」:支払金額から給与所得控除を差し引いた後の金額で、これが税法上の「給与所得」です。
- 「所得控除の額の合計額」:健康保険・厚生年金・雇用保険の社会保険料控除をはじめ、基礎控除(合計所得2,400万円以下は原則48万円)、生命保険料控除、配偶者控除などの合算額です。
- 「源泉徴収税額」:給与所得から所得控除合計を引いた「課税所得」に対して税率を適用し、最終的に納付した年間の所得税額です。
ここで注目すべきは住民税と所得税の計算基準の違いです。所得税は国税庁管轄の累進課税(5%〜45%)が適用される一方、住民税は地方税法に基づき一律約10%(標準税率)が課されます。また、基礎控除の金額も所得税では48万円ですが、住民税では43万円となるなど、控除額に若干の差異が存在する点も知っておくべき実務知識です。
【個人事業主編】必要経費と事業所得の算出ルールと確定申告の基礎知識
フリーランスや個人事業主の場合、会社員とは異なる所得計算ルールが適用されます。事業主における計算式は「総収入金額(売上) − 必要経費 = 事業所得」となります。仕入れ代金、事務所家賃、通信費、広告宣伝費など、事業を営むために直接支出した費用が「必要経費」として認められます。
個人事業主の節税対策と課税所得の求め方において、決定的な役割を果たすのが確定申告の基礎知識と控除の活用です。特に青色申告制度を利用することで、最大65万円(要件を満たす電子申告等)の青色申告特別控除が受けられます。
国税庁および関係法令の動向によると、帳簿保存要件や電子申告(e-Tax)の活用は年々厳格化・デジタル化が進んでいます。クラウド会計ソフト(弥生会計やfreeeなど)を活用した「優良な電子帳簿保存」の体制を整えることで、税制改正による控除枠の維持・拡大にスムーズに対応することが可能になります。売上から経費を引き、さらに青色申告特別控除や各種所得控除(小規模企業共済等掛金控除、iDeCo等)を差し引くことで、合法的に課税所得を圧縮できる点が個人事業主の大きな特徴です。
【実態検証】「103万円の壁」と配偶者控除のリアル|ネットの誤解と現場の混乱
パートやアルバイトで働く主婦・学生の間で長年議論されているのが「配偶者控除と103万円の壁」です。インターネット上やSNSのコミュニティでは、「103万円を1円でも超えたら手取りが激減して大損する」といった極端な言説が散見されますが、これは明確な誤解を含んでいます。
103万円の内訳は、「給与所得控除の最低額(55万円)」+「所得税の基礎控除(48万円)」=103万円です。つまり、年収103万円以下であれば、給与所得は「103万円 − 55万円 = 48万円」となり、基礎控除48万円を引くと課税所得が0円になるため、本人の所得税が発生しないという論理です。
仮に年収が105万円になった場合、課税所得は2万円(105万−55万−48万)となり、課税される所得税は5%のわずか1,000円程度です。世帯主側の配偶者控除についても、配偶者の給与収入が103万円を超えても「配偶者特別控除」へとスライドし、年収約150万円(所得95万円)までは満額38万円の控除が維持される設計になっています。
本当に警戒すべきは税金の壁ではなく、年収106万円や130万円を境に発生する「社会保険の扶養基準」です。ここで社会保険料の自己負担が発生すると、年間約15万〜20万円程度のキャッシュアウトが生じるため、手取りが一時的に減少する「逆転現象」が起こります。税制上の「所得」と社会保険上の「収入要件」を混同しないことが、現場での混乱を防ぐ鍵となります。

【2026年最新税制動向】法改正がもたらす影響と見直すべき人の判断基準
飛悠税理士法人など専門家監修の解説資料やe-Gov法令APIで確認できる所得税法・地方税法の最新動向によれば、働き方の多様化に伴う税制の見直しは加速しています。いわゆる「年収の壁」に対する支援強化策や、青色申告特別控除のデジタル要件の厳格化など、制度は常にアップデートされています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
お金のトラブルや税の払い過ぎを防ぐため、自身の現在の状況に応じた適切なアクションを選択する必要があります。
- 制度を徹底活用すべき人(副業ワーカー・フリーランス):
給与所得と事業所得を併せ持つハイブリッドワーカーは、経費計上と所得控除(青色申告控除・小規模企業共済)をフル活用することで、課税所得を大きく最適化できます。帳簿の電子化とe-Taxの導入を即座に進めるべきです。 - 働き方に慎重な調整が必要な人(パート・扶養内勤務者):
「税金がかかる103万円」よりも「社会保険料が発生する106万・130万円」の境界線を注視する必要があります。手取りの減少を避けるために就労時間をセーブするか、あるいは壁を大きく超えて週30時間以上働き、将来の厚生年金受給額を増やす選択をするか、中長期的なライフプランに基づいた決断が求められます。 - 源泉徴収票を即座に見直すべき人(一般会社員):
ふるさと納税、iDeCo、住宅ローン控除、医療費控除などを利用しているにもかかわらず、「所得金額」の推移を確認していない人は危険です。控除の反映漏れがないか、毎年の源泉徴収票と住民税決定通知書を突き合わせる習慣を持つことが最大の防衛策となります。
【所得と収入の違い】に関するよくある質問(FAQ)
Q1:住宅ローンやクレジットカードの審査、賃貸契約で書くべきなのは「収入」と「所得」のどちらですか?
A1:一般的に会社員の場合は「総支給額(額面年収・給与収入)」を記入するケースが多く指定されています。一方、個人事業主やフリーランスの場合は売上ではなく「所得金額(経費を引いた後の金額)」を求められるのが通例です。申込書類の注意書きにある「税込年収」か「所得金額」かを必ず確認してください。
Q2:アルバイトを掛け持ちしている場合、所得はどうやって計算すればいいですか?
A2:すべてのアルバイト先から得た「給与収入」を合計し、その総額に対して「給与所得控除」を適用して全体の給与所得を算出します。掛け持ち先ごとに個別に給与所得控除が引かれるわけではありません。本業以外の給与収入が年間20万円を超える場合は、確定申告の手続きが必要になります。
Q3:確定申告書の作成時に「収入金額等」と「所得金額等」を取り違えて入力するとどうなりますか?
A3:所得の欄に収入の総額をそのまま入力してしまうと、経費や給与所得控除が差し引かれないまま過大な税金が計算され、大幅に税金を多く支払う羽目になります。税務署からの指摘で修正申告を行う手間や還付手続きに時間を要するため、入力時には両者の欄を厳格に区別してください。
まとめ:年収の定義と所得の違い詳細まとめと賢い防衛策
「収入」は手元に入ってきた総額であり、「所得」はそこから控除や経費を差し引いた実質的な儲けであるという構造は、日本の税金・社会保障制度の根幹を成す原則です。手取り金額の最大化を図り、余計な税負担や行政支援の取りこぼしを防ぐためには、この両者を明確に切り分けて把握することが欠かせません。
給与所得控除や基礎控除、社会保険料控除の仕組みを正しく理解し、源泉徴収票や確定申告書を正確に読み解く力は、不透明な経済環境を生き抜くための確固たる武器となります。制度の変更点にアンテナを張りつつ、自身の「収入」と「所得」を定期的に棚卸しし、賢明な資産管理と防衛を実践していきましょう。 (出典: 所得 と 収入 の 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
