【2026年最新】リボ払いの罠とは?仕組みと手数料の恐怖を解剖
クレジットカードの利用明細を開いて、「毎月決まった金額しか引き落とされないから安心」と思い込んでいませんか。2026年現在、キャッシュレス決済やオンラインショッピングが完全に生活インフラとして定着する中、知らず知らずのうちに利用残高が積み上がり、家計を圧迫するトラブルが後を絶ちません。
「リボ払い(リボルビング払い)」は、手元に資金がないときでも無理なく支払いができる便利な選択肢として宣伝されています。しかしその裏には、実質年率15.0%前後という高額な手数料と、構造的に元金が減りにくくなる巧妙な仕組みが潜んでいます。本稿では、リボ払いの基本的な仕組みや分割払いとの決定的な違い、手数料の計算方法、そして万が一残高を抱えてしまった際の具体的な脱出ルートまで、金融取材の知見をもとに分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:リボ払いは利用件数や金額に関わらず「毎月の支払額をほぼ一定」にする仕組みだが、実質年率15.0%前後の手数料が利用残高全体にかかり続ける。
- 要点2:分割払いとの違いは「回数を決めるか(分割)」か「毎月の金額を決めるか(リボ)」であり、リボは追加利用によって完済時期が際限なく後ろに延びる。
- 要点3:元金が減らない最大の原因は毎月の返済額に占める「手数料の割合」が高すぎる点にあり、繰り上げ返済や一括返済、自動リボ設定の即時解除が最善の防衛策となる。
【基本構造】リボ払いの仕組みとは?「毎月定額で安心」に潜む構造的リスク
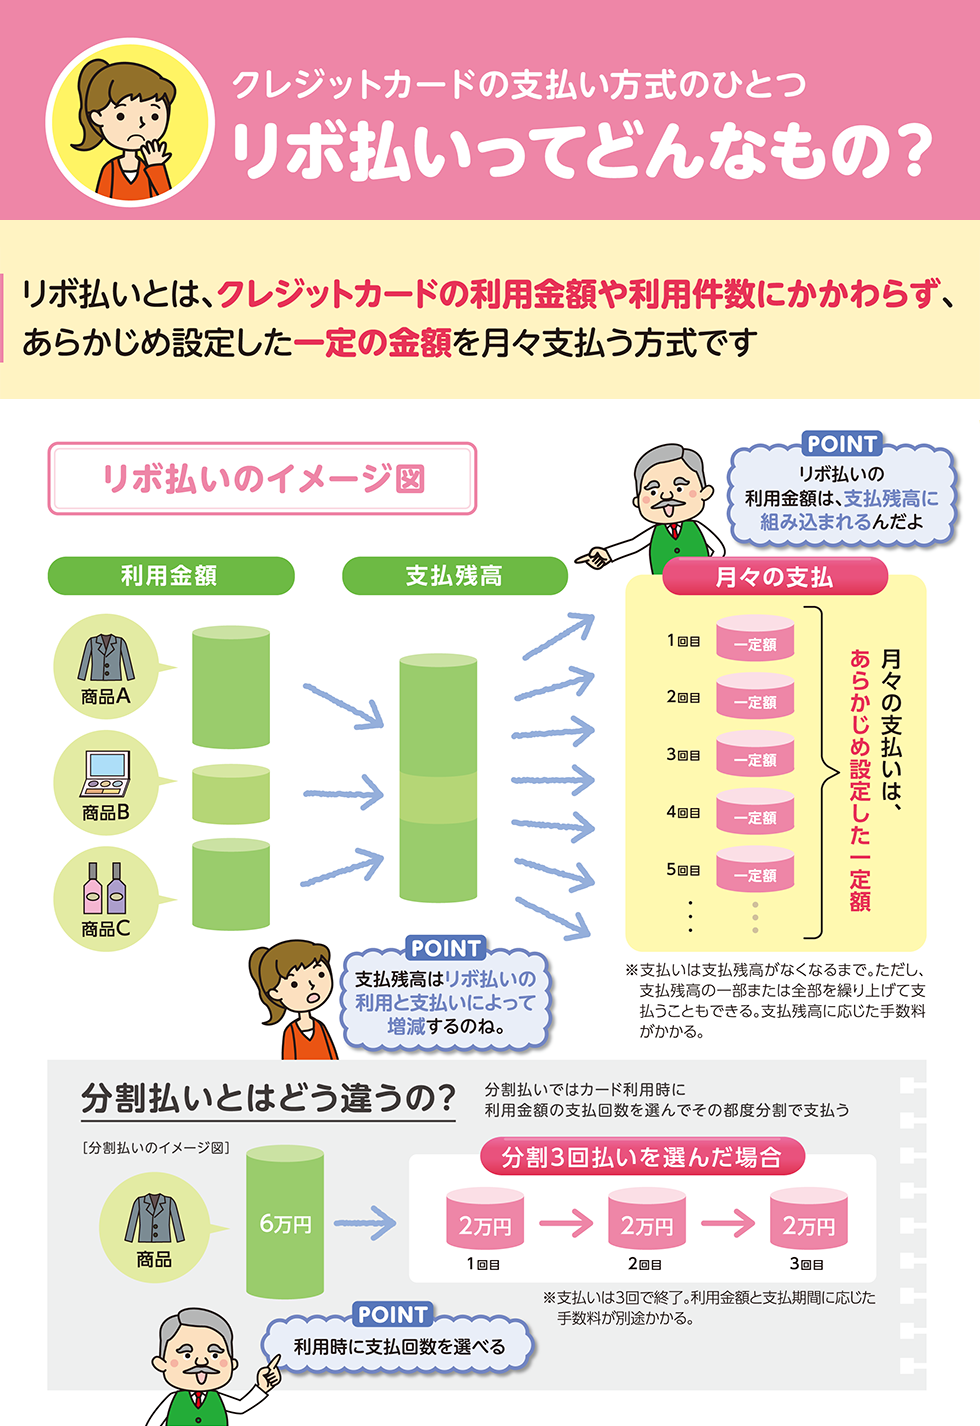
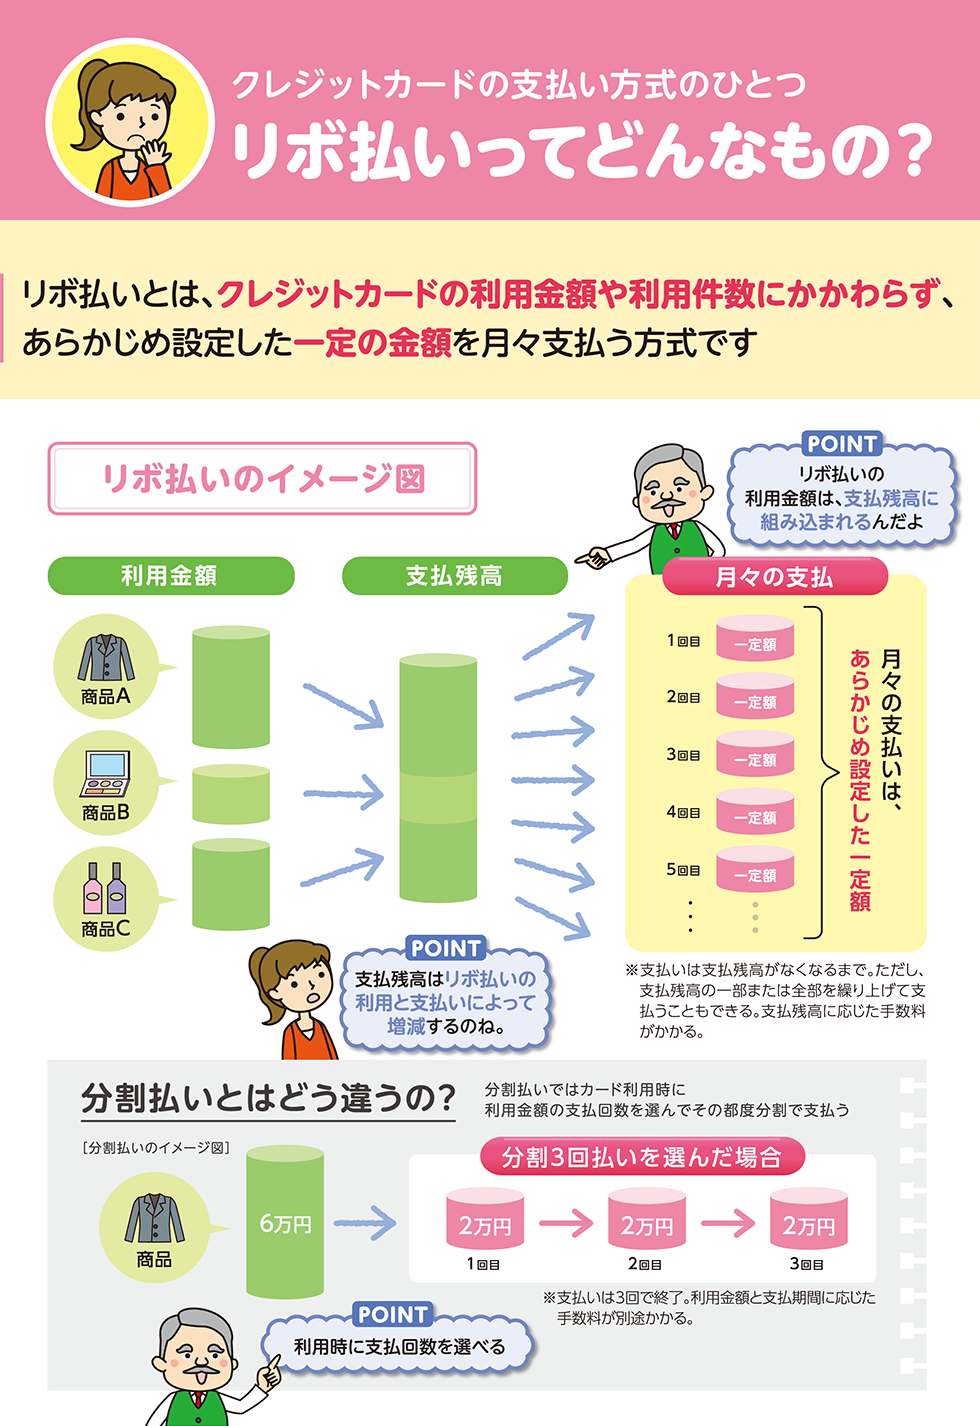
リボ払い(リボルビング払い)とは、クレジットカードの利用件数や利用金額にかかわらず、あらかじめ設定した一定額を毎月支払っていく決済方法です。例えば、10万円の買い物をしても、30万円の買い物をしても、毎月の支払設定を「1万円」にしていれば、翌月の引き落とし額は原則として1万円(+手数料)で済みます。
一見すると「毎月の支出管理が楽になる」「高額な商品を買っても家計が急変しない」という安心感を与えますが、これこそが最初の心理的ハードルを下げる構造です。リボ払いの本質は、支払いを先延ばしにしている期間中、カード会社から高金利で借金をしている状態に他なりません。
クレジットカードリボ払いの金利相場は、大手カード各社でほぼ横並びとなっており、実質年率15.0%〜18.0%に設定されています。これは銀行の住宅ローン(年利0.5%〜2.0%程度)や一般的なマイカーローン(年利2%〜4%程度)と比較すると極めて高水準であり、消費者金融のキャッシング金利と同等レベルの負担です。
リボ払いと分割払いの違い|どちらが得かデータで徹底比較
多くの利用者が混同しやすいのが「分割払い」と「リボ払い」の違いです。両者は手数料が発生する後払い方式という点では共通していますが、返済の設計思想が根本的に異なります。
分割払いは「この商品を3回(あるいは10回・24回)で払う」と支払回数を固定して決済します。そのため、買い物をした時点でいつ支払いが終わるのか、手数料の総額がいくらになるのかが明確です。一方のリボ払いは毎月の支払金額を固定するため、追加でカードを使えば使うほど返済期間が自動的に延長され、最終的な手数料総額が見えにくくなります。
| 比較項目 | リボ払い(リボルビング) | 分割払い(回数指定) | 編集部の見解・評価 |
|---|---|---|---|
| 固定される要素 | 毎月の返済金額(例:月1万円) | 支払回数(例:12回払い) | リボは支出管理がしやすい反面、出口が見失われやすい。 |
| 実質年率(手数料率) | 年15.0%〜18.0%(ほぼ一律高金利) | 年10.0%〜15.0%(回数が少ないほど低減) | 分割払いは2回まで手数料無料のカードが大半。 |
| 追加利用時の影響 | 残高に合算され、完済時期が自動で長期化 | 別枠で新たな分割枠が立ち上がり月額が増加 | リボは月々の負担が変わらないため使いすぎを助長する。 |
| 完済の見通し | 残高管理を怠ると把握が極めて困難 | 指定回数の支払い完了で確実に終了 | 計画的な返済を行いたい場合は分割払いが圧倒的に安全。 |
リボ払いがやばい理由と手数料の計算方法|なぜ元金が減らないのか?
ネット上やSNSで「リボ払いはやばい」「絶対に使うな」と強く警告される最大の理由は、リボ払い元金が減らない真相が返済方式の数学的構造にあるからです。
リボ払い手数料の計算方法
リボ払いの手数料は日割りで計算されます。基本的な計算式は以下の通りです。
手数料 = 利用残高 × 手数料率(実質年率) × 利用日数 ÷ 365日
例えば、利用残高が50万円、実質年率15.0%の場合、30日間の手数料は「500,000円 × 15.0% × 30日 ÷ 365日 = 約6,164円」となります。
【返済シミュレーション】50万円を毎月1万円ずつ返済した場合の恐怖
リボ払いの代表的な返済方式である「元利定額方式(毎月の支払額に手数料が含まれる方式)」において、利用残高50万円を「毎月1万円」で返済するケースをシミュレーションしてみます。
- 1ヶ月目の支払い:10,000円(うち手数料:約6,164円 / 元金返済:わずか3,836円)
- 1ヶ月目の返済後残高:496,164円
- 完済までの返済回数:79回(約6年7ヶ月)
- 支払う手数料の総額:約290,000円
- 合計支払総額:約790,000円
毎月1万円を真面目に引き落とされているにもかかわらず、初月に元金へ充当されるのは4割未満に過ぎません。残りの6割強は手数料として消えていきます。この状態のまま追加で数万円の買い物を重ねてしまうと、「毎月の返済額 < 発生する手数料」という逆転現象が起き、残高が減るどころか雪だるま式に増え続ける事態に陥ります。
【実態検証】利用者の生の声と現場目線で見えたリアル
消費生活センターへの相談事例やSNS上の生の声を取材すると、利用者がリボ払いの深みにはまるパターンには共通の傾向があります。
「入会時に5,000ポイント進呈というバナーに惹かれて設定した『自動リボ(スマリボ・楽Pay・リボ宣言など)』が、数年間そのまま有効になっていた。毎月の明細を深く見ずに買い物していたら、いつの間にか残高が120万円まで膨らみ、毎月の支払いがすべて利息に消えていた」(30代会社員の手記より)
「結婚式や引っ越しが重なり、一時的に月3万円のリボ払いに逃げた。手元のお金が減らない錯覚に陥り、その後も日常の買い物でカードを切り続けた結果、完済予定日が10年後になっていて愕然とした」(20代女性の投稿より)
行動経済学において、人間は「将来の大きな損失」よりも「目先の小さな利益・安心」を過大評価する「現在バイアス」や「双曲割引」の心理傾向を持つことが知られています。リボ払いは、買い物時の「現金を支払う痛み」を極限まで麻痺させ、毎月の引き落とし額を固定化することで危機感を薄れさせる金融商品として設計されています。
一般に知られていない盲点とネットの誤解|メリットとデメリットの真実
リボ払いにはメリットが一切ないわけではありません。公平な視点でその利点とリスクを整理しておく必要があります。
リボ払いのメリット
- 家計キャッシュフローの平準化:冠婚葬祭や家電の突然の故障など、突発的な出費が重なった際、一時的に月々の支出を抑えて資金ショートを防ぐことができる。
- 返済額の柔軟な変更:余裕がある月に多めに返済する「繰り上げ返済」を組み合わせれば、自己管理のもとで短期間の資金調達として活用可能。
リボ払いのデメリット・盲点
- 手数料率が極めて高い(年15.0%前後):長期化するほど支払総額が跳ね上がる。
- 利用限度額の圧迫と信用情報への影響:リボ残高がカードの利用可能枠を埋めてしまい、普段の支払いに支障が出るだけでなく、住宅ローンやマイカーローンの審査時に「他社借入残高」として不利に働くケースがある。
- 「知らない間に自動リボ」の罠:カード新規発行時の初期設定画面で、チェックボックスが最初から「自動リボ希望」になっている事例がいまだに散見される。
【2026年最新】リボ払い地獄から抜け出す対処法と注意点まとめ
もし現在、カードの明細にリボ払いの残高が存在しているなら、一日でも早く残高を圧縮するアクションを起こさなければなりません。以下に具体的な脱出ステップをまとめます。
ステップ1:リボ払い自動設定の即時解除
まずカード会社の会員Webサイト(マイページ)や公式アプリにログインし、「お支払い方法の変更」または「リボ払い設定」の項目を確認してください。「自動リボ」「マイ・ペイすリボ」「楽Pay」などの自動登録が有効になっている場合は、直ちに解除手続きを行います。これにより、今後の新規利用分が自動的にリボ残高へ組み込まれるのを防ぎます。
ステップ2:リボ払い残高の一括返済・繰り上げ返済を実行
リボ払い手数料は日割り計算のため、返済を1日早めるだけで支払う利息が確実に減ります。ボーナスや臨時収入、預貯金の一部を活用して「全額一括返済」を行うか、会員ページから「増額返済(今月だけ支払額を5万円増やす等)」や「提携ATMからの元金繰り上げ入金」を行ってください。繰り上げた金額は100%元金の返済に充当されるため、返済期間が劇的に短縮されます。
ステップ3:低金利ローンへの借り換えや専門機関への相談
すでに残高が100万円を超え、毎月の返済が追いつかない場合は、銀行のおまとめローン(年利5.0%〜10.0%程度)へ借り換えることで金利負担を半減させる選択肢があります。自力での返済が困難な状況にあるなら、迷わず「日本クレジットカウンセリング協会(JCCO)」や弁護士・司法書士などの専門家に相談し、任意整理等の法的手続きを検討することが生活再建への最短ルートです。
【プロの結論】おすすめできる人・絶対に手を出してはいけない人の判断基準
金融リテラシーの観点から下す客観的な結論は明確です。
- 利用を検討してもよい人:翌月または翌々月には確実にまとまった入金(ボーナス等)があり、発生する数百円〜数千円の手数料を割り切った上で、即座に繰り上げ一括返済できる自己規律を持った人。
- 絶対に手を出してはいけない人:「今月お金がないからとりあえずリボにしておこう」と先送り癖がある人、毎月の明細書や利用残高を確認する習慣がない人、日常的な生活費や趣味の買い物をリボ払いで決済している人。
【リボ払いとは何か】に関するよくある質問(FAQ)
Q1:リボ払いを一括返済するとカード会社から嫌がられますか?
A1:全く問題ありません。カード会社の手数料収入は減りますが、会員規約上認められた正当な権利です。むしろ期日通りに一括返済を完了させることで、遅延なく支払いを終えた優良な取引履歴(クレジットヒストリー)として記録されます。
Q2:リボ払いを使っていると住宅ローンの審査に落ちますか?
A2:即座に落ちるわけではありませんが、不利に働く可能性は極めて高いです。金融機関は個人信用情報機関(CIC等)を通じてリボ残高を「借入金」として把握します。残高が大きいと年収に対する年間返済比率(DTI)が圧迫され、借入可能額が減額されたり審査落ちの原因になります。
Q3:1回払いで買ったものを、後からリボ払いに変更することはできますか?
A3:多くのカード会社で「あとからリボ」というサービスが提供されており変更可能です。ただし、変更した瞬間にその残高に対して実質年率15.0%前後の手数料が発生し始めるため、安易な利用は厳禁です。
まとめ:賢くキャッシュレスと付き合うための最終防衛策
リボ払いは、仕組みを熟知しないまま利用すると手数料が雪だるま式に膨らむハイリスクな金融商品です。「毎月定額」という心地よい言葉の裏側には、完済までの道のりを意図的に見えにくくさせる設計が存在します。
カード決済の基本はあくまで「1回払い(翌月一括払い)」です。もし現在リボ払いを利用しているなら、今すぐカード明細を開き、残高と手数料の額を直視してください。自動リボ設定の解除と繰り上げ返済という即効性のあるアクションを起こすことが、あなたの大切な資産と健全な家計を守る決定打になります。 (出典: リボ 払い と は わかり やすく(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
