レシートと領収書の違いとは?税務調査で強いのはどっちか徹底解説
日々の買い出しや接待、出張の経費精算において「とりあえず手書きの領収書をもらっておけば安心」と思い込んでいませんか。実は2026年現在の税務実務や企業のコンプライアンス現場において、その昭和・平成初期から続く「領収書信仰」は完全に過去のものとなっています。
税務調査の現場やインボイス制度の実務では、宛名が手書きされた領収書よりも、品目や購入日時が克明に印字されたレシートの方が圧倒的に高い証拠能力を発揮する場面が急増しています。現場の経理担当者が頭を抱えるトラブルの実態から、確定申告や税務調査で否認されないための鉄則まで、知っておくべき決定的な真実を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:税務上の証拠能力は「品名・単価・日時」が機械印字されて改ざんが困難なレシートの方が高いケースが多い。
- 要点2:インボイス制度(適格簡易請求書)の導入により、小売・飲食・交通機関等では宛名なしレシートで仕入税額控除が完全に認められる。
- 要点3:但し書きが「お品代」の手書き領収書は私的流用を疑われやすく、レシートとの二重発行受領は不正経理とみなされるリスクがある。
【決定的真実】レシートと領収書の違い|税務上どちらが有効なのか?
ビジネスの現場で頻繁に交わされる「レシートと領収書のどちらを受け取るべきか」という議論ですが、結論から言えば税務上の証拠能力としてはレシートの方が圧倒的に強いというのが、現代の税務調査官や公認会計士・税理士の間での共通認識です。
法律上の定義を確認すると、レシートも領収書も金銭の授受を証明する「受取証書(民法第486条)」であり、法的効力に上下関係はありません。しかし、税務調査において調査官が最も重視するのは「その支出が事業に関連する正当な経費であるか否か」という事実関係です。
一般的な手書き領収書の場合、金額と大まかな但し書き(「お品代」など)しか書かれておらず、何を購入したのか具体的に特定できません。一方で、POSレジから発行されるレシートには以下の項目が自動的に記録されます。
- 購入年月日および正確な取引時刻(秒単位まで記録される場合あり)
- 購入した具体的な商品名・サービス名(単品ごとの詳細)
- 商品の単価・数量・適用税率(8%・10%の区分)
- 店舗名・支店名・レジ番号および事業者の登録番号
- 支払方法(現金、クレジットカード、電子マネー等)
手書きの領収書は発行者の主観や記載ミス、金額の水増しといった改ざんリスクがつきまといますが、POSレシートは機械で自動印字されるため後からの改ざんが極めて困難です。税務調査の現場で調査官が「本当に事業用文具を買ったのか、私物のゲーム機や高級食材を買ったのではないか」と疑念を持った際、疑いを晴らせるのは品目が明記されたレシートに他なりません。

【2026年最新データ比較】レシートと手書き領収書の決定的な違い一覧表
経費精算や確定申告における実務上の違いを、法的な要件と現場での評価軸をもとに整理しました。
| 項目 | レシート(レジ印字) | 手書き領収書 | 編集部の見解・実務評価 |
|---|---|---|---|
| 購入品目の明細 | 商品名ごとに完全印字 | 「お品代等」で詳細不明 | 税務調査での説明力はレシートが圧倒的に優位 |
| 宛名の有無 | 原則なし(一部システムで対応可) | 指定の企業名・個人名(手書き) | 特定業種では宛名なしで法的有効性が担保される |
| インボイス制度対応 | 適格簡易請求書として完全対応 | 登録番号や税率区分の手書きが必要 | 手書きは記載不備(T番号漏れ等)のリスク大 |
| 改ざん・不正耐性 | 極めて高い(POSデータと連動) | 低い(白紙受領・加筆のリスク) | 社内不正防止の観点から経理はレシートを推奨 |
| 電子帳簿保存法対応 | スキャナ・スマホ撮影で即時処理可能 | 同様に可能だが手入力の手間が増加 | OCR読み取り精度は印字レシートの方が高い |
インボイス制度と経費精算の新常識|宛名なしレシートが認められる条件
「会社名が入っていない宛名なしのレシートでは経費精算できない」というルールを掲げている企業はいまだに存在します。しかし、消費税法およびインボイス制度(適格請求書等保存方式)の法規定に照らし合わせると、これは大きな誤解です。
不特定多数の顧客に対して商品やサービスを提供する以下の業種においては、「適格簡易請求書(簡易インボイス)」の発行が法律で認められています。
- 小売業(スーパー、コンビニ、百貨店、ドラッグストアなど)
- 飲食業(レストラン、カフェ、居酒屋など)
- タクシー業・旅客運送業
- 旅行業・宿泊業
- 駐車場業
適格簡易請求書に必要な記載事項は、「①発行者の氏名または名称および登録番号」「②取引年月日」「③取引内容」「④税率ごとに区分して合計した対価の額」「⑤適用税率または消費税額等」の5点のみです。ここには「書類の交付を受ける者の氏名または名称(=宛名)」が含まれていません。
つまり、コンビニで文房具を購入したり、カフェで取引先と打ち合わせをしたり、タクシーで移動した際のレシートは、宛名が記載されていなくても仕入税額控除の要件を完璧に満たしています。わざわざ店員に「手書きの領収書を上様で」と依頼する必要は制度上まったくありません。
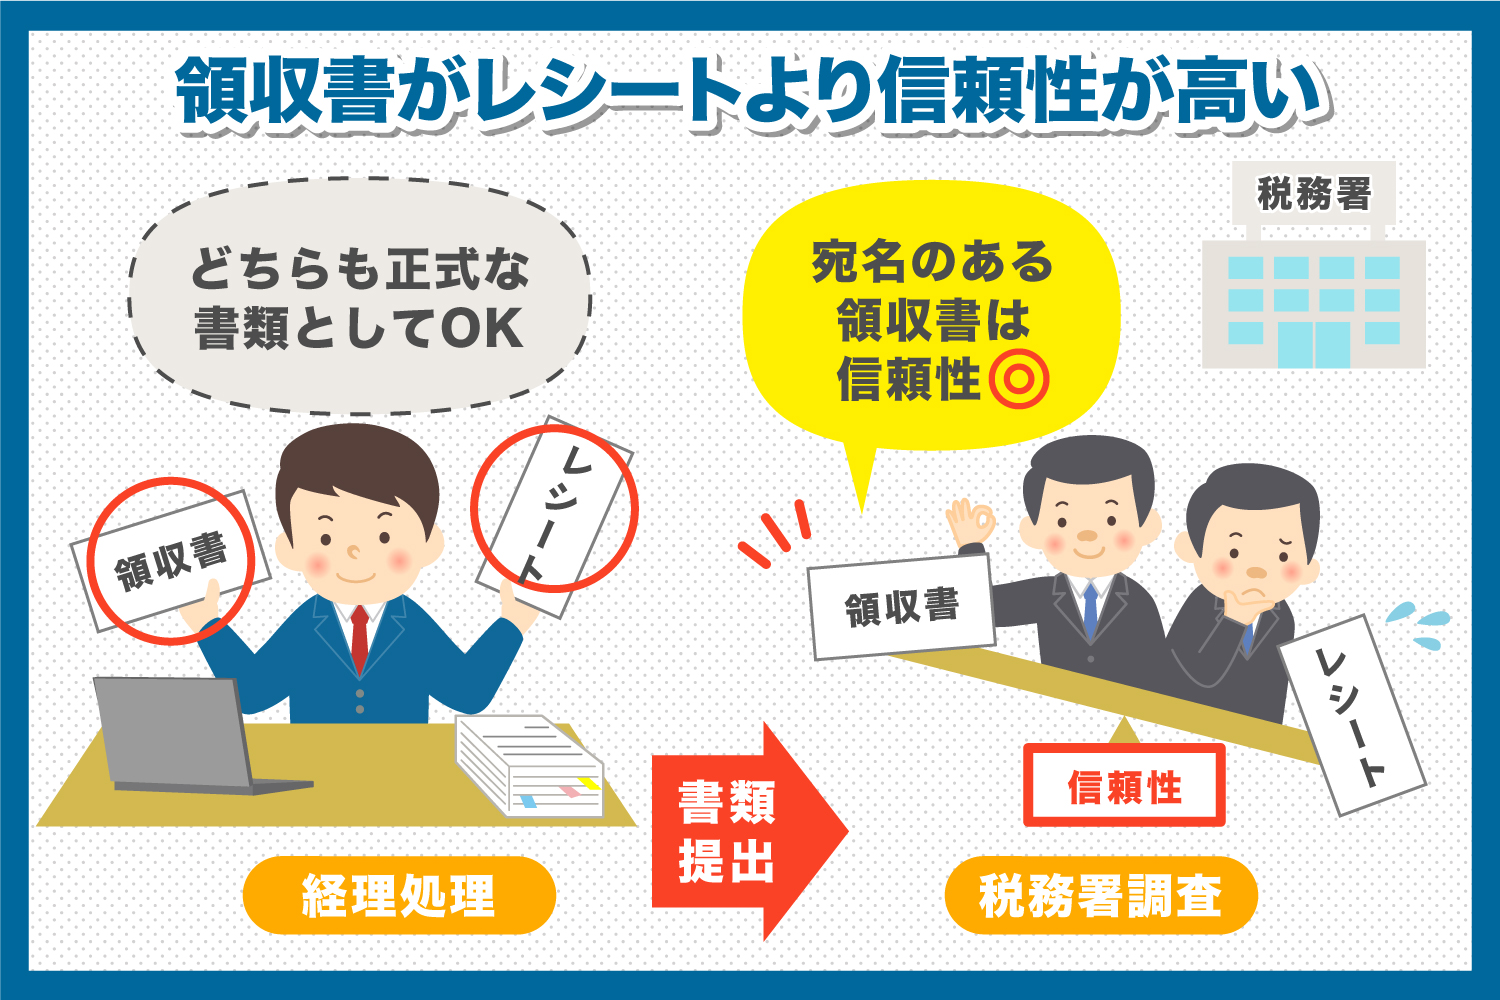
【実態検証】経理現場と税務調査のリアル|手書き「お品代」が招く悲劇
大手上場企業から中堅・中小企業まで、経理部門への独自ヒアリングや税務調査の立ち会い経験を持つ専門家の証言から見えてくるのは、「手書き領収書への過信が引き起こす手痛いペナルティ」の実態です。
元国税調査官が明かす「調査対象になりやすい帳票」
「税務調査で真っ先に疑いの目を向けるのは、但し書きが『お品代』となっている高額な手書き領収書です。量販店で手書き領収書をもらい、実際には自宅用の高級家電や子どものゲーム機を購入していた事例は枚挙にいとまがありません。レシートであれば品目がすべて印字されるため一発で判明しますが、領収書で品目を隠そうとする姿勢そのものが調査官の追及意欲を刺激します」(元国税調査官の税理士談)
調査官は疑義が生じた場合、取引先の販売元に対して反面調査(取引先への直接確認)を実施します。量販店のPOSシステムには購入履歴が番号ごとに克明に残っているため、手書き領収書でどれだけ誤魔化そうとしても、最終的には購入品目がすべて暴かれます。その結果、過少申告加算税や重加算税といった重い追徴課税が課されることになります。
社内経理のリアル|SNSや現場から上がる悲鳴
企業の経理担当者が集まるコミュニティやSNS上でも、手書き領収書に対する不満の声は後を絶ちません。
「営業社員が持参する手書き領収書にインボイス登録番号(T番号)の記載漏れがあり、店舗へ再発行を依頼する手間が膨大」「『品代』としか書かれていない接待費の申請を通すべきか毎回判断に迷う」といった現場の疲弊が顕著です。現在では社内規程を改定し、「原則として全品目が明記されたレシートの提出を義務付け、手書き領収書はレシートが出ない例外的な場合のみ許可する」運用へと舵を切る企業が急速に増えています。
一般に知られていない盲点とネットの誤解|領収書信仰が招く3つの落とし穴
ネット上の誤情報や旧来の商習慣に惑わされないために、多くのビジネスパーソンが陥りがちな3つの盲点を整理します。
落とし穴1:「レシートと領収書を両方受け取る」のは重大な不正リスク
会計時に「レシートと領収書の両方をください」と要求する人がいますが、これは二重発行による脱税・不正受給を疑われる極めて危険な行為です。
店舗側にとっても、売上を二重計上してしまうリスクや共謀を疑われるリスクがあるため、原則として両方の発行は断られます。万が一両方が手元にあった場合、同一の支払いを二重に経費精算する「架空経費の計上」や「私的横領」の温床となり、発覚した場合は懲戒解雇や刑事告訴に発展するケースも存在します。
落とし穴2:「感熱紙レシートは文字が消えるから使えない」という時代遅れの認識
「レシートは感熱紙だから数年で印字が消えて税務調査で否認される」という意見があります。確かに直射日光や高熱、可塑剤(塩ビ素材のクリアファイル等)に触れると印字が薄れる性質があります。
しかし、電子帳簿保存法(スキャナ保存制度)が定着した現在、受領したレシートをスマホのカメラで撮影してクラウド経費精算システムに保存すれば、紙の原本を長期間保管する必要自体がなくなりました。タイムスタンプや検索要件を満たした電子データであれば、印字の経年劣化を気にする必要は皆無です。
落とし穴3:「宛名が『上様』でも通用する」という思い込み
手書き領収書の宛名を「上様」とする慣習がありますが、適格請求書(本則インボイス)を必要とする取引において「上様」や「宛名ブランク(空欄)」は仕入税額控除の要件を満たしません。小売や飲食等の適格簡易請求書が認められる業種を除き、手書き領収書を発行してもらう場合は「正式な会社名(または屋号・氏名)」を正確に記載してもらうことが必須です。

【プロの結論】組織統制とビジネス心理から見る「賢いもらい分け」の判断基準
経費処理におけるトラブルをゼロにし、税務リスクを徹底的に排除するためには、どのような基準でレシートと領収書をもらい分けるべきでしょうか。組織コンプライアンスおよび税務実務の観点から明確な判断基準を提示します。
レシートをもらうべきシチュエーション(全体の9割以上)
- コンビニ、文具店、ドラッグストアでの消耗品購入:品名が細かく記載されているため、プライベートな買い物の混入がないことを一目で証明できます。
- 飲食店での一般的な飲食代・カフェ代:人数や注文内容、アルコールの有無などが確認でき、社内規程に沿った利用であることを示せます。
- タクシー、電車、駐車場などの移動交通費:乗降地や移動ルートの妥当性を裏付ける客観的証拠になります。
- 家電量販店やホームセンターでの備品調達:保証書とともに詳細な品目データが必須となるため、レシート一択です。
手書き領収書をもらうべき例外的なシチュエーション
- 高額な接待交際費で取引先名や目的を明確に残す場合:支払総額が数十万円規模に達し、料亭やホテル等で正式な証憑として社内稟議に添付する必要があるケース。
- 冠婚葬祭や慶弔関連の支出:ご祝儀や香典など、そもそもレジが存在しない取引において出金伝票や受領証が必要なケース。
- 寺社仏閣でのお祓い代や寄付金:機械的なレジ決済に対応していない施設での支払い。
- 個人間取引やバザー・地域の催事での資材調達:手書きの簡易領収書しか発行手段がないケース。
判断に迷った際は、「5W1H(いつ・どこで・誰が・何を・いくらで)が機械的に印字されている方が税務署に対して強い」という原則を思い出してください。後ろめたい購入品目が一切ないのであれば、堂々とレシートを提出するのが現代の最もスマートなビジネスマナーです。
【レシートと領収書の違い】に関するよくある質問(FAQ)
Q1:レシートに宛名が書いてありませんが、確定申告で経費として認められますか?
A1:完全に認められます。個人事業主やフリーランスの確定申告においても、飲食代や消耗品費、交通費などのレシートは宛名がなくても有効な証拠書類となります。重要なのは宛名の有無ではなく、事業に必要な支出であったことを品目や日時から論理的に説明できるかどうかです。
Q2:宛名が手書きの領収書とレシート、経費精算ではどちらを優先して提出すべきですか?
A2:会社独自の経理規程で指定がない限り、レシートの提出を強く推奨します。品目が記載されていない手書き領収書は経理部門からの差し戻しや確認作業が発生しやすく、処理の遅延を招く原因になります。
Q3:宛名を「上様」で切ってもらった領収書は使えますか?
A3:小売業や飲食業などの適格簡易請求書対象取引であれば宛名自体が不要なため問題ありませんが、それ以外の一般的な取引ではインボイスの要件を満たさず仕入税額控除が否認されるリスクがあります。手書き領収書を依頼する場合は、省略せずに正しい会社名・屋号を記載してもらいましょう。
Q4:レシートを紛失してしまった場合、手書き領収書を再発行してもらえますか?
A4:原則として再発行に応じる義務は店側にありません。不正防止の観点から断られるのが一般的です。万が一紛失した場合は、クレジットカードの利用明細書や出金伝票を作成し、取引日時・支払先・品目・金額をメモして保管することで代替証拠とします。
まとめ:今後の動向と失敗しないための判断基準
デジタルインボイスの普及や電子帳簿保存法の浸透に伴い、経費精算のデジタル化は不可逆的な流れとなっています。かつて重宝された「手書きの上様領収書」は、改ざんリスクや記載不備の温床として、今や税務署からも社内監査からも最も厳しくチェックされる対象へと変わりました。
経費の正当性を証明する最大の武器は、誰の手も加わっていない客観的な取引データです。これからのビジネスシーンでは、無意味な領収書発行の手間を省き、明細が完全に印字されたレシートをスマートに活用することが、自身と組織を守る最善の防衛策となります。 (出典: レシート 領収 書 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
