年金繰り下げ率で最大84%増の罠?手取りの損益分岐点と落とし穴
公的年金の受給開始時期を遅らせることで、毎月の受給額を恒久的に増やせる「年金繰下げ受給制度」。65歳で受け取らずに1か月遅らせるごとに受給額は0.7%ずつ増え、70歳で42%増、75歳まで待てば実に84%増という数字が並びます。政府の旗振りや各種メディアの試算もあり、「できる限り繰り下げて受給額を最大化するのが賢い選択」という言説が定着しつつあります。
しかし、額面の華々しい増加率だけに目を奪われると、老後の資金計画は思わぬ落とし穴に直面します。「額面が増えるなら手取りも同じ割合で増える」と思い込み、70歳や75歳まで受給を我慢した結果、想定外の税金や社会保険料の跳ね上がりに直面し、現場で後悔の声を漏らすシニアが後を絶ちません。2026年現在の社会保障制度の枠組みを踏まえ、表面的な増額率の裏に潜むリアルな損益分岐点と制度の盲点を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:繰下げ率は月0.7%・最大84%増だが、手取りベースの損益分岐点は額面上の目安(86〜87歳)より2〜3年後ろ倒しになる。
- 要点2:年金収入増により所得税・住民税・国民健康保険料・介護保険料が累進的に急増し、75歳以降の「後期高齢者医療制度自己負担割合」が1割から2〜3割へ跳ね上がる構造的リスクがある。
- 要点3:繰下げ待機中は年約40万円の加給年金が受給できず掛け捨てになるほか、健康状態や夫婦の年齢差に応じた個別戦略が成否を分ける。
【制度の基礎】最大84パーセント増額の条件と基本ルールの実態
公的年金の受給開始年齢は原則65歳ですが、これを66歳以後75歳までの間で自由に繰り下げて受給することができます。最大84パーセント増額の条件は、受給権が発生する65歳に達した月から10年間(120か月)受給を我慢し、75歳に到達した時点で初めて受給請求手続きを行うことです。
日本年金機構の規定によると、繰下げ受給による増額率は「増額率 = 0.7% × 繰り下げた月数」という計算式で算出されます。途中で請求手続きを行えば、その月数に応じた増額率が生涯にわたって固定されます。主な節目における増額率は以下の通りです。
・66歳0か月(12か月繰り下げ):8.4%増
・70歳0か月(60か月繰り下げ):42.0%増
・75歳0か月(120か月繰り下げ):84.0%増
ここで多くの人が見落としがちなのが、「老齢基礎年金(1階部分)」と「老齢厚生年金(2階部分)」を別々に繰り下げられるという柔軟性です。基礎年金だけを繰り下げて厚生年金は65歳から受給する、あるいはその逆といった選択も制度上認められています。
また、2026年最新年金法改正と動向を注視すると、社会保障審議会等において高齢期の就労継続を促す枠組みや在職老齢年金制度の見直し議論が進展しています。受給開始可能年齢の上限は現行75歳に設定されていますが、制度が複雑化する中で「自身の就労形態や他の公的給付とどう連動するか」の正確な把握がこれまで以上に重要性を増しています。
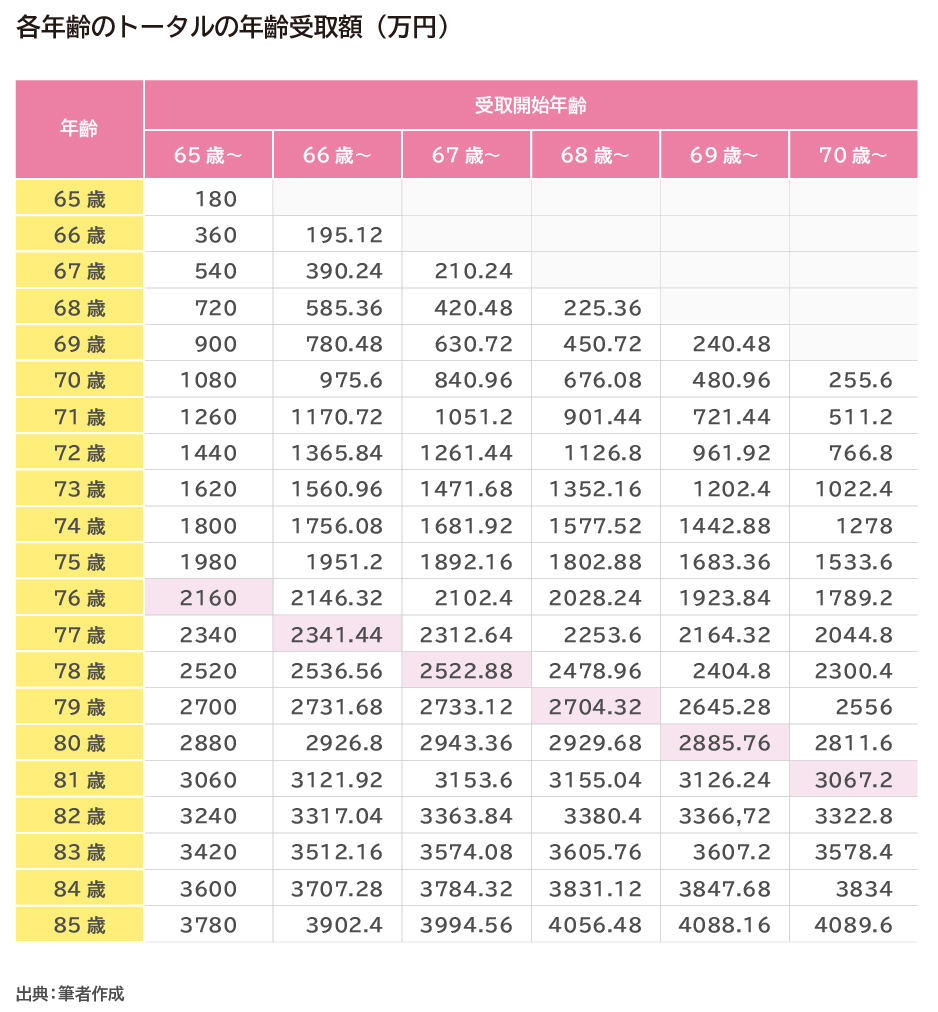
「増えるから得」の幻想を暴く|社会保険料と税金の壁が奪う手取り
「額面が84%増えるなら、使えるお金も84%増えるはずだ」――この直感的な思い込みこそが、最も危険な罠です。日本の公的年金は雑所得として課税対象となるため、額面収入が増加すれば当然ながら所得税や住民税が累進的に跳ね上がります。
それ以上に大きなインパクトをもたらすのが、社会保険料と税金の壁です。年金から天引き(特別徴収)される国民健康保険料や後期高齢者医療保険料、介護保険料は、前年の総所得金額等を基準に算定されます。年金受給額が膨らむと、公的年金等控除の枠を大きく超え、各種保険料の算定基準額が跳ね上がる構造になっています。
特に深刻な影響を及ぼすのが、75歳以上のすべての人が加入する後期高齢者医療制度自己負担割合の判定基準です。厚生労働省の規定により、窓口負担は原則「1割」ですが、年金収入+その他の合計所得が一定基準(単身世帯で年金収入等200万円以上など)を超えると「2割」、現役並み所得者(課税所得145万円以上等)に該当すると「3割」へと段階的に引き上げられます。
仮に65歳時点で年金収入200万円だった単身シニアが、75歳まで繰り下げて年収368万円(84%増)になった場合、医療費窓口負担は一気に現役並みの3割負担へと跳ね上がります。持病を抱えて通院や投薬が欠かせない高齢期において、窓口負担が2倍から3倍に膨らむ出費は、せっかく増額させた手取り年金を容赦なく侵食します。
日本経済新聞や専門誌の税理士・FP試算でも繰り返し指摘されている通り、年金繰り下げ手取りシミュレーションを行うと、額面が42%増える70歳受給時の手取り増加率は約30〜35%前後、額面が84%増える75歳受給時の手取り増加率は約55〜60%程度にとどまるケースが大半です。額面の伸びに対して、実際に口座へ振り込まれる実質的な可処分所得は大きく目減りするという厳然たる構造が存在します。
70歳75歳繰り下げ手取り比較と本当の年金繰り下げ損益分岐点
では、受給開始時期を遅らせた場合、何歳まで生きれば「元が取れる」のでしょうか。額面上の比較と、税・社会保険料を差し引いた実質手取りの比較を明確にするため、標準的なモデルケース(65歳時点の年金受給額面が月額20万円・年額240万円の元会社員)を軸に詳細な数値を整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 65歳受給開始(基準) | 額面年額:240万円 推定手取り:約206万円/年 | 増額率:0% 天引き割合:約14〜15% | 公的年金等控除の恩恵が最も大きく、税・社保の負担率は最も低く抑えられる。 |
| 70歳繰り下げ受給 | 額面年額:340.8万円(+42%) 推定手取り:約276万円/年 | 増額率:+42.0% 天引き割合:約18〜20% | 就労収入が落ちる70代前半の家計補填として現実的。手取りの伸び率は約34%増。 |
| 75歳繰り下げ受給 | 額面年額:441.6万円(+84%) 推定手取り:約330万円/年 | 増額率:+84.0% 天引き割合:約25〜28% | 医療費窓口負担が2〜3割へ跳ね上がる確率が極めて高く、手取りの伸び率は約60%弱。 |
| 額面上の損益分岐点 | 70歳受給:81歳11か月 75歳受給:86歳11か月 | 受給開始から「11年11か月」で65歳開始の累計額を逆転する計算 | 単純な足し算・引き算の計算式であり、実生活のキャッシュフローとは乖離。 |
| 手取りベースの真の損益分岐点 | 70歳受給:約83〜84歳 75歳受給:約89〜90歳前後 | 税・社保負担増により、額面分岐点より2〜3年後ろ倒しになる | 男性の平均寿命(約81歳)を考慮すると、75歳繰下げは元を取れないリスクが顕著。 |
70歳75歳繰り下げ手取り比較から明らかな通り、年金繰り下げ損益分岐点は手取りで計算すると大幅に後ろへズレ込みます。額面だけを見れば「受給開始から11年11か月(約12年)」で追いつく計算ですが、手取りベースでは70歳受給で83〜84歳、75歳受給に至っては90歳近くまで生きなければ65歳受給の累計受取額を上回ることができません。
厚生労働省の簡易生命表によると、日本人男性の平均寿命は約81歳、女性は約87歳です。男性の場合、75歳まで繰り下げてしまうと、平均寿命まで生きたとしても手取りベースでは「払い損(累計手取りでマイナス)」になる可能性が統計上極めて高いという冷厳な事実が浮かび上がります。

【実態検証】利用者の生の声と現場目線で見えたリアル|デメリットと後悔の理由
大手ネット掲示板やシニア向け資産運用コミュニティ、FP窓口の現場取材からは、制度の数字だけでは見えない利用者のリアルな肉声と後悔のパターンが浮き彫りになっています。
「70歳まで繰り下げて受給額を増やそうと貯蓄を切り崩して耐えていたが、69歳の時に胃がんが見つかった。幸い初期だったが、気力も体力も衰え、元気なうちに年金をもらって妻と海外旅行にでも行っておけばよかったと痛切に後悔した」(71歳・元メーカー勤務男性の手記)
「75歳受給を選んだが、医療費の窓口負担が3割になり、毎月の介護保険料の請求書を見て驚愕した。通帳の数字は増えたが、手元に残る実感があまりにも薄い」(76歳・無職女性の証言)
こうした年金繰り下げデメリットと後悔の理由の筆頭に挙げられるのが、「健康寿命」とのミスマッチです。日常生活に制限のない期間を示す健康寿命は、男性が約72歳、女性が約75歳とされています。70歳や75歳まで受給を待機している間は「自分の自由になるお金」が制限され、いざ受給開始した時には旅行や趣味を満喫する身体的な活力が失われているという精神的リスクは計り知れません。
さらに制度面で最も深刻な落とし穴が、繰下げ受給と加給年金の関係です。厚生年金に20年以上加入している夫が生計を維持している65歳未満の妻を持つ場合、年間約40万円の「加給年金(配偶者手当に相当)」が支給されます。しかし、厚生年金の繰下げ待機中は加給年金が1円も支給されず、さらに繰り下げても加給年金部分は一切増額されません。
例えば5歳年下の妻がいる男性が厚生年金を70歳まで繰り下げた場合、本来受け取れるはずだった5年分・約200万円の加給年金は完全に消滅(権利喪失)します。この「消えた200万円」を繰下げによる増額分で埋め合わせようとすると、損益分岐点はさらに数年延び、90歳を超えなければ元が取れなくなる計算です。加給年金の存在を知らずに厚生年金を繰り下げてしまい、後から窓口で青ざめる相談者が後を絶たないのが実情です。
繰下げ待機中の一括受給の真相と予期せぬリスク
繰り下げ待機中に「急な病気でまとまった医療費が必要になった」「生活費が枯渇した」という事態に陥った場合、一体どうなるのでしょうか。実は、待機中であっても過去の年金をさかのぼって請求する救済措置が存在します。しかし、ここにも知られざる注意点があります。
繰下げ待機中の一括受給の真相として、受給者は請求時に以下の2つの選択肢を迫られます。
選択肢A:請求時点からの繰下げ増額年金を受給する(過去分は受け取らず、増額された額を今後受給)
選択肢B:65歳時点にさかのぼり、本来の年金を一括受給する(増額率はゼロになり、過去5年分の年金をまとめて受領)
さらに、制度改正により導入された「特例的な繰下げみなし増額」の仕組みにも注目が必要です。70歳到達以後に請求する場合、請求の5年前に繰下げ請求があったものとみなして増額された年金を5年分一括受給し、翌月以降もその増額率で受給できる救済策が整えられました。
しかし、一括受給には強烈な反動が伴います。過去5年分の未払い年金を一度に受け取ると、その年の所得として一時金課税や過去年分の修正申告が生じるケースがあり、翌年度の国民健康保険料や介護保険料が一気に上限(限度額)まで跳ね上がる事例が多発しています。また、年金の受給権には「5年の消滅時効」があるため、請求手続きを放置したまま長期間が経過すると、受給権利の一部が消滅してしまう危険性も孕んでいます。
日本年金機構繰下げ請求手続きを行う際は、窓口で「今から増額受給するのか」「過去分を一括受領するのか」を慎重にシミュレーションし、一時金の受領に伴う翌年の税・社会保険料への影響を試算した上で決断しなければなりません。
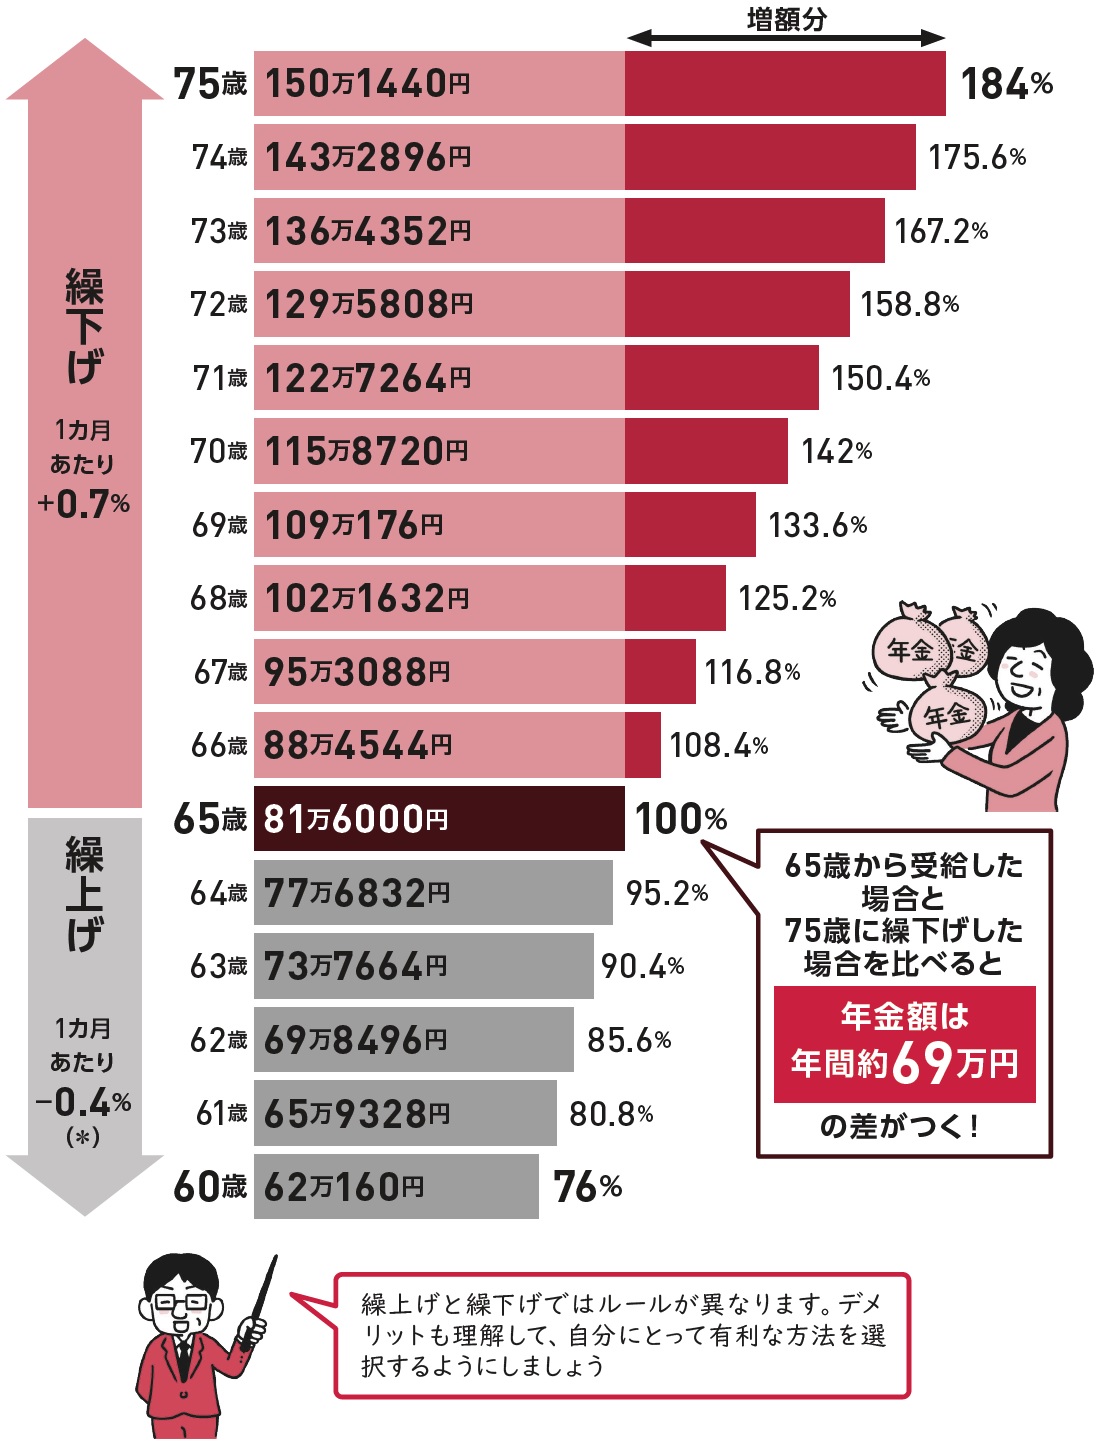
夫婦の年金繰り下げ最適解と後悔しない選択基準
ここまでのリスク要因を踏まえると、年金の受給戦略は「個人」ではなく「世帯単位」で最適化する必要があります。特にサラリーマンの夫と専業主婦またはパート勤務の妻という世帯において、夫婦の年金繰り下げ最適解はどのように導き出されるのでしょうか。
ファイナンシャルプランナーや社会保険労務士の間で最も支持されている現実的なアプローチは、「夫の厚生年金は65歳から受給し、基礎年金または妻の年金を繰り下げる」というハイブリッド型です。
夫の厚生年金を65歳から受け取ることで、前述した「加給年金(年約40万円)」を漏れなく全額受給できます。その一方で、加給年金に影響を与えない夫の「老齢基礎年金」だけを70歳まで繰り下げて増額を狙います。さらに、女性は男性に比べて平均寿命が長く、夫が先立っても基礎年金は一生涯本人の生活基盤となるため、妻の基礎年金を繰り下げておくことは長寿リスクに対する強力な保険となります。
また、万が一夫が死亡した際、妻に支給される「遺族厚生年金」の仕組みも考慮しなければなりません。夫がどれだけ厚生年金を繰り下げて増額させていたとしても、妻が受け取る遺族厚生年金には繰下げ増額率は反映されず、65歳時点の本来水準で計算されるという冷徹なルールが存在します。夫が寿命を削って厚生年金を増額させても、本人が亡くなればその努力の大部分は遺族に引き継がれません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
年金繰下げ受給は、誰にとっても正解となる万能の制度ではありません。個人の資産状況や健康状態、家族構成によって明確に適性が分かれます。
【繰下げ受給が向いている人の条件】
・65歳以降も十分な就労収入や事業収入があり、年金に頼らず生活費を賄える人
・退職金や預貯金などの金融資産が豊富で、不測の事態にも取り崩しで対応できる人
・家系的に長寿傾向があり、現在も持病がなく極めて健康状態が良好な人
・自営業やフリーランスで厚生年金がなく、国民年金(基礎年金)の底上げを図りたい人
【繰下げ受給をおすすめできない(慎重になるべき)人の条件】
・年下の配偶者がおり、厚生年金を繰り下げると「加給年金」の権利を失ってしまう人
・健康状態に不安がある、または早期にリタイアして趣味や生活を楽しみたい人
・繰下げ待機中に預貯金を極端に取り崩してしまい、精神的な不安を感じやすい人
・年金額が増えることで、後期高齢者医療費の窓口負担が2割・3割に跳ね上がる境界線上にいる人
【年金 繰り下げ 率】に関するよくある質問(FAQ)
Q1:基礎年金だけ、厚生年金だけを繰り下げることは本当に可能ですか?
A1:完全に可能です。65歳到達時に届く年金請求書において、「基礎年金のみ受給し、厚生年金は繰下げ希望」あるいは「厚生年金のみ受給し、基礎年金は繰下げ希望」のいずれかを選択できます。前述の通り、加給年金を受け取るために厚生年金だけを65歳から受給し、基礎年金のみを繰り下げる手法は実践的な選択肢として広く用いられています。
Q2:繰り下げ待機中に死亡してしまった場合、増額分はどうなりますか?
A2:増額率は一切反映されません。65歳から死亡した月までの「本来水準(増額なし)の年金」が、生計を同じくしていた遺族に対して「未支給年金」として一括で支払われます。また、前述の通り残された配偶者に支給される遺族厚生年金についても、繰下げ増額率は加算されず65歳時点の計算式が適用されます。
Q3:日本年金機構への繰下げ請求手続きはいつ、どこで行えばよいですか?
A3:繰下げ受給を希望する場合、65歳時点では年金請求書を提出せず、受給を開始したい年齢に達した時点で、年金事務所または街角の年金相談センターへ請求書を提出します。自動的に受給が始まるわけではないため、本人が手続きを行うまで支給は保留されます。請求を行わずに75歳を超えて放置すると時効の問題が生じるため注意してください。
まとめ:今後の動向と失敗しないための判断基準
「最大84%増額」という公的年金の繰下げ率は、超高齢社会を生き抜くための強力な武器であることは間違いありません。しかし、それは額面という表面的な数字に過ぎず、税金や社会保険料、医療費窓口負担の増加、そして加給年金の消失といった制度的ファクターを差し引いた「手取り」の実態を直視しなければ、思わぬ失望を味わうことになります。
年金受給の本質は、損益分岐点というギャンブルの勝ち負けではなく、「何歳まで働き、何歳からどのような生活を送りたいか」という生き方の設計そのものです。制度の数字の魔力に惑わされることなく、自身の資産、健康状態、家族構成を総合的に見つめ直した上で、納得のいく受給戦略を組み立てることが求められています。 (出典: 年金 繰り下げ 率(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
