学生向けクレジットカード最新比較2026!審査の盲点と最強の選び方
新生活のスタートや大学進学、留学や推し活、日常のオンラインショッピングなど、学生生活においてキャッシュレス決済はもはや生活インフラの基盤となりました。2022年の成年年齢引き下げ以降、18歳以上の学生であれば原則として自身の名義でクレジットカードを申し込める環境が定着していますが、「どのカードが自分に合っているのか」「審査に落ちる原因は何なのか」と悩む声は後を絶ちません。
クレジットカードは単なる決済手段にとどまらず、若年期から健全な信用情報(クレヒス)を積み上げ、手厚い学生限定特典を享受するための強力なツールです。本稿では、2026年現在の最新スペックに基づき、学生が知っておくべきカード選びの基準、審査の裏側、そしてトラブルを防ぐ安全な運用術まで、取材データをもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在、18歳以上の学生(高校生を除く)は親の同意なしで発行可能であり、学生特有の優遇ポイントや海外旅行保険の恩恵が大きい。
- 要点2:三井住友カード(NL)やJCB CARD Wなど「年会費無料×高還元率」の定番カードが圧倒的な支持を集めており、ライフスタイルに応じた使い分けが鍵。
- 要点3:審査落ちの主因は「スマホ本体代金の分割滞納」や「短期間での多重申込」。初期限度額10万〜30万円の中で規律ある利用実績を作ることが将来の信用力に直結する。
なぜ大学生は今すぐ作るべきなのか?学生がクレジットカードを持つ決定的な理由
「大学生はクレジットカードをいつから作るべきか」という疑問に対し、金融アナリストや現場のファイナンシャルプランナーが口を揃えるのは「高校を卒業した年度の3月以降、できるだけ早い段階」という答えです。その背景には、学生期間中にしか得られない構造的なメリットが存在します。
最大の理由は、学生属性という「審査上の優遇枠」を活用して信用情報(クレジットヒストリー)をゼロから育てられる点にあります。クレジットカード会社各社は、将来にわたる優良顧客の早期獲得を狙い、学生専用の申込枠を設けています。社会人のような高額な年収審査ではなく、「学生であること」自体が身元の信用として評価されるため、アルバイト収入が少ない、あるいは年収ゼロの状態であっても発行されやすい仕組みが整っています。
さらに、サブスクリプションサービスの決済、就職活動に伴う新幹線やホテルの手配、卒業旅行や短期留学での現地決済など、カードがなければ不便を強いられる場面は急増しています。特に海外渡航時におけるデポジット(ホテルの保証金)や身分証明機能、付帯する海外旅行保険の存在は、現金やデビットカードでは代替しきれない決定的な強みと言えます。

【2026年最新】学生向けおすすめクレジットカード徹底比較|年会費無料&高還元率の最強布陣
学生が選ぶべきカードの絶対条件は、「在学中・卒業後ともに年会費無料」であり「日常の利用店舗で高還元率を叩き出せること」です。2026年現在の主要カードのスペックと実質的な強みを比較検証しました。
| カード名 | 年会費 | 基本/最大還元率 | 海外旅行保険 | 編集部の見解・おすすめ対象 |
|---|---|---|---|---|
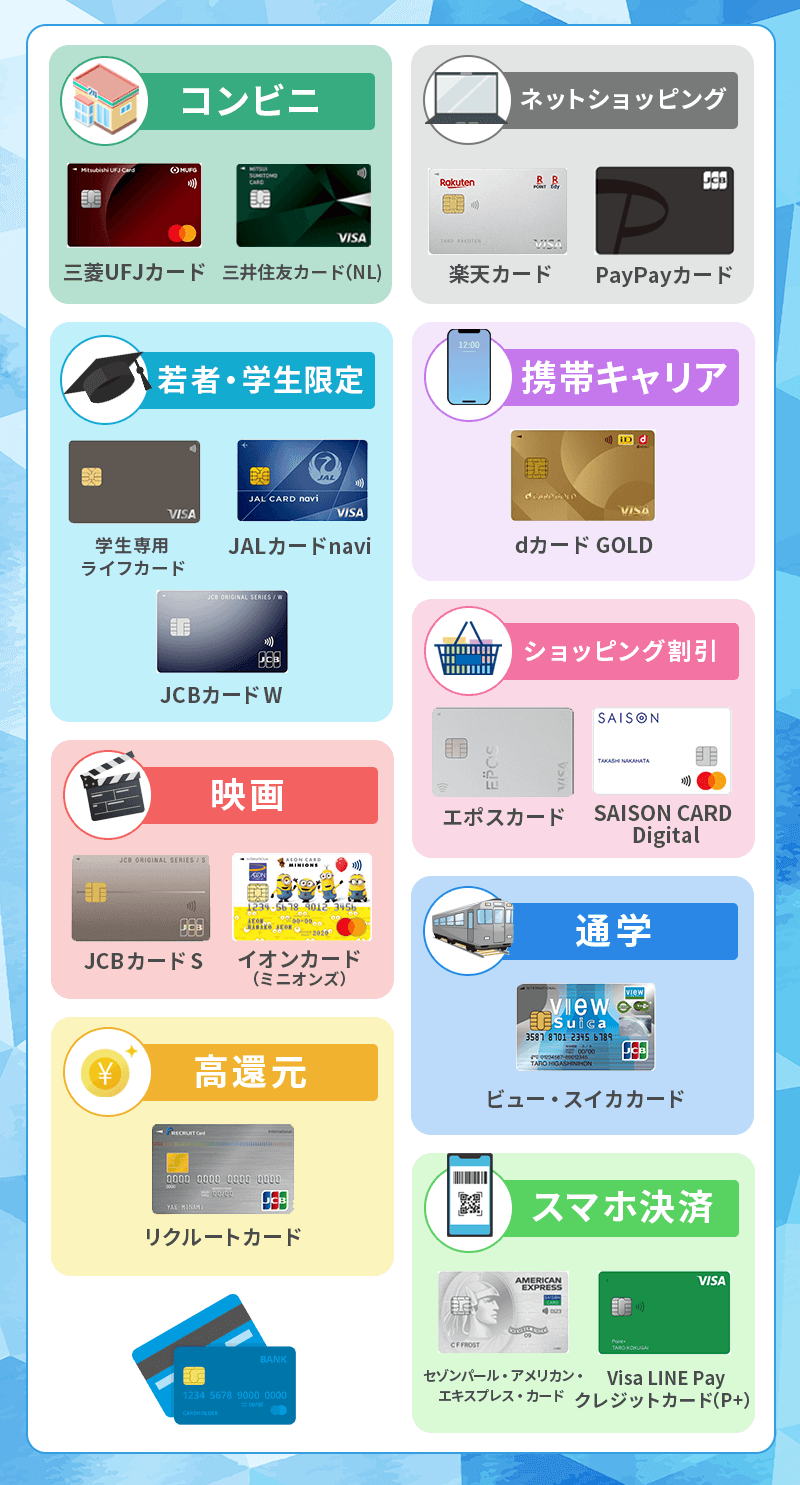
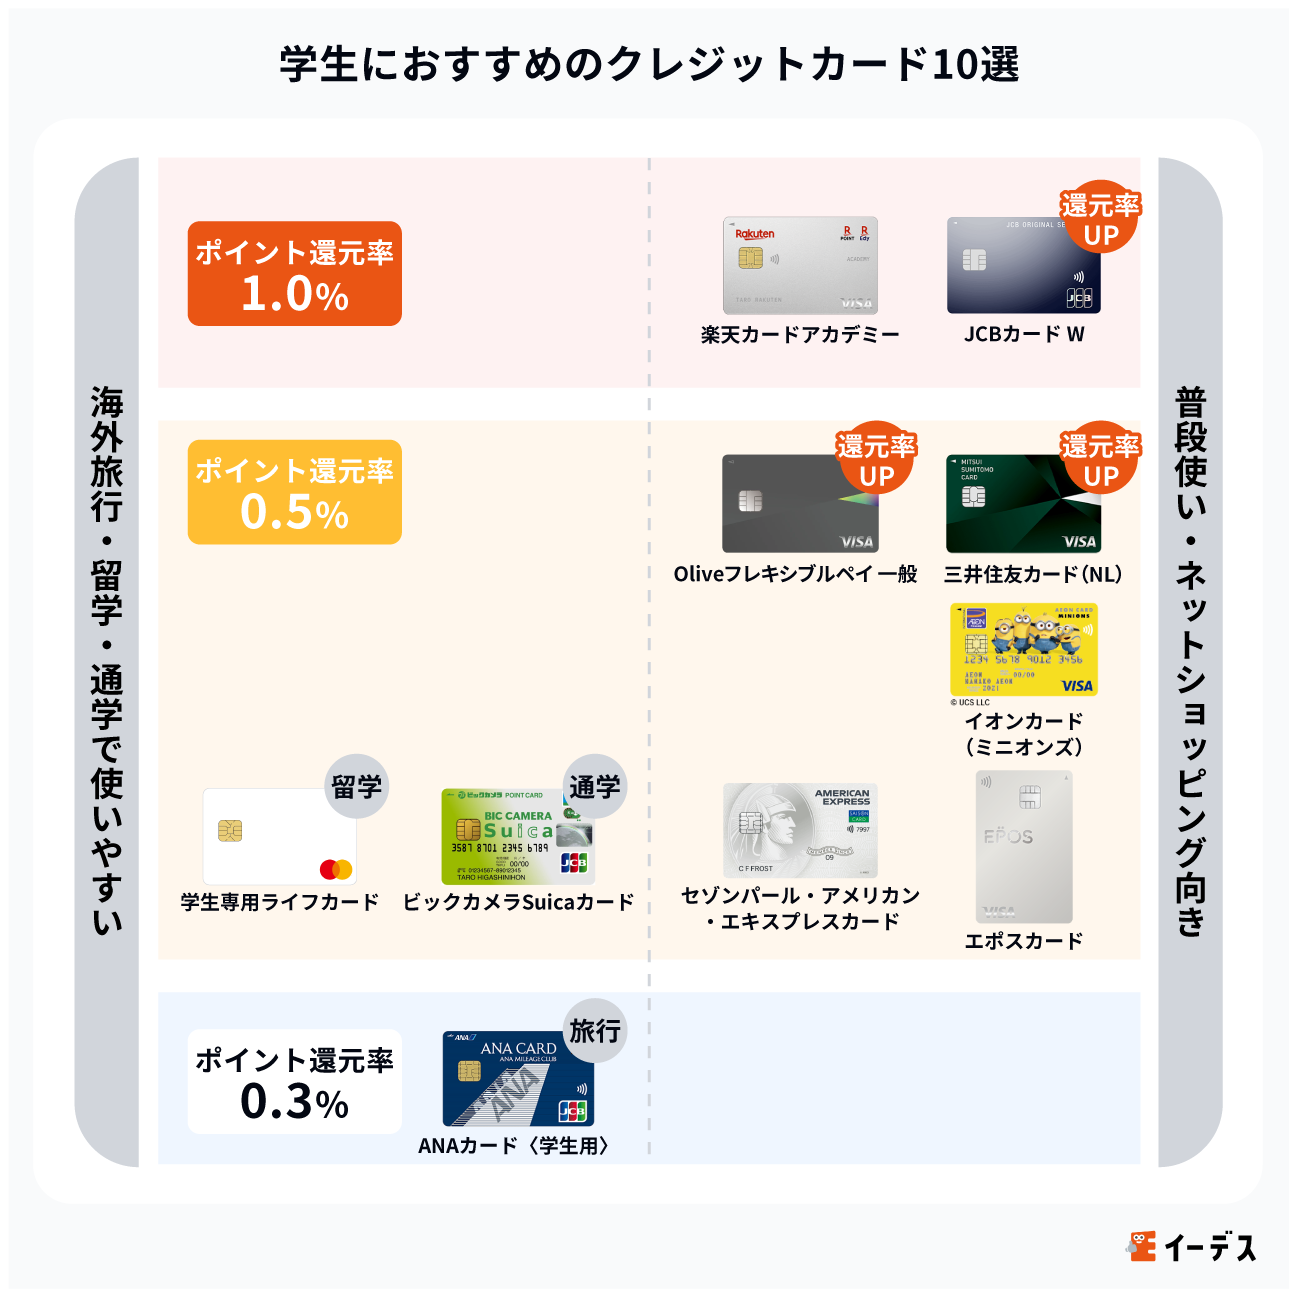
| 三井住友カード(NL) | 永年無料 | 0.5%〜最大20.0%相当 (学生ポイント加算含む) | 最高2,000万円 (利用付帯) | コンビニ・ファストフード・サブスク還元が突出。日常使い最強の筆頭候補。 |
| JCB CARD W | 永年無料 (39歳以下限定) | 1.0%〜5.5% (Amazon・スタバ優遇) | 最高2,000万円 (利用付帯) | Amazonやスターバックスのヘビーユーザー向け。どこでも1%還元で汎用性が高い。 |
| 楽天カード | 永年無料 | 1.0%〜3.0%以上 (楽天市場・街の加盟店) | 最高2,000万円 (利用付帯) | 楽天経済圏の利用者に最適。審査通過実績が豊富でポイ活初心者にも扱いやすい。 |
| エポスカード | 永年無料 | 0.5% (優待店で割引多数) | 最高3,000万円 (利用付帯) | 即日発行に対応。マルイ店舗や全国1万店以上の提携施設(カラオケ・映画等)で恩恵大。 |
| 学生専用ライフカード | 在学中無料 | 0.5%〜1.5% (誕生月3倍) | 最高2,000万円 (自動付帯) | 海外利用の3%キャッシュバック機能が強力。短期留学や海外旅行のサブカードに最適。 |
三井住友カード(NL)が提供する「学生ポイント」は、対象のサブスクリプション支払いで最大10%、携帯料金支払いで最大2%、対象QRコード決済のチャージで最大2.5%が上乗せされる圧倒的な設計です。券面にカード番号が印字されないナンバーレス仕様のため、学内やアルバイト先での盗み見リスクを防げるセキュリティ面も高評価を得ています。
一方、Amazonでの教科書購入や日用品調達が多い学生には、常に1.0%以上の還元率を誇るJCB CARD Wが適しており、マルイでの買い物や提携飲食店・アミューズメント施設での割引特典をフル活用したい層にはエポスカードが長年選ばれ続けています。
【実態検証】利用者の生の声と現場目線で見えたリアル
主要SNSやコミュニティサイト、知恵袋に寄せられた実際の学生ユーザーの声を分析すると、スペック表だけでは見えてこない現実が浮き彫りになります。
都内の私立大学に通う大学3年生(経済学部)は、次のような体験談を語っています。
「入学時に三井住友カード(NL)を作り、通学中のコンビニ利用や動画配信サービスの支払いをすべて集約しました。意識して散財したわけではないのに、1年間で1万5,000円分以上のVポイントが貯まり、教科書代の補填に充てられました。スマホのApple Payに登録しておけば財布を出す手間も一切ありません」
一方で、ネット上の評判で注意喚起されているのが「ポイントの有効期限」と「海外旅行保険の適用条件」です。かつて自動付帯が主流だった海外旅行保険は、多くのカードで「ツアー代金や渡航先への交通費を事前にカード決済すること」を条件とする利用付帯へとシフトしています。これを知らずに現地で事故に遭い、保険金が請求できなかったというトラブル事例が散見されるため、利用規約の事前確認は欠かせません。
審査に落ちる意外な盲点|「親の同意」の真実と信用情報の落とし穴
「収入のない学生なのに審査に落ちてしまった」「親に連絡がいくのか心配だ」という声は非常に多く寄せられます。審査落ちの背景には、学生本人が自覚していない意外な原因が存在します。
第一の落とし穴は、「スマートフォンの分割購入代金(割賦)の未納・延滞」です。携帯電話の本体代金を月々の通信料と一緒に分割で支払っている場合、これは立派なクレジット契約に該当します。通信料金の引き落とし口座に残高がなく、支払いが1〜2ヶ月遅れただけでも、指定信用情報機関(CICなど)に「延滞情報」が記録されます。クレジットカードの審査ではこの信用情報が照会されるため、バイト収入の有無にかかわらず即座に審査落ちの原因となります。
第二の原因は、審査落ちを恐れて短期間に何社ものカードへ同時に申し込む「申し込みブラック」状態です。申込履歴は信用情報機関に6ヶ月間記録されるため、一度に3社以上申し込むと「資金繰りに困窮している」と機械的に判断され、自動的に審査を弾かれるリスクが高まります。
なお、2022年の法改正により18歳・19歳は法律上の成年となったため、親の同意書は原則として不要です。ただし、カード会社によっては申込確認や不正防止の観点から、自宅や実家へ電話確認を行うケースがあります。また、利用限度額に関しては割賦販売法の規定に基づき、支払可能見込額の調査が免除される「10万円〜30万円」の低めの枠が設定されるのが一般的です。これは過度な借入から若年層を保護するためのセーフティネットとして機能しています。
一般に知られていない盲点とネットの誤解
ネット上の情報には、古い知識に基づく誤解が数多く残されています。トラブルを未然に防ぐため、以下の3つの誤解を正しておく必要があります。
誤解①:「親に内緒で作ると絶対にバレる」
実家暮らしの場合、カード本体の郵送物が届くことで家族に知られる可能性はありますが、一人暮らしでWeb明細(ペーパーレス)を選択し、郵送物を店舗受け取りに指定すれば、親に通知が届くことはありません。ただし、支払いを長期間滞納した場合は実家へ督促状が送付されるケースがあるため、厳格な口座残高管理が前提です。
誤解②:「学生証だけで審査が通る」
学生証は学生であることの証明にはなりますが、多くのカード会社において単体では公的な本人確認書類として認められません。マイナンバーカード、運転免許証、在留カードなどの顔写真付き公的身分証明書が必須となります。
誤解③:「リボ払いに設定するとポイントがもらえてお得」
入会キャンペーン等で「リボ払い設定で数千ポイント進呈」といったプロモーションが見受けられますが、学生が最も警戒すべきトラップです。リボ払いは年利15.0%前後の高額な手数料が発生し、返済が長期化して元金が減らない多重債務構造に陥る危険を孕んでいます。初期設定でリボ払いが自動設定(自動リボ)になっていないか、必ず申込画面で確認しなければなりません。
【プロの結論】経済的自立と心理的境界線|選ぶべき人と慎重になるべき人の基準
金融リテラシーの観点から見れば、クレジットカードの所持は「親の庇護からの精神的・経済的な自立」を試す試金石です。家族社会学や行動経済学の研究が示すように、金銭の管理能力は適切な境界線(バウンダリー)の自覚から生まれます。限度額という枠組みの中で計画的に支出をコントロールする経験は、社会人になる前の極めて有益なトレーニングとなります。
しかし、万人にクレジットカードが推奨できるわけではありません。自身の消費傾向を客観的に見極め、適切な選択を下すことが肝要です。
【今すぐカードを作るべき人】
- 毎月の家計簿アプリや銀行口座残高をスマホで定期的に確認する習慣がある人
- サブスク、オンライン購入、キャッシュレス決済の頻度が高い人
- 留学、旅行、就職活動など将来を見据えて信用実績を作りたい人
【カード作成に慎重になるべき人(デビットカード推奨)】
- 手元にある現金の感覚がないと、限度額いっぱいまで使い切ってしまう傾向がある人
- 銀行口座の残高不足を頻繁に起こし、支払期日の管理に自信がない人
- リボ払いやキャッシングの仕組み・金利計算を理解できていない人
自己管理に不安がある場合は、決済と同時に銀行口座から即時引き落とされる「デビットカード」や、事前チャージ式の「プリペイドカード」から利用を始め、金銭管理の感覚を養ってからクレジットカードへ移行するのが賢明な判断です。
【クレジット カード 学生】に関するよくある質問(FAQ)
Q1:アルバイトをしておらず年収が0円の大学生でも審査に通りますか?
A1:通る可能性は十分にあります。学生向けカードの審査では、本人の収入よりも「学生という身分」や「世帯全体の信用」が重視されます。申込フォームの職業欄で「学生」を正しく選択し、年収欄は無理に水増しせず「0万円」と正直に申告してください。
Q2:18歳の高校生ですが、卒業前(1月〜3月)に申し込むことはできますか?
A2:一般的なクレジットカードは「高校生を除く18歳以上」が対象となっているため、高校在学中は申し込めません。ただし、卒業年の3月1日以降であれば、進学先が決まっている高校生を対象に受付を開始するカード(三井住友カードや楽天カードなど)が増えています。各社の公式案内を確認してください。
Q3:卒業旅行でヨーロッパやアメリカへ行く場合、何枚持参すべきですか?
A3:異なる国際ブランド(VisaとMastercardなど)で最低2枚の持参を強く推奨します。海外では端末の相性や不正利用検知システムによる一時停止、磁気不良、盗難・紛失のリスクが常に伴うため、1枚のみでの渡航は極めて危険です。
Q4:学生時代に作ったカードは、大学を卒業したらどうなりますか?
A4:原則として解約されることはなく、自動的に社会人向けの一般カードへ切り替わるか、そのまま継続利用できます。ただし、三井住友カードの「学生ポイント」や学生専用ライフカードの「キャッシュバック特典」など、学生限定の優遇プログラムは卒業とともに終了します。
まとめ:キャッシュレス時代を生き抜く賢いカード選びと次の一歩
2026年の学生生活において、クレジットカードは日々の消費を効率化し、将来の信用資産を築くための必須アイテムです。年会費無料で高還元な三井住友カード(NL)やJCB CARD W、楽天カードなどを軸にしつつ、自身のライフスタイルに合致した1枚を選び出すことが肝要です。
一方で、カード利用の本質は「借金」であるという原則を忘れてはなりません。分割払いやリボ払いを安易に利用せず、常に「翌月一括払い」を徹底すること。このシンプルな規律を守り続けることこそが、将来の住宅ローンや各種信用取引を有利に進める確固たる基盤となります。正しい知識とリスク管理を身につけ、スマートなキャッシュレス生活の第一歩を踏み出してください。 (出典: クレジット カード 学生(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
