大学4年間の学費総額はいくら?国公立と私立の格差&最新値上げ実態
大学進学を控える受験生やその保護者にとって、避けて通れない最大の関門が「4年間で一体いくら必要なのか」という教育費の現実です。折しも東京大学をはじめとする国立大学の授業料引き上げの動きが波紋を広げ、私立大学でも物価高に伴う学費改定が相次いでいます。さらに政府による多子世帯の大学無償化施策がスタートしたものの、その所得制限や対象要件を巡って現場では困惑と安堵が交錯しています。
教育費のリアルは、単なる「授業料×4年」の掛け算では決して見えてきません。受験料や入学金納付時期の重複による出費、一人暮らしに伴う生活費、教科書・実習費の高騰など、想定外の出費が家計を直撃します。報道の現場で蓄積された取材データと最新の統計をもとに、2026年現在の大学学費の内訳、国公立と私立の決定的な格差、そして学費クライシスを生き抜く実践的な救済策までを余すところなく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:大学4年間の学費総額は国公立で約242万円、私立文系で約410万円、私立理系で約560万円と顕著な開きがあり、医歯薬系では数千万円規模に達する。
- 要点2:東京大学などの授業料値上げを端緒に、物価高と国の交付金削減を背景とした学費引き上げドミノが全国の高等教育機関で本格化している。
- 要点3:学費以上に重い「一人暮らし生活費(4年間で約500万〜600万円)」や併願校の入学金捨て金リスクを計算に入れた現実的なマネープランが必須。
【徹底比較】大学4年間の学費総額はいくら?国公立・私立文理の決定的な格差
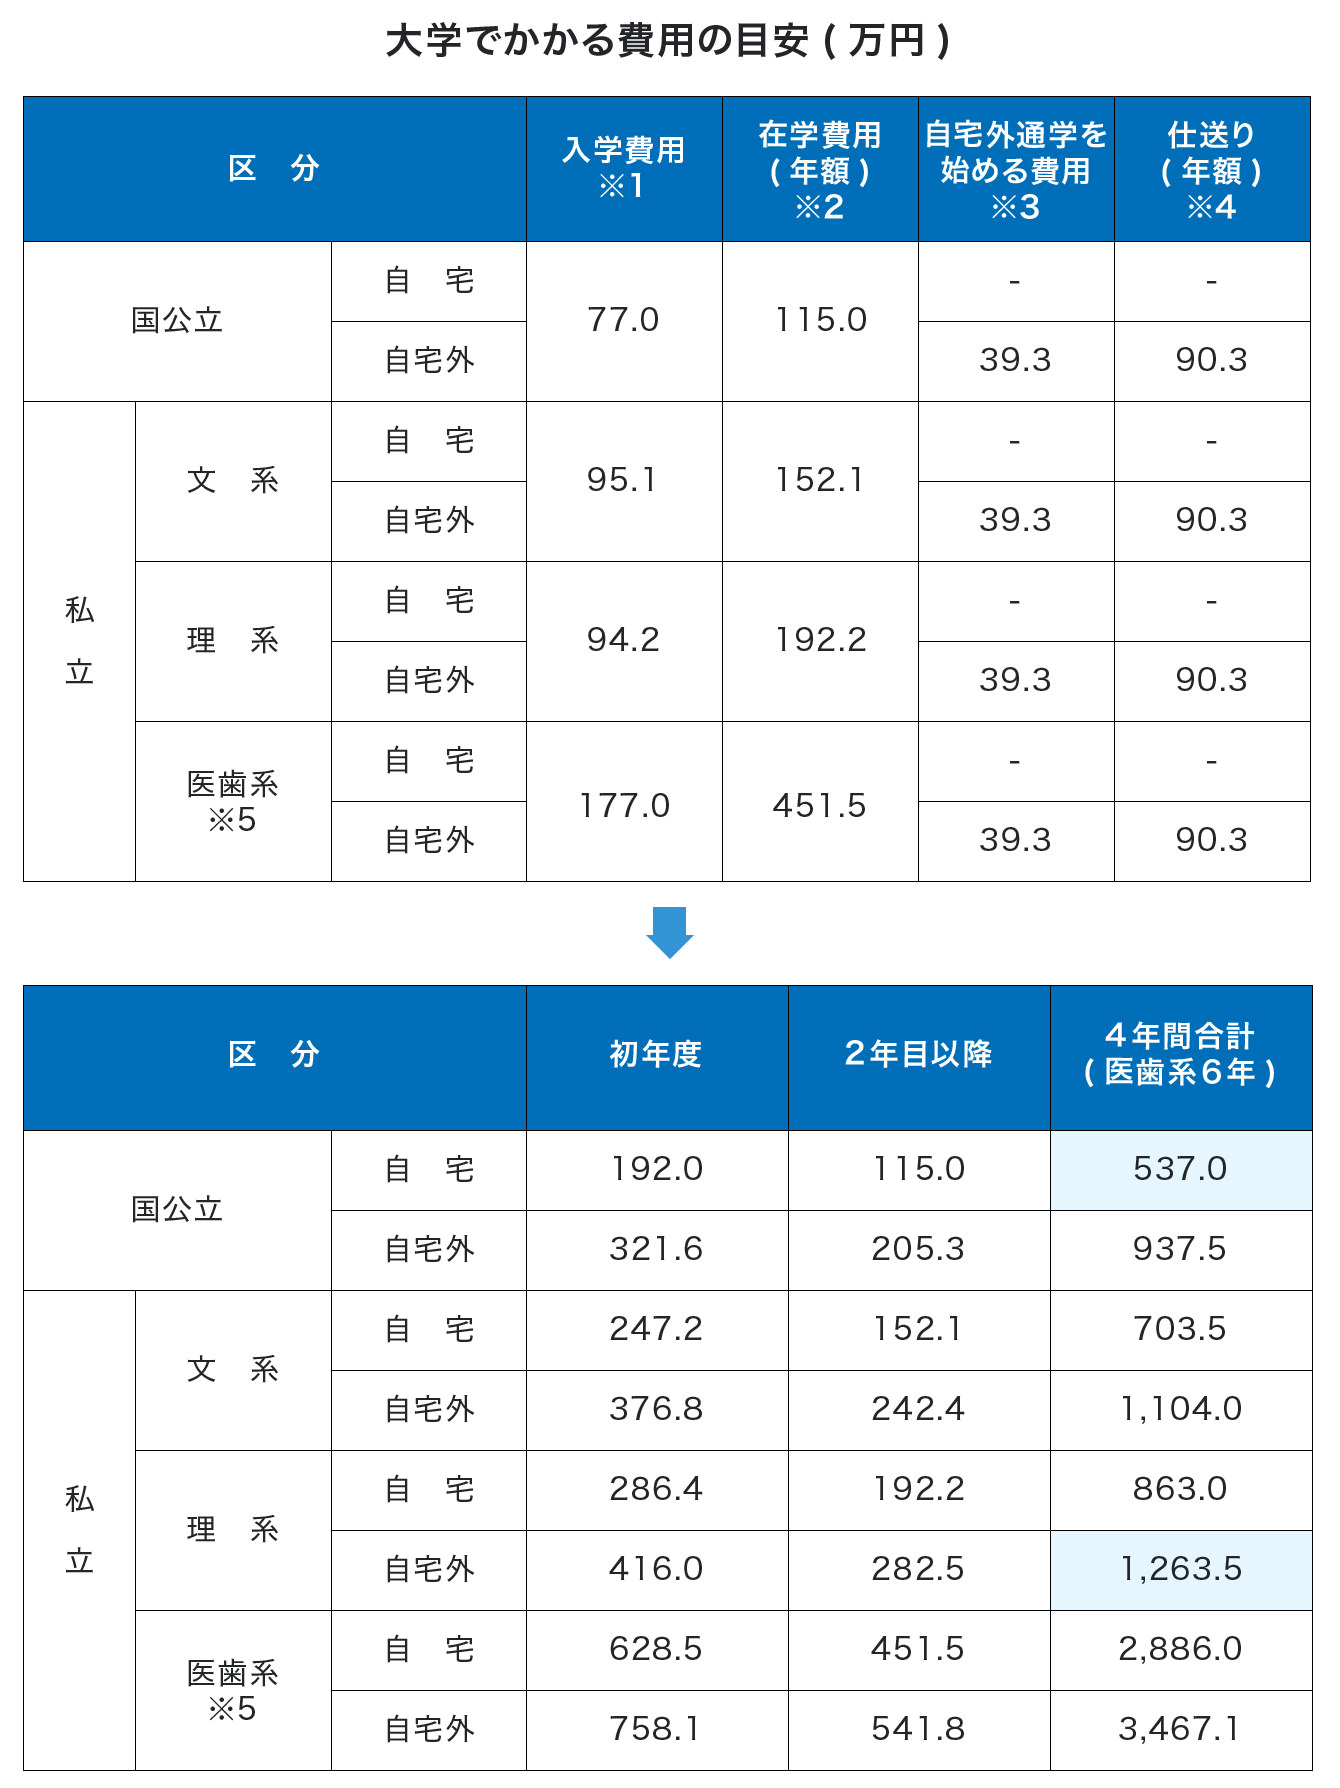
進路選択において最初に直面するのが、大学の設置形態と学部系統による圧倒的な学費格差です。文部科学省の調査データおよび各大学の募集要項を精査すると、4年間の学費総額には明確な序列が存在します。標準的な国公立大学の場合、標準額として設定されている入学料28万2,000円、年額授業料53万5,800円を合算した国公立大学学費4年間の総額は約242万5,200円となります。
一方で私立大学に目を向けると、数字の桁は一気に跳ね上がります。文部科学省の「私立大学等入学者に係る初年度学生納付金平均額」などの推移を検証すると、私立大学文系学費総額は入学金、4年間の授業料、施設設備費を合算して約410万〜430万円が相場です。さらに実験や専門機材、実習費が上乗せされる私立大学理系学費4年間では約550万〜590万円に達し、文系との間に150万円以上の開きが生じます。
| 設置区分・学部系統 | 初年度納付金(相場) | 4年間(6年間)学費総額 | 編集部の見解・留意点 |
|---|---|---|---|
| 国立大学(標準額) | 約81万7,800円 | 約242万5,200円 | 文理問わず一律だが、東京大学など一部で上限20%引き上げが進行中。 |
| 公立大学(地域内) | 約70万〜80万円 | 約230万〜250万円 | 地元出身者は入学金が優遇されるが、地域外からの進学者は国立より高くなる場合あり。 |
| 私立大学(文系) | 約115万〜125万円 | 約410万〜430万円 | 施設費や後援会費が毎年加算される。都心部有名私大を中心に上昇基調。 |
| 私立大学(理系) | 約155万〜170万円 | 約550万〜590万円 | 実験実習費が年10万〜20万円単位で加算。大学院進学(+2年約200万円)も視野に。 |
| 私立大学(医科系・6年) | 約350万〜900万円 | 約2,000万〜4,700万円 | 大学間の格差が極大。最安水準(約1,850万円)から最高水準まで約3,000万円の差。 |
学費の極北として知られる医学部事情にも触れておく必要があります。医学部6年間学費ランキングにおいて、国公立大学であれば医学部であっても6年間で約350万円(標準額の場合)に収まりますが、私立医学部は別次元です。国際医療福祉大学(約1,850万円)や順天堂大学(約2,080万円)のように2,000万円前後に抑えている大学がある一方、川崎医科大学のように6年間の総納付金が4,700万円を超える大学まで存在します。教育格差がそのまま進路選択の物理的制約になる現実が、この数値からも見て取れます。

【2026年最新動向】国立大学の学費値上げラッシュ|その背景と構造的要因
「国公立なら学費は安く抑えられる」という長年の常識が、急速に揺らいでいます。日本の最高学府である東京大学が授業料を従来の53万5,800円から上限規定いっぱいの約64万2,960円へと引き上げる方針を明確にし、東京科学大学(旧・東京工業大学と東京医科歯科大学が統合)など有力国立大がこれに続きました。この国立大学学費値上げ理由の深層には、単なる物価高にとどまらない根深い構造問題が横たわっています。
公式発表資料および文科省の財務統計を紐解くと、最大の原因は国から各国立大学へ配分される運営費交付金の継続的な削減です。大学法人化以降、国からの基盤的経費が削られ続けた結果、近年の急激なインフレ、光熱費の高騰、世界的な先端研究機器の価格上昇、さらには国際競争力を維持するための外国人教員採用コストを自己資金で賄うことが限界に達しました。学長会見や大学関係者の証言でも「研究環境の維持と学生への奨学金拡充を両立するためには、受益者負担としての授業料改定を選ばざるを得ない」という苦渋の決断が語られています。
この動きは地方国立大学にも波及しており、2026年最新教育費動向における最大の地殻変動となっています。国公立であっても4年間で300万円近い授業料負担を強いられる時代が現実のものとなりつつあり、「公立・国立=家計に優しい」という単純な構図は完全に過去のものになりつつあります。
見落とし厳禁!「学費以外」に消える莫大なコストと入学金トラップの真実
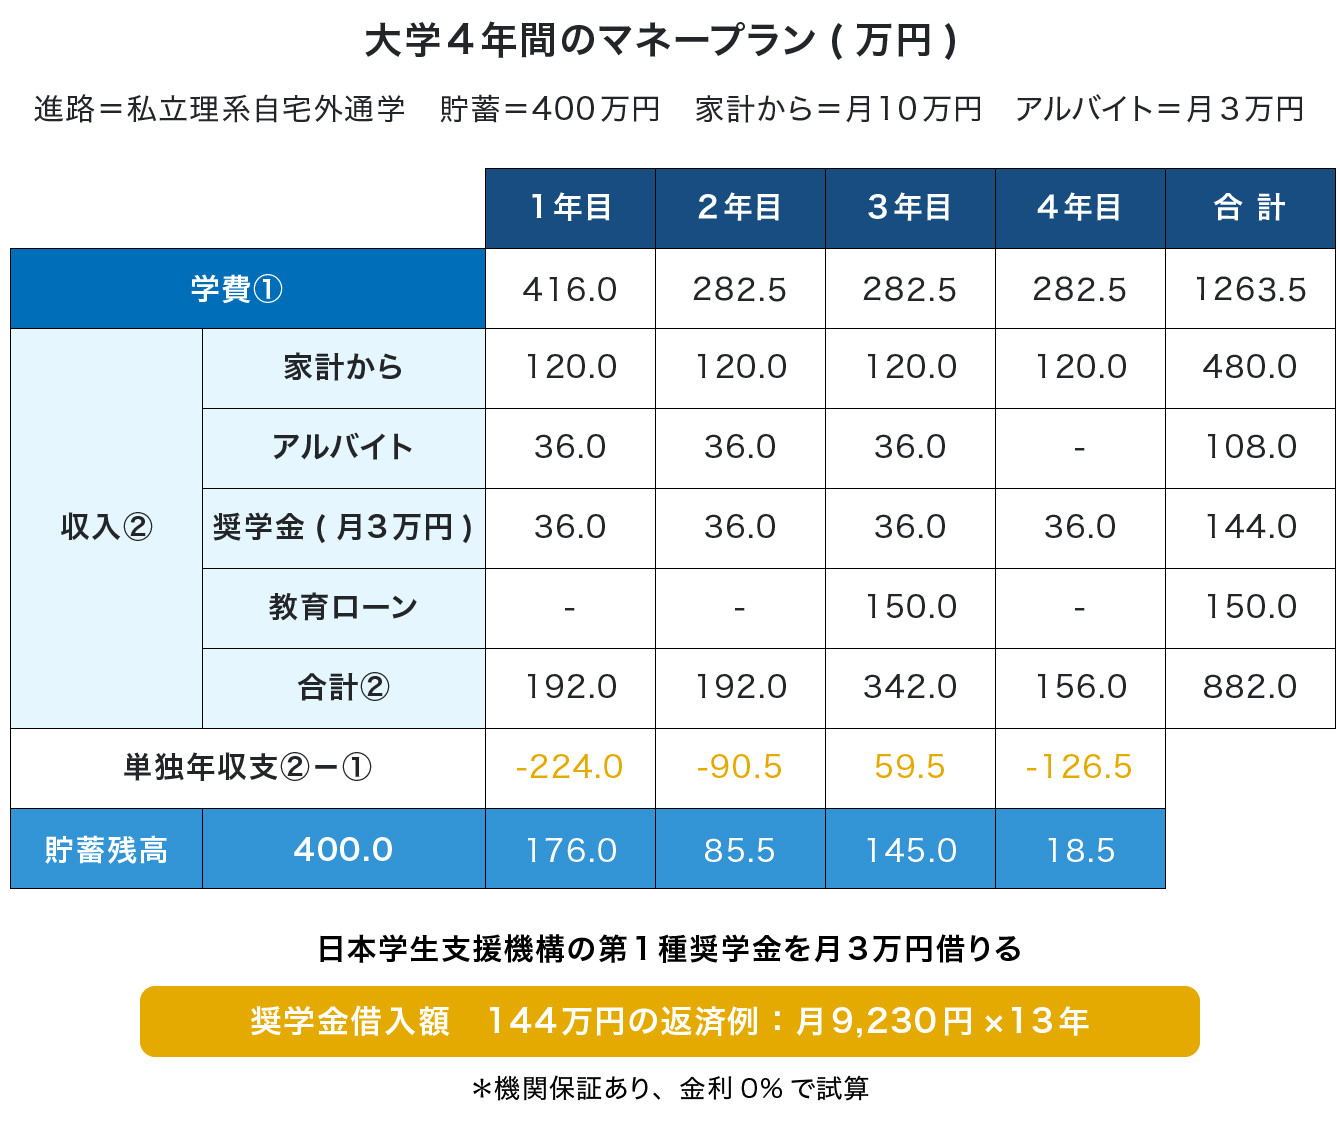
受験家庭が資金ショートを起こす典型的なパターンは、学費の「周辺経費」を過小評価してしまうことにあります。その筆頭が、自宅外通学に伴う生活費です。日本学生支援機構(JASSO)の学生生活調査データを分析すると、大学生活費一人暮らし平均は住居費・食費・光熱水費を含めて月額約10万〜12万円、年間で約130万〜150万円に達します。
つまり、4年間の生活費だけで約520万〜600万円が確実に消えていく計算になります。仮に学費が年間54万円の国立大学に合格したとしても、一人暮らしをさせた場合の4年間の総出費は「学費約242万円+生活費約550万円=約800万円」となります。これは、自宅から私立文系大学(学費総額約420万円)に通うケースを遥かに上回る金額です。「地方から都心の国立へ」あるいは「都市部から地方の国公立へ」進学させる際は、学費の安さに惑わされず総コストで比較しなければなりません。
さらに見過ごせないのが、合格発表ラッシュ期に発生する大学入学金納付時期の重複問題です。入試日程の都合上、第1志望の国公立大学や上位私大の合格発表日よりも前に、併願校(いわゆる滑り止め校)の入学金振込期日が設定されているケースが大半を占めます。
入学金(1校あたり20万〜30万円)は原則として延納や返還が認められず、進学しない大学に納めたお金はそのまま「キープ代」として消滅します。3校から4校の私立大を併願して合格を確保した場合、入学もしない大学に対して50万〜80万円の入学金が消えることも珍しくありません。この「見えない初期費用」を受験期のキャッシュフローとして確保しておかなければ、いざ合格を勝ち取っても手元の現金が底をつくという悲劇に見舞われることになります。
【実態検証】「学費が払えない」リアルな現場の悲鳴と救済制度の落とし穴
ネット上の掲示板やSNS、当事者の手記には、教育費に追い詰められる家庭の切実な声が溢れています。「共働きで世帯年収800万円あるが、子ども2人が私大理系に進学して毎月の収支が完全に赤字転落した」「国立なら大丈夫と言われていたのに、一人暮らしの仕送りで親の老後貯蓄を取り崩している」といった告白は氷山の一角に過ぎません。
もし万が一、在学中に家計が急変して学費払えない場合の救済制度を頼る場合、初動のスピードが命運を分けます。各大学の学生課では以下のようなセーフティネットが用意されています。
- 納付猶予・分納制度:学期ごとの一括納付が困難な場合、数ヶ月の納付期日延長や月割り・分割納付を認める制度。申請期限が厳格であるため、滞納する前に申し出る必要がある。
- 大学独自の緊急減免:主たる家計支持者の失職、倒産、死亡、または自然災害の被災に際し、授業料の全額または半額を免除する措置。
- 緊急・応急採用奨学金:家計急変事由が生じた際に随時申し込めるJASSOの貸与型奨学金。
一方で、政府が鳴り物入りで打ち出した高等教育の修学支援新制度(大学無償化)にも警戒すべき「制度の歪み」が存在します。現在の大学無償化対象年収は、住民税非課税世帯およびそれに準ずる年収約380万円未満の世帯を対象としてきましたが、多子世帯(扶養する子どもが3人以上いる世帯)に対する授業料等減免の大幅拡充が進められています。
しかし、ここに制度の落とし穴があります。支援を受けられるのは「3人以上の子どもを同時に扶養している期間」に限られる点です。第1子が大学を卒業して就職し、親の扶養から外れた瞬間、下の子どもたちは「2人扶養」となり、多子世帯枠の支援対象から一気に除外されるリスクがあります。「3人とも大学無償化されるはず」と思い込んで進学資金を準備しないままでは、第2子・第3子の在学途中で突然満額の学費請求を突きつけられる事態に陥りかねません。
また、日本学生支援機構(JASSO)の貸与型奨学金を利用する場合、気になるのが奨学金返済免除条件の実態です。大学院生を対象とした「特に優れた業績による返済免除」のほか、近年は教職に就いた場合の返還免除制度の復活・拡充や、地方自治体・特定企業による「奨学金返還支援(代理返還)制度」が急速に広がっています。借入を行う段階から、将来免除や肩代わりを受けられるルートが存在するかどうかを精査しておくことが、将来の「奨学金破産」を防ぐ重要な防壁となります。
【4年間費用シミュレーション】進路別パターンで見る資金計画の現実
進路や通学形態によって、家計が引き受ける最終的なキャッシュアウトはどう変化するのか。代表的な4つのシナリオで大学4年間費用シミュレーションを実施しました(受験料、滑り止め入学金、4年間の学費、教材費、一人暮らし生活費または自宅生実費を含むリアルな概算値です)。
パターンA:地方国公立大学へ進学(一人暮らし)
- 受験・初期費用(受験料+入学金+敷金礼金・家財):約100万円
- 4年間の学費総額:約243万円(値上げ校は約285万円)
- 4年間の生活費(仕送り・家賃月11万円):約528万円
- 総支出概算:約871万〜913万円
パターンB:都市部私立大学文系へ進学(自宅通学)
- 受験・初期費用(複数校受験料+併願先確保+入学金):約75万円
- 4年間の学費総額(文系平均):約420万円
- 4年間の自宅生諸経費(通学定期・小遣い・教材月4万円):約192万円
- 総支出概算:約687万円
パターンC:都市部私立大学理系へ進学(一人暮らし)
- 受験・初期費用(受験料+併願先確保+敷金礼金等):約120万円
- 4年間の学費総額(理系平均+実習費):約580万円
- 4年間の生活費(月12万円):約576万円
- 総支出概算:約1,276万円
パターンD:私立大学医学部へ進学(自宅通学・中堅校)
- 受験・初期費用:約150万円
- 6年間の学費総額(中堅私大医平均):約3,300万円
- 6年間の実習費・教材費・諸会費:約250万円
- 総支出概算:約3,700万円超
シミュレーションから明らかなように、私立理系の一人暮らしは国公立自宅通学の約3倍、1,200万円を超える資金が動きます。高校生自身が「どの進路を選ぶか」は、数千万円規模の資産運用を決断するのと同等の重みを持っていることがわかります。
一般に知られていない盲点とネットの誤解|教育費を巡る俗説を斬る
ネット上の情報空間には、実態と乖離した教育費の俗説が散見されます。正しい意思決定を下すために、代表的な誤解を解剖します。
誤解1:「子どもがアルバイトすれば一人暮らしの生活費は賄える」
これは昭和・平成初期の経済環境を引きずった危険な思い込みです。現在の大学はシラバスの厳格化やアクティブラーニング、課題提出の電子化が進み、学業に割くべき時間が大幅に増加しています。特に理系学部や医療系学部では平日夕方まで実験・実習が詰まっており、月10万円以上の生活費をアルバイトだけで稼ごうとすれば即座に留年リスクへと直結します。留年すれば1年分の学費と生活費(150万〜250万円)が追加で発生し、本末転倒の事態を招きます。
誤解2:「国の授業料無償化を使えば私立大学も実質タダになる」
修学支援新制度における私立大学の授業料減免には上限が設けられています。私立大学の授業料減免上限額は年間約70万円程度(世帯区分による)であり、実際の私立大学授業料(年額90万〜130万円)や施設設備費(年額20万〜40万円)との差額は自己負担となります。さらに給付型奨学金を受給できたとしても、一人暮らしの家賃高騰分を完全にカバーすることは困難です。「無償化だから持ち出しゼロ」という甘い見通しは禁物です。
【プロの結論】教育経済学と家族関係から導く失敗しない進路選択の基準
長年、教育と家計の現場を取材してきた取材班が辿り着いた結論は、「教育投資の限界点を見極めない愛は、時に家族を破滅させる」というシビアな現実です。家族社会学では、子どもの教育達成を自己の存在意義と同一視する親の心理を「過剰同化」や「教育的共依存」として分析します。「子どもの夢のためなら親がどれだけ借金をしても構わない」という献身は美談に聞こえますが、教育ローンの過密な借り入れは、親自身の老後資金破綻という形で最終的に子どもへ介護や経済的支援の重荷を背負わせることになります。
健全な親子関係を保ち、破綻しない進学を実現するためには、明確な心理的バウンダリー(境界線)と現実的なマネープランに基づいた進路判断基準が必要です。
進路を選択して良い家庭・受忍できる条件
- 私立理系・一人暮らしを選んで良いケース:学資保険や事前の預貯金で学費総額の7割(約800万円以上)がすでに確保されており、親の退職金や老後資金に手をつけずに完走できる見込みがある場合。または本人が将来の投資対効果(就職先や業界の給与水準)を理解し、納得の上で貸与奨学金と自身の努力を組み合わせられる場合。
- 高額な専門進路(医歯薬・芸術系)を選んで良いケース:親族からの教育資金贈与非課税信託などを活用できる盤石なバックボーンがある、もしくは特待生枠など返還不要の大型学費減免を自力で勝ち取れる実力がある場合。
慎重に立ち止まり、進路の再考を検討すべき条件
- 絶対に見直すべき危険なケース:教育ローンの借り入れ上限枠いっぱいで4年間の学費を賄おうとしている状態。または「子どもが可哀想だから」と親の老後貯蓄をすべて吐き出し、進学後に親自身の年金生活が立ち行かなくなることが明白な場合。
- 推奨される代替ルート:自宅から通える国公立大・私立文系への志望変更、通信制大学と通学制の併用、公立短大からの3年次編入、あるいは防衛大学校や気象大学校など「給与が支給される省庁大学校」への挑戦を視野に入れることが、家族全員を守る賢明な選択となります。
【大学 4 年間 学費】に関するよくある質問(FAQ)
Q1:国立大学の授業料引き上げは、今後も全国の地方大学に波及しますか?
A1:その可能性は極めて高いと考えられます。国の運営費交付金削減と光熱費・物価高の構造は全国共通の課題です。東京大学や東京科学大学の先行事例を受け、地方の中堅・大規模国立大学でも設備投資や教育環境改善を理由にした学費改定(現行標準額の最大20%上限まで)を検討する動きが水面下で加速しています。受験校の最新アナウンスには常に注意が必要です。
Q2:多子世帯の大学無償化は、長男が就職して扶養を抜けると次男・三男はどうなりますか?
A2:原則として、親が扶養する子どもが2人になった時点で多子世帯の優遇要件から外れます。この場合、通常の所得基準(年収約380万円未満等の世帯制限)による判定へ戻るため、世帯年収によっては支援が全額打ち切り、もしくは大幅に減額されます。兄弟姉妹の年齢差を考慮した中長期的な資金計画を立てておかないと、下の子の学費負担が突然激増するリスクがあります。
Q3:併願校の入学金納付締め切りを、本命校の合格発表まで待ってもらう裏技はありますか?
A3:原則として個別の期日延長は認められません。ただし一部の私立大学では、共通テスト利用入試や特定方式において「国公立大学合格発表日まで手続金納付を延納可能」とする制度を導入している大学があります。募集要項の「入学手続」欄を精査し、延納制度が用意されている方式を優先的に併願スケジュールへ組み込むことで、数十万円規模の無駄な出費を回避できます。
まとめ:今後の動向と失敗しないための判断基準
2026年現在の大学進学を取り巻く環境は、かつてない学費高騰の波と、制度の複雑化が同時に押し寄せる過酷な局面を迎えています。国公立の安全神話は崩壊し、私立大学は文理を問わず家計への要求額を吊り上げています。このような時代において最も重要なのは、見栄や漠然とした希望に流されることなく、冷徹なまでの「総額シミュレーション」を行う姿勢です。
4年間の授業料だけでなく、生活費、入学金の捨て金リスク、兄弟姉妹の扶養期間、そして卒業後の奨学金返済プランまでを机上に並べ、家族全員がオープンに話し合うことが不可欠です。教育は未来を拓く尊い投資であると同時に、家計にとっては最大の金融取引でもあります。制度の正確な知識を武器にし、子どもと家庭の双方が笑顔で次の一歩を踏み出せる進路選択を勝ち取ってください。 (出典: 大学 4 年間 学費(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
