公務員の住宅事情2026|官舎廃止の真相と手当・ローンのリアル
かつて「格安の官舎に住み、手厚い手当を受けながらマイホームを手に入れる」と羨望の眼差しを向けられた公務員の住まい事情が、今まさに根底から覆りつつあります。財務省主導による宿舎の大規模削減と使用料(家賃)の見直し、民間賃貸を対象とした住宅手当の支給要件、そして金利ある世界へと突入した住宅ローン市場など、公務員を取り巻く住環境はかつてない転換点を迎えています。
「公務員宿舎は本当にボロいのか」「手当の上限や持ち家手当の廃止はどう影響しているのか」「住宅ローン審査で本当に優遇されるのか」といった疑問や巷の噂について、関係省庁の公開資料、金融機関の審査基準、そして現場の現役職員たちの証言をもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:財務省の国家公務員宿舎削減計画により全体の約25%超が廃止され、使用料の値上げと老朽化による「住環境格差」が顕著になっている。
- 要点2:住宅手当の上限(月額最大2万8,000円)は賃貸のみに限定され、持ち家への手当は全廃。民間賃貸と持ち家選びの損益分岐点が大きく変化している。
- 要点3:住宅ローン審査での優遇や年収倍率(最大7〜8倍)は依然として強いものの、2026年の金利上昇局面において限界借入は破綻リスクを孕む。
官舎廃止と値上げの舞台裏|財務省の削減計画と「ボロい」と囁かれる評判の真相
公務員の住まいを語る上で避けて通れないのが、官舎(公務員宿舎)の激変です。行政改革の一環として進められた財務省国家公務員宿舎削減計画に基づき、全国で宿舎の廃止・売却が急速に断行されました。この国家公務員宿舎廃止理由の根底にあるのは、厳しい財政状況下での都有財産の売却益確保と、「民間相場に比べて家賃が安すぎる」という強い世論批判への対応です。
さらに追い打ちをかけたのが、宿舎使用料(家賃)の大幅な引き上げ改定です。かつて「都心の一等地で家賃数千円〜1万円台」と揶揄された時代は過去のものとなり、現在の公務員官舎家賃相場は立地や平米数によって月額3万〜6万円前後に設定されています。民間相場よりは割安であるものの、かつてのような圧倒的な恩恵は薄れつつあります。
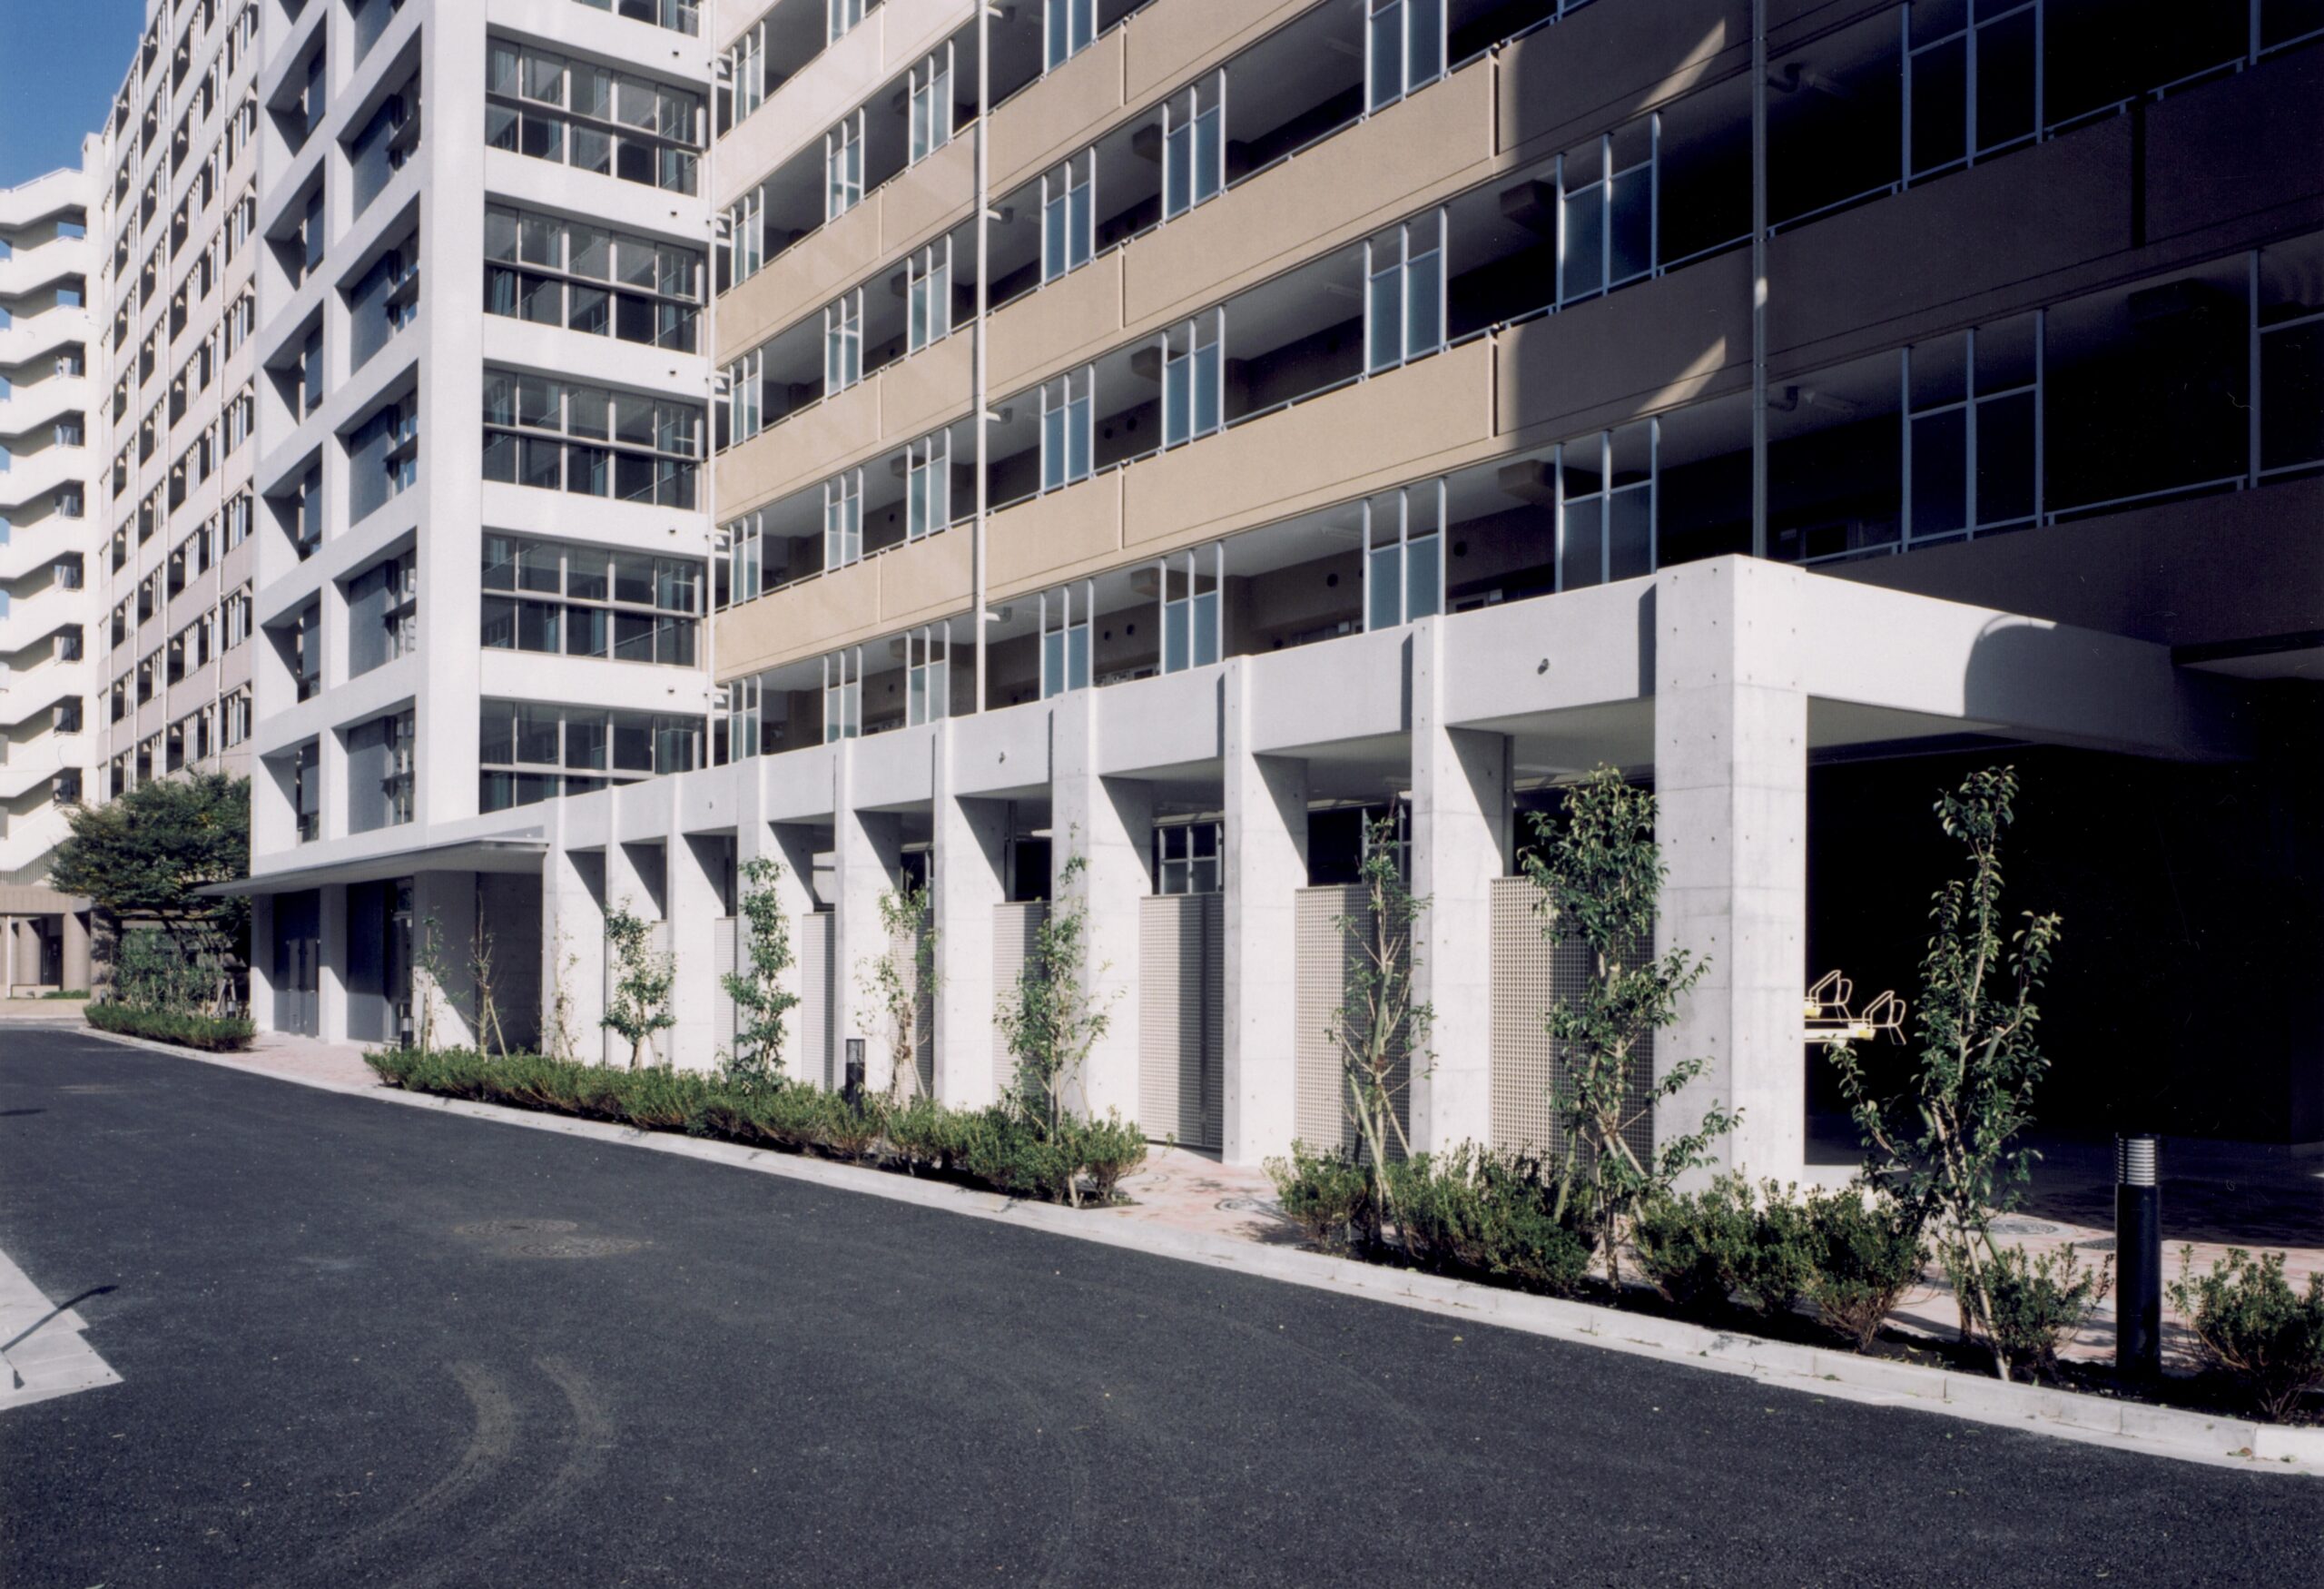
そしてSNSや知恵袋などで後を絶たないのが「公務員宿舎ボロい評判真相」に関する投稿です。現場取材や現役職員の手記から浮かび上がる実態は、極めて過酷なケースも少なくありません。
「築45年の団地型宿舎に入居した際、網戸がなく、エアコン用コンセントも未設置。お風呂は点火レバーを回す旧式のバランス釜で、退去時の原状回復費用や草むしり当番などの自治会負担が重くのしかかった」という証言が象徴するように、老朽化が進む物件の修繕予算は削られ、入居者の自腹負担が増えています。一方で、耐震基準を満たした新築・高層の合同宿舎に割り振られる職員もおり、配属先や運に左右される「宿舎ガチャ」の格差が深刻化しています。

【2026年最新】公務員の住宅手当と支給要件|「持ち家廃止」の歴史と受給条件のリアル
官舎に入居しない、あるいは退去した職員が頼りにするのが「住居手当(住宅手当)」です。しかし、この制度設計にも大きな誤解が存在します。
現在、国家公務員における公務員住宅手当上限は月額最大2万8,000円に設定されています。家賃額に応じてスライド算定され、家賃が月額6万1,000円以上であれば満額の2万8,000円が支給される仕組みです。また、地方公務員住居手当要件についても人事院勧告に準拠している自治体が大半であり、支給上限は月額2万7,000円〜2万8,000円前後が標準となっています。
ここで極めて重要な事実が、公務員住宅手当持ち家廃止の経緯です。昭和から平成初期にかけてはマイホーム購入者に対しても月額数千円〜1万円程度の手当が支給されていましたが、「個人の資産形成に税金を投入するのは不適切である」という民間企業との格差是正勧告を受け、国家公務員では2009年度末をもって完全に廃止されました。地方自治体でも追随して全廃されたため、現在では持ち家を所有した瞬間に住宅手当は0円となります。
さらに支給要件として「賃貸借契約の名義人が本人であること」「主たる生計維持者であること」が厳格に求められるため、配偶者名義の契約や実家住まいへの手当支給は一切認められません。
【比較検証】公務員は「賃貸vs持ち家」どちらが得か?2026年最新シミュレーション
住宅手当の構造と官舎の現状を踏まえ、公務員賃貸vs持ち家比較を客観的データに基づいて整理しました。2026年公務員住宅最新動向を反映した比較表は以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 官舎・宿舎 | 月額使用料:約3万〜6万円 (削減により戸数激減) | 民間相場の約40〜60%程度 | 固定費削減には最強だが、老朽化・自治会負担・退去リスクが伴う |
| 民間賃貸 | 住宅手当:最大2.8万円/月 実質自己負担:約8万〜13万円 | 都市部2LDK:12万〜16万円 | 転勤への機動性は最高。定年まで手当を受給しつつ頭金を貯蓄可能 |
| 持ち家購入 | 住宅手当:0円 ローン返済+維持費:月12万〜18万円 | 物件価格:4,000万〜6,500万円 | 資産形成と住環境の質は向上するが、転勤時の二重生活リスクが生じる |
生涯支出の観点で見ると、若手から中堅期に官舎や賃貸(手当受給)で徹底的に資産を形成し、拠点を固定できる年齢で持ち家に移行するのが最も堅実なルートです。しかし、転勤の頻度や家族構成によって最適解は大きく分かれます。

噂の真偽を徹底検証|公務員の住宅ローン審査優遇と年収倍率の限界値
「公務員なら誰でも簡単に住宅ローンが通り、金利も破格になる」という言説はどこまで真実なのでしょうか。結論から言えば、公務員住宅ローン審査優遇は都市伝説ではなく、金融機関のスコアリングにおいて明確な強みとして存在します。
公務員は「倒産リスクが皆無」「年功序列による確実な昇給」「手厚い共済年金と退職金」という三拍子が揃っており、銀行にとって最も貸し倒れリスクの低い最上位属性(属性Aランク)に位置付けられます。その結果、ネット銀行や大手メガバンクにおいて、基準金利からの最大優遇幅を無条件で勝ち取りやすく、審査期間もスピーディーに進むケースが目立ちます。
借入可能額を示す公務員住宅ローン限度額年収倍率においても、民間勤務者の平均が年収の5〜6倍程度とされる中、公務員は年収の7〜8倍、審査条件次第では9倍近い融資枠が提示されることも珍しくありません。年収600万円の職員であれば、4,500万〜5,000万円超の借入枠が設定される計算です。
ただし、ここに大きな落とし穴があります。「借りられる金額」と「安全に返せる金額」は全く異なります。金利上昇局面に突入した2026年現在、年収倍率の限界まで変動金利でフルローンを組むと、将来の金利上昇や後述する「転勤による二重支出」が発生した際に家計が一気に破綻の危機に瀕します。「公務員だから破綻しない」という過信は捨てるべきです。
転勤族のジレンマを解く|公務員が持ち家を購入すべきベストなタイミング
広域異動が宿命づけられている国家公務員や都道府県職員にとって、最大の難関となるのが公務員持ち家購入タイミングです。家を買った直後に遠方への転勤を命じられる「マイホーム購入=転勤フラグ」というジンクスに頭を抱える職員は後を絶ちません。
現場の実態とライフプランを照らし合わせると、購入タイミングは主に以下の3パターンに集約されます。
第1の波:30代前半(結婚・第1子誕生時)
定年退職(65歳)までに30〜35年ローンを無理なく完済できるのが最大のメリットです。ただし、転勤時に家族全員で引っ越す「帯同」を選択すると自宅を賃貸に出すか空き家にする必要があり、管理コストや税制上の住宅ローン控除要件から外れるリスクが生じます。
第2の波:30代後半〜40歳前後(子どもの進学固定時)
実務上、最も選ばれているのがこのタイミングです。子どもの小学校高学年進学や中学入学を機に拠点を固定し、職員本人は転勤時に「単身赴任」を選択します。家族の生活基盤やコミュニティを守れる一方で、単身赴任に伴う二重生活費(光熱費・生活費・帰省費用など月額10万〜15万円の負担増)が発生する覚悟が求められます。
第3の波:40代後半以降(本庁定着・幹部昇進時)
異動の範囲や将来の勤務地が見極められた段階で購入するパターンです。完済年齢が高くなるため、退職金の一部繰り上げ返済や十分な自己資金(頭金)の投入が前提となります。
一般に知られていない盲点とネットの誤解
公務員の住宅事情に関して、外部だけでなく職員自身も陥りがちな代表的誤解を整理します。
誤解1:「公務員なら誰でも宿舎に一生住み続けられる」
宿舎削減計画に伴い、入居期間に上限(例:原則5年〜10年)を設ける運用や、本省・本庁採用者でも独身寮の年齢制限が厳格化されています。定年まで宿舎で逃げ切るという選択肢は現実的ではありません。
誤解2:「公務員宿舎に入れば勝手にお金が貯まる」
家賃は安価ですが、入居時のエアコン設置(2〜3台自腹購入)、退去時の高額な畳替え・襖張り替え費用、自治会の共益費や行事出役など、見落としがちな間接支出が存在します。コスト構造を正しく把握しないと想定ほど資産形成が進みません。
誤解3:「共働き公務員ペアローンならタワマンも余裕」
夫婦双方が公務員の場合、合算年収で8,000万〜1億円規模のペアローンを組む事例が見られます。しかし、どちらかが体調不良で休職した場合や、配偶者が育児・介護で時短勤務になった際、返済比率が一気に危険域に達します。また、双方に単身赴任命令が出た場合の生活崩壊リスクも考慮しなければなりません。
【プロの結論】公務員住宅選びで失敗しないための判断基準と社会的リスク
公務員の住宅戦略における成否は、世間体の良さや最大借入枠ではなく、「家族の自立性と不確実性への耐性」に直結しています。
昭和型の「夫の職場優先で全国を転々とし、妻が内助の功で支える」という家族観は、共働きが標準化した現代では機能不全を起こします。配偶者のキャリア継続、子どもの教育環境、そして本人のメンタルヘルスを守るためには、家族間の心理的バウンダリー(境界線)を明確にし、「どこに生活のアンカー(錨)を下ろすか」を早期に合意形成することが不可欠です。
【賃貸・宿舎活用を優先すべき人】
- 広域異動が定期的に発生し、勤務地が全国・全県に分散している職員
- 自己資金が乏しく、金利上昇に対するクッション資産(手元資金)が確保できていない世帯
- 夫婦ともに総合職で、互いのキャリア形成を優先したい共働き世帯
【持ち家購入へ踏み切ってよい人】
- 市町村職員など勤務エリアが限定されており、転勤に伴う引っ越しリスクが極めて低い職員
- 子どもの進学に合わせて定住地を決め、単身赴任に伴う二重生活費を支払っても黒字を維持できる家計構造がある世帯
- 借入額を「年収の5倍以内」かつ「返済負担率20%以内」に抑え、無理のない資金計画を立てられる職員
【公務員 住宅】に関するよくある質問(FAQ)
Q1:国家公務員宿舎から強制的に退去させられることはありますか?
A1:あります。老朽化による宿舎の用途廃止・解体計画が決定した場合や、入居期限(管理規則による年数上限)に達した場合は期日までに退去を求められます。また、民間賃貸への住み替え案内が段階的に行われるケースもあります。
Q2:公務員夫婦の場合、住宅手当は2人とも満額受給できますか?
A2:受給できません。同一世帯において支給される住居手当は1名分のみです。賃貸借契約の主たる名義人かつ生計維持者であるどちらか一方のみに支給され、二重受給は不正受給として厳密に処罰の対象となります。
Q3:金利上昇局面において、公務員は固定金利と変動金利のどちらを選ぶべきですか?
A3:借入額と手元資金のバランスによります。年収倍率を5倍前後に抑え、金利上昇時に繰り上げ返済できる余力があるなら「変動金利」の優遇を活かすメリットがあります。一方、借入額が年収の7倍近くに達する場合や、将来の家計変動リスクを完全に排除したい場合は「全期間固定金利(フラット35等)」を選択するのが安全策です。
まとめ:制度激変期における公務員の住まい戦略
官舎の削減と値上げ、持ち家手当の廃止、そして住宅ローン審査における「借りすぎ」の罠など、公務員を取り巻く住宅の現実的選択肢は大きく変容しています。「公務員だから安心」という古い神話にとらわれることなく、手当制度の実態を正しく把握し、将来の転勤可能性やライフステージに応じた冷静な住まい選びを進めることが重要です。 (出典: 公務員 住宅(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
