住民税決定通知書の見落とし厳禁項目!ふるさと納税控除漏れと手取りの真相
毎年5月から6月にかけて、勤務先から給与明細と一緒に渡されたり、自宅のポストに届いたりする細長い紙「住民税決定通知書」。手取り額の増減ばかりに目が行き、中身を詳しく見ずにデスクの引き出しやゴミ箱へ直行させてはいないでしょうか。実はこの通知書、単なる納税額のお知らせではなく、前年の確定申告や年末調整が正しく処理されているかを証明する極めて重要な一次情報です。
もし記載ミスや控除の反映漏れを放置してしまうと、年間数万円から十数万円もの税金を過剰に支払い続ける事態になりかねません。行政や給与計算ソフトの電子化が進む2026年現在だからこそ知っておくべき、住民税決定通知書の正しい読み解き方と、手取りを死守するための実践的チェックポイントを詳細に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:住民税決定通知書は特別徴収(会社員)なら5月中旬〜6月、普通徴収(自営業等)なら6月上旬に届くのが一般的。
- 要点2:ふるさと納税や住宅ローン控除の「税額控除額」に反映漏れがないかの検算が手取り防衛の最重要ライン。
- 要点3:万が一の手元の紛失時は原則再発行が難しいため、自治体発行の「課税証明書」で代用する手順と副業対策の盲点を把握しておく。
【2026年最新】住民税決定通知書はいつ届く?届かない理由と受取ルート
地方税である住民税は、前年1月1日から12月31日までの所得をもとに税額が計算され、毎年春に各自治体から通知されます。納付方法の違いによって手元に届く時期や受取ルートが明確に分かれています。
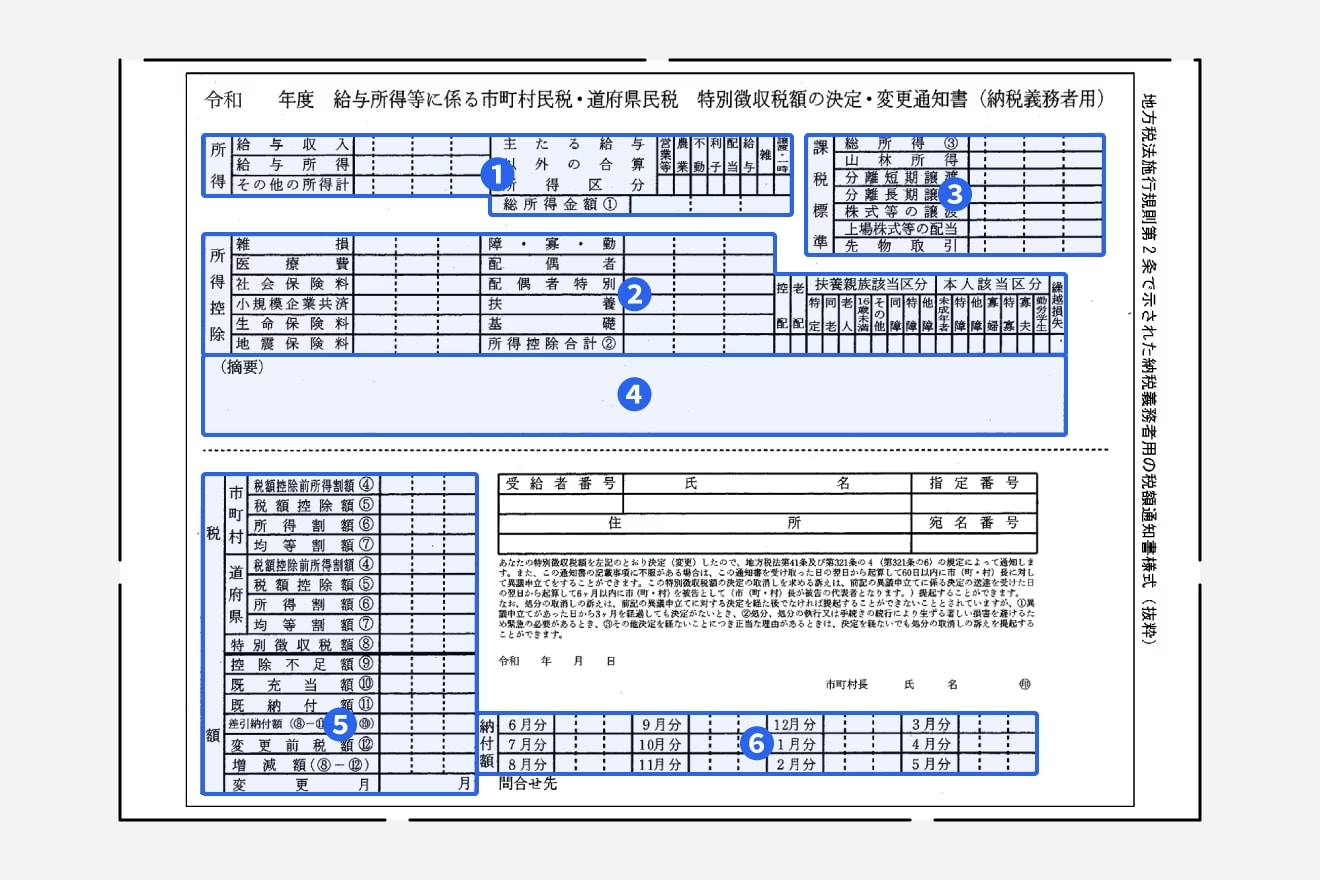
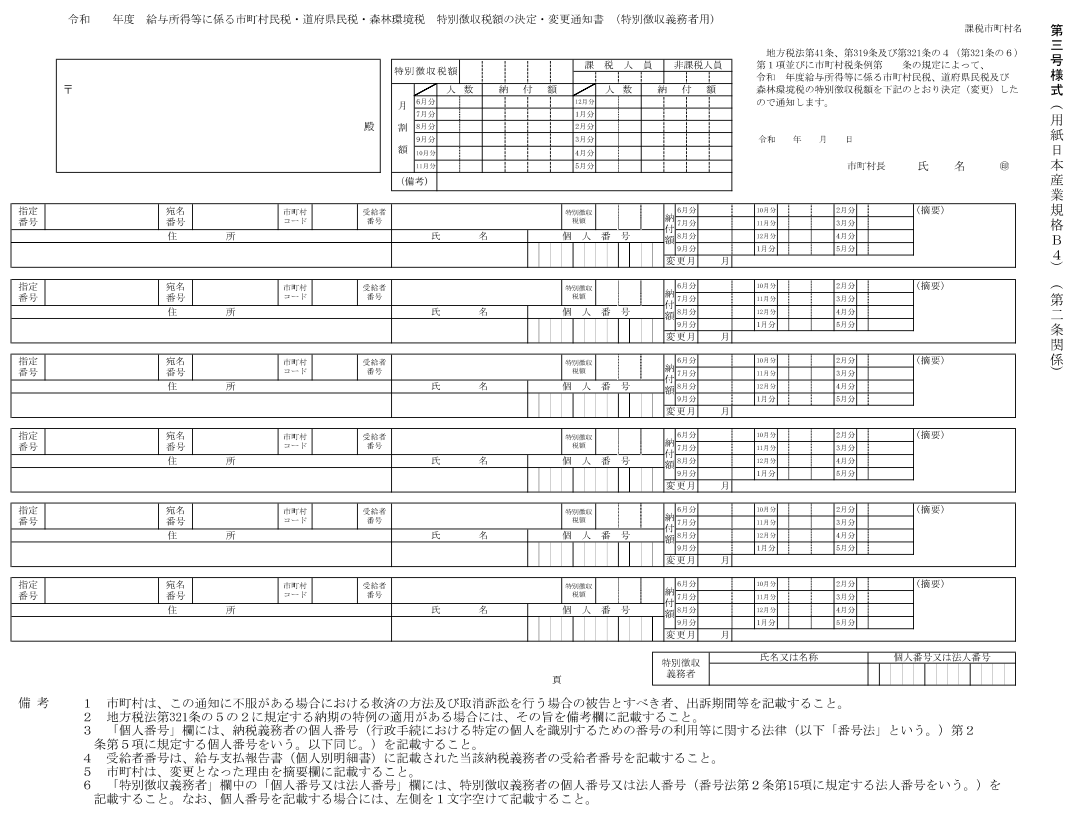
給与から天引きされる会社員や公務員などの特別徴収対象者の場合、自治体から5月中旬頃に勤務先へ「給与所得等に係る市民税・県民税・森林環境税 特別徴収税額の決定・変更通知書(納税義務者用)」が一括送付され、5月下旬から6月の給与支払日までに社内イントラネット経由の電子交付や紙の手渡しで配布されます。一方、個人事業主やフリーランス、退職者などの普通徴収対象者は、6月上旬から中旬にかけて自治体から自宅へ直接、納付書とともに郵送されます。
「6月中旬を過ぎても手元に届かない」という場合、住民税決定通知書が届かない理由として主に次の要因が考えられます。
- 前年の所得が非課税限度額以下である:住民税が非課税となる世帯や単身者には、原則として決定通知書は発行されません。
- 確定申告の提出時期が遅かった:3月後半や期限後に申告した場合、自治体の税額計算処理が6月配布分に間に合わず、7月以降に順次発送されるケースがあります。
- 転職や休職による切り替えのタイムラグ:年の途中で退職・再就職した場合、会社間の特別徴収継続手続きに遅延が生じ、一時的に普通徴収へ切り替わっていることがあります。
- 勤務先の電子化に伴う周知不足:eLTAX(地方税ポータルシステム)を通じた電子的交付を採用する企業が急増しており、紙ではなく社内ポータルや給与閲覧アプリ内にPDFで格納されていることに気づいていないケースです。

住民税決定通知書の見方をプロが解説|手取り直結のチェックポイント
手元に通知書が届いたら、最初に確認すべきは「前年の給与所得」「所得控除」「課税標準額」「税額控除」の4つのブロックです。税金が高すぎると感じた場合、自治体の計算ミスよりも、会社側の年末調整時の申告漏れや確定申告データの連携ミスが潜んでいることが少なくありません。
通知書の左側から中央にかけて記載されている「給与収入」から「給与所得控除」を差し引いたものが「総所得金額(給与所得)」となります。ここから、社会保険料控除、小規模企業共済等掛金控除(iDeCo)、生命保険料控除、地震保険料控除、配偶者控除、扶養控除、基礎控除といった「所得控除合計」が正しく引かれているか照合してください。
特に見落としがちなのが、年末調整で提出した保険料控除申告書の記載ミスや、16歳未満の年少扶養親族の記載漏れです。16歳未満は扶養控除の対象外ですが、住民税の非課税限度額を判定する基準人数にカウントされるため、記載が漏れていると本来受けられるべき非課税措置から外れてしまうリスクがあります。
ふるさと納税の控除確認と住宅ローン控除の反映|税額控除の計算テクニック
多くの納税者が最も神経を尖らせるべきなのが、通知書の「税額控除額」欄です。ここに、ふるさと納税による寄附金税額控除や、住宅ローン控除の住民税反映額が凝縮されています。
ふるさと納税の控除確認を行う際は、自治体ごとに表記揺れがある点に注意が必要です。通知書の「税額控除額」の欄に市民税(区民税)と県民税(都道府民税)が分かれて記載されている場合、その合計額をチェックします。「ワンストップ特例制度」を利用した場合は、前年寄附した総額から自己負担分2,000円を引いた金額が、ほぼ全額住民税から控除されます。
確定申告でふるさと納税を申請した場合は、所得税側で還付された金額と住民税側の控除額の合算で相殺される仕組みです。通知書の「摘要」欄や「寄附金税額控除額」の記載を確認し、「(前年の総寄附額 − 2,000円)− 所得税からの控除分 = 住民税の控除額」が成立しているかを検算します。もし数万円単位で乖離がある場合、ワンストップ特例申請書を出した後に医療費控除などの確定申告を行い、ワンストップ特例が無効化されて確定申告側の寄附金入力が漏れていたという典型的な失敗が疑われます。
住宅ローン控除についても、所得税で控除しきれなかった残額が住民税から控除されますが、これには「前年分の所得税の課税総所得金額等の5%(最高97,500円)」という厳格な上限枠が定められています。満額控除されていないように見えても、制度上の上限に達しているケースがあるため、自身の所得税源泉徴収票と突き合わせて確認することが必須です。
特別徴収・普通徴収・課税証明書の違いと再発行手続きの実務
住民税にまつわる公的書類は用途に応じて性質が異なります。金融機関のローン審査や保育園の入園申請などで「住民税の証明書」を求められた際、手元の決定通知書で良いのか、役所で取得する課税証明書が必要なのか迷う場面は少なくありません。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 特別徴収税額決定通知書 | 毎年5〜6月に会社経由で交付。1年間の月割納税額(6月〜翌5月)を記載。 | 給与所得者全員に無料配布 | 手取り額の根拠資料。原則として自治体での再発行は不可。 |
| 普通徴収税額決定通知書 | 毎年6月に自宅へ郵送。年4回(6・8・10・翌1月)の納付書が同封。 | 自営業・退職者・副業分 | 納付書の紛失時は役所で納付書の再発行が可能。 |
| 課税証明書(所得証明) | 市区町村窓口・コンビニ交付で発行。所得額・控除内訳・税額を公的証明。 | 発行手数料:1通200〜300円 | 決定通知書を紛失した場合の公的証明として完全代用可能。 |
住民税決定通知書の再発行手順について、多くの自治体では「税額を通知したという過去の事実」を証明する文書であるため、通知書そのものの再発行には応じていません。もし住宅ローン審査や賃貸契約で提出を求められた際に手元にない場合は、市区町村の窓口やマイナンバーカードを利用したコンビニ交付サービスで「住民税課税証明書(または所得・課税証明書)」を取得するのが正規の解決策となります。
【実態検証】住民税決定通知書で副業がバレる構造と現場のリアル
SNSや相談コミュニティで後を絶たないのが、「会社に内緒で副業をしていたら住民税決定通知書で発覚した」というトラブルです。給与計算を担当する現場では、社員ごとの通知書を仕分ける際、前年の本業年収に見合わない税額の跳ね上がりによって違和感を抱くケースが日常的に発生しています。
多くの自治体では、特別徴収税額決定通知書の「主たる給与以外の合算所得区分」欄に星印(*)や金額が印字される仕様になっており、経理担当者が一目見れば「本業以外の所得がある」と分かります。確定申告書の第二表で「住民税の徴収方法の選択」を「自分で納付(普通徴収)」にチェックしていれば副業分の通知は自宅へ届きますが、副業がアルバイトなどの「給与所得」である場合、自治体の判断で本業の給与と合算されて特別徴収税額に組み込まれるリスクがあります。
確実な住民税決定通知書 副業対策を講じるには、副業の所得形態を「事業所得」や「雑所得」として成立させ、確定申告時に普通徴収を選択した上で、5月頃に管轄自治体の住民税課へ「副業分が普通徴収として独立して処理されているか」を電話等で事前照会しておくことが現場目線での鉄則です。
一般に知られていない盲点とネットの誤解
インターネット上のマネー情報では「住民税が高い=前年の給与が上がったから」と単純化されがちですが、これには重大な盲点が存在します。急激に税負担が重く感じる真の引き金は、「所得の増加」ではなく「控除の消失」であるケースが極めて多いのです。
代表的な例が、子どもが大学を卒業して就職したことによる「特定扶養控除(控除額45万円)」の外れや、配偶者の年収増に伴う配偶者特別控除の縮小です。また、定年退職や独立直後の1年目は、前年の高収入を基準に計算された住民税が時間差で容赦なく請求されるため、手取りキャッシュフローを一気に圧迫します。
さらに「ふるさと納税をしたのに住民税が減っていない」という声の多くは、住民税が「前年の税金を後から払う」仕組みであることを忘れている点に起因します。住民税決定通知書に記載されているのは「これから1年間に支払う税額」であり、前年支払った金額との単純比較では分かりにくいため、必ず「税額控除額」の実数値を検証しなければなりません。
【プロの結論】「税金は自動で正しい」という思考停止を脱却せよ
会社員にとって源泉徴収と年末調整は極めて便利なシステムである反面、「税金の計算は会社と行政が完璧にやってくれている」という根強い思い込み(現状維持バイアス)を生み出します。しかし、自治体の税務システムへの入力ミスや、会社側の年末調整ソフトへのデータ反映漏れといった人的・システム的エラーは年間を通じて確実に発生しています。
住民税決定通知書は、行政からの一方的な請求書ではなく、「あなたが前年申告した内容が正確に反映されているかを確認するための検算用シート」です。年に一度、わずか5分間通知書の数字を精査する習慣を持つことこそが、知らず知らずのうちに手取りを削り取られるリスクから資産を防衛する最強の自衛策となります。
【住民税決定通知書】に関するよくある質問(FAQ)
Q1:住民税決定通知書を紛失してしまいました。会社や役所で再発行してもらえますか?
A1:原則として通知書そのものの再発行はできません。住宅ローン申請や収入証明で必要な場合は、お住まいの市区町村窓口やコンビニエンスストア(マイナンバーカード利用)で「住民税課税証明書(所得・課税証明書)」を取得してください。同一の所得・控除・税額情報が公的に証明されます。
Q2:ふるさと納税の控除額が通知書を見ても合っていません。どこに問い合わせるべきですか?
A2:まずは確定申告書の控え(またはワンストップ特例申請書の控え)を用意し、お住まいの市区町村の「住民税課(市民税課)」へ問い合わせてください。その際、所得税側で還付された金額と住民税側の控除額の合算で計算されているか確認を受けるとスムーズです。
Q3:通知書に記載されている住民税が高すぎる気がします。修正申告は可能ですか?
A3:可能です。年末調整での控除申告漏れ(生命保険料やiDeCoなど)や医療費控除の申告漏れがあった場合、過去5年分まで遡って税務署へ「還付申告(確定申告の更正の請求)」を行えます。税務署で申告が受理されれば、自治体へデータが連携され、住民税額が再計算されて差額が還付または以後の納税額から減額されます。
まとめ:手取りを守る賢い確認習慣と次の一歩
住民税決定通知書は、前年のあなたの経済活動と税制優遇の活用結果がすべて凝縮された「通知表」です。手取り額の変動に一喜一憂するだけでなく、「ふるさと納税の控除が満額反映されているか」「住宅ローン控除や各種所得控除に漏れはないか」を丁寧に点検してください。
行政手続きのデジタル化が進む現在だからこそ、画面上や紙面の数字を自らの目で検証するリテラシーが問われています。手元に通知書が届いたら放置せず、源泉徴収票や申告書の控えと突き合わせる5分間のチェックを習慣化し、確実な家計防衛を実現していきましょう。 (出典: 住民 税 決定 通知 書(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
