学生の国民年金を親が払う年末調整の書き方!記入例と控除額を徹底検証
20歳を迎えた大学生や専門学校生の子ども宛てに、日本年金機構から青い封筒で届く「国民年金保険料納付書」。手元に届いた瞬間、「学生納付特例制度を使って支払いを猶予してもらうべきか、それとも親が立て替えて納付すべきか」と頭を抱える保護者は少なくありません。物価高が家計を直撃する中、年間20万円を超える年金保険料の出費は決して軽い負担ではないのが実情です。
しかし、税務と社会保険の実務に目を向けると、親が子どもの国民年金を支払う行為は、世帯全体の手取りを大きく増やす合法的な節税手段として機能します。支払った保険料の全額が親の「社会保険料控除」の対象となり、所得税と住民税を合わせて年間数万円から十数万円もの税金が軽減されるためです。2026年現在の最新実務に基づき、年末調整における「給与所得者の保険料控除申告書」の具体的な記入例から、控除証明書が手元に届かない場合の対処法、2年前納や学生納付特例の追納における注意点まで、現場の取材データを交えて完全解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:子どもが20歳以上の学生であっても、親が実際に支払っていれば「社会保険料控除」の対象となり、支払った全額を親の所得から控除できる。
- 要点2:年末調整の「給与所得者の保険料控除申告書」に子どもの氏名・続柄・支払金額を正しく記入し、日本年金機構発行の「社会保険料控除証明書(原本)」を添付する。
- 要点3:別居中の一人暮らしの学生であっても生活費を送金していれば「生計を一にする親族」として適用可能であり、世帯全体の税負担を大幅に圧縮できる。
【2026年最新】学生の国民年金を親が払うと税金が安くなる?驚きの節税メリットと仕組み
なぜ子どもの年金を親が支払うと税金が安くなるのか。その法的根拠は、所得税法第74条に規定されている「社会保険料控除」の仕組みにあります。社会保険料控除は、自己の社会保険料だけでなく「自己と生計を一にする配偶者その他の親族の負担すべき社会保険料を支払った場合」にも、その支払った全額を自身の所得から差し引くことができると明記されています。
学生本人が自分で国民年金を納付しても、アルバイト収入が基礎控除や給与所得控除の範囲内(いわゆる年収103万円以下の非課税枠)に収まっている場合、そもそも所得税が課税されていないため、社会保険料控除を使う意味がありません。しかし、一定の給与所得がある親が代わりに支払えば、親に適用される所得税率と住民税率(一律10%)に応じて、支払額に税率を掛け合わせた分だけ税金がダイレクトに安くなります。
例えば、国民年金保険料(月額約1万7,000円、年間約20万4,000円)を親が支払った場合の所得税・住民税の軽減額を試算すると、下表のような節税メリットが生まれます。
| 親の課税所得(年収の目安) | 適用される所得税率+住民税率 | 年間保険料(約20.4万円)での節税額 | 編集部の見解・実質負担率 |
|---|---|---|---|
| 課税所得 195万円以下(年収約350万円) | 所得税 5% + 住民税 10% = 15% | 約30,600円 軽減 | 実質約17.3万円の負担で納付完了 |
| 課税所得 195万〜330万円(年収約500万円) | 所得税 10% + 住民税 10% = 20% | 約40,800円 軽減 | 手取りベースで約2割が国から戻る計算 |
| 課税所得 330万〜695万円(年収約700万円) | 所得税 20% + 住民税 10% = 30% | 約61,200円 軽減 | 高所得層ほど節税効果が跳ね上がる |
| 課税所得 695万〜900万円(年収約1,000万円) | 所得税 23% + 住民税 10% = 33% | 約67,300円 軽減 | 学費負担が重い時期の強力な防衛策 |
大学在学中の2年間(20歳から22歳までの24ヶ月分)を親が立て替えて納付した場合、世帯全体で約8万円〜14万円前後の税金を取り戻せる計算になります。親の資金に一定の余裕があるならば、特例で猶予するよりも現役時代に親が納付して控除を受けるほうが、純粋なキャッシュフローにおいて圧倒的にお得になります。
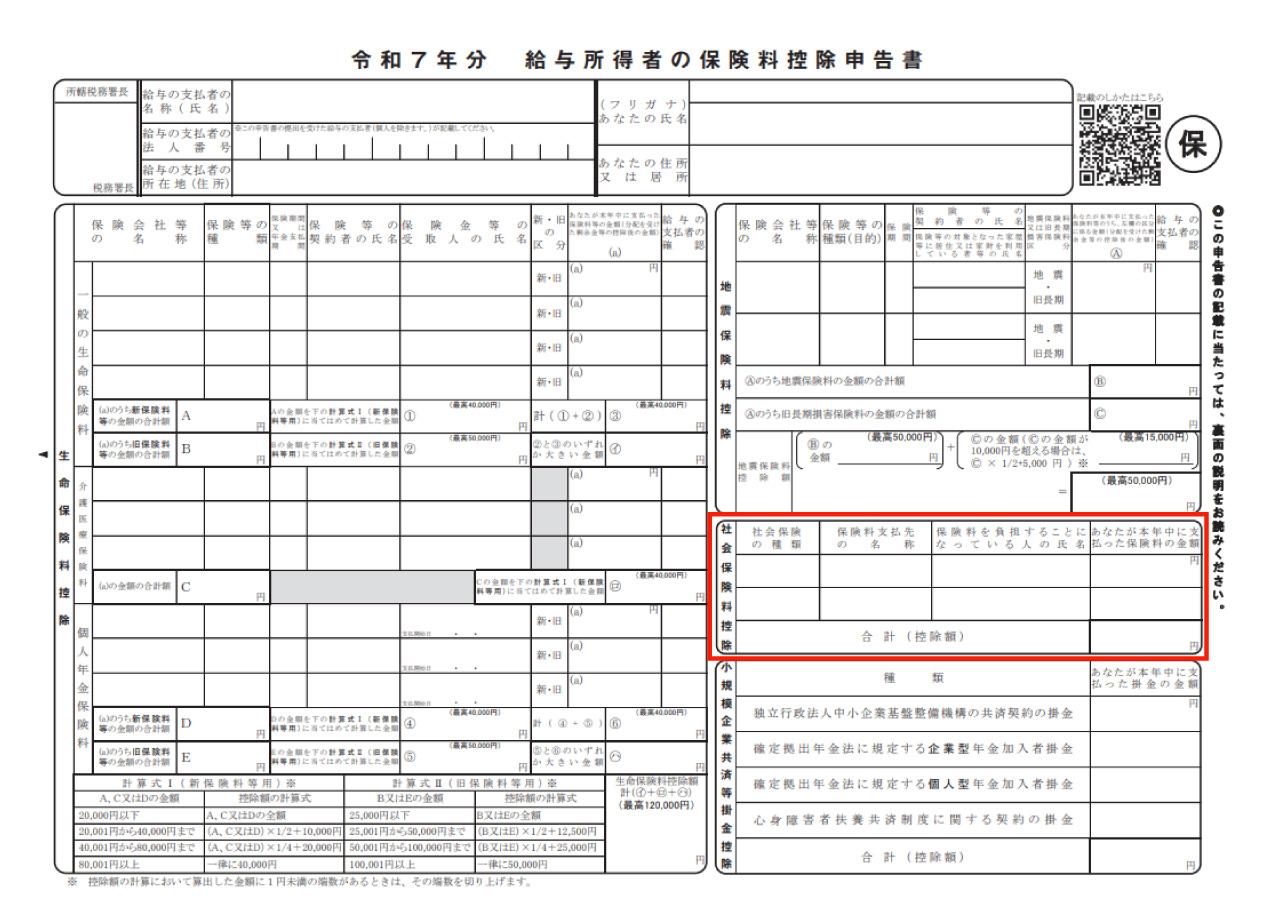
【図解・記入例】給与所得者の保険料控除申告書の書き方と「あなたとの続柄」の記載ルール
勤務先の会社で年末調整を受ける際、提出する書類が「給与所得者の保険料控除申告書」です。右下に配置されている「社会保険料控除」の欄に記入します。税務署や会社の総務部で弾かれないための正確な記載手順は以下の通りです。
【社会保険料控除欄の書き方・項目別ステップ】
- 社会保険の種類:「国民年金」と記入(「国民年金保険料」でも可)。
- 保険料支払先の名称:「日本年金機構」と記入。
- 保険料を負担することになっている人(氏名):年金の被保険者である「子どもの氏名(フルネーム)」を記入。
- あなたとの続柄:親から見た関係性を記入。一般的には「子」または「長男」「長女」と書きます。公的手続きの標準としては「子」と記載すれば間違いありません。
- あなたが本年中に支払った保険料の金額:1月1日から12月31日までの間に、親が実際に支払った合計金額を記入します。手元の「社会保険料控除証明書」に記載された証明額(または見込額)と一致させます。
- 差引取付額・合計額:自身の給与から天引きされている健康保険や厚生年金とは別に、該当欄の小計および申告書右下の「社会保険料控除額の合計」に金額を合算して転記します。
ここで多くの人が迷うのが「添付書類」の扱いです。国民年金保険料の控除を受けるためには、日本年金機構から郵送される「社会保険料(国民年金保険料)控除証明書」の原本を申告書の裏面などに貼付して提出することが法律で義務付けられています。領収証書(コンビニや銀行のスタンプが押された半券)だけでは年末調整の添付書類として受理されないケースが多いため、控除証明書を必ず準備してください。
【データ比較】学生納付特例・毎月納付・2年前納のコスト&節税効果一覧
国民年金保険料の納付方法には、毎月の都度払いのほか、口座振替やクレジットカードによる「前納(まとめ払い)」、そして学生本人の所得が低い場合に支払いを先送りする「学生納付特例制度」が存在します。どれを選択するのが家計全体で最も有利なのか、実務データを比較・検証しました。
| 納付方式 | 支払金額と割引額 | 年末調整での控除パターン | 編集部の見解・総合評価 |
|---|---|---|---|
| 学生納付特例(猶予) | 在学中は0円(10年以内に追納が必要) | 在学中の控除はなし(追納した年に控除) | 資金繰りが厳しい家庭の救済策。ただし後から追納しないと将来の受給額が減少する。 |
| 毎月納付(現金・口座振替) | 月額約1.7万円(年間約20.4万円・割引なし) | 当年中に支払った約20.4万円を全額控除 | 無理のない月払い。家計のキャッシュフローを圧迫せず手堅く節税できる標準ルート。 |
| 口座振替 2年前納 | 2年分一括(約39万円/約1.6万円の割引) | 「全額当年控除」または「各年分割控除」を選択可能 | 【最得】年金自体の割引と税金控除のダブルメリット。資金に余裕があればベスト。 |
| 過去の猶予分を「追納」 | 猶予期間分を一括または分割(加算金注意) | 実際に親が追納した年の年末調整で全額控除 | 子どもが就職する直前などに親が一括追納し、親の所得税を劇的に圧縮する裏ワザ。 |
特に注目すべきは「2年前納」と「学生納付特例の追納」です。2年前納を行った場合、支払った年に一括で約39万円全額を控除申告することもできますし、1年分ずつ按分して2年間に分けて申告することも認められています(日本年金機構から両方の証明書が一体となった様式が届きます)。親の役職定年などで翌年の年収が下がる見込みがある場合は「支払年に全額控除」するなど、ライフプランに合わせた柔軟な節税設計が可能です。
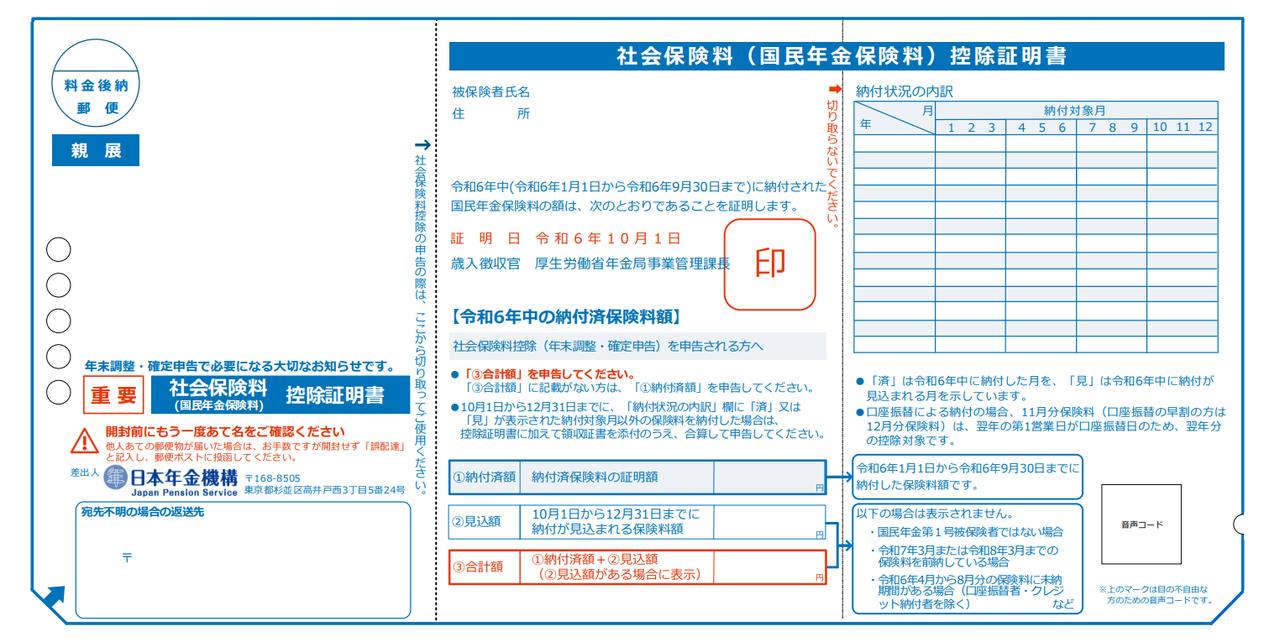
【トラブル対策】社会保険料控除証明書が届かない・紛失した時の緊急リカバリー法
年末調整の時期になると、社内デスクやSNS上で「年金機構から控除証明書が届いていない」「探しても見当たらない」という悲鳴が頻発します。手元に控除証明書がない場合でも、慌てる必要はありません。発送スケジュールとリカバリー手順を把握しておけば確実に対応できます。
【日本年金機構の発送スケジュール】
- 1月1日〜9月30日までに納付した人:毎年10月下旬から11月上旬にかけて順次発送されます。
- 10月1日〜12月31日までに今年初めて納付した人:翌年の1月下旬〜2月上旬に発送されます。
つまり、秋口や初冬に子どもが20歳になり、10月以降に初めて保険料を納付した場合は、会社の11月〜12月の年末調整書類提出に原本が物理的に間に合いません。この場合の具体的な対策は以下の3つです。
①「ねんきんネット」から電子版(XMLデータ)を即時取得する
マイナポータルと連携した「ねんきんネット」を利用すれば、電子版の社会保険料控除証明書データをオンラインで即日取得できます。2026年現在、多くの企業で年末調整のクラウドシステム化が進んでおり、XMLデータをそのままアップロードすることで紙の証明書の提出が不要となるケースが主流化しています。
②「ねんきん加入者ダイヤル」または年金事務所で再発行を急ぐ
紙の証明書が必要な場合、電話窓口(ねんきんダイヤル)で再発行を依頼すると郵送に1〜2週間かかります。会社の締切が数日後に迫っている場合は、身分証明書を持参して最寄りの年金事務所の窓口へ直接赴くことで、その場で即日再発行を受けることができます。
③ 年末調整には出さず、翌年2月〜3月の「確定申告」で還付を受ける
どうしても会社の年末調整締切に間に合わなかった場合でも、焦る必要はありません。会社の年末調整は子どもの国民年金を除外した状態で通常通り済ませておき、翌年の確定申告(還付申告)で親が申告書を作成し、後から届いた控除証明書を添えて提出すれば、払いすぎた所得税が全額指定口座に振り込まれます。還付申告は翌年1月1日から5年間有効ですので、権利が消滅することはありません。
【実態検証】「生計を一にする」の境界線と家族トラブル・ネットの誤解を暴く
ネット上のQ&Aサイトや税務相談において、「子どもが一人暮らしで別居している場合は対象外ではないか」「親が払うと子どもへの生前贈与とみなされて贈与税がかかるのではないか」といった誤った噂が散見されます。現場の実務判断基準を精緻に検証します。
誤解①:別居して一人暮らしをしている大学生は対象外?
【真相:完全な誤解】 国税庁の通達において、「生計を一にする」とは必ずしも同居を要件としていません。大学進学や下宿生活のために離れて暮らしていても、「常に生活費、学費、療養費等の送金が行われている場合」や「休日に実家に戻って起居を共にしている場合」は、法的に完全に生計を一にする親族として認められます。仕送りで生活を支えている一人暮らしの学生の子どもの年金を実家の親が支払っても、何ら問題なく社会保険料控除が適用されます。
誤解②:親が子どもの年金を払うと贈与税の対象になる?
【真相:非課税(贈与税は発生しない)】 相続税法第21条の3において、「扶養義務者相互間において生活費又は教育費に充てるためにした贈与することが通常必要と認められるもの」は非課税財産と定められています。学生であり自力で生活を維持できない子どもの公的年金保険料を親が負担することは、正当な生活扶助の範囲内と解釈され、年間110万円の基礎控除枠とは関係なく贈与税は一切かかりません。
注意点:引き落とし口座の名義には要注意
ただし、税務調査等で否認されないための決定的なルールが1点あります。それは「実際にお金を拠出したのが親である客観的事実」です。子どもの銀行口座から口座振替で引き落とされている年金保険料を、後から親が「自分のお金から払った」と主張して親の年末調整で控除することは原則として認められません。控除を受ける親本人の名義の銀行口座からの振替、親名義のクレジットカード決済、または親が現金納付書で支払う必要があります。
【プロの結論】親子間の「心理的バウンダリー」とおすすめできる家庭・慎重になるべき家庭
子どもの国民年金を親が支払う選択は、純粋な税務・財務の計算上は「メリットしかない」ように見えます。しかし、家族関係論や教育心理学の視点に立つと、単なるマネーハックで片付けられない構造的課題が存在します。
かつて昭和から平成にかけて見られた「親が子どもの人生の諸手続きをすべて抱え込む過保護・共依存の関係」は、令和の現代において、子どもの金融自立を阻害するリスクとして再評価されています。国民年金の納付書が親の元で自動的に処理され、子ども本人が「公的年金の仕組みや自分が被保険者である事実」すら認知しないまま社会人になってしまうケースは少なくありません。親と子の間に健全な「心理的バウンダリー(境界線)」を保つため、どのようなスタンスで臨むべきかを整理しました。
| 家庭のタイプ | 判断基準と推奨アクション | プロのアドバイス・留意事項 |
|---|---|---|
| 親が支払うべき家庭 (積極推奨) | ・親の年収が高く節税効果が大きい ・家計資金に一定のゆとりがある ・親子間で「税金と社会保障」の教育対話ができている | 「世帯全体でお得になるから親が払うけれど、将来はあなたが社会を支える番だよ」と伝え、年金の仕組みを共有する契機にする。 |
| 立替払いに留める家庭 (条件付き推奨) | ・節税は享受したいが、子どもの自立心を育てたい ・就職後に本人が少しずつ親へ返還する約束を交わす | 無利子の「親子内ローン」として書面化し、社会人1〜3年目で返済させる手法。返済原資を親が新生活祝い等で再贈与するのも有効。 |
| 学生納付特例を使うべき家庭 (慎重検討) | ・親自身の老後資金や教育ローン返済で余裕がない ・子どもの依存傾向が強く、自己責任の自覚を促したい | 無理をして親が支払う必要は一切ない。学生納付特例を申請し、就職後に本人の給料から10年以内に追納させるのが最も健全。 |
賢い親世代の選択とは、単に税務署からお金を取り戻すことだけではありません。年末調整という身近なイベントを通じて、親子で日本の社会保障制度や税金の仕組みを学び合い、経済的自立へのステップとすることにこそ、真の価値があります。
【国民年金を親が払う場合の年末調整】に関するよくある質問(FAQ)
Q1:子どもがアルバイトで年収103万円を超えていますが、親の年末調整で年金を控除できますか?
A1:問題なく控除できます。子どものアルバイト収入が103万円を超えて扶養控除(税法上の扶養)から外れてしまった場合であっても、「社会保険料控除」には子どもの所得制限が一切ありません。親が学費や生活費を支援し「生計を一にしている親族」である実態があれば、全額を親の所得から控除可能です。
Q2:共働き夫婦の場合、夫と妻のどちらの年末調整で申告するのがお得ですか?
A2:「課税所得(年収)が高いほう」の年末調整で申告するのが最もお得です。日本の所得税は累進課税を採用しているため、所得が高い(税率が高い)親の控除申告書に記載したほうが、手元に戻ってくる還付金の額が大きくなります。ただし、実際にその親の口座や資金から保険料を支払っていることが前提となります。
Q3:春に大学を卒業して就職した子どもの「学生時代の未納分(特例猶予分)」を親が秋に追納しました。これも親の年末調整で出せますか?
A3:子どもの現在の就業状況と生計実態によって判断が分かれます。就職して完全に独立採算で生活しており「生計を一にする親族」から外れている場合、原則として親の控除にはできません。しかし、就職1年目で実家暮らしを続けており生活費の基盤を共有している場合など、現在も生計を一にしていると認められる状態であれば、親が支払った追納分を親の年末調整で全額控除することが可能です。
Q4:12月末に慌てて子どもの年金を支払ったため、控除証明書が年末調整に間に合いません。どうすればいいですか?
A4:勤務先の年末調整には子どもの年金を無理に含めず、会社の手続きは通常通り完了させてください。翌年1月下旬以降に日本年金機構から控除証明書が郵送で届きますので、その証明書と源泉徴収票を持参(またはe-Tax)して、2月16日以降の確定申告(還付申告)を行えば、差額の税金が全額還付されます。
まとめ:家族の資産を守りつつ子どもの未来を支える年末調整の賢い選択
20歳を迎えた学生の子どもの国民年金保険料を親が負担することは、単なる義務の肩代わりではなく、年間数万円から十数万円の税金を取り戻す極めて合理的な資産防衛術です。国が認めた「社会保険料控除」のルールを正しく理解し、年末調整の「給与所得者の保険料控除申告書」に適切に記入・添付するだけで、家計の負担を大幅に和らげることができます。
申告書の「あなたとの続柄」には落ち着いて「子」と記載し、日本年金機構から届く「社会保険料控除証明書」の原本を忘れずに添えて会社に提出してください。もし証明書が届かない場合や年末調整に間に合わない場合でも、マイナポータル連携による電子取得や年明けの確定申告という確実なリカバリー手段が用意されています。
物価と教育費の負担が重くのしかかる時代だからこそ、制度をフル活用して世帯の手取りを守り、浮いた資金を子どもの新たな門出や家族の安心のために役立てていきましょう。 (出典: 国民 年金 学生 親 が 払う 年末 調整 書き方(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
