ユニ・チャーム株価掲示板が二分!下落真相と買い時の見通し
東証プライムを代表するディフェンシブ銘柄として、長年多くの機関投資家や個人投資家に愛されてきたユニ・チャーム(銘柄コード:8113)。しかし、直近のユニ・チャームの株価掲示板を覗くと、かつてないほど熱を帯びた議論が交わされています。「屈指の連続増配株であり、ここは大底の絶好の買い場」と強気姿勢を崩さないホルダーがいる一方で、「稼ぎ頭だった中国事業の構造的減速は根深く、安易なナンピン買いは危険」と警鐘を鳴らす慎重派が存在し、見解は真っ二つに割れています。
生活必需品セクターの優等生に一体何が起きているのでしょうか。本稿では、最新の開示資料や市場データ、Yahoo!ファイナンス掲示板などに集まるリアルな個人投資家の声、そして業界アナリストの最新レーティングを徹底解剖。株価下落の核心にある構造的要因から、掲示板で論争が続く「買い時のタイミング」まで、忖度なしの客観的事実に基づいて深く掘り下げていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価軟調の主因は、稼ぎ頭だった中国ベビーケア市場の現地競合台頭と少子化進行による利益率悪化にある。
- 要点2:一方で、高成長が続くペットケア事業やインド等の南アジア市場、20期を超える連続増配と機動的な自社株買いが強固な下値を支える。
- 要点3:掲示板では強気・弱気が交錯するが、短期の急反発狙いではなく、還元利回りと多極化戦略を見据えた中長期分散投資が有効な局面である。
【2026年最新】ユニ・チャーム株価掲示板で投資家の声が二分する真相
投資情報サイト「Yahoo!ファイナンス」の個別銘柄掲示板やSNSコミュニティにおいて、ユニ・チャーム(8113)のスレッドは連日活発な書き込みで埋め尽くされています。書き込み内容を丹念に定性分析すると、投資家層が完全に「二極化」している実態が浮き彫りになります。
まず目立つのは、長期保有を前提としたインカムゲイン・バリュー投資家による買い推奨の声です。「日用品国内シェア首位の堀(経済的な優位性)は揺るがない」「配当性向の引き上げと積極的な自己株式取得を継続しており、株価指標面での割高感は完全に解消された」といった意見が投稿されています。過去数年間の株価調整によってPER水準が歴史的レンジの下限に近づいたことを受け、「ディフェンシブ銘柄としての押し目買い好機」と捉える層は確実に存在します。
一方で、これに真っ向から反論する慎重派・売り目線の投資家も少なくありません。「決算発表のたびに下方修正や成長鈍化が意識され、戻り売り圧力が強すぎる」「中国市場でのシェア低下は一過性ではなく不可逆的な構造変化ではないか」という懸念です。かつて同社を牽引した高収益モデルに陰りが見えるなか、掲示板は「優良株のバーゲンセール」と見る肯定派と、「業績底入れが確認できるまで静観すべき」とする否定派による激しい応酬の舞台となっています。
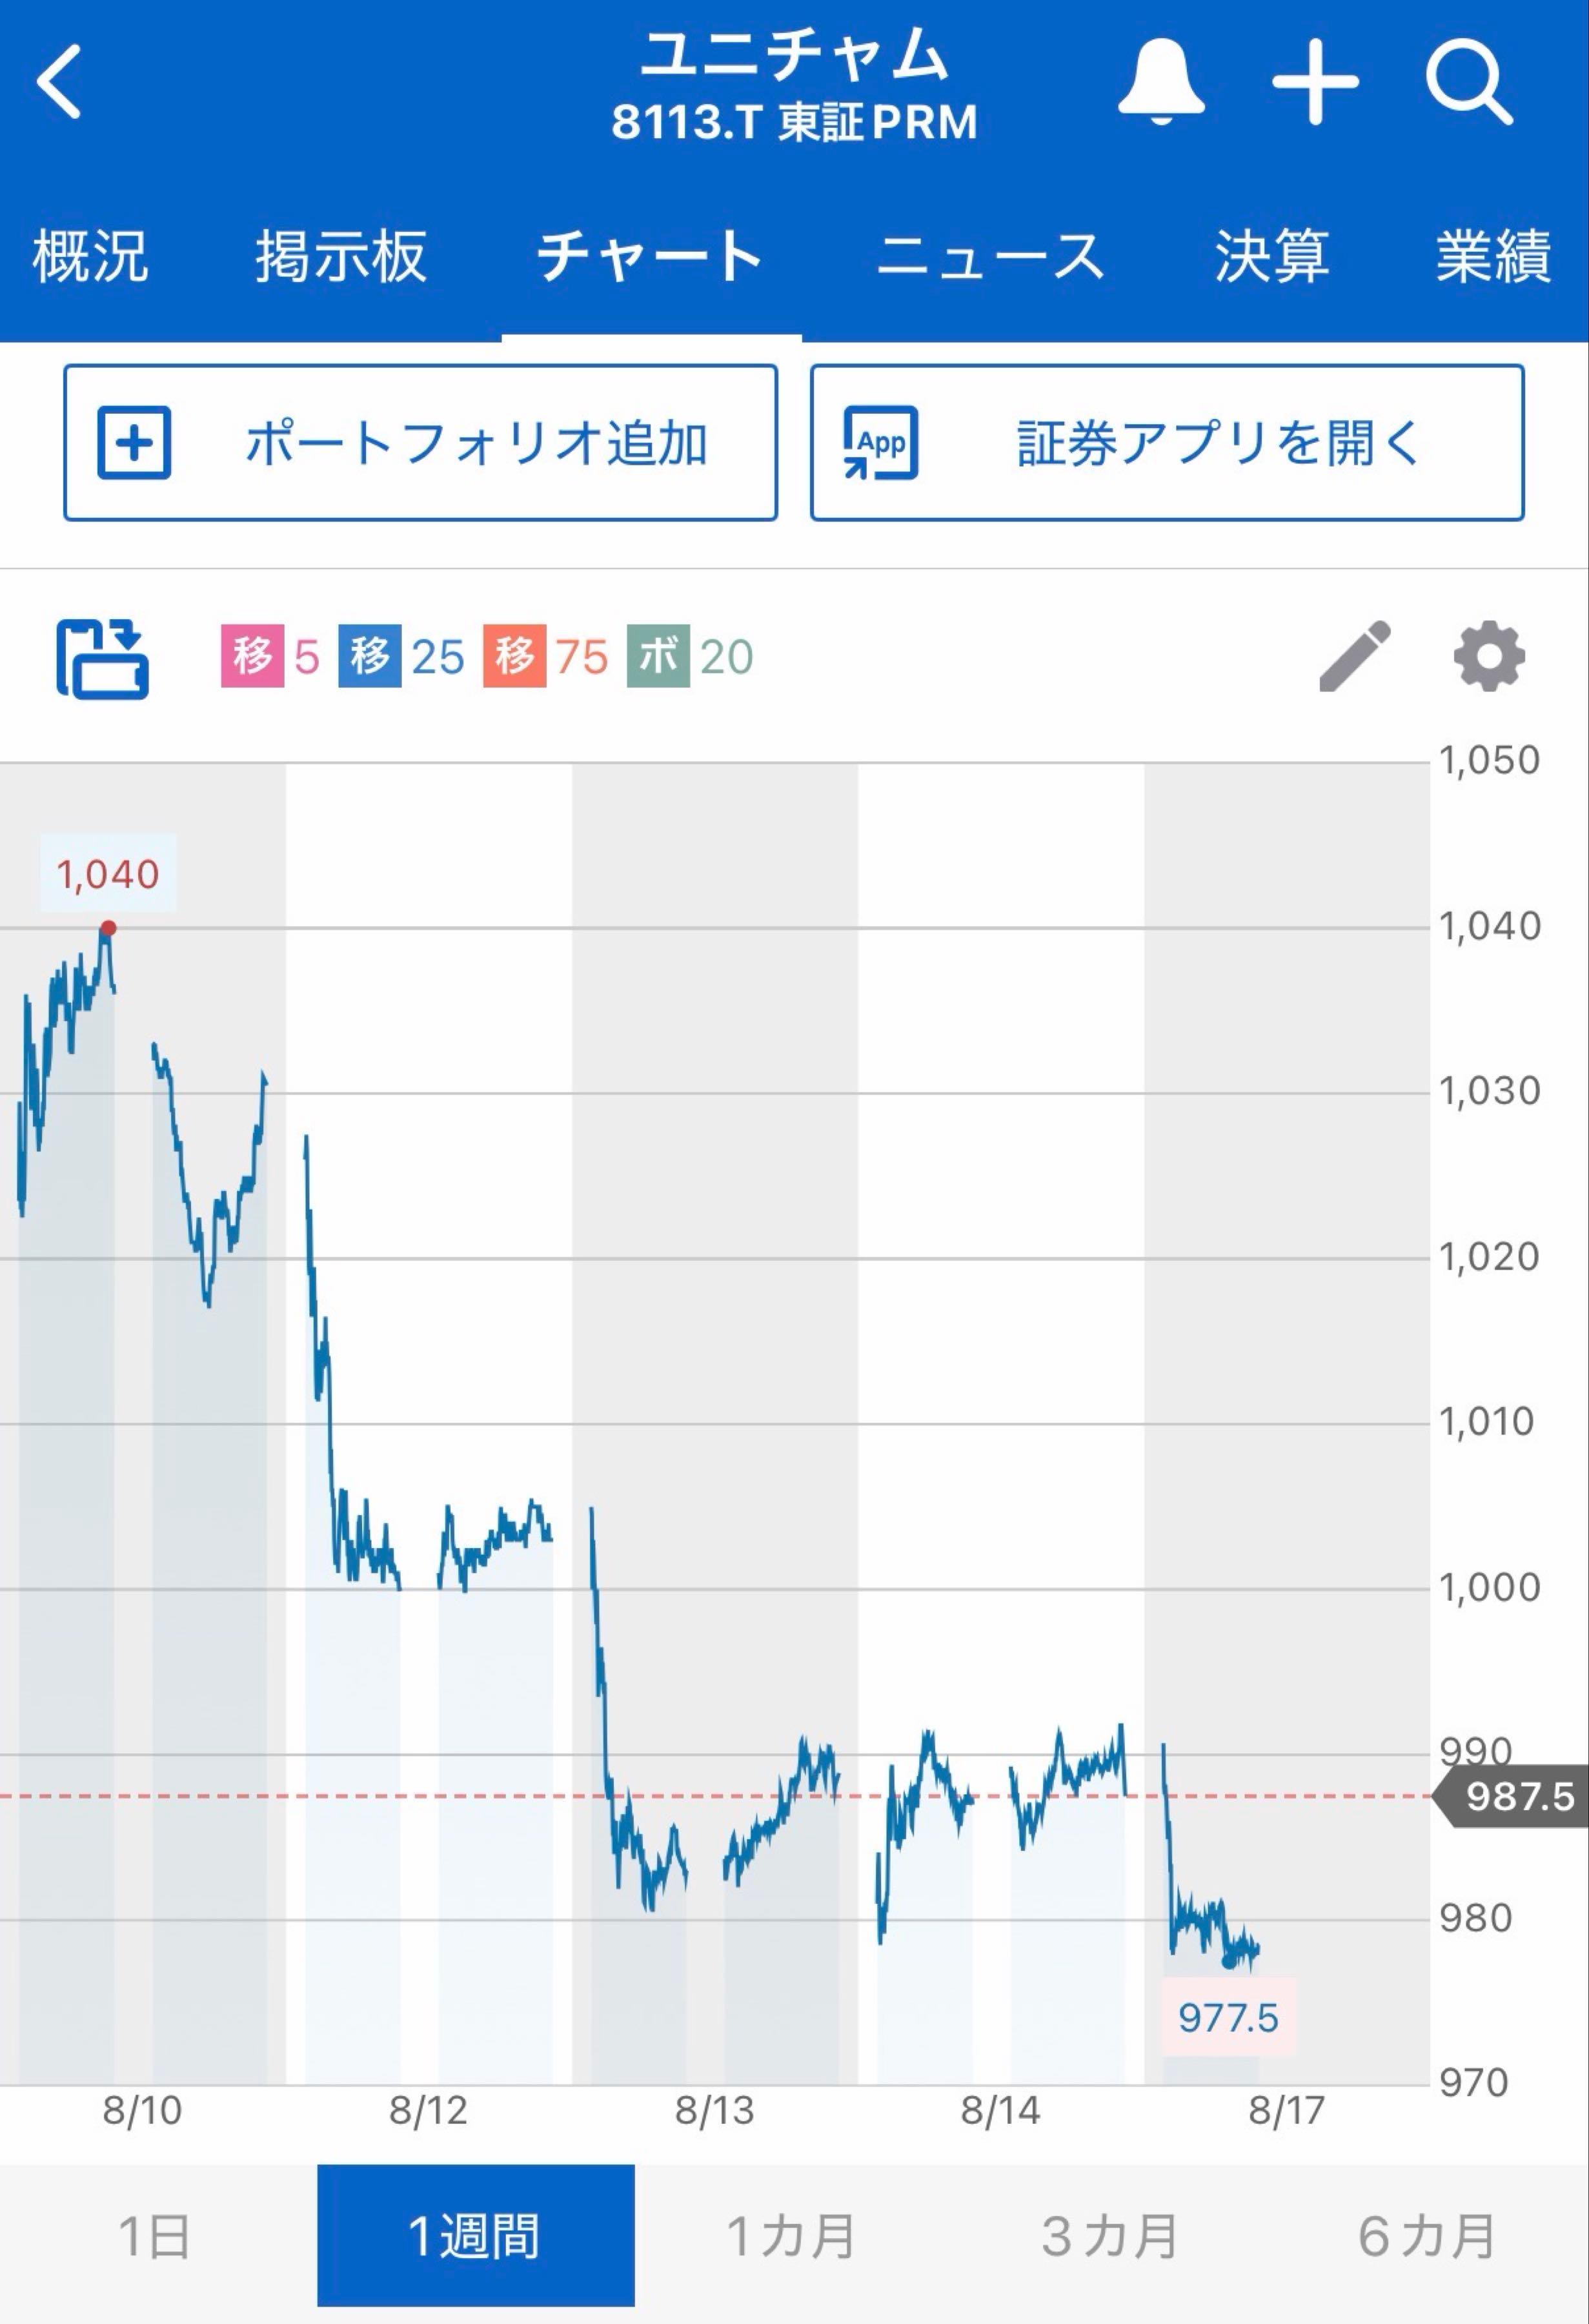
なぜ売られたのか?業績下落の決定打となった「中国リスク」と構造変化
ユニ・チャームの株価が長期的な上値の重さに苦しんできた根本的な背景には、同社が最も得意としていた海外成長エンジン、とりわけ中国事業における事業環境の激変があります。
公式の決算短信や説明会資料を精読すると、下落を招いた決定的な要因は以下の3点に集約されます。
第一に、中国における少子化の急速な進行と、それに伴う紙おむつ市場全体の縮小です。出生数の減少に伴い、ベビー用紙おむつ「ムーニー」などが属するプレミアム市場のパイそのものが縮小を余儀なくされました。
第二に、中国現地ブランド(国潮ブームを追い風にしたローカルメーカー)の急成長と低価格攻勢です。かつて圧倒的な信頼を誇った「日本品質」のプレミアム感に対し、現地の新興メーカーがECプラットフォームやライブコマースを駆使してコストパフォーマンスの高い商品を投入。ユニ・チャームは高価格帯でのブランド力を維持しようとしたものの、販売数量の伸び悩みに直面しました。
第三に、原材料価格(パルプや高吸水性樹脂などの石油化学製品原資)の高止まりと為替変動リスクです。価格転嫁の巧拙が地域ごとに分かれ、国内や北米では値上げが浸透したものの、競争の激しい東アジア市場では採算性が圧迫される局面が続きました。掲示板で「中国依存からの脱却スピード」が厳しく問われているのは、まさにこの収益構造の歪みが数字として表面化したためです。
【主要データ比較】ユニ・チャームと競合大手の財務・還元力検証
銘柄の真価を測るには、セクター内の立ち位置を客観的な数値で比較することが欠かせません。競合である花王(4452)や米P&Gなどと比較したユニ・チャームの現在地を整理しました。
| 項目 | ユニ・チャーム(8113) | 花王(4452) | 編集部の見解・評価 |
|---|---|---|---|
| 海外売上高比率 | 約65%前後(アジア軸に多極展開) | 約45〜50%前後 | 海外展開力は依然としてユニ・チャームが優位だが、地域別リスク分散が鍵。 |
| 高収益成長事業 | ペットケア・大人用排泄ケア | スキンケア・ケミカル事業 | ペットの家族化による単価上昇はユニ・チャームの強固な収益ドライバー。 |
| 株主還元姿勢 | 20期以上連続増配+総還元性向50%目安 | 30期以上連続増配(日本記録) | 両社ともに国内屈指の還元力。配当の持続性に対する安心感は極めて高い。 |
| 営業利益率水準 | 12〜14%台をターゲット | 8〜10%前後 | コモディティ化を防ぐ高付加価値商品戦略により、収益力で一歩リード。 |
データが示す通り、ユニ・チャームは単なる国内消耗品メーカーではありません。営業利益率の高さや海外売上比率の大きさは業界トップクラスであり、基盤そのものは依然として極めて強靭です。
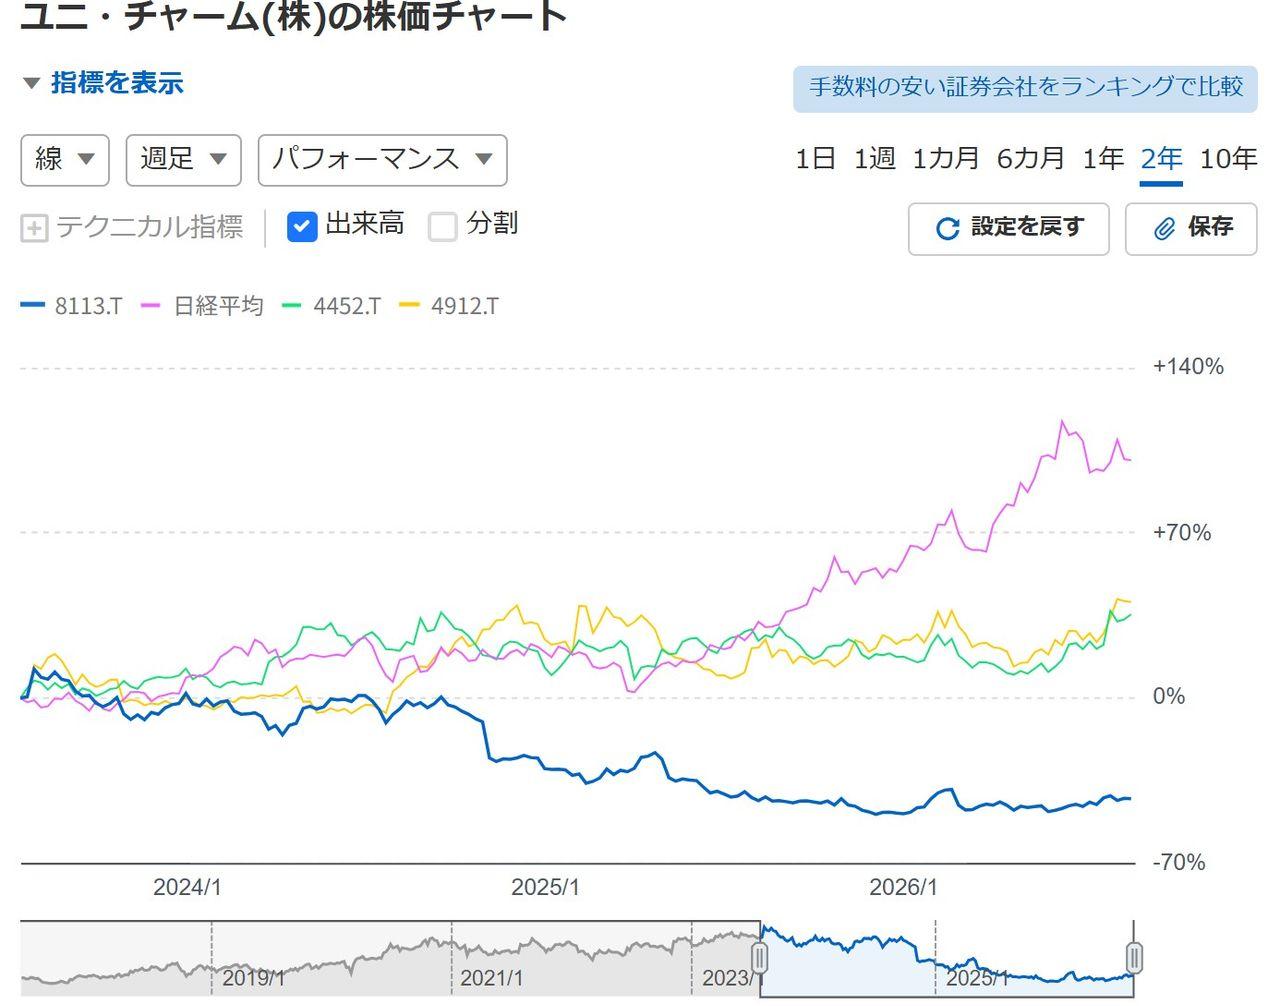
噂の真偽を徹底検証|掲示板で囁かれる「オワコン説」と現場の実態ギャップ
ネット上の投資コミュニティでは、時として極端な悲観論が独り歩きします。「少子化だから紙おむつメーカーは将来性がない」「もう成長は終わった」といった乱暴な論調がその典型です。しかし、事業実態を現場レベルで精査すると、そうした噂とは異なる力強い成長動力が確認できます。
最も大きな誤解は、「ユニ・チャーム=乳幼児用紙おむつの会社」という思い込みです。実際の売上・利益構成を見ると、同社の屋台骨はすでに「ウェルネスケア(大人用排泄ケア・ライフリー等)」と「ペットケア(グラン・デリ、デオトイレ等)」へとシフトしています。
世界的な高齢化の進展に伴い、大人用排泄ケア市場は国内外で年率数パーセントの安定拡大を続けています。さらに注目すべきはペットケア事業です。「ペットの家族化」「室内飼育の増加」に伴い、プレミアムペットフードや猫用システムトイレの需要が日米欧および東南アジアで急伸。利益率はベビーケアを上回る水準に育っており、同社を支える最大の成長エンジンとなっています。
また、中国市場の失速ばかりがクローズアップされますが、インドやインドネシア、タイ、ベトナムなどの新興国市場では、生理用品やベビー用品で圧倒的なシェアを獲得しています。特に人口世界一となったインドにおける生理用品の普及率はまだ伸び代が大きく、長期的な潜在需要は中国の減少分を補って余りある規模を秘めています。「少子化=衰退」という単純な図式は、実態を見誤る危険な短絡思考と言えます。
【アナリスト評価と目標株価】今後の見通しと「買い時」のタイミング分析
機関投資家や大手証券各社のアナリストによるレーティング評価はどう動いているのでしょうか。主要証券の直近レポートを総括すると、投資判断は「中立(ニュートラル/ホールド)」から「強気(アウトパフォーム/バイ)」まで幅広く分布していますが、目標株価の平均値は現行の株価水準に対してプラスのリターン余地を見込む水準に設定されるケースが多く見られます。
アナリストが注視している業績回復のシナリオは、以下の2点です。
第一に、中国事業における構造改革の進捗です。低採算品の縮小とEC直販モデルへの転換が完了し、現地事業の営業利益が底入れを確認できるかどうか。ここがクリアになれば、過度な警戒感の後退からバリュエーションの修正買い(マルチプルのリレーティング)が期待できます。
第二に、国内および北米・アジアにおける価格改定の定着と原価率の改善です。高付加価値商品の比率が高まることで、売上高営業利益率が再び13〜14%台へ回帰する道筋が見えた瞬間が、機関投資家の本格的な資金流入の契機となります。
テクニカル的・需給面から見た「買い時」について、市場関係者の間では「決算発表後のアク抜け」あるいは「週足ベースでの移動平均線のゴールデンクロス形成」を確認してからでも遅くはないという見方が主流です。焦って底値を当てるのではなく、業績の下げ止まりが数字で確認されたタイミングこそが、勝率の高いエントリーポイントとなります。
【プロの結論】投資心理学から見るリスク管理と「向いている人・見送るべき人」
株式市場において個人投資家が損失を膨らませる最大の原因は、行動経済学でいう「アンカリング効果」と「現状維持バイアス」にあります。過去の高値(アンカー)に囚われ、「以前の株価から半値近くまで下がったから割安だ」と安易に飛びつくと、構造改革に時間を要する場合、長期間の資金拘束を強いられることになります。
ユニ・チャームへの投資を検討するにあたり、自身の投資スタイルと合致しているかを見極める基準を明確に提示します。
▼ユニ・チャームへの投資が向いている人の条件
- 中長期(3〜5年以上)の保有を前提としている:短期間での急騰を期待せず、複利効果と事業ポートフォリオの変革をじっくり待てる人。
- 連続増配とディフェンシブ性を重視する:株価の急変動に動じず、20期以上続く増配実績と自己株式取得による安定した株主還元(総還元)を評価できる人。
- ペットケアや高齢化ビジネスの将来性を信じている:中国ベビー用品の減速という一面的な報道に惑わされず、世界的なペット市場・シニア市場の拡大に確信を持てる人。
▼現時点で見送る・慎重になるべき人の条件
- 数週間〜数ヶ月でのキャピタルゲインを狙う短期トレーダー:業績の劇的なV字回復には一定の四半期数を要するため、短期資金の効率を重視するスタイルには不向き。
- 株価の含み損に精神的ストレスを感じやすい人:中国リスクの完全払拭までにはボックス圏でのもみ合いが続く可能性があり、値動きの鈍さに耐えられない人。
- 明確なカタリスト(株価急上昇の材料)を求める人:日用品セクターはハイテク株のような急激なテーマ買いが入りにくいため、爆発的なボラティリティを期待する人には推奨できません。
【ユニ チャーム 株価 掲示板】に関するよくある質問(FAQ)
Q1:Yahoo!ファイナンス掲示板で言われる「中国事業の底打ち」はいつ頃になりそうですか?
A1:中国市場における在庫調整や販路再編は着実に進展していますが、現地消費マインドの冷え込みや少子化という構造要因が絡むため、劇的な急回復ではなく「緩やかなL字型からU字型の回復」を想定するのが現実的です。四半期ごとの決算短信において、中国現地の営業利益率が前年同期比でプラス転換するかどうかが最大の試金石となります。
Q2:配当金の連続増配や自社株買いは今後も維持されますか?
A2:同社の財務基盤は極めて盤石であり、自己資本比率は高水準を維持しています。経営陣は株主還元を最重要経営課題の一つに位置付けており、総還元性向50%を公約。20期を超える連続増配記録を途切れさせるリスクは極めて低く、株価低迷期には下支え策としての自己株式取得(自社株買い)が機動的に実施される可能性が高いと評価されています。
Q3:初心者がNISA成長投資枠などで今から買うのはアリですか?
A3:中長期の資産形成を目的としたNISA口座での購入には十分適しています。生活必需品セクターのトップランナーであり、倒産リスクが極めて低く、配当金を再投資に回す長期積立・分散投資の対象として優良な銘柄です。ただし、一度に全額を投じるのではなく、時期を複数回に分ける「時間的分散」を意識してエントリーするのが賢明なアプローチです。
まとめ:今後の動向と失敗しないための判断基準
ユニ・チャームの株価掲示板が二分している真相は、過去の成功体験である「中国ベビーケアの高成長」の終焉と、新たな収益の柱である「ペットケア・高齢者ケア・南アジア市場」の台頭という、事業構造の大きな転換期に起因しています。
掲示板の感情的な煽り文句に一喜一憂する必要はありません。客観的なデータが示す通り、同社の強みである高付加価値商品開発力、卓越した海外展開ノウハウ、そして株主への真摯な還元姿勢は損なわれていません。短期的な底当てゲームに終始するのではなく、同社が推進するグローバル多極化戦略の進捗を四半期データで確認しながら、冷静に投資機会を見極めていく姿勢こそが求められます。 (出典: ユニ チャーム 株価 掲示板(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
