車の名義変更で贈与税はかかる?バレる理由と2026年最新の節税対策
「親が乗っていた車を無償で譲り受けた」「子供の就職祝いに新車を一括購入してプレゼントした」――家族や親族の間でごく日常的に行われている自動車の受け渡し。しかし、陸運支局で名義変更の手続きを済ませた数か月後、税務署から突然「お尋ね」と呼ばれる通知書が届き、想定外の課税に青ざめるケースが後を絶ちません。
金銭の授受を伴わない譲渡であっても、税法上は「無償による経済的利益の移転」とみなされ、贈与税の対象となります。知っておくべき決定的な課税理由や、年間110万円の基礎控除枠を活用する真相、さらには税務当局が名義変更を把握するメカニズムや中古車の評価額計算まで、2026年最新の実務データをもとに詳しく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:車の市場評価額(新車価格または中古車査定額)が年間110万円の基礎控除を超過すると、親子や夫婦間でも贈与税の申告・納税義務が発生する。
- 要点2:陸運支局の登録情報と金融機関の資金移動ログは税務当局に把握されており、名義変更後の「税務署のお尋ね」から無申告が発覚する事例が多い。
- 要点3:車検時期を待つ経年減価、110万円以下の資金贈与による分割取得、名義変更を伴わない適法な使用貸借など、合法的な節税策の事前設計が不可欠となる。
家族間の車譲渡で贈与税がかかる決定的理由と110万円非課税枠の仕組み
家族間での車のやり取りにおいて、最も多い誤解が「身内同士のプレゼントだから税金は関係ない」という思い込みです。日本の税法において、贈与税は「個人から財産をもらったとき」に課される国税であり、対象となる財産には現金や不動産だけでなく、自動車や貴金属などの動産も明確に含まれます。
贈与税の計算には、暦年課税制度が適用されます。毎年1月1日から12月31日までの1年間に譲り受けた財産の合計額から、基礎控除額110万円を差し引いた残額に対して課税される仕組みです。つまり、1年間に譲渡された車の評価額(およびその他の贈与財産の合計)が110万円以下であれば、贈与税は一切かからず、税務署への申告も不要となります。
税額を算出する際の計算式は以下の通りです。
課税価格 = その年に贈与された財産の合計評価額 - 基礎控除額(110万円)
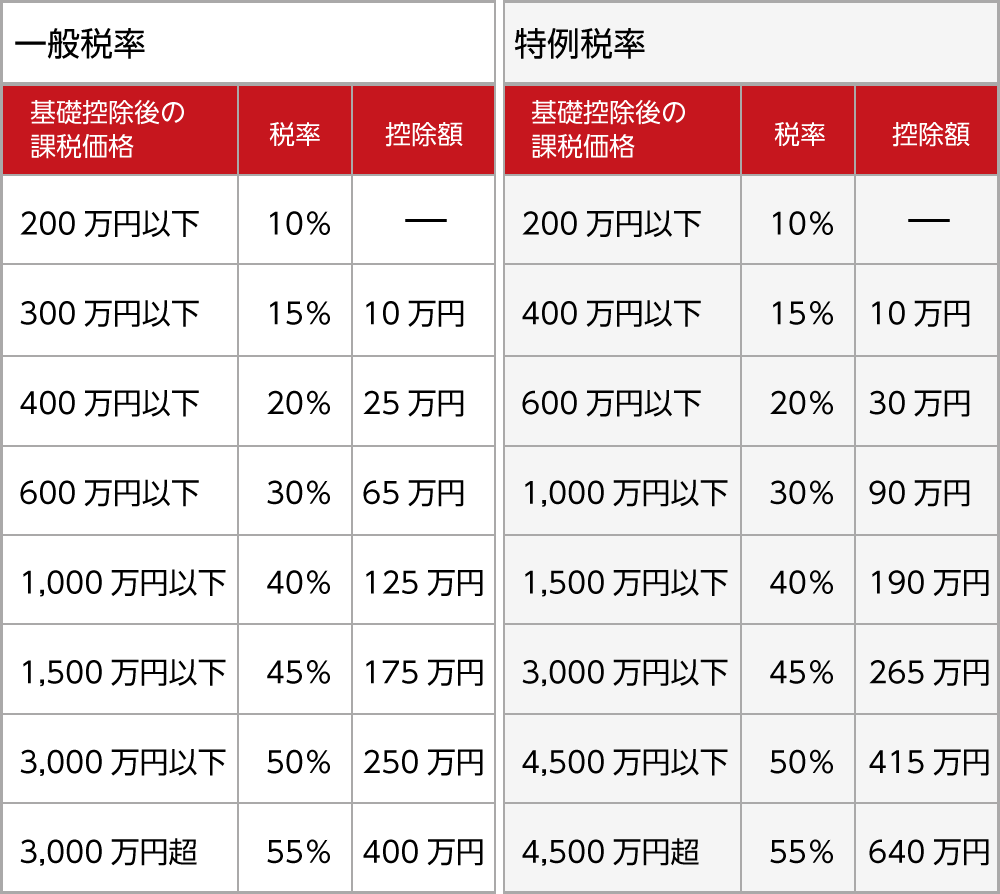
納税額 = 課税価格 × 税率 - 控除額
適用される税率には、受贈者(もらう人)と贈与者(あげる人)の関係性によって「特例税率」と「一般税率」の2種類が存在します。親や祖父母などの直系尊属から、その年の1月1日時点で18歳以上の子や孫へ車を贈る場合は「特例贈与財産(特例税率)」が適用され、税負担が軽減されます。一方、夫婦間、兄弟姉妹間、あるいは親から未成年(18歳未満)の子へ贈る場合は「一般贈与財産(一般税率)」が適用されます。

【徹底比較】車両贈与における課税パターンと税額シミュレーション
車両の価値や渡す相手の関係性によって、税負担は大きく変動します。主要な4つのシナリオにおける税率区分、贈与税額の目安、および見落とされがちな諸費用の実態を一覧表にまとめました。
| 譲渡パターン | 対象車両の評価額 | 税率区分と計算 | 贈与税額・付随費用 | 編集部の見解・実務評価 |
|---|---|---|---|---|
| ① 親から20歳の子へ新車譲渡 | 350万円(新車一括購入) | 特例税率 (350万 - 110万)= 240万円 × 15% - 10万 | 贈与税:26万円 +環境性能割(車種別) | 新車買い与えは高額課税の典型例。資金移動を分割するか別手法を検討すべき事案。 |
| ② 親から22歳の子へ中古車譲渡 | 180万円(査定時価) | 特例税率 (180万 - 110万)= 70万円 × 10% | 贈与税:7万円 +名義変更登録手数料 | 基礎控除により課税は最小限。査定書を取得して客観的証拠を残せば安全性が高い。 |
| ③ 夫から妻へ高級SUV譲渡 | 400万円(中古相場価格) | 一般税率 (400万 - 110万)= 290万円 × 15% - 10万 | 贈与税:33.5万円 +環境性能割 | 夫婦間は一般税率が適用され負担が増加。生活費名目での抗弁は通用しにくい。 |
| ④ 兄から弟へ型落ち中古車 | 80万円(市場買取相場) | 一般税率 (80万 - 110万)= 0円以下 | 贈与税:0円(非課税) ※申告も原則不要 | 110万円以下のため完全非課税。ただし同一年内の他財産贈与との合算に注意。 |
このように、同じ「家族への車譲渡」であっても、車両の適正評価額と親族関係によって数十万円単位の税額差が生じることが客観的データからも明らかです。
なぜ名義変更だけで税務署にバレるのか?「お尋ね」が届く経緯と実態
「陸運局で名義変更しただけなのに、なぜ税務署にわかってしまうのか」という疑問は、SNSやネット掲示板でも頻繁に見られるトピックです。税理士法人の現場リポートや税務関係者の証言によると、税務当局が車両贈与を捕捉するルートは極めてシステマチックに構築されています。
第一のルートは、国土交通省(運輸支局)の自動車登録情報データベースです。自動車の所有権が移転すると、登録名義人の変更情報が記録されます。税務署は国税総合管理システム(KSK)等の高度な情報網を活用し、一定価格以上の高年式車や高級輸入車の名義移動を定期的に照会・モニタリングしています。
第二のルートは、銀行口座の資金移動履歴です。親がディーラーに新車代金400万円を一括振込しているにもかかわらず、納車された車検証の所有者・使用者が子供の名義になっている場合、ディーラー側の売上記録や銀行の出入金データと陸運支局のデータが照合されれば、実質的な贈与の構図は明白となります。
無申告の疑いが生じた場合、税務署から送付されるのが「お買いになった資産の買入価額などについてのお尋ね」や「資産の譲渡等に関するお尋ね」という行政指導文書です。これを受け取った受贈者は、購入資金の出所や譲渡の対価を証明しなければならず、対価の支払いが証明できない場合は、本税に加えて無申告加算税(15〜20%)や延滞税(年利換算)が追徴されるリスクを背負うことになります。
【実態検証】中古車の正しい評価額算出法とネット査定の罠
贈与税の課税価格を算出する際、自動車の価値をどう評価するかは最大の論点です。新車を買い与えた場合は「購入にかかった支払総額」がそのまま評価額になりますが、既存の自家用車を譲渡する場合は「贈与時点における適正な時価(中古車買取相場)」が基準となります。
中古車の評価額算出において、実務上用いられる客観的なエビデンスは主に以下の3点です。
- オートガイド自動車価格月報(通称イエローブック):損害保険会社や中古車業界、税務署が基準価格として採用する公式データブックの残価率。
- 大手中古車買取店による査定評価書:複数の買取専門業者(ガリバー、ネクステージ、カーチス等)から取得した書面査定額の平均値。
- 法定耐用年数に基づく定額法償却額:普通自動車(耐用年数6年)または軽自動車(耐用年数4年)の減価償却計算による未償却残高。
ここで陥りがちなのが「個人間売買を装った1円売買」というネット上の誤った裏ワザです。市場価格200万円の中古車を「親から子へ10万円で売却した」とする売買契約書を作成しても、税務上は相続税法第7条(著しく低い価額の対価で財産の譲渡を受けた場合の贈与税)が適用され、時価と売買額の差額(190万円)に対して「みなし贈与」として課税されます。税務当局を欺く低額譲渡は、かえって悪質な隠蔽工作とみなされる危険性があります。
一般に知られていない盲点とネットの誤解|環境性能割と名義変更コスト
「贈与税が110万円以内で非課税になったから、税金は1円もかからない」と安心するのは早計です。名義変更時には、地方税である「環境性能割(旧・自動車取得税)」が別途発生します。
環境性能割は、自動車を取得したこと自体に対して課される税金であり、「無償で譲り受けた(贈与)」場合であっても納付義務が発生します。課税額は、新車時価格をベースに経過年数に応じた残価率を掛け合わせた「課税標準基準額」に、車両の環境負荷に応じた税率(0〜3%)を乗じて計算されます。取得価額が50万円以下の場合は免税点となりますが、比較的新しい高年式エコカー以外の車を譲渡される際は、数万円の環境性能割が陸運支局の窓口で請求される点に留意してください。
さらに、実務面で見落とせないのが「自動車保険(任意保険)の等級引き継ぎルール」です。親の優良等級(20等級など)を子に引き継ぐ(名義変更する)には、「同居の親族」であることが絶対条件となります。就職や結婚を機に一人暮らしを始めた「別居の子」へ車と保険を譲渡する場合、等級の引き継ぎは認められず、子は新規(6等級)で高額な保険料を支払わなければならなくなるため、事前の同居期間中に手続きを完了させるなどの段取りが求められます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
自動車の譲渡において、どのスキームを選択すべきかは資産価値やライフスタイルによって明確に分かれます。税務リスクを極小化するための判断マトリクスは以下の通りです。
▼名義変更による直接譲渡を進めてよいケース:
・中古車査定額が明確に110万円以下であり、同年内に他の高額贈与を受けていない場合。
・初年度登録から普通車で6年以上(軽自動車で4年以上)経過し、減価償却によって客観的残価が底値に達している場合。
・親子が同居しており、自動車保険の最高等級をそのまま承継できる環境にある場合。
▼名義変更を避け、別のアプローチを取るべきケース:
・譲渡対象が新車や高年式の高級車(評価額110万円超)であり、まとまった贈与税の発生が予想される場合。
・別居の親族間での移動であり、保険等級のメリットを享受できない場合。
・親族間で将来的な遺産分割協議に火種を残したくない場合(特定の子供への車両贈与は、民法上の「特別受益」として将来の相続時にトラブルの原因となるケースが頻発しています)。
評価額が110万円を超える高年式車の場合は、あえて名義変更を行わず、「所有者=親、使用者・主たる運転者=子」として任意保険の運転者限定条件を変更する「適法な使用貸借(無償の貸し借り)」を選択するか、あるいは「年間110万円の現金を子に贈与し、子が自らの資金でディーラーから購入する(分割贈与)」手法を選択するのが最も合理的です。

【車 贈与 税】に関するよくある質問(FAQ)
Q1:親名義の車を子供が通学や通勤で毎日使っています。名義変更をしなければ贈与税はかかりませんか?
A1:名義変更を行わず、親が所有権を持ったまま子供が無償で車を借りて使用する行為は、民法上の「使用貸借」に該当します。この場合、車の所有権自体が移転していないため、贈与税の課税対象にはなりません。ただし、自動車保険(任意保険)の「運転者限定特約」や「年齢条件」を子供が補償対象になるよう変更しておく必要があります。
Q2:夫婦間で夫名義の自家用車を妻名義に変更した場合、生活費扱いで非課税になりますか?
A2:原則として非課税にはなりません。国税庁の規定では「通常必要と認められる生活費や教育費」は非課税とされていますが、自動車のような登録資産の所有権移転は財産の贈与とみなされます。車両の査定時価が110万円を超えている場合、夫婦間であっても一般税率による贈与税が課税されます。
Q3:中古車店で「査定額0円(廃車同然)」と言われた古い車を子供に譲る場合、申告は必要ですか?
A3:申告は不要です。客観的な市場価値が0円、あるいは110万円以下であることが明らかな車両であれば、基礎控除枠の範囲内に収まるため贈与税は発生しません。万一の税務署からの照会に備え、買取店で発行してもらった「査定結果票(0円〜数万円の提示書面)」を保管しておくと安心です。
Q4:個人売買サイトを通じて相場より極端に安い価格(例:時価150万円を10万円)で親族から買い取った場合はどうなりますか?
A4:税務署から「低額譲渡(みなし贈与)」と判定される可能性が極めて高いです。時価と実際の売買価格の差額(この例では140万円)が実質的な贈与とみなされ、基礎控除110万円を引いた残額に対して贈与税が課税される恐れがあります。売買にする場合は、相場から大きく乖離しない適正価格で契約書を作成し、銀行振込で証拠を残す必要があります。
まとめ:今後の動向と失敗しないための判断基準
自動車の譲渡に伴う税金問題は、単に「税金を払うか否か」にとどまらず、適正な時価の把握、税務当局への証拠保全、そして家族間トラブルの防止という複合的な視点が求められます。
特に税務行政のデジタル化と情報集約が進む現代において、「家族間の口約束だからバレない」という抜け道は存在しません。車両を譲り受ける際は、まず対象車両の現在の買取相場を書面で正確に把握し、年間110万円の基礎控除の枠組みに照らし合わせた上で、名義変更を行うか、使用貸借に留めるか、あるいは資金援助方式を採るかを冷静に選択してください。正しい法的知識と計画的な段取りこそが、余計な追徴課税を防ぎ、最も経済的なカーライフを実現するための鍵となります。 (出典: 車 贈与 税(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
