消費税減税はなぜ実現しないのか?2026年最新の財源と経済効果を徹底解剖
相次ぐ食料品やエネルギー価格の高騰が家計を直撃し続ける中、国民の間で根強く叫ばれているのが「消費税の引き下げ」を求める声です。日々の買い物で確実に引かれる10%の税負担は、実質賃金の伸び悩みに苦しむ生活者にとって重い足枷となっており、国会や各種選挙のたびに消費税減税をめぐる論戦が白熱しています。
野党各党が5%への引き下げや食料品の非課税化、果ては消費税廃止を掲げる一方で、政権与党や財務省は慎重な姿勢を崩していません。なぜこれほど減税を望む声が大きいにもかかわらず、消費減税は一向に具現化しないのでしょうか。本稿では、2026年最新の経済情勢を踏まえ、財源問題の深層から諸外国の失敗・成功事例、インボイス制度を巻き込んだ現場の実態まで、タブー視されがちな論点を多角的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:消費税減税が実現しない最大の障壁は、約23兆円に上る消費税収が年金・医療・介護・少子化対策という「社会保障の基幹財源」に法律上紐づいている点にある。
- 要点2:消費税5%減税は年間約14兆〜15兆円の税収減を伴う一方、家計消費の喚起やGDP押し上げ効果が期待されるが、富裕層ほど絶対的な減税恩恵が大きくなる「逆進性の緩和限界」が課題となる。
- 要点3:欧州など海外の時限的減税実験では「便乗値上げによる価格据え置き」や「減税終了時の反動減」が発生しており、制度変更に伴う中小企業のシステム改修負担を含めた総合的なコスト検証が不可欠である。
【2026年最新】消費税減税はなぜ実現しないのか?財源問題の真相と財務省の反対理由
物価高対策の目玉として消費減税が取り沙汰されるたび、必ず立ちはだかるのが「安定財源をどう確保するか」という根源的な壁です。2026年最新 消費税減税ニュースを追う中で浮き彫りになるのは、減税を主張する政治勢力と、国家財政の規律を司る官僚機構との間にある埋めがたい認識の断絶です。
財務省が公の記者会見や財政制度等審議会などの場において消費減税に強硬に反対する論拠は、主に3点に集約されます。第一に、消費税収(国・地方合わせて年間約23兆〜24兆円)はすべて法律上、年金・医療・介護・子育て支援の「社会保障4経費」に充当することが義務付けられている点です。仮に消費税率を引き下げた場合、高齢化に伴って毎年約4,000億〜5,000億円規模で自然増を続ける社会保障費の財源に巨大な穴が開くことになります。
第二に、赤字国債の発行で減税分を穴埋めすることに対する強い警戒感です。日本の普通国債残高は1,100兆円を超えており、金利上昇局面を迎えた現在、国債利払い費の急増リスクが現実味を帯びています。「国債を財源とした減税は将来世代への借金の先送りに過ぎない」というのが、財務省 消費減税 反対理由の根幹をなすロジックです。
第三に、税収の安定性です。法人税や所得税は景気変動によって税収が乱高下しますが、消費税は景気に左右されにくく、極めて安定した税収をもたらします。財務省サイドは、社会保障という国家の土台を支える財源を不安定化させるわけにはいかないという強い防衛論理を展開しています。これが、物価高に苦しむ世論の支持がありながらも、消費税減税 財源問題の真相として政策決定の場を膠着させている構造的な要因です。
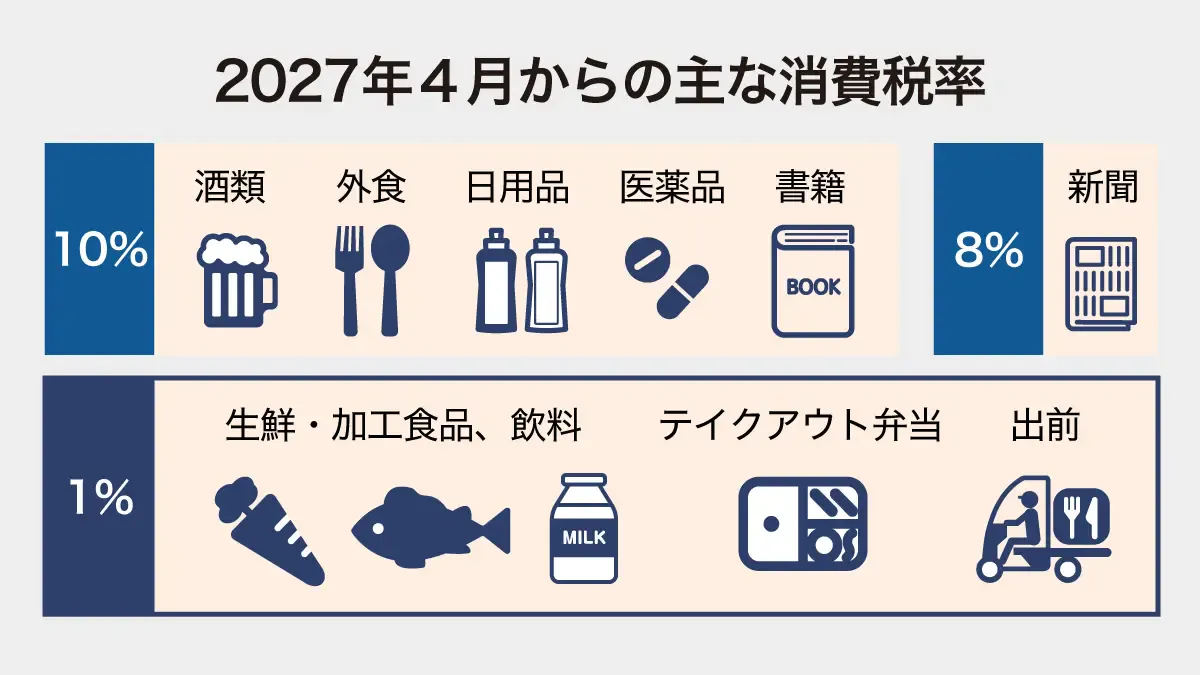
消費税5パーセント減税の経済効果と各党の公約を比較検証
国政選挙が近づくたびに、野党勢力を中心に「時限的な消費税5%引き下げ」や「食料品へのゼロ税率適用」が掲げられます。各党の公約 消費税引き下げに関するスタンスは、与党が「現行維持・給付金や所得税等の別枠対応」を軸とするのに対し、立憲民主党は「時限的な食料品非課税・給付付き税額控除の導入」、日本維新の会は「一律8%への引き下げおよび将来的見直し」、国民民主党は「実質賃金が持続的にプラス化するまでの時限的一律5%減税」、日本共産党やれいわ新選組は「消費税5%への緊急減税または消費税廃止」を強く主張しています。
では、仮に消費税率を10%から5%へ引き下げた場合、どれほどの景気浮揚効果が見込めるのでしょうか。民間シンクタンクや経済調査機関の試算モデルによると、消費税5パーセント減税 経済効果は、実質GDPを約1.2%〜1.8%押し上げると推計されています。標準的な2人以上世帯(年間消費支出約360万円)の場合、年間で約15万〜18万円の家計負担軽減につながり、可処分所得の増加を通じて個人消費が直接刺激される計算です。
しかし、これに伴い失われる国・地方の税収は年間約11兆〜12兆円規模に達します。この税収減を上回る経済波及効果が本当に生じるのか、それとも財政赤字の拡大と国債金利の跳ね上がりを招くのかが、政策論争の核心となっています。
| 政策メニュー | 必要な財源規模(年換算) | 即効性・家計支援の特徴 | 主な課題・副作用 |
|---|---|---|---|
| 消費税一律5%減税 | 約11.5兆〜12.5兆円 | 全品目の買い物が即座に安くなり、全世帯へ広く恩恵 | 巨額の税収減、レジ・会計システムの改修負担、高所得者への恩恵額が大きい |
| 食料品ゼロ税率(非課税) | 約4.5兆〜5.0兆円 | 生活必需品に特化し、低所得層の負担割合をピンポイント軽減 | 品目区分の線引きトラブル、飲食料品と外食の境界の複雑化 |
| 低所得者・住民税非課税世帯向け給付金 | 約1.0兆〜1.5兆円 | 最も困窮する層へ直接資金を届ける高い再分配効果 | 中間層が対象外となり不公平感が拡大、自治体の事務コストが肥大化 |
| 所得税・住民税の定額減税 | 約3.0兆〜3.5兆円 | 納税者へ直接的な手取り増を実感させる | 企業の給与計算事務が極めて煩雑、非納税者への別枠給付が必要で二重手間 |
【政策比較】物価高対策として減税と給付金のどちらが有効なのか?
経済政策を議論する際、常に比較対象となるのが「減税」と「現金給付」の優劣です。物価高対策 減税と給付金 比較の観点から両者を精査すると、それぞれに決定的な強みと弱みが存在します。
消費減税の圧倒的なアドバンテージは、申請手続きが一切不要で、買い物をした瞬間に全員が自動的に恩恵を受けられる点です。自治体の窓口に長蛇の列を作る必要もなければ、マイナンバーカードの紐づけトラブルや膨大な事務手数料(給付金配布には数百億円単位の事務費が発生する)を支払う必要もありません。また、「値段が安くなった」という心理的効果が消費マインドを刺激し、買い控えを防ぐ強力なトリガーとなります。
一方で、消費税減税には「高所得者ほど消費額が多いため、絶対額としての減税恩恵が多くなる」という逆進的な側面が残ります。年収1,500万円で年間800万円を消費する世帯は年間40万円の減税メリットを受けるのに対し、年収250万円で年間200万円を消費する困窮世帯は10万円しか恩恵を受けられません。社会的なセーフティネットの観点からは、「限られた財源を真に困窮している層へ集中的に給付するほうが効率的である」という反論が根強く支持される理由です。

食料品非課税・ゼロ税率と軽減税率の見直し経緯|海外事例に学ぶ成否の分かれ目
一律減税に伴う財源の巨大さを回避する現実解として、多くの欧米諸国が採用しているのが食料品非課税 ゼロ税率の導入です。日本でも2019年10月の消費税率10%引き上げ時に、酒類・外食を除く飲食料品を8%に据え置く「軽減税率制度」が導入されました。
この軽減税率 見直し 経緯を振り返ると、日本の制度設計には導入当初から大きな歪みが内包されていました。「テイクアウトは8%、イートインは10%」という線引きの曖昧さは現場の小売・飲食店に深刻なオペレーション負担を強いました。もしこれをさらに「食料品だけゼロ%」に改変する場合、事業者のPOSレジシステムの再改修や仕入れ税額控除の再計算など、莫大な現場コストが再燃することは避けられません。
国際的な教訓として注目すべきは、消費税減税 海外の事例と結果です。欧州各国では物価高やパンデミック対策として付加価値税(VAT)の時限的減税が相次いで実験されました。
- ドイツの事例(2020年):半年間の時限措置として標準税率を19%から16%へ、軽減税率を7%から5%へ引き下げ。一定の消費下支え効果は確認されたものの、減税終了直前に駆け込み需要が発生し、終了後には深刻な反動減に見舞われました。また、事業者が値下げを行わず利益として吸収する「便乗据え置き」が一部で発生しました。
- 英国の事例(外食・観光業向け減税):一時的に需要を喚起したものの、減税率を元の水準へ戻す政治的合意形成が極めて難航し、増税時のインフレ再燃圧力が激化しました。
- スペインの事例(主食類のゼロ税率化):パンや牛乳などの基礎食料品のVATを一時撤廃。低所得層の食費支援には一定の効果を発揮したものの、流通大手によるマージン確保の疑いが持たれ、価格監視体制の維持に多大な行政コストを要しました。
これらの事例が物語るのは、「税率を下げるのは簡単だが、価格に100%転嫁させること、そして一度下げた税率を元に戻すことは極めて困難である」という冷徹な政治経済の現実です。
【実態検証】消費税廃止論へのネットの反応と現場の悲鳴|インボイス制度見直しのリアル
SNSやネット掲示板、言論プラットフォーム上では、「消費税は預かり金ではなく第二法人税だ」「そもそも消費税そのものが日本を30年間のデフレに沈めた元凶である」とする過激な消費税廃止論 ネットの反応が定期的にトレンド入りを果たします。「消費税をゼロにすれば即座に手取りが増え、失われた経済成長を取り戻せる」という言説は、日々の生活苦に直面する現役世代の共感を強く集めています。
しかし、ネット上の熱狂とは裏腹に、ビジネスの実務現場、とりわけ中小企業や個人事業主の現場からは別の悲鳴が聞こえてきます。その象徴が、2023年10月に導入されたインボイス制度(適格請求書等保存方式)をめぐる大混乱です。現在も国会や業界団体で議論が続くインボイス制度 廃止 見直し動向の根底には、制度自体の複雑さと免税事業者の排除問題があります。
都内で建設業を営む一人親方やフリーランスのエンジニアからは、「売上高1,000万円以下でもインボイス発行事業者にならざるを得ず、実質的な大増税になった」「事務処理にかかる時間が本業を圧迫している」という怒りの証言が後を絶ちません。仮に消費税率を改定または廃止する場合、すでに数千億円を投じて整備したインボイス対応システムをどう再設計するのかという、極めて重い実務的課題が横たわっています。

一般に知られていない消費税減税の盲点|メリットとデメリットの真実
消費税減税を議論する際、世論は往々にして「生活が楽になる」というメリットばかりに目を向けがちですが、政策の裏に潜む構造的なデメリットを冷静に見極める必要があります。
客観的な事実として把握すべき消費税減税 メリット デメリットの全体像は以下の通りです。
【減税の主なメリット】
- 全世帯への公平かつ直接的な価格低下圧力:所得水準に関わらず、買い物の都度コストが下がるため、物価高による実質賃金低下を直接相殺できる。
- 消費意欲の喚起と景気刺激:耐久消費財(自動車、家電、住宅など)の購入ハードルが下がり、内需主導の経済成長を後押しする。
- 企業の価格転嫁圧力の緩和:原材料高騰分を商品価格に乗せやすくなり、中小企業の収益環境が一時的に改善する余地が生まれる。
【減税の主なデメリットと盲点】
- 便乗値上げによる「実質値下げ不発」リスク:企業が人件費増や原材料高を理由に税抜き本体価格を引き上げれば、消費税が下がっても店頭価格が下がらない事態が起こり得る。
- 莫大な事務改修コストと現場の疲弊:POSレジの改修、プライスカードの張り替え、受発注システムの改変など、中小企業に過大な一時費用が発生する。
- 将来の社会保障削減または他税目での大増税:消費税収の減税分を賄うため、所得税・住民税・社会保険料の引き上げ、あるいは年金給付水準の引き下げが連動して行われる危険性がある。
【プロの結論】経済社会学から見る税と社会保障の境界線|恩恵を受ける層と慎重論の判断基準
消費税とは単なる税金の一種ではなく、「日本という国家が、どのような福祉社会を構築し、誰がその痛みを分かち合うか」という国民的合意の結晶です。家族社会学や財政社会学の視座からこの問題を捉え直すと、私たちが直面しているのは「負担のツケをどこへ回すか」という世代間・階層間の利害対立に他なりません。
かつての日本社会は、終身雇用と家族の支え合い(親族扶養機能)を前提として低い公的負担を維持してきました。しかし、単身世帯の激増、非正規雇用の固定化、そして超高齢化の進展により、家族によるセーフティネットは完全に崩壊しました。その穴を埋めるために不可欠となったのが、国民全員で広く薄く支え合う消費税という財政装置だったのです。
この冷厳な構造を踏まえた上で、消費税減税という政策に対して私たちが下すべき判断基準は明確です。
▼ 消費税減税を積極的に支持すべき人の条件:
- 毎月の可処分所得が極度に逼迫しており、今この瞬間の食費や日用品支出を1円でも削減しなければ生活が成り立たない現役・子育て世帯。
- 「将来の社会保障給付水準が仮に切り下げられたとしても、自助努力と現役世代の手取り最大化を最優先すべきだ」という小さな政府志向の価値観を持つ人。
▼ 消費税減税に対して慎重な姿勢を取るべき人の条件:
- 年金収入や公的医療・介護サービスへの依存度が高く、将来の社会保障制度の持続可能性や給付カットを極度に恐れる高齢者世帯。
- 減税の穴埋めとして国債発行が乱発され、将来的な超インフレや円の信認失墜による預貯金の実質的目減りを警戒する安定資産保有者。
【消費 減税】に関するよくある質問(FAQ)
Q1:消費税を5%に減税した場合、一般的な家庭でいくら得になりますか?
A1:総務省の家計調査をベースにした推計では、年間消費支出が約360万円の標準的な2人以上世帯の場合、年間で約15万円〜18万円前後の実質的な負担軽減になると試算されます。ただし、住宅ローン返済や教育費の一部など非課税取引も多いため、支出構成によって実際の恩恵額は変動します。
Q2:食料品だけをゼロ税率(非課税)にするのは、なぜすぐ実行できないのですか?
A2:年間約5兆円規模の財源手当てが必要となることに加え、「どこまでがゼロ税率の対象か」という厳格な品目定義が極めて複雑だからです。たとえば、スーパーの惣菜と外食のテイクアウト、機能性表示食品や加工原料の境界線など、現場のオペレーションとレジ改修に莫大な時間とコストを要するためです。
Q3:消費税減税が実現した場合、インボイス制度はどうなりますか?
A3:一律減税であれば税率が変わるだけでインボイス制度の枠組み自体は残ります。しかし、複数税率を撤廃して完全単一税率にするか、あるいは消費税自体を廃止しない限り、インボイス発行事業者の事務負担や免税事業者の取引排除問題は自動的には解消されません。
Q4:国債を発行して消費税減税の財源にすることは本当にできないのですか?
A4:制度上は国債発行による減税も可能です。実際に積極財政派の議員や経済学者は国債発行を提唱しています。しかし、金利上昇局面においては国債の利払い費が跳ね上がり、将来の財政余力を激しく圧迫するほか、過度な通貨増刷が円安と輸入インフレをさらに悪化させる副作用が懸念されています。
まとめ:消費税減税をめぐる今後の動向と賢い見極め方
消費税減税は、物価高に喘ぐ国民にとって最もわかりやすく、即効性のある救済策に見えます。しかしその背後には、年間十数兆円に及ぶ巨額の財源確保、将来の社会保障給付の持続可能性、そして実務を担う企業の膨大なシステム改修コストという、無視できない重い対価が横たわっています。
政治家が耳触りの良い減税スローガンを叫ぶとき、私たちが冷静に見つめるべきなのは「その減税のツケは誰が、いつ、どのような形で支払うのか」という冷徹なトレードオフです。単なる感情論や党派的な対立に惑わされることなく、給付と負担のバランスを見据えた現実的な政策の推移を注視していく必要があります。 (出典: 消費 減税(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
