2026年最新|年末調整の保険料控除の書き方と絶対に損しない計算手順
毎年秋から初冬にかけて勤務先の総務人事部から配布される「給与所得者の保険料控除申告書」。手元に届いた各保険会社の控除証明書と向き合いながら、「どの枠にどの金額を書けばいいのか」「新旧区分とは何か」と作業の手を止めてしまう会社員は少なくありません。とりわけ控除額の計算ロジックは段階的な逓減計算が採用されているため、慣れていない人にとっては極めて複雑に映ります。
2026年の税務実務においては、マイナポータルを活用した年末調整の完全電子化へ舵を切る企業が急増する一方で、書類ベースでの記入やデータの手動入力も依然として根強く残っています。実は、書き方のわずかな知識不足や思い込みによる添付漏れによって、本来戻ってくるはずだった数万円単位の還付金を逃しているケースが後を絶ちません。手取り額を守るために知っておくべき保険料控除の記入セオリーと、計算の落とし穴を現場目線で解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在の保険料控除申告書は「一般生命」「介護医療」「個人年金」「地震」「社会保険」「小規模企業共済等」の6枠で構成され、書き分けと新旧契約の判定が成否を分ける。
- 要点2:妻や夫名義の保険でも「実際に保険料を支払っている人」であれば控除対象にできるなど、見落としがちな税法上の合法的な還付テクニックが存在する。
- 要点3:証明書の紛失や再発行の遅れ、控除対象外となる契約(税制非適格年金や一時払い等)の誤記入を防ぎ、マイナポータル連携と紙申請の双方に備えることが重要である。
【2026年最新ルール】年末調整の保険料控除で絶対に損しない決定的な理由
年末調整における保険料控除の申告は、会社員が自らの意志と手続きで直接的に税負担を軽減できる数少ない手段の一つです。国税庁年末調整2026年最新ルールの運用下においても、生命保険料控除(一般生命保険・介護医療保険・個人年金保険)の合計上限額は所得税で最高12万円、住民税で最高7万円という枠組みが維持されています。
なぜ書き方一つで損得が生じるのか。その決定的な理由は、控除額の計算が「支払った保険料全額」ではなく、一定の計算式に基づいた「段階的な上限頭打ち」になっている点にあります。たとえば、一般生命保険料だけで年間20万円を支払っていても、所得税上の控除額は最高4万円で頭打ちとなります。しかし、もし契約の中に「介護医療」や「個人年金」に振り分けられる特約が含まれているにもかかわらず、漫然とすべて一般生命保険料として合算申告してしまうと、他の控除枠がまるまる未使用のまま放置され、大きな控除枠の取りこぼしが発生します。
さらに見逃せないのが住民税への影響です。年末調整で確定した控除額は、翌年6月から天引きされる住民税の算定根拠に直結します。手元に戻る所得税の還付金(即効性のある現金)だけでなく、翌年1年間の手取り給与(遅行性の節税効果)にも連動するため、1つの記入ミスが実質的にダブルの金銭的損失を招く構造になっています。

【実践】年末調整保険料控除申告書記入例と証明書の見方・計算手順
申告書を手元に用意したら、まず保険会社から毎年10月前後に圧着ハガキや封書、あるいは電子ポストに届く控除証明書を確認します。迷わず記入を進めるための核となるのが、年末調整保険料控除申告書記入例に沿った適切な分類と計算です。
第一の関門は、一般生命保険料の新旧区分判定です。保険契約を結んだ日付が「2011年(平成23年)12月31日以前」であれば旧契約、「2012年(平成24年)1月1日以降」であれば新契約に分類されます。証明書の券面には必ず「新」「旧」の印字があるため、申告書の該当するチェック欄を正確に選択しなければなりません。
第二のポイントは、2012年から新設された枠である介護医療保険料控除の上限額です。こちらは新契約のみに適用され、支払保険料が年間80,000円を超えると上限の所得税40,000円(住民税28,000円)に達します。医療保険やがん保険、介護保険の多くはこの枠に該当します。
第三の注意点は、個人年金保険料税制適格特約の詳細まとめにある条件の確認です。個人年金保険であっても、契約時に「個人年金保険料税制適格特約」を付加していない商品は、税法上「一般生命保険料」として扱われます。この特約は「年金受取人が被保険者と同一」「払込期間が10年以上」「年金受給開始が原則60歳以降かつ受取期間10年以上」などの要件を満たした契約のみに付帯されます。この特約がない変額個人年金などを個人年金欄に記入すると、税務署や会社側のチェックで弾かれ、一般枠の超過分として切り捨てられる事態に陥ります。
保険料控除証明書の見方と計算手順を以下の比較表にまとめました。自身が加入している契約がどの計算区分に属するかを把握した上で、証明書記載の「申告額(その年の12月末までに支払う予定の年間保険料)」を計算式に当てはめます。
| 保険区分と契約時期 | 年間支払保険料の計算式(所得税) | 最高控除額(所得税 / 住民税) | 編集部の見解・実務アドバイス |
|---|---|---|---|
| 新契約 (2012年1月1日以降) ※一般・介護医療・個人年金 | ・20,000円以下:全額 ・20,001円〜40,000円:支払額×1/2+10,000円 ・40,001円〜80,000円:支払額×1/4+20,000円 ・80,001円以上:一律40,000円 | 各枠 40,000円 / 28,000円 (3枠計 最高120,000円 / 70,000円) | 年間8万円の支払いで上限に到達。1つの枠に偏るより、一般・介護医療・年金の3枠へ分散させた方が控除効率は最大化する。 |
| 旧契約 (2011年12月31日以前) ※一般・個人年金のみ | ・25,000円以下:全額 ・25,001円〜50,000円:支払額×1/2+12,500円 ・50,001円〜100,000円:支払額×1/4+25,000円 ・100,001円以上:一律50,000円 | 各枠 50,000円 / 35,000円 (2枠計 最高100,000円 / 70,000円) | 旧契約単体なら枠ごとに最高5万円控除。新旧両方ある場合は旧契約優先で計算した方が控除額が大きくなるパターンが多い。 |
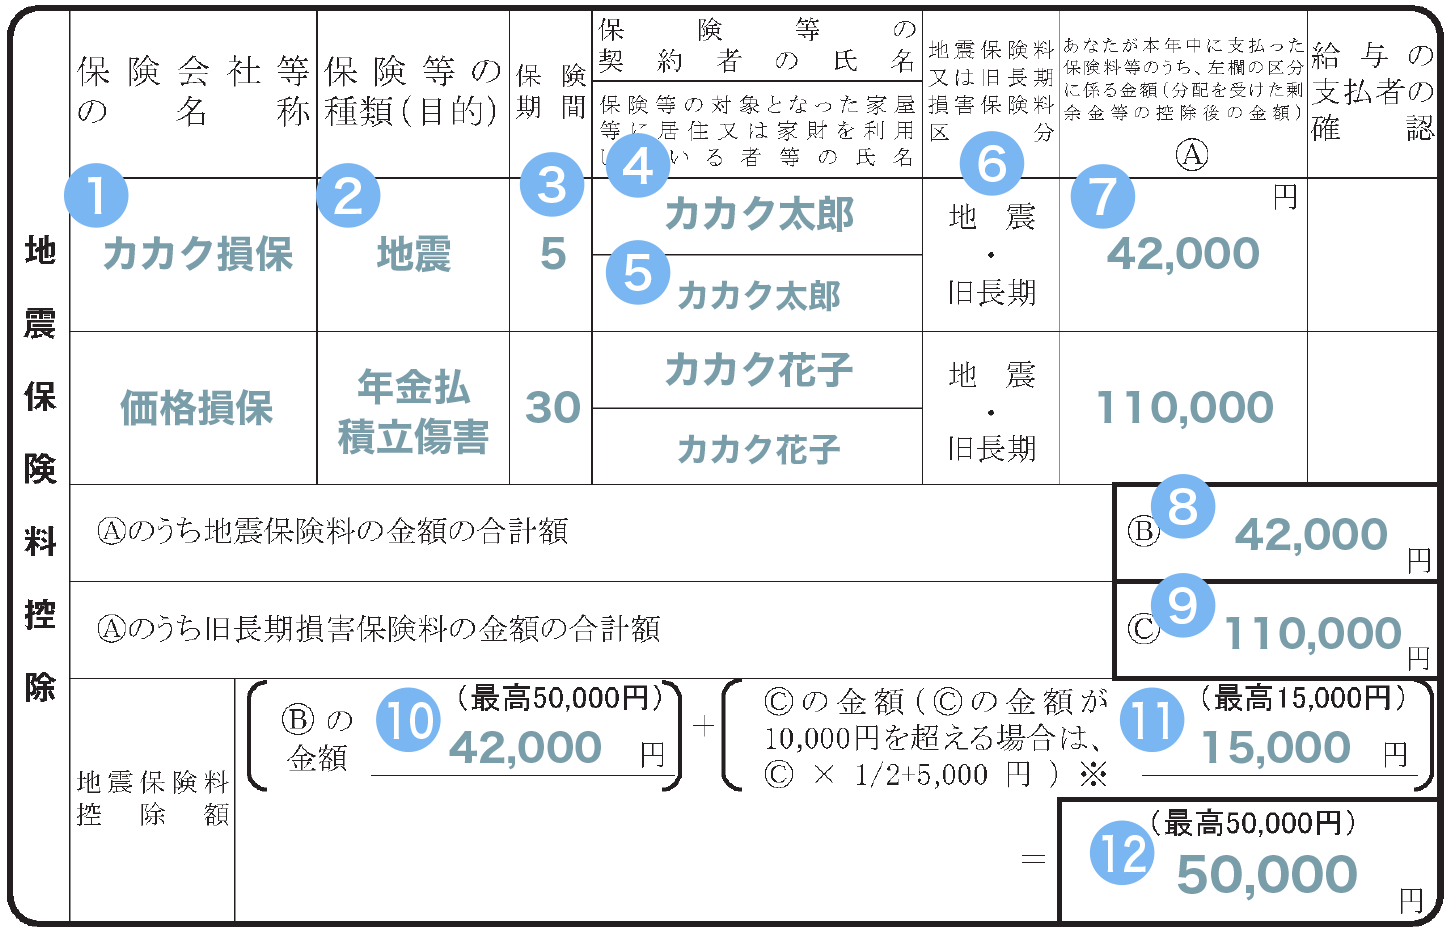
| 地震保険料控除 (損害保険料) | ・50,000円以下:全額控除 ・50,001円以上:一律50,000円 | 最高 50,000円 / 25,000円 | 全額控除される優秀な枠。旧長期損害保険料(最高1.5万円)との合算でも上限は5万円となる点に留意。 |
【見落とし厳禁】地震保険料控除と旧長期損害保険の差と賢い併用術
火災保険や地震保険に加入している家庭において頻繁に混乱が生じるのが、地震保険料控除と旧長期損害保険の差です。現行法上、単なる「火災保険料」は一切控除の対象になりません。控除できるのは火災保険に付帯している「地震保険料部分」のみです。
ただし、税制改正前の2006年(平成18年)12月31日までに締結された特定の損害保険契約(保険期間10年以上で満期返戻金があるもの)に限り、経過措置として「旧長期損害保険料」という名目で控除が認められています。旧長期損害保険料の控除上限額は所得税で15,000円、住民税で10,000円です。
ここで重要なテクニックが存在します。1つの契約の中に「地震保険料」と「旧長期損害保険料」の双方が含まれている場合、申告書上で同時に両方の控除を適用することはできず、いずれか一方の有利な区分を選択しなければなりません。一方で、別の証券として地震保険と旧長期損害保険をそれぞれ保有している場合は合算して申告できますが、その場合でも合算上限額は所得税50,000円に制限されます。証明書記載の支払額を突き合わせ、満額控除に近づくようシミュレーションして選択することが鉄則です。
一般に知られていない盲点とネットの誤解
ネット上のQ&AサイトやSNSでは、保険料控除に関して法的な根拠を取り違えた誤ったアドバイスが散見されます。実務上、特に相談が多く誤解が蔓延している3つの盲点を整理します。
配偶者名義の契約を申告できる法的根拠
最も多い誤認が「妻名義の生命保険は、夫の年末調整では控除できない」という思い込みです。しかし、国税庁の所得税法基本通達において、配偶者名義の保険料控除が適用できる理由は明確に規定されています。税法が求めている要件は「契約者が誰か」ではなく、「その保険料を実際に支払っているのは誰か」という実質負担の原則です。
たとえば、専業主婦やパート勤務の妻が契約者となっている医療保険であっても、夫の給与口座から保険料が引き落とされている、あるいは夫が生活費の中から実質的に保険料を拠出している場合、夫の保険料控除申告書に記載して控除を受けることが法的に完全に認められています。妻の年収が103万円以下で所得税が発生しない場合、妻自身の申告で控除を使っても還付金は生じません。夫側の枠に組み込むことで世帯全体の手取りを大幅に引き上げることが可能です。
一時払い養老保険の落とし穴
SNSや金融界隈で定期的に話題となるのが、一時払い養老保険年末調整ネットの反応です。「まとまった資金で一時払い養老保険や一時払い終身保険に入れば、年末調整で大きな還付金が返ってくる」という言説を見かけますが、ここには重大な制度上の制約があります。
保険料控除は「その年に支払った金額」が対象となるため、一時払いで数百万円を払い込んだとしても、控除が受けられるのは払い込みを行った初年度の1回限りです。翌年以降は保険料を支払わないため、控除額はゼロになります。さらに、保険期間が5年以下の一時払い養老保険などは「金融類似商品」とみなされ、そもそも保険料控除の対象外として弾かれます。目先の節税効果を過大評価して不要な金融商品に資金を固定化させてしまう失敗が後を絶ちません。
小規模企業共済等掛金控除の圧倒的な威力
申告書の右下に位置する小規模企業共済等掛金控除の書き方現在は、資産形成を行っている現役世代にとって最重要の記入欄です。個人型確定拠出年金(iDeCo)や企業型DCのマッチング拠出、小規模企業共済の掛金がここに該当します。
生命保険料控除が「支払額の一定割合(上限あり)」しか控除されないのに対し、小規模企業共済等掛金控除は「支払った掛金の全額」が無条件で所得から全額控除されます。年間24万円を積み立てていれば、24万円全額が所得控除の対象となり、課税所得に応じた所得税・住民税がダイレクトに圧縮されます。iDeCoを運用している場合は、国民年金基金連合会から10月下旬から11月にかけて送付される「小規模企業共済等掛金払込証明書」の金額を一言一句違わずに転記しなければなりません。
【実態検証】保険料控除証明書の紛失トラブルと電子化のリアル
年末調整の時期になると、企業の総務窓口や保険会社のコールセンターには同一の相談が殺到します。現場で起きているトラブルの実態と、国の推進するデジタル化の現在地を検証します。
証明書を紛失した際のリカバリー手順
保険料控除証明書紛失時の再発行経緯を辿ると、10月から11月の繁忙期には再発行申請から原本到着までに1週間から10日前後を要するのが一般的です。「会社の提出期限に間に合わない」とパニックになるケースが毎年相次ぎますが、慌てて控除を諦める必要はありません。
多くの主要生損保では、契約者向けマイページから「電子控除証明書(XMLファイル)」や「PDF再発行(印刷用)」を即時発行できる仕組みを整えています。会社側が電子提出を認めている場合はXMLデータをそのまま提出可能です。また、紙での提出が義務付けられている会社であっても、国税庁の「QRコード付控除証明書作成システム」を経由して出力したPDF印刷物であれば法定の証明書類として提出できます。万が一、社内の最終締切に原本提出が間に合わなかった場合でも、翌年2月16日からの確定申告を行えば、年末調整の修正として全額の還付を受ける道が残されています。
年末調整電子化マイナポータル連携の評判
国税庁が旗振り役となって進める年末調整電子化マイナポータル連携の評判について、導入企業の現場社員からは賛否両論のリアルな声が上がっています。肯定的な意見としては、「一度マイナポータルと保険会社・証券会社を紐付ければ、毎年ハガキを探す手間がなくなり、控除額の自動計算で記入ミスが完全にゼロになった」という効率化の恩恵です。
一方で、導入初年度のユーザーからは不満の声も根強く聞かれます。「マイナポータル、民間保険会社、勤務先の給与システムの3者を連携させる初期設定(ID連携・認証作業)が極めて煩雑」「対応していない地方の中小保険会社や共済があり、結局一部だけ紙のハガキを探して手入力する二度手間が生じる」といったシステムの分断です。2026年時点では電子化が急速に普及しつつも、過渡期特有の使い勝手の粗さが現場のストレス要因となっています。

【プロの結論】控除枠を使い切るべき人・慎重になるべき人の判断基準
保険料控除は確実な節税策ですが、控除枠を埋めること自体を目的にしてしまうと本末転倒な家計破綻を招きます。FPおよび税務取材のプロとして提示する、明確な行動判断基準は以下の通りです。
控除枠を積極的に使い切るべき人の条件
- 所得税率が高い高年収層(課税所得695万円以上・税率20%超):控除による税金の戻り幅が大きいため、iDeCoや個人年金保険料控除(税制適格)の枠を上限まで使い切る経済的メリットが極めて高い。
- 持病や家族構成から保障の必要性が客観的に高い世帯:必要な死亡保障や医療保障を契約した結果として枠が埋まる分には、税制メリットを最大限享受できる。
- 共働きで夫婦双方に十分な課税所得がある世帯:妻名義・夫名義の保険をそれぞれの申告書に最適配分し、夫婦双方で各枠の上限を使い切ることで世帯の手取りを極大化できる。
追加の保険加入に慎重になるべき人の条件
- 「税金が戻るから」という理由だけで新たな民間保険への加入を検討している人:年間8万円の保険料を支払って戻ってくる所得税・住民税は、一般的な税率の人で数千円から最大1万数千円程度です。税金を浮かすために年間数万円の無駄な保険料を支払い続けるのは純粋な資金流出に他なりません。
- 手元の生活防衛資金が不足している20代〜30代単身者:固定費となる保険料を増やすよりも、全額控除かつ老後資産となるiDeCoや、流動性の高い新NISAによる運用を優先すべきです。
日本の社会保険制度(高額療養費制度や遺族年金)は世界的に見ても手厚く設計されています。民間の保険料控除は「家計防衛のために真に必要な保障を買った際の副次的なボーナス」と捉えるべきであり、節税を目的に不要な保障を積み増す手段の目的化に陥ってはなりません。
【年末 調整 保険 料 控除 書き方】に関するよくある質問(FAQ)
Q1:妻名義の生命保険料を、夫の年末調整で申告することは本当に可能ですか?
A1:可能です。所得税法上、控除の適用要件は「保険料を実際に負担している者」であることです。妻が契約者であっても、夫の給与や共有の家計口座から支払われている事実があれば、夫の保険料控除申告書に記入して申告できます。続柄欄には「妻」と記入してください。
Q2:証明書に「ご申告額」と「証明額」の2つの数字が印字されていますが、どちらを書くべきですか?
A2:年末調整では基本的に「申告額(12月末時点の見込み支払額)」を記入します。「証明額」はハガキ発行日(通常9月末〜10月時点)までに実際に払い込まれた金額であり、「申告額」は12月まで契約を継続して払い込む予定の年間総額です。12月までに解約する予定がない限り、申告額を記載することで1年分の満額控除が適用されます。
Q3:保険料控除証明書を紛失して社内提出期日に間に合わない場合、もう還付金は諦めるしかありませんか?
A3:諦める必要はありません。まずは保険会社のマイページから電子証明書や再発行PDFが取得可能か確認してください。会社側で受け付けが締め切られてしまった場合でも、翌年2月16日から3月15日までの確定申告期間中に、届いた証明書を添付して確定申告を行えば、年末調整の差額分が税務署から指定口座に還付されます。
Q4:10月に転職して現在の会社に入社しました。前職在職中に個人で支払っていた保険料はどう書けばいいですか?
A4:前職在職中に支払った保険料であっても、その年の1月1日から12月31日までに支払ったものであれば、現在の転職先の年末調整で全額合算して申告できます。保険会社から送られてくる証明書をそのまま現在の勤務先へ提出してください。
まとめ:仕組みを正しく理解して賢い手取り最大化を
年末調整の保険料控除申告書は、一見すると煩雑な計算式の羅列に見えますが、その本質は「制度の枠組みを正しく理解し、過不足なく自らの権利を行使する」作業です。新旧区分の判定基準、介護医療枠の独立性、そして実質負担者判定による配偶者契約の活用など、基本原則を押さえるだけで、申告漏れや控除枠の切り捨てを完全に防ぐことができます。
2026年以降のデジタル化社会においても、制度の構造を理解していなければ、入力の不備や選択ミスによる損失は防げません。本記事で解説した計算手順と落とし穴を参考に、1円の取りこぼしもない万全の申告を完了させてください。 (出典: 年末 調整 保険 料 控除 書き方(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
