【2026年最新】年末調整の保険料控除申告書の書き方と新旧計算の罠
毎年秋になると勤務先の総務・人事担当者から配布される「給与所得者の保険料控除申告書」。手元に届いた複数の保険料控除証明書を前に、複雑な計算式や専門用語に頭を抱える給与所得者は少なくありません。「毎年なんとなく前年と同じように書いている」「計算が面倒で一部しか提出していない」という声も多く聞かれますが、申告書の書き方ひとつで手元に戻る還付金額が数万円単位で変わる現実があります。
2026年の年末調整においても、保険料控除申告書の書き方を正しく理解し、上限額まで余さず控除を適用させることは、物価高が続く現代における確実な家計防衛策です。新旧区分の混在による計算ミスや、妻名義の契約に関する判断の誤りなど、多くの人が陥りがちな落とし穴を回避し、最短10分で正確に書類を仕上げるための実践的ノウハウを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険料控除申告書は「生命保険料」「地震保険料」「社会保険料」「小規模企業共済等」の4大枠で構成され、正しい枠に正しく転記するだけで大幅な所得控除が得られる。
- 要点2:新旧区分の計算式は平成24年(2012年)1月1日前後の契約日で分かれ、併用時は「新旧合計で上限4万円」または「旧単独で上限5万円」の有利判定を見極める必要がある。
- 要点3:妻名義の保険でも「夫が保険料を負担している」実態があれば夫の申告書で控除可能。iDeCoは全額控除となるため記入漏れによる還付金の取りこぼしに注意が必要である。
【全体像を把握】給与所得者の保険料控除申告書における4大枠と国税庁様式の構造
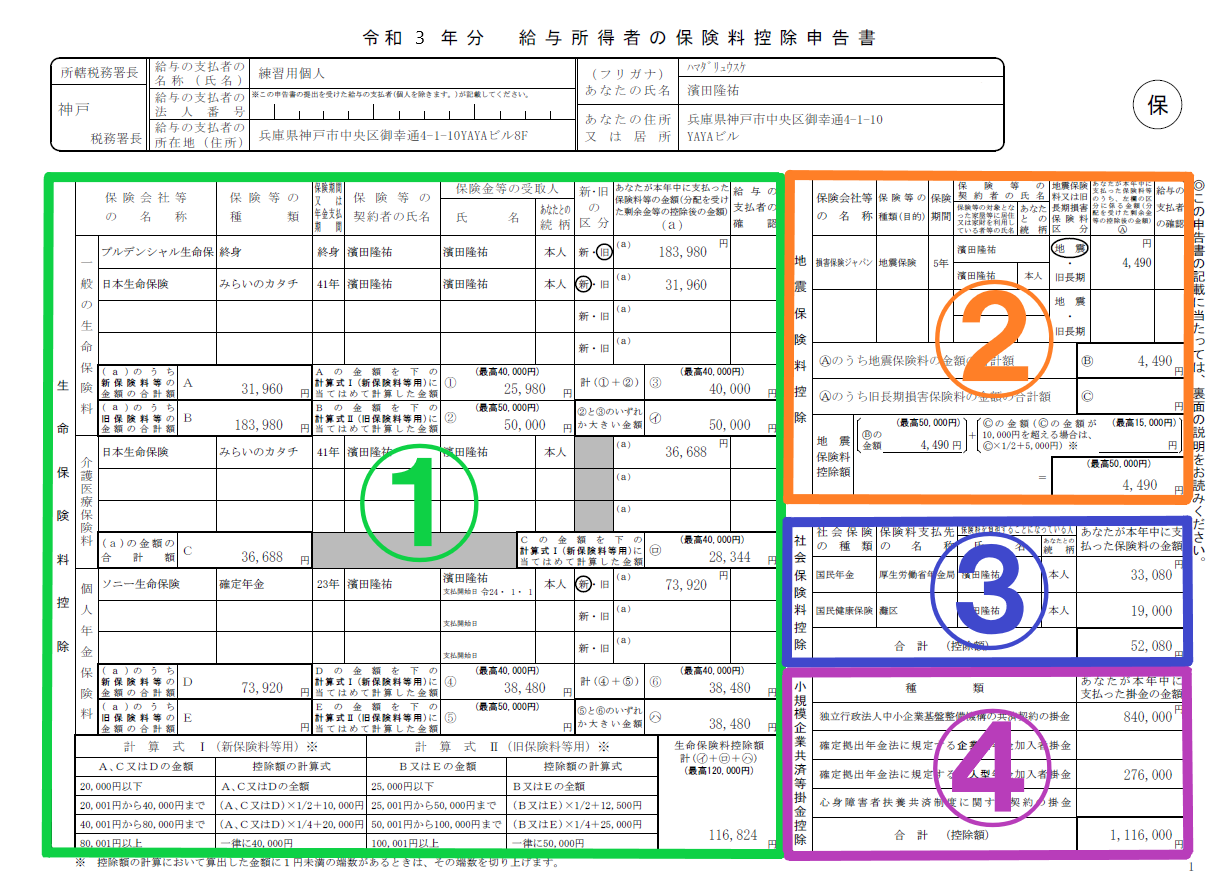
国税庁が提供する「給与所得者の保険料控除申告書」は、用紙1枚の中に性質の異なる4つの控除枠が配置されています。各ブロックの役割とルールを把握することが、迷わずスムーズに記入するための第一歩です。
給与計算ソフトの普及により、ウェブ上で数値を入力する企業も増えていますが、根底にある控除の枠組みは紙の国税庁様式と完全に一致しています。まずは用紙全体のレイアウトと各ブロックの役割を押さえましょう。
- 1. 生命保険料控除(用紙左半分):「一般生命保険料」「介護医療保険料」「個人年金保険料」の3種類に分かれ、それぞれ新旧契約の区分が存在します。
- 2. 地震保険料控除(用紙右上):自身が住む家屋や家財にかかる地震保険料を申告します。平成18年以前に契約した「旧長期損害保険料」もここで申告可能です。
- 3. 社会保険料控除(用紙右中央):給与天引き以外で直接支払った国民健康保険や国民年金、後期高齢者医療制度の保険料を記入します。生計を一にする家族の分も合算可能です。
- 4. 小規模企業共済等掛金控除(用紙右下):個人型確定拠出年金(iDeCo)や小規模企業共済の掛金を記入します。支払った全額が所得控除の対象になります。
手元に集まった各保険会社からの「保険料控除証明書」を、これら4つのどの枠に記入すべきかを仕分ける作業からスタートします。

【損をしない計算式】新旧区分の違いと上限額シミュレーションを徹底解説
年末調整の保険料控除申告書の書き方において、最も多くの人がつまずくのが一般生命保険料 新旧区分 計算方法と個人年金保険料控除 計算式の取り扱いです。制度改正が行われた平成24年(2012年)1月1日以降の契約は「新契約」、平成23年(2011年)12月31日以前の契約は「旧契約」となり、控除額の算出式が明確に異なります。
| 控除区分 | 年間の支払保険料額 | 所得税の控除額算出式 | 適用上限額 |
|---|---|---|---|
| 新契約 (2012年1月1日以降) | ・20,000円以下 ・20,001円〜40,000円 ・40,001円〜80,000円 ・80,001円以上 | ・支払額の全額 ・支払額 × 1/2 + 10,000円 ・支払額 × 1/4 + 20,000円 ・一律 40,000円 | 最高 40,000円 |
| 旧契約 (2011年12月31日以前) | ・25,000円以下 ・25,001円〜50,000円 ・50,001円〜100,000円 ・100,001円以上 | ・支払額の全額 ・支払額 × 1/2 + 12,500円 ・支払額 × 1/4 + 25,000円 ・一律 50,000円 | 最高 50,000円 |
| 介護医療保険料 (新制度のみ) | ・20,000円以下〜80,001円以上 | 新契約の算出式と同一 | 最高 40,000円 |
| 全体の合計限度額 | 一般+介護医療+個人年金 | 各控除額の合計(所得税・住民税別) | 所得税:最高120,000円 住民税:最高70,000円 |
介護医療保険料控除の書き方に関しては、旧契約の区分が存在しないため、すべて「新契約の計算式」を適用します。また、一般生命保険料や個人年金保険料で新旧両方の契約がある場合、以下のルールで計算します。
【新旧両方ある場合の選択基準】
1. 新契約の控除額 + 旧契約の控除額(合計の上限は40,000円)
2. 旧契約のみの控除額(上限は50,000円)
※両者を比較し、金額が大きい方を申告書に記入します。旧契約の支払額が年間60,000円(旧控除額40,000円)を超えている場合、新契約をあえて合算せず「旧契約単独」で計算した方が有利になるケースが存在します。
保険料控除の上限額と実際の減税効果
給与年収500万円(所得税率10%・住民税率10%)の会社員が生命保険料控除を満額(所得税12万円・住民税7万円)適用した場合の保険料控除 上限額 控除シミュレーションを行うと、所得税で12,000円、住民税で7,000円、年間で合計約19,000円の税負担軽減となります。これに地震保険料やiDeCoが加われば、年間3万〜5万円以上の還付・減税効果が生まれます。
一般に知られていない盲点と誤解|「妻名義の保険」や過剰記入の罠
年末調整の現場で毎年のように発生するのが、制度の曲解による記入ミスや無駄な書類作成です。特に注意すべき代表的な落とし穴を検証します。
1. 妻名義・配偶者契約の保険料は夫の書類で控除できるのか?
結論から述べると、妻名義 配偶者契約 保険料控除は「保険料を実際に負担しているのが夫である」場合、夫の申告書で控除を受けることが法的に認められています。契約者が妻であっても、保険料が夫の給与口座から引き落とされていたり、夫が小遣い等から負担している実態があれば対象となります。ただし、受取人が「本人または配偶者・その他の親族(一般生命保険の場合)」である要件を満たす必要があります。
一方で、パート勤務の妻が自身の給与口座から支払っている場合は、夫側の控除には含められません。夫婦間の生活費分担の実態に合わせた適正な申告が求められます。
2. 限度額を超えているのにすべての保険証券を記入する無駄
多くの会社員が「持っている保険の証明書をすべて書かなければならない」と思い込んでいます。しかし、新契約の一般生命保険料で年間の支払額が80,000円を超える保険が1本あれば、その時点で控除枠の上限(40,000円)に達します。
上限に達した後に2本目、3本目の保険を追記しても控除額は1円も増えません。申告書の記入枠が足りなくなった場合は、年間支払額が最も大きい契約を優先して1〜2行記入し、上限に達した時点で残りの保険は記入を省略して問題ありません。添付する証明書も記入した分だけで足ります。
3. 地震保険料と旧長期損害保険料の重複適用ルール
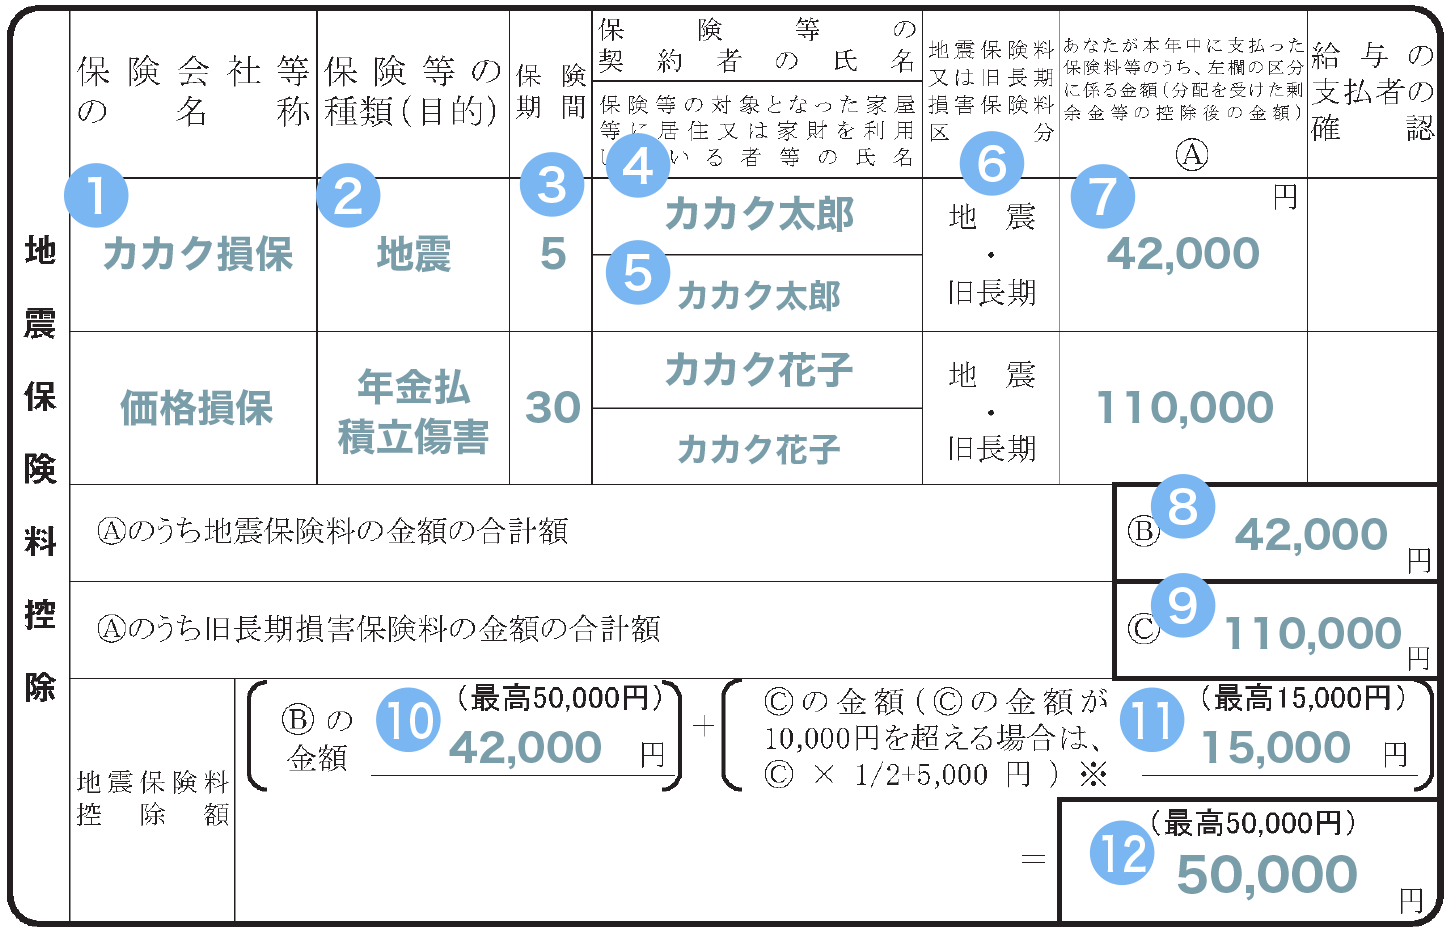
「地震保険料控除 旧長期損害保険」を申告する際、1つの保険契約で地震保険と旧長期損害保険の両方に加入している特約付き契約の場合、いずれか一方を選択して申告しなければなりません。両方の枠に二重計上することはできないため、控除額が大きくなる方(通常は地震保険料側)を選択します。
【実態検証】企業の総務・労務現場から見えた「書き間違い」と「証明書紛失」のリアル
毎年11月、企業の労務管理部門には膨大な数の不備書類が集まります。実務現場で多発しているトラブルの第一位は「証明書の読み間違い」です。
保険料控除証明書の見方:どの数字を転記すべきか
10月頃に保険会社から送られてくるハガキ(保険料控除証明書)には、通常「証明額(発行日時点での既払込額)」と「申告額(12月末までの見込額)」の2つの数字が並んでいます。年末調整で記入すべきは「申告額(見込額)」です。12月まで契約を継続する前提で年間支払総額を申告するため、証明額を書いてしまうと控除額が少なく計算されてしまいます。
保険料控除申告書の書き間違い訂正方法
手書きの申告書で金額や契約者名を書き間違えた場合、修正テープや修正液を使ってよいのでしょうか。国税庁様式における保険料控除申告書 書き間違い 訂正方法の原則は、「誤記入した箇所を二重線で抹消し、その上または下の余白に正しい数値を記入する」方法です。かつて求められていた訂正印(二重線上の押印)は、行政手続きの押印廃止に伴い不要となっています。
年末調整の控除証明書添付と紛失時のリカバリー手順
「年末調整 控除証明書 添付 紛失」に関する相談は、11月中旬に急増します。控除証明書を紛失した場合の対処法は以下の通りです。
- 保険会社のマイページから電子発行(再発行):多くの大手生保・損保では、契約者専用WebサイトからPDF形式の控除証明書を即時ダウンロード、またはマイナポータル連携による電子交付が可能です。
- 電話窓口での再発行申請:郵送での再発行には1週間〜10日程度を要するため、勤務先の社内締め切りに間に合わないリスクがあります。
- 期限に間に合わなかった場合:年末調整に間に合わなかった分は、翌年2月16日〜3月15日の「確定申告」を行えば、納めすぎた税金を取り戻すことができます。会社に無理を言って手続きを遅らせる必要はありません。
小規模企業共済等掛金控除(iDeCo)と社会保険料の記入完全マニュアル
生命保険料控除に並んで節税効果が極めて高いのが、申告書右側に位置する「社会保険料控除」と「小規模企業共済等掛金控除」です。
小規模企業共済等掛金控除 iDeCo記入方法
個人型確定拠出年金(iDeCo)に加入している場合、国民年金基金連合会から10月下旬〜11月頃に届く「小規模企業共済等掛金払込証明書」をもとに記入します。
用紙右下「小規模企業共済等掛金控除」の欄内にある「個人型年金加入者掛金」の行に、1年間に支払った(または支払見込の)合計掛金額をそのまま記入します。生命保険料のような複雑な計算式はなく、掛金の全額が所得控除となります。例えば毎月23,000円(年間276,000円)を積み立てている場合、その全額が所得から差し引かれます。
社会保険料控除 国民健康保険 国民年金の計上テクニック
社会保険料控除の欄には、以下の項目を記入します。
- 転職や退職に伴い、一時的に自身で納付した「国民健康保険料」や「国民年金保険料」
- 生計を一にする子どもや配偶者の国民年金保険料を世帯主が立て替えて支払った金額
- 後期高齢者医療制度の保険料(配偶者等の分を現金納付した場合)
特に「20歳を迎えた大学生の子どもの国民年金保険料」を親が口座振替等で支払っている場合、親の申告書で社会保険料控除として全額計上できます。年収の高い親側の所得控除に充てることで、世帯全体の税負担を効率的に軽減できます。
【プロの結論】家計防衛と心理的バウンダリーから見る年末調整の意義
年末調整の手続きは、単なる事務作業にとどまらず「家族間の資産管理と心理的バウンダリー(境界線)」を整理する契機となります。夫婦共働き世帯において「どちらの申告書にどの保険・年金控除を乗せるか」を曖昧にしたまま放置すると、控除上限枠の無駄遣いや還付金の不公平感による家庭内摩擦を生み出しかねません。
税務上、より所得の高い配偶者の申告書に控除を集約させた方が所得税率の差によって世帯の手取り最大化につながります。年に一度の年末調整を機に、誰がどの金融商品を負担し、どのような税制優遇を受けているのかを夫婦・家族間で透明化させることが、健全な家計運営の土台となります。
【保険料控除申告書の書き方】に関するよくある質問(FAQ)
Q1:10月に届く控除証明書の「証明額」と「申告額(見込額)」はどちらを記入すべきですか?
A1:年末調整では「申告額(12月末時点での見込額)」を記入します。証明額は発行日(通常9月末〜10月上旬)時点の実績額であるため、証明額を書いてしまうと10月〜12月分の支払保険料が控除から漏れてしまい、控除額が目減りします。
Q2:共働き夫婦の場合、子どもの保険や社会保険料はどちらが申告するのが有利ですか?
A2:「課税所得(年収)が高い側」の申告書で控除を受けるのが原則として有利です。日本の所得税は累進課税制度を採用しているため、所得税率が高い(年収が高い)人が控除を適用した方が、還付される金額が大きくなります。
Q3:記入欄が足りなくなった場合、申告書を用紙2枚に分けて提出してもよいですか?
A3:用紙を2枚提出する必要はありません。生命保険料控除は新契約・旧契約それぞれ上限額(新4万円・旧5万円)が決まっているため、上限に達する契約を抜粋して記入すれば十分です。どうしても全件を記録したい場合は、同枠内に上下2段で小さく併記するか、別紙明細を添付する形でも受領されますが、実務上は上限到達分の記入のみで完了させるのが一般的です。
Q4:会社への提出後に書き間違いに気づいた場合、いつまで修正できますか?
A4:勤務先の給与計算処理が完了する前(一般的には12月上旬〜中旬頃まで)であれば、社内での修正・再提出が可能です。すでに12月給与での年末調整処理が確定してしまった場合は、翌年2月〜3月の確定申告で正しい数値を申告し直すことで還付を受けられます。
まとめ:正しい申告書の書き方をマスターして手取りを最大化する
年末調整の保険料控除申告書は、一見すると煩雑な計算式と細かい記入欄が並んでいますが、その構造を分解すれば「証明書の見込額を確認し、適切な枠に転記して計算式に当てはめる」だけのシンプルな作業です。
新旧区分の有利判定、妻名義の保険の適正計上、iDeCoや家族分の社会保険料の記入漏れ防止というポイントを押さえるだけで、払いすぎた税金を確実に手元へ取り戻すことができます。勤務先から指定された締め切りに余裕を持って対応し、2026年の手取り最大化を確実に実現させましょう。 (出典: 保険 料 控除 申告 書 書き方(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
