皇族費の金額と使い道の実態|内廷費との違いや秋篠宮家の支給額を徹底解説
皇室の活動や日々の生活を支える財政の仕組みについて、ニュースなどで耳にする機会は多いものの、その具体的な計算方法や使途のルールまで正確に把握している人は多くありません。「皇族費」「内廷費」「宮廷費」という3つの予算区分はそれぞれ法的性質が異なり、支給される対象も使途の制約も明確に分かれています。
年間数千万円規模となる皇族費の算出ロジック、秋篠宮家をはじめとする各宮家の受給額、非課税とされる法的な背景、さらには私雇用の人件費負担といった実態を紐解くと、一般の生活感覚とは異なる皇室財政の構造が見えてきます。宮内庁公表データと皇室経済法に基づき、その全貌を客観的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:皇族費は各宮家が私生活を営み、品位を保持するための私費であり、定額(年額3,050万円)を基準とした法定計算式で算出される。
- 要点2:天皇・上皇・内廷皇族の私費である「内廷費」や、公務・儀式を賄う公金「宮廷費」とは厳格に区分されており、私設職員の給与も皇族費から賄われる。
- 要点3:皇族費や結婚・皇籍離脱に伴う一時金は所得税法上非課税だが、使途には私的生活の維持と品位保持に伴う重い固定費が存在している。
【2026年最新】皇室予算の内訳と全体像|内廷費・宮廷費との決定的な違い
皇室に関わる国家予算は「皇室費」と呼ばれ、日本国憲法第88条および皇室経済法に基づき、国会の議決を経て毎年度計上されます。皇室費は性質の異なる「内廷費」「宮廷費」「皇族費」の3つに大別され、それぞれ財布の役割が完全に独立しています。
この区分を混同すると、皇室の支出に対する実態を見誤る原因になります。内廷費と皇族費は法律上「御手元金(おてもときん)」と呼ばれる私費であり、一度支出されると国の会計検査の対象外となります。一方で、宮廷費は儀式や国賓の接待、皇室用財産の維持管理などに充てられる純然たる公金(国の予算)です。
| 項目 | 詳細・数値データ | 主な使い道と性質 | 会計上の位置づけ |
|---|---|---|---|
| 内廷費 | 年額 3億2,400万円(定額) | 天皇・上皇・内廷皇族の私的費用、宮中祭祀費、私設職員給与など | 私費(非課税・使途公開義務なし) |
| 宮廷費 | 年間 約100億〜120億円規模(年度変動あり) | 公式行事・国賓接遇・公式地方訪問・皇室用財産の維持管理修繕費 | 公金(宮内庁が管理・会計検査院の監査対象) |
| 皇族費 | 年間 約2億〜3億円規模(宮家の構成人数により変動) | 宮家皇族の私生活費、私的な交際費・教養費、私雇職員人件費 | 私費(各皇族に直接支給・非課税) |
公式行事の設営費や皇居・御所の維持管理費などはすべて「宮廷費」から支出されており、皇族個人の私費から出ているわけではありません。逆に、私的な食事代や医療費、私的な旅行、皇族が個人的に雇用している私設職員の給与などは「皇族費」や「内廷費」から支出する義務があります。
皇族費の算出計算方法と宮家ごとの支給額|秋篠宮家はいくら受給しているのか?
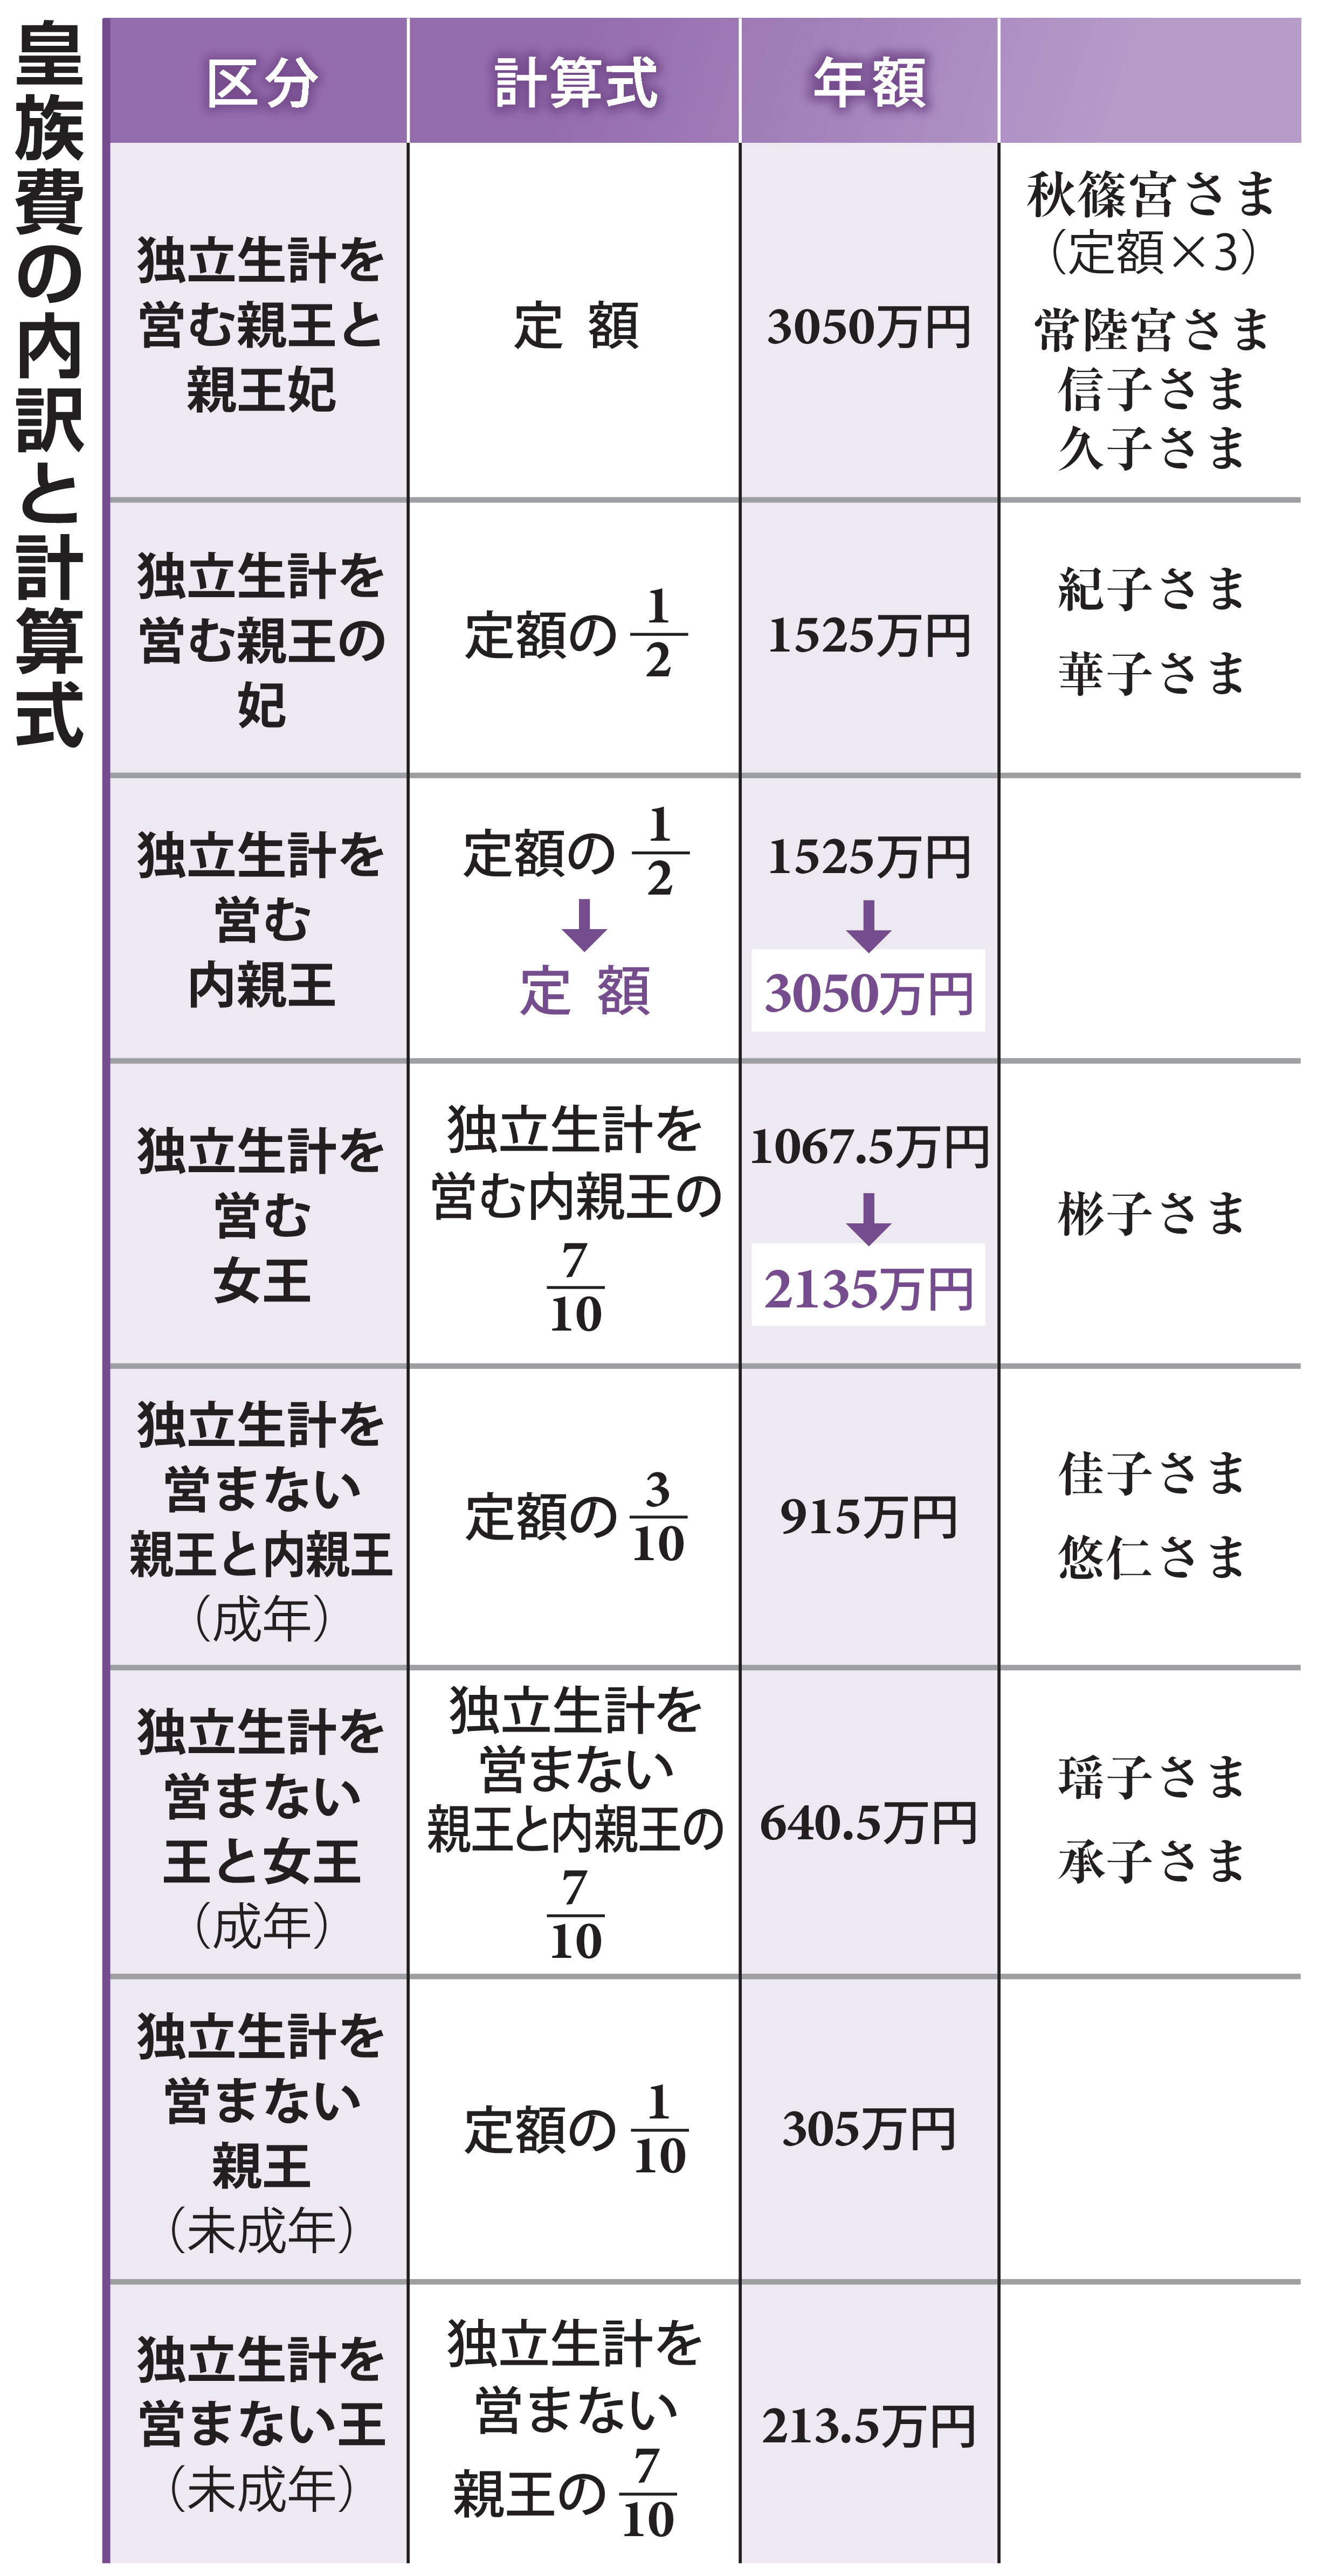
皇族費の算出根拠は皇室経済法第6条および皇室経済法施行法に定められています。基準となる金額は「定額」と呼ばれ、現在は年額3,050万円に設定されています。皇族費はこの定額に対し、各皇族の身位や世帯主(宮家の当主)であるかどうかに応じた法定の掛率を乗じて算出されます。
算出基準の主なルールは以下の通りです。
- 宮家の当主(独立の生計を営む親王):定額の全額(3,050万円)
- 宮家の当主の妃:定額の2分の1(1,525万円)
- 独立の生計を営まない成年親王・内親王・王・女王:定額の10分の3(915万円)
- 独立の生計を営まない未成年親王・内親王・王・女王:定額の10分の1(305万円)
- 独立の生計を営む親王が逝去した後の妃:定額の全額(3,050万円)
秋篠宮家の皇族費における特例措置
各宮家の中でも、秋篠宮家は特別な算出式が適用されています。皇位継承順位第1位の「皇嗣(こうし)」となられた秋篠宮文仁親王には、皇室経済法第6条第3項の規定により、皇太子待遇として定額の3倍(年額9,150万円)が支給されています。
これに文仁親王妃紀子さまの支給額(定額の2分の1=1,525万円)、佳子内親王の支給額(成年皇族=915万円)、悠仁親王の支給額(成年後は915万円)などを合算すると、世帯全体としての支給総額は年間1億2,000万円前後に達します。他の宮家(三笠宮家、高円宮家など)が世帯全体で年間約3,000万〜4,500万円程度であるのと比べると突出して大きく見えますが、皇嗣家としての重い公務負担と私雇職員の多さを反映した制度設計となっています。
皇族費の使い道と非課税制度のリアル|「私費」でありながら背負う重い経費
皇族費は所得税法第9条第1項第12号により非課税所得と規定されています。所得税や住民税が一切課されないため、一般的な給与所得者の手取り額とは単純比較ができません。しかし、この非課税措置は皇族の特権という側面だけでなく、皇族としての身分に伴う過重な支出義務を相殺する性格を持っています。
宮内庁関係者の証言やこれまでの取材データによると、皇族費の主要な使い道には以下のような特有の固定費が含まれます。
- 私設職員の人件費:宮内庁から派遣される国家公務員の側近(宮務官や侍従など)以外に、宮家が個人的に雇用する調理人、運転手、私設秘書、清掃員などの給与・社会保険料。
- 私的な交際費・祝儀不祝儀:公務外での親族・関係者への贈答品、香典、私的な団体の賛助会費など。
- 教育費・私的医療費:皇族方の学費や留学費用、一般の健康保険が適用されない場合の私的な医療費。
- 装束・公務準備にかかる私的負担:完全な公務と認められない行事での衣装代や身の回りの準備費用。
宮家の規模が大きくなるほど私雇職員の人数は増え、皇族費の相当割合が人件費として消えていく構造があります。自由裁量で使える遊興費は世間がイメージするほど多くなく、むしろ「宮家という組織を維持するための運営費」としての実態が濃厚です。

結婚一時金と皇籍離脱の一時金|算出基準と辞退をめぐる議論の深層
女性皇族が民間の一般人と結婚する場合や、皇族がその身分を離れる(皇籍離脱)際には、皇室経済法第6条第6項に基づき「一時金(結婚一時金・皇籍離脱一時金)」が国庫から支給されます。
一時金の目的は、皇族であった者としての品位を保持し、元皇族としてふさわしい住居の確保や警備体制の整備、生活基盤の確立を支援することにあります。その算出式は法律で厳密に規定されています。
【一時金の標準算出基準】
独立の生計を営まない内親王が結婚・離脱する場合:定額(3,050万円) × 10% × 最大15倍 = 約1億5,250万円(上限)
※女王の場合は上限が定額×10%×最大10.5倍(約1億675万円)となります。
この一時金も非課税とされ、金額は内閣総理大臣を議長とする皇室経済会議の議決を経て正式決定されます。過去の事例では、黒田清子さん(紀宮さま)に約1億5,250万円、千家典子さん(高円宮家典子さま)に約1億675万円、守谷絢子さん(高円宮家絢子さま)に約1億675万円が満額支給されました。
2021年の小室眞子さんの結婚に際しては、国民世論の賛否やご本人の強い希望を受け、皇室経済会議を経ることなく一時金の支給が行われないという前例のない対応が取られました。この一件は、一時金が単なる法的な権利にとどまらず、国民的納得感と密接に結びついている事実を浮き彫りにしました。
一般に知られていない盲点とネットの誤解|「自由なお小遣い」ではない構造的負担
ネット上の掲示板やSNSでは、皇族費について「税金から支払われる自由なお小遣い」「何に使っても不問に付される特権」といった言説が散見されます。しかし、制度の実態を精査すると大きな認識のズレが存在します。
誤解1:公務の出張旅費も皇族費から出ているのか?
公式の公務(国体への臨席、公的式典への出席など)に伴う交通費や宿泊費は、原則として「宮廷費」から支出されます。皇族費から出張費を自腹で払っているわけではありません。ただし、公務か私的行事かの境界が曖昧な視察やプライベートの旅行はすべて皇族費で賄う必要があります。
誤解2:残った皇族費は個人の資産として蓄財できるのか?
皇族費は私費であるため、年度内に使い切らなかった分を貯金・蓄財することは法律上禁じられていません。しかし、前述の通り私設職員の人件費や宮家の維持費が年間を通じて重くのしかかるため、各宮家が莫大な純資産を積み上げることは極めて困難とされています。
誤解3:使途の領収書をなぜ公開しないのか?
「税金が原資である以上、使途の領収書をすべて公開すべきだ」という声は少なくありません。しかし、皇族費は憲法上保障された皇族個人の「私生活の自由」やプライバシー、信教の自由(私的な宮中祭祀や宗教的行為への関与)を守るため、あえて使途報告を義務付けない制度設計が採用されています。使途を1円単位で国家が監視することは、皇族の私生活を公権力が完全に統制することを意味するため、近代立憲君主制の観点から慎重な運用が続けられています。

【プロの結論】皇室経済の透明性と品位保持をめぐる判断基準
皇族費をめぐる制度は、戦前の皇室財産制度(広大な山林や株式を保有し国家財政から半ば独立していた体制)を反省し、すべての財産を国に帰属させた日本国憲法下の枠組みに基づいています。皇族は自らの財産を自由に運用して巨額の富を築くことが制限されている代償として、国から品位保持のための費用が支給されています。
皇族費の問題を冷静に評価する際は、以下の視点を持つことが重要です。
- 「公私混同の防止」と「私生活の保護」のバランス:公金である宮廷費と私費である皇族費が混ざらないよう厳格に管理する一方で、私費の領域まで過度に干渉しない法秩序の理解。
- 公務負担に見合った適正規模:皇族数の減少に伴い、残された皇族方お一人あたりの公務負担が増大する中、秋篠宮家をはじめとする活動規模に見合った予算措置の妥当性。
- 説明責任と国民感情の乖離:法的に非課税・非公開が認められていても、SNS時代の情報流通において納得感を得るための情報発信のあり方。
皇族費を単なる「手取りの多寡」として捉えるのではなく、職業選択の自由や居住移転の自由が制約されている皇族の特殊な法的地位と、それに伴う組織維持コストの両面から客観的に見定める必要があります。
【皇族費】に関するよくある質問(FAQ)
Q1:皇族費と内廷費は合算して管理されているのですか?
A1:いいえ、合算されていません。内廷費は天皇・皇后両陛下、愛子内親王、上皇ご夫妻などの「内廷」の私費として一括計上されます。一方、皇族費は秋篠宮家、三笠宮家、高円宮家など宮家ごとに独立して算出・支給されており、財布は完全に分かれています。
Q2:皇族費を使い切らなかった場合、国庫に返納されるのでしょうか?
A2:返納されません。皇族費は一度支給されると法的に皇族個人の私費となるため、余剰分は各皇族の預貯金として翌年度以降に繰り越されます。宮廷費のような公金予算とは異なり、年度末の返納義務はありません。
Q3:皇族の方が執筆した書籍の印税や外部役職の報酬には税金がかかりますか?
A3:原則として課税されます。所得税法で非課税とされているのは法律に基づいて国から支給される「皇族費」や「内廷費」「一時金」などです。皇族個人が外部での研究・執筆活動、名誉職以外の有償役職などで得た個人的な事業所得や雑所得は、一般国民と同様に確定申告および納税の対象となります。
まとめ:皇室の品位保持と制度理解のために知っておくべきこと
皇族費は、各宮家が公務に専念し、元皇族としての品位を維持しながら私生活を営むための基盤となる公的支出です。定額3,050万円を基準とした計算式によって公平に算出され、秋篠宮家のように公務の重責を担う皇嗣家には相応の加算が法的に認められています。
非課税や使途非公開という仕組みの裏には、私雇職員の人件費負担やプライバシーの確保といった現実的な要請が存在します。皇室予算の議論を見つめる際は、感情論や断片的な情報に惑わされず、皇室経済法が定める制度の趣旨と全体像を把握することが不可欠です。 (出典: 皇族 費(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
