医療費控除の領収書は提出不要?5年保管の罠と2026最新の申告術
確定申告の時期を迎えるたびに、「医療費控除の領収書は税務署への提出が不要になった」という話を耳にして、手元のレシートや領収書をすぐに捨ててしまおうとする人が後を絶ちません。しかし、この手続きの簡素化には重大な落とし穴が存在します。国税庁の現行ルールにおいて、領収書の提出が省略できるようになった代わりに、「自宅で原則5年間の保管」が法律上の義務として課されているのです。
もし税務署から提示や提出を求められた際に現物を出せなければ、過去に遡って控除が全額取り消され、追徴課税や過少申告加算税を課される致命的なリスクを背負うことになります。2026年現在の確定申告ではマイナポータル連携による自動化が飛躍的に進化しているものの、手元にある紙の領収書の扱いや、紛失時の対処法を正しく理解していなければ思わぬ損失を被りかねません。本稿では、税務署の現場運用や最新のデジタル申告事情を踏まえ、医療費控除で絶対に失敗しないための実践ノウハウを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:確定申告時の領収書提出は不要だが、「法定申告期限から5年間の自宅保管」が必須であり、破棄すると控除取り消し&追徴課税の対象になる。
- 要点2:健保から届く「医療費のお知らせ(原本)」を添付すれば個別入力と領収書保管を省略できるが、反映の遅い11〜12月分や自由診療・交通費は自前の領収書保管が不可欠。
- 要点3:2026年最新のマイナポータル連携やエクセル集計フォームを活用しつつ、万が一の紛失時も「出金伝票・診察券・通帳記録」を組み合わせた立証でリカバリーが可能。
【制度の真実】医療費控除の領収書が「提出不要」となった本当の理由と5年保管の義務
確定申告における医療費控除の手続きは、平成29年(2017年)分の確定申告から抜本的な見直しが行われました。それまで義務付けられていた「医療費の領収書の原本添付」が廃止され、代わりに「医療費控除の明細書」を作成・提出する方式へと移行しています。この制度改正の背景には、国税当局側のペーパーレス化推進と、膨大な紙の領収書をチェックする行政コストの削減という狙いがありました。
しかし、ここで極めて重要なのは、「提出不要=確認不要」ではないという点です。国税庁の公式規定では、確定申告期限の翌日から起算して5年間、納税者自身が領収書(および医療費通知)を自宅等で保存しなければならないと明確に定められています。税務署は申告内容に不審な点や計算の乖離がある場合、申告後であっても「領収書の提示または提出」を求める権限(質問検査権)を保持しています。
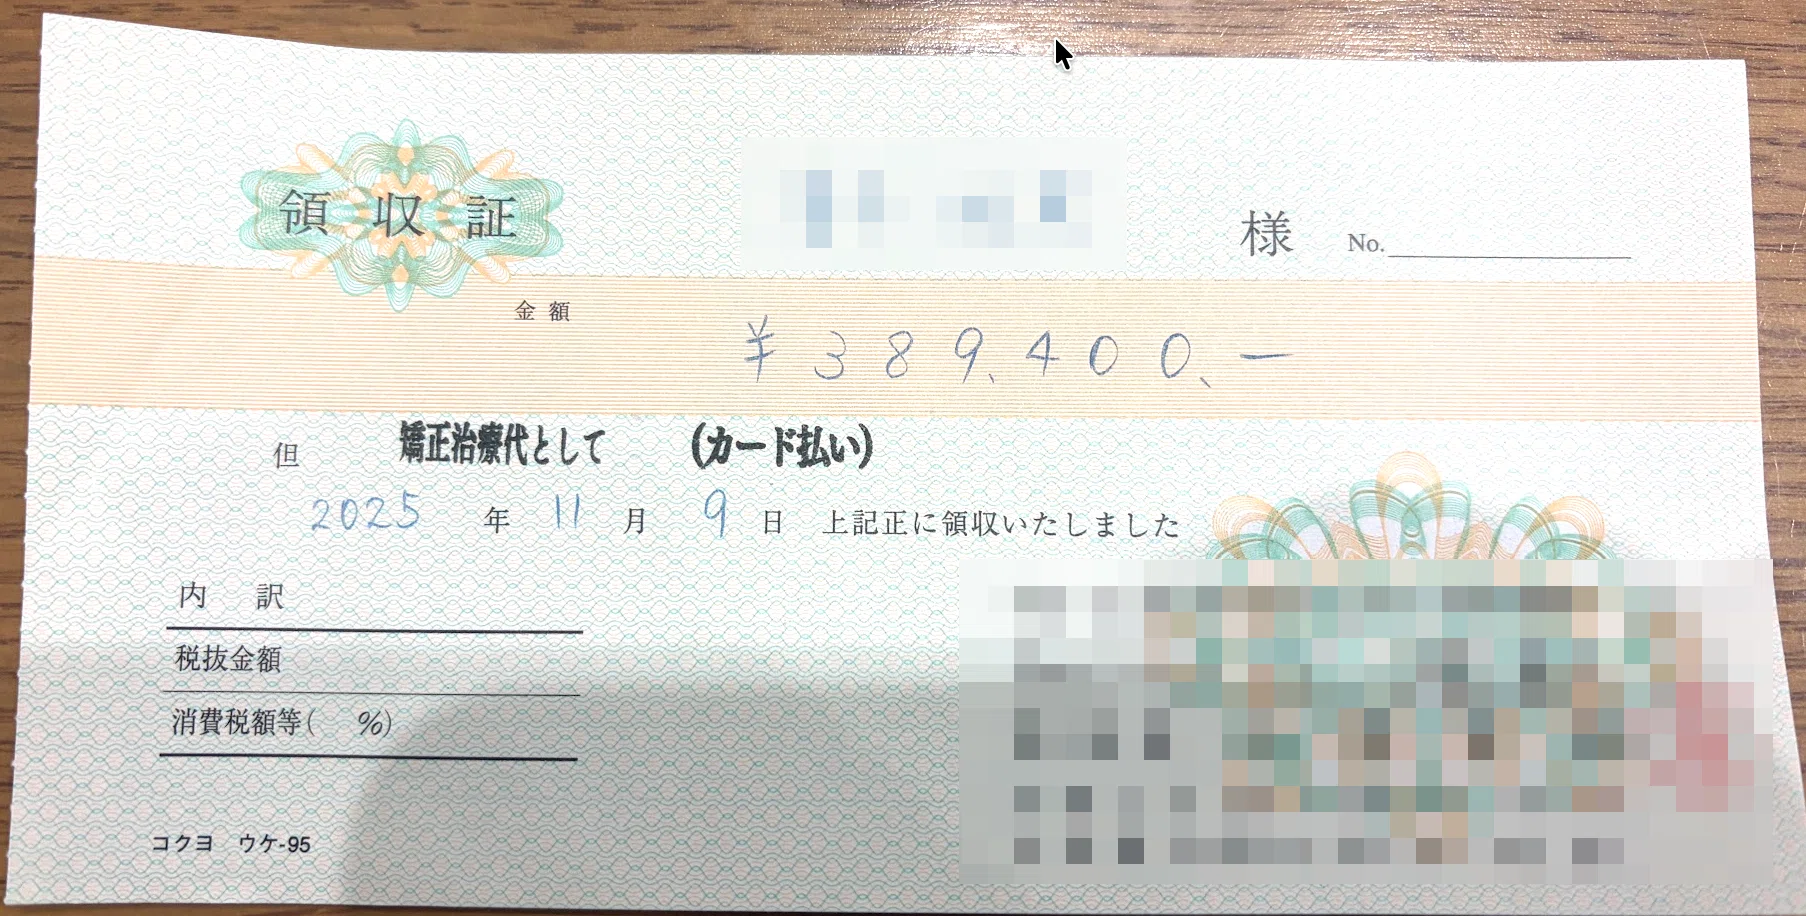
現場の税理士や確定申告相談窓口の担当者によると、「領収書を捨ててしまって手元にない」と証拠を提示できない納税者は、悪質性がなくとも形式不備とみなされ、控除対象から除外されるケースが実際に起きています。特に高額な歯科矯正やインプラント、レーシック手術など、1回あたりの支払額が大きい診療を含む申告は税務署の照会対象になりやすいため、領収書原本の厳重な保管が自己防衛の絶対条件です。

「医療費のお知らせ」と「領収書」の決定的な違い|原本活用と書類のまとめ方
各健康保険組合や協会けんぽから毎年1月〜2月頃に送られてくる「医療費のお知らせ(医療費等の通知書)」。この書類を活用すると確定申告の作業負担を大幅に減らせますが、手元の領収書と完全にイコールではない点に注意が必要です。
医療費のお知らせを確定申告書に添付(またはe-Tax送信)する場合、そこに記載された診療分については「個別の領収書の保管」が免除されます。ただし、これには満たすべき法的要件があります。交付された原本であること、そして「被保険者等の氏名」「療養を受けた年月」「療養を受けた者の氏名」「保険医療機関等の名称」「被保険者等が支払った医療費の額」「保険者等の名称」の6項目が網羅されていなければなりません。
さらに、医療費通知には構造的なタイムラグが存在します。多くの健康保険組合では、医療機関からのレセプト(診療報酬明細書)審査を経てデータを処理するため、通知書に反映されるのは「前年1月〜10月分(または11月分)」までにとどまります。11月〜12月に受診した分や、保険適用外の自由診療、薬局で購入した医薬品代、通院交通費などは通知書に載らないため、必ず手元の領収書をもとに自身で明細書を作成し、その領収書を5年間保管しなければなりません。
現場で役立つ領収書のまとめ方|クリップと封筒を使った実務テクニック
1年間で何十枚にも膨らむ領収書を効率よく整理するには、申告書作成時だけでなく「税務署から問い合わせが来たときにすぐ取り出せる状態」を作ることが大切です。実務上、最も推奨されるのは「受診者別」「月別」にクリップで留め、年ごとの封筒やクリアファイルに一括保管する方法です。
ノートに領収書を1枚ずつ糊付けしていく作業は時間がかかるうえ、後から家族間での振替や再計算を行う際に剥がせなくなるデメリットがあります。人ごとにまとめた領収書の束をダブルクリップ等で固定し、封筒の表書きに「2025年分医療費領収書(保管期限:2031年3月15日まで)」と廃棄可能となる年月を大きく明記しておけば、誤廃棄を確実に防ぐことができます。
【実態検証】通院交通費からOTC医薬品まで|対象範囲の盲点とセルフメディケーション税制
医療費控除をめぐる現場のトラブルで特に多いのが、「何が控除対象になり、何が対象外なのか」という線引きの誤解です。自己判断で対象外の費用を含めてしまうと、税務調査で否認される原因となります。
代表例が通院に伴う交通費です。電車やバスなどの公共交通機関を利用した場合、医師等による診療を受けるための直接必要な移動であれば控除対象になります。公共交通機関は領収書が発行されないケースが一般的ですが、この場合は「利用日」「利用区間(駅名)」「交通機関名」「運賃」「通院者氏名」を家計簿やエクセルに記録したメモを残しておくことで、領収書の代用として認められます。一方で、自家用車で通院した際のガソリン代や駐車料金、高速道路料金は、直接の治療費とはみなされず全額対象外です。また、タクシー代は「急病や骨折等で歩行が著しく困難な場合」など緊急性・やむを得ない事情がある場合に限定されます。
市販薬を購入した場合は、通常の医療費控除のほかに「セルフメディケーション税制(特定一般用医薬品等購入費を支払った場合の医療費控除の特例)」の選択肢があります。この特例は、健康増進や予防の取り組み(健康診断や予防接種など)を行っている人が、対象となるスイッチOTC医薬品(レシートに「★」や「セルフメディケーション税制対象」と印字されている商品)を年間1万2,000円を超えて購入した場合に適用可能です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 従来の医療費控除 | 年間の実質負担額が10万円(総所得200万円未満は所得の5%)を超えた部分が対象。上限200万円。 | 入院・手術・高額治療・歯科矯正などがある世帯。 | 通院・入院が多い世帯の王道ルート。家族全員分の合算が鍵。 |
| セルフメディケーション税制 | 対象のスイッチOTC薬購入額が年1万2,000円を超えた部分が対象。上限8万8,000円。 | 病院通いは少ないがドラッグストアで風邪薬・湿布等を頻繁に買う世帯。 | 従来の医療費控除と重複適用不可。どちらが有利か試算が必須。 |
| 通院交通費(公共交通機関) | 電車・バス代実費。領収書不要だが日付・区間・運賃の記録が必須。 | 通院1回あたり数百円〜数千円。付き添い人運賃も条件付きで可。 | 見落としがちな重要項目。エクセルや交通系IC履歴で確実に集計を推奨。 |
| 領収書・証明書類の保管義務 | 申告期限から5年間の原本保管。e-Taxによる電子送信時も免除されない。 | 税務調査時の提示要求に対して即座に出せる状態の維持。 | 「提出不要」の言葉を「破棄可能」と誤解する事故が多発中。要注意。 |
【2026年最新】マイナポータル連携とエクセル集計フォームで確定申告を劇的に効率化
2026年現在の確定申告において、最も作業時間を短縮できるのが「マイナポータル連携」による自動入力です。マイナンバーカードとスマートフォンを使ってマイナポータルとe-Taxを連携させると、公的保険が適用された1年間の診療・調剤データが一括で取得され、申告書作成コーナーの医療費控除欄に自動反映されます。
このマイナポータル経由で取得した医療費データに関しては、電子的に信憑性が担保されているため、対応する個々の領収書を自宅保管する義務自体が免除されます。しかし、ここでも以下の例外データは自動取得されません。
- 保険適用外の診療(自由診療の歯科治療、人間ドック、先進医療の一部など)
- ドラッグストアで購入した医薬品代(セルフメディケーション税制対象品含む)
- 通院にかかった電車・バス代などの交通費
- 整骨院・鍼灸院等での施術費用(一部の保険適用外分)
こうした自動反映されない項目を入力する際に威力を発揮するのが、国税庁ホームページからダウンロードできる「医療費集計フォーム(エクセル形式)」です。医療費集計フォームにあらかじめ「医療を受けた人」「病院・薬局の名称」「医療費の区分」「支払った医療費の額」を入力しておけば、確定申告書作成コーナーでそのファイルをアップロードするだけで、全データが一瞬で取り込まれます。
エクセル管理を行っておけば、万が一税務署から照会を受けた際も、どの領収書がどの行のデータに対応しているかが一目瞭然となり、確認作業を数分で終わらせることができます。
【紛失時の裏ワザ】領収書をなくした時の対処法と過去5年分の遡り申告マニュアル
「確定申告の準備をしていたら、高額な治療費の領収書を紛失していることに気づいた」というケースは少なくありません。医療機関の窓口では、税務上の二重発行防止の観点から「領収書の再発行は不可」と掲示されていることが大半です。
しかし、領収書を紛失したからといって医療費控除を諦める必要はありません。以下の代替手段を講じることで、実質的な支出を証明できる可能性があります。
- 医療機関に「支払証明書(領収証明書)」の発行を依頼する:領収書の再発行はできなくても、年間の診療実績や支払総額を記載した「支払証明書」を有償(数百円〜数千円程度)で発行してくれる医療機関は数多くあります。
- クレジットカード明細・通帳記帳・診察券・家計簿アプリの突合:カード決済時の明細書、銀行引き落とし記録、該当日の受診を示す診察券や予約票、家計簿ログを揃えることで、実際にその医療機関で支払いが行われた事実を補強証拠として提示できます。
- 健康保険組合の「医療費のお知らせ」で裏付ける:保険診療であれば、医療費のお知らせに自己負担相当額が記載されているため、これが公的な支出の裏付けとして機能します。
申告し忘れていた過去の医療費も「過去5年間」遡って還付申告が可能
「数年前に高額な入院費用を払ったのに申告していなかった」という場合でも、法定申告期限から5年間以内であれば、過去に遡って確定申告(還付申告)を行うことができます。たとえば、2021年(令和3年)分の医療費であれば、2026年12月31日まで還付申告書を提出可能です。
過去分の申告を行う際は、その年の源泉徴収票や確定申告書控えを用意し、該当年の領収書をもとに明細書を作成します。過去分についても、申告書を提出した日からではなく「その申告の法定申告期限から5年間」の領収書保管義務が課される点だけは忘れないようにしてください。

【プロの結論】医療費控除かセルフメディケーション税制か?おすすめできる人の判断基準
税務の現場において、医療費控除とセルフメディケーション税制のどちらを選択すべきかで迷う相談者は非常に多く見られます。両者は重複して適用を受けることができないため、事前の仕分けと明確な判断基準を持つことが不可欠です。
従来の「医療費控除」を選択すべき人
- 家族全員の年間医療費の自己負担額(保険金等の補填を除く)が10万円(総所得金額等が200万円未満の場合はその5%)を明確に超えている世帯
- 家族内で出産、入院手術、歯科矯正、インプラント治療などの高額診療を受けた人がいる世帯
- 慢性疾患等で定期的に通院しており、病院や調剤薬局への支払いがかさんでいる世帯
「セルフメディケーション税制」を選択すべき人
- 年間の病院通院費用は10万円未満だが、ドラッグストア等で対象のOTC医薬品(鎮痛剤、風邪薬、アレルギー専用鼻炎薬、胃腸薬など)を年間1万2,000円超購入している世帯
- 健康診断、人間ドック、インフルエンザ予防接種など、法律で定められた健康増進の取り組みを申告者本人が受診している世帯
- 単身世帯や、比較的若年層で病院を受診する機会が少ない世帯
判断に迷った場合は、国税庁の「確定申告書作成コーナー」で双方の金額を入力し、最終的な減税・還付額をシミュレーション比較するのが最も確実です。わずかな手間の違いで手元に戻る税金額が数万円単位で変わることもあるため、領収書とレシートの総額を早期に集計しておくことが家計防衛の鉄則となります。
【医療費控除の領収書】に関するよくある質問(FAQ)
Q1:領収書のコピー(複写)やスキャンデータ保存でも税務署の確認は通りますか?
A1:原則として「紙の原本」の保管が求められます。電子帳簿保存法の要件を満たしたスキャナ保存環境を整えている場合などを除き、原則として医療機関から発行されたオリジナルの領収書原本を保管してください。コピーでは改ざん防止の観点から税務署に証拠能力を否認されるリスクがあります。
Q2:共働き夫婦の場合、医療費の領収書はどちらの名義で申告するのが最もお得ですか?
A2:原則として「所得(課税所得)が高いほうの配偶者」が一括して申告するのが最も節税効果が高くなります。日本の所得税は累進課税制度を採用しているため、所得税率が高い(年収が高い)人が控除を適用したほうが、還付される金額および翌年の住民税の減額幅が大きくなります。領収書の宛名が妻名義であっても、夫が実際に支払っていれば夫の控除対象として合算可能です。
Q3:通院にかかった電車代やバス代の領収書がありません。どう処理すればいいですか?
A3:公共交通機関は領収書が出ないことが一般的なため、領収書の保管は不要です。その代わり、エクセルやノート、確定申告の明細書備考欄に「通院日・乗車区間・利用交通機関・運賃・受診者氏名」を記録しておけば控除対象として認められます。交通系ICカードの利用履歴を印字して保管しておくのも非常に有効な方法です。
Q4:確定申告後に税務署から領収書の提出を求められる確率はどのくらいありますか?
A4:全申告者に対する一律の抽出割合は公表されていませんが、金額が例年より突出して高い場合や、自由診療の割合が多い申告、マイナポータル連携外の手入力データが多い申告などは、後日照会(お尋ね)が届く可能性が高くなります。「どうせ確認されない」と油断して領収書を破棄することは極めて危険です。
まとめ:領収書5年保管の鉄則を守り2026年の確定申告で確実に還付を受けよう
確定申告における「医療費控除の領収書提出不要」というルールは、納税者の申告作業を軽くするための利便性向上策であると同時に、納税者自身の保管・自己管理責任をより重く問う制度設計へとシフトしたことを意味しています。
提出が省略できるからといって領収書を処分してしまえば、万が一の税務調査や確認通知の際に自ら控除の権利を手放すことになりかねません。2026年現在の最新デジタル環境である「マイナポータル連携」や「エクセル集計フォーム」を上手に活用して申告の手間を最小限に抑えつつ、手元の領収書は「年別・人別にまとめて5年間自宅保管」する習慣を徹底してください。正確な知識と適切な書類管理こそが、確実な還付と無用な追徴課税リスクを防ぐ最大の武器となります。 (出典: 医療 費 控除 領収 書(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
