中国経済崩壊は本当か?2026年最新データが暴く危機と日本への影響
インターネットや各種メディアで長年囁かれ続けてきた「中国経済崩壊」という言説。2026年を迎えた現在、かつてのような二桁成長の面影はなく、不動産不況の長期化や内需の冷え込み、地方財政の逼迫など、構造的な歪みが噴き出しています。しかし、ネット上で過熱する「明日にも国家が瓦解する」といった極端な言説と、現場で起きている冷徹な現実との間には、依然として小さくない乖離が存在します。
公式統計資料や現地駐在員・外資系企業の生の声、国際機関の経済予測を徹底検証すると、中国が直面しているのは単なる一時的ショックではなく、かつて日本が経験した「長期停滞」を想起させる極めて深刻な構造転換期であることが浮かび上がってきます。本稿では、危機の根底にあるメカニズムと日本経済への波及ルートを客観的なデータに基づいて解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:中国経済の崩壊論は「急激な国家破綻」ではなく、不動産不況とデフレが長期化する「不可逆な低成長化(失われた30年型シナリオ)」が実態である。
- 要点2:地方政府の隠れ債務問題、若年層の雇用難、外資撤退が複合的に連鎖し、従来のインフラ投資主導モデルは完全に限界を迎えている。
- 要点3:日本企業や個人投資家は、対中サプライチェーンの分散とインバウンド需要の質的転換を見据えた冷徹なリスク管理が不可欠となる。
【2026年最新】中国経済崩壊の噂の真相|急激な減速がもたらす構造的危機
「中国経済は本当に崩壊するのか」という問いに対し、マクロ経済の現場から導き出される結論は、「急激な国家破綻や金融機能の完全停止ではなく、不可逆的な低成長期への軟着陸なき突入」です。ネット上の動画やSNSで散見されるような「都市機能の完全停止」「国家財政の即時破産」といったセンセーショナルな噂の真相は、現実の複雑な経済システムを過度に単純化したものと言わざるを得ません。
中国の国内総生産(GDP)成長率は、かつての8〜10%台の高度成長期から、政府目標値すら下回りかねない3〜4%台前半へと大幅に減速しています。この減速の根底にあるのは、長年GDPの約4分の1を支えてきた不動産開発モデルの瓦解と、家計の将来不安による消費マインドの急速な冷え込みです。
国家統計局の公表データや国際通貨基金(IMF)の分析資料を精査すると、中国経済崩壊の理由として指摘される要素は、偶発的な事故ではなく、30年以上にわたる過剰投資のツケが一度に顕在化した構造的必然であることが分かります。

不動産バブル崩壊と地方政府債務問題|負の連鎖が止まらない構造的背景
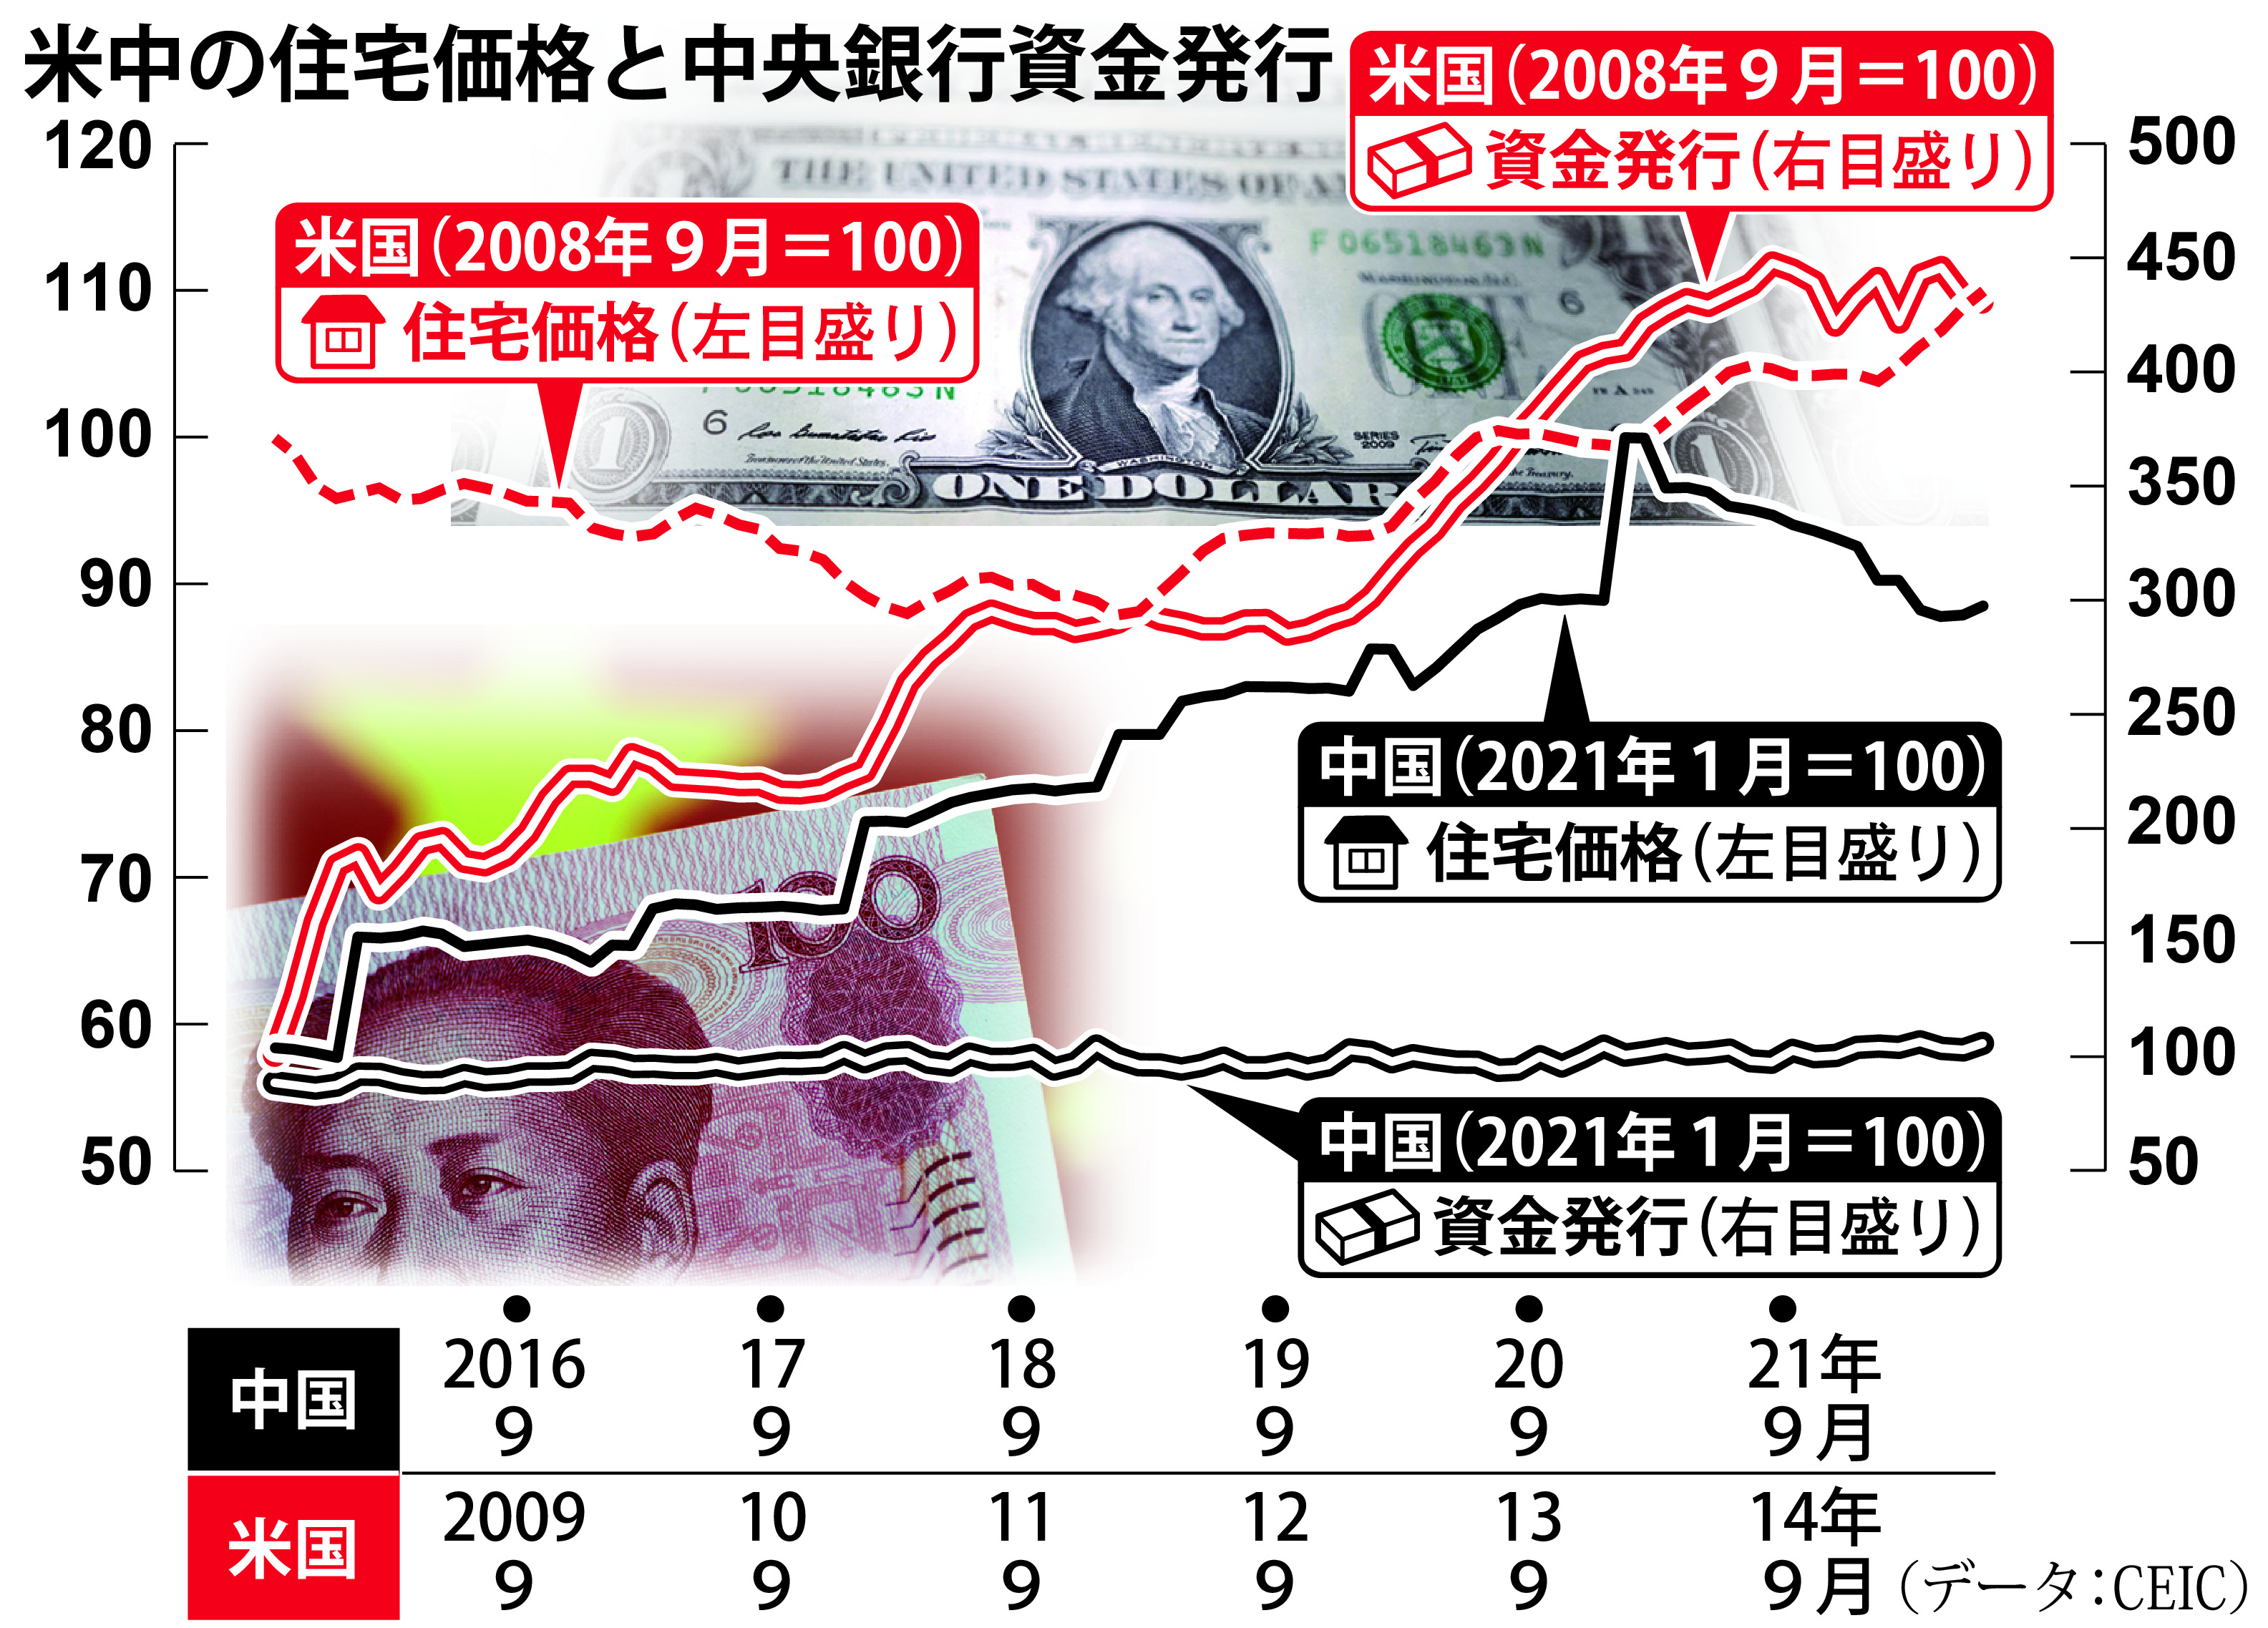
中国経済の失速を語る上で避けて通れないのが、不動産バブル崩壊の余波です。2021年以降に表面化した恒大集団(エバーグランデ)の経営危機に端を発した不動産開発大手の連鎖不況は、未だに抜本的な解決を見ていません。都市部での未完成マンション(プレセール物件の放置問題)や販売面積の大幅な落ち込みは、一般市民の最大の資産である住宅価値を毀損し、強烈な逆資産効果を生み出しています。
さらに深刻なのが、不動産市場と表裏一体の関係にあった地方政府債務問題です。地方政府はこれまで、傘下の投資会社「融資平台(LGFV)」を通じて土地使用権を売却し、莫大なインフラ投資を繰り返してきました。しかし、不動産開発が凍結したことで地方財政の収入源が枯渇し、推計60兆〜70兆元規模とも言われる隠れ債務の利払い負担が地方自治体を圧迫し続けています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 不動産開発投資 | 前年比マイナス10〜15%前後で低迷継続 | 健全成長期は年率5〜10%のプラス | 住宅需要の飽和とデベロッパーの信用不安が根強く、底入れに時間を要する |
| 地方政府の隠れ債務 | 推計約60兆〜70兆元(GDP比50%超) | 公的債務比率は対GDP比60%以内が目安 | 債務借換債の発行など中央主導の救済が進むが、地方の新規投資余力は完全に消失 |
| 若年層失業率(16〜24歳) | 新基準公表値で15〜18%台(非公表前は21.3%) | OECD平均は約10〜12%前後 | 大卒者の激増とホワイトカラー求人の減少による雇用のミスマッチが深刻化 |
| 対中直接投資(FDI) | ピーク比で80%以上急減、純流出の四半期も | 新興国市場への安定的資金流入 | 地政学リスクと法制度の不透明感から、欧米・日系企業のリバランスが常態化 |
【実態検証】若年層失業率とデフレ懸念|現場で広がる「寝そべり」と消費減速
都市部の市民生活を観察すると、統計の数字以上に心理的な冷え込みが顕著です。中国のSNS上では、過酷な競争を拒絶して最低限の生活を営む「躺平(タンピン/寝そべり族)」に続き、実家で家事を行いながら親の年金に依存する「全職児女(専業の子)」という言葉が定着しました。
2020年代半ばにかけて年間1,100万人を超える大学新卒者が労働市場に流れ込む一方、受け皿となってきたIT・学習塾・不動産業界が相次ぐ規制強化や市況悪化で採用を凍結。高学歴層がフードデリバリーや配車サービスの運転手へ流入せざるを得ない雇用環境が続いています。
家計の防衛意識の高まりは、中国経済における深刻なデフレ懸念を生み出しています。消費者物価指数(CPI)や生産者物価指数(PPI)はゼロ近傍またはマイナス圏で推移し、低価格帯チェーンや格安ECモールへ消費者が集中する「消費降級(ダウングレード)」が定着。価格競争の激化が企業の収益を圧迫し、さらなる賃金停滞を招くデフレスパイラルの兆候が見て取れます。

外資系企業の撤退ラッシュとサプライチェーン再編のリアル
対外的な経済関係においても地殻変動が起きています。かつて「世界の工場」であり「巨大消費市場」として世界中から投資を呼び込んだ中国ですが、外資系企業の撤退および投資分散(チャイナ・プラス・ワン)が加速しています。
現地駐在員や日系進出企業の経営層への取材から浮かび上がるのは、人件費高騰や国内市場の競争過熱に加え、改正反スパイ法やデータセキュリティ関連法の運用に対する強い不安感です。欧米企業を中心に、サプライチェーンの拠点をベトナム、インド、メキシコ等へ移転する「デリスキング(リスク低減)」の動きは定着し、対中直接投資の回復は見込めない状況が続いています。
中国政府はハイテク産業や新エネルギー分野での内製化を急ピッチで進めていますが、グローバルマネーの流出と技術アクセスの制限は、中長期的なイノベーション創出にとって重い足かせとなっています。
一般に知られていない盲点とネットの誤解|「急激な国家破綻」説の嘘
ここで検証すべきは、ネット上で長年繰り返されてきた「中国崩壊論の誤解」です。なぜ中国経済はこれほど深刻な構造問題を抱えながらも、旧ソ連のような短期間での瓦解や国家債務不履行(デフォルト)に陥らないのでしょうか。
最大の理由は、中国独自の金融統制と資本規制の構造にあります。外貨準備高は約3兆ドル超を維持しており、対外純資産国であるため、1997年のアジア通貨危機のような急激な外貨不足による国家破綻は起こりにくい構造です。また、主要大手銀行がすべて国有であるため、不良債権の処理を中央政府のコントロール下で先送り・分散処理することが可能です。
さらに、電気自動車(EV)や太陽光パネル、リチウムイオン電池といった特定分野では、圧倒的な製造キャパシティとサプライチェーンの強靭さを保持しています。したがって、「明日にも中国という国家が崩壊する」という見方は非現実的であり、実態は「過度なレバレッジの解消に伴い、潜在成長率が長期的に低落し続ける日本型デフレへの突入(中国版・失われた30年)」と捉えるのが、国際金融の専門家における共通認識です。
日本経済への影響と今後の見通し|ビジネスと投資を守る判断基準
中国経済の長期停滞は、地理的・経済的に極めて結びつきの強い日本に対しても多大な影響をもたらします。今後の見通しを踏まえ、日本経済および個人のビジネス・資産運用への影響を冷静に見極める必要があります。
まず産業面では、鉄鋼・化学・工作機械などの素材・資本財セクターにおいて、中国国内の余剰生産物が安値で世界市場へ流出する「デフレの輸出」に警戒が必要です。一方で、中国からのインバウンド需要は、従来の「爆買い」型から体験型・個人旅行へとシフトしており、特定国に依存しすぎない顧客ポートフォリオの再構築が求められます。
【プロの結論】中国ビジネス・対中投資における撤退・継続の判断基準
中国関連の事業展開やアセットアロケーションにおいて、感情論を排した客観的な見極めが不可欠です。以下に、今後の対応における明確な判断基準を提示します。
▼ 継続・推進が適しているケース:
- 中国国内で完結する地産地消型モデルであり、現地競合に対して圧倒的なブランド力や独自技術を持つ企業
- 高齢化対応ビジネス(介護・ヘルスケア・高品質消費財)など、人口動態上の明確な成長領域に特化している場合
▼ 撤退・分散を最優先すべきケース:
- 中国を単なる輸出向け製造拠点として位置づけており、地政学リスクや関税引き上げの直接的影響を受けるサプライチェーン
- 中国の不動産市場・地方インフラ開発に直接依存している設備・素材関連ビジネス
- 法規制の恣意的適用やデータ持ち出し制限によって、従業員の安全確保や知財保護に重大な懸念を抱える事業者
【中国 経済 崩壊】に関するよくある質問(FAQ)
Q1:2026年以降、中国経済が再び高成長(6%以上など)に戻る可能性はありますか?
A1:極めて低いと考えられています。少子高齢化の急激な進行(人口減少局面への突入)、生産年齢人口の減少、不動産開発モデルの終焉、米中対立によるハイテク技術制限など、潜在成長率を押し下げる要因が構造的に固定化しているためです。
Q2:中国の経済失速は、日本の一般生活者の家計にどのような影響を与えますか?
A2:中国発の格安工業製品の流入により一部の日用品でデフレ圧力がかかる一方、対中輸出企業の業績悪化を通じた賃金への下押し圧力や、円相場・株式市場のボラティリティ上昇といった間接的な影響が懸念されます。過度な対中依存企業の株式保有にはリスク管理が必要です。
Q3:中国政府は大規模な財政出動でバブル崩壊を食い止められないのですか?
A3:中央政府による一定規模の債務救済やインフラ支援は行われていますが、すでに地方政府の債務残高が限界に達しており、2008年のリーマン・ショック時の「4兆元対策」のような全方位型の大盤振る舞いは不可能です。モラルハザードを防ぎつつ債務を軟着陸させる慎重な対症療法にとどまっています。
まとめ:過度な悲観論を排し冷徹なリスク管理で生き残る
中国経済の現状は、ネット上で誇張されるような「一過性の劇的な破局」ではありません。過剰債務、不動産不況、少子高齢化、デフレ懸念が複雑に絡み合い、かつての日本が経験したような長期にわたる低成長と構造調整のトンネルへと深く足を踏み入れた状態です。
日本企業や投資家に求められるのは、根拠のない「明日崩壊する」という極端な言説に踊らされることなく、また「かつての急成長が戻る」という淡い期待を完全に捨てることです。サプライチェーンの複線化と厳格なカントリーリスク管理を徹底し、冷徹なデータに基づいて次の一手を打つ姿勢こそが、不確実性の高まる時代を生き抜く決定的な鍵となります。 (出典: 中国 経済 崩壊(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
