年収中央値の真実【2026最新】平均年収との決定的な格差と手取り額
公的機関やメディアが報じる「日本の平均年収は約460万円」という統計を目にするたび、「自分の周りにはそんな高給取りはほとんどいない」「毎月の家計を見る限り、とてもその水準には届いていない」と違和感を覚える人は少なくありません。その感覚は決して勘違いではなく、統計の仕組みがもたらす構造的な錯覚です。
極端な高所得層によって吊り上げられる「平均値」ではなく、全体の真ん中に位置する数値を表す「中央値」に目を向けると、日本の給与水準と生活水準のリアルな輪郭が浮き彫りになります。2026年の最新労働市場と各種統計データに基づき、年代別・男女別の格差から手取り額の真相、そして数字の罠に惑わされないための現実的な防衛策まで徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本の給与所得者の年収中央値は約360万〜380万円前後であり、発表される平均年収(約460万円)とは約80万〜100万円近い構造的乖離が存在します。
- 要点2:物価上昇と社会保険料の負担増が続く2026年現在、年収中央値の手取り額は月額約23万〜24万円水準にとどまり、単身・世帯を問わず家計管理のシビアさが増しています。
- 要点3:ネット上の「普通の生活=年収600万円」といった幻想に振り回されず、学歴・地域・雇用形態ごとの適正値を把握したうえで、自律的なキャリア戦略と資産防衛を講じることが不可欠です。
【2026年最新給与動向】「平均年収」に騙されてはいけない決定的な理由と中央値の正体
なぜ「平均年収」という数値は、私たちの生活実感からこれほどまでに乖離してしまうのでしょうか。その答えは、統計学における算術平均の特性にあります。
国税庁が発表する『民間給与実態統計調査』などの公的データで用いられる平均値は、調査対象者全員の給与総額を全体の人数で単純に割って算出します。この計算方式では、ごく一部に存在する年収数千万円から数億円規模の超高所得層が数値を大きく押し上げてしまいます。極端な例を挙げれば、年収300万円の会社員9人と年収1億円の経営者1人がいた場合、そのグループの平均年収は1,270万円に跳ね上がります。しかし、構成員の90%は年収300万円です。
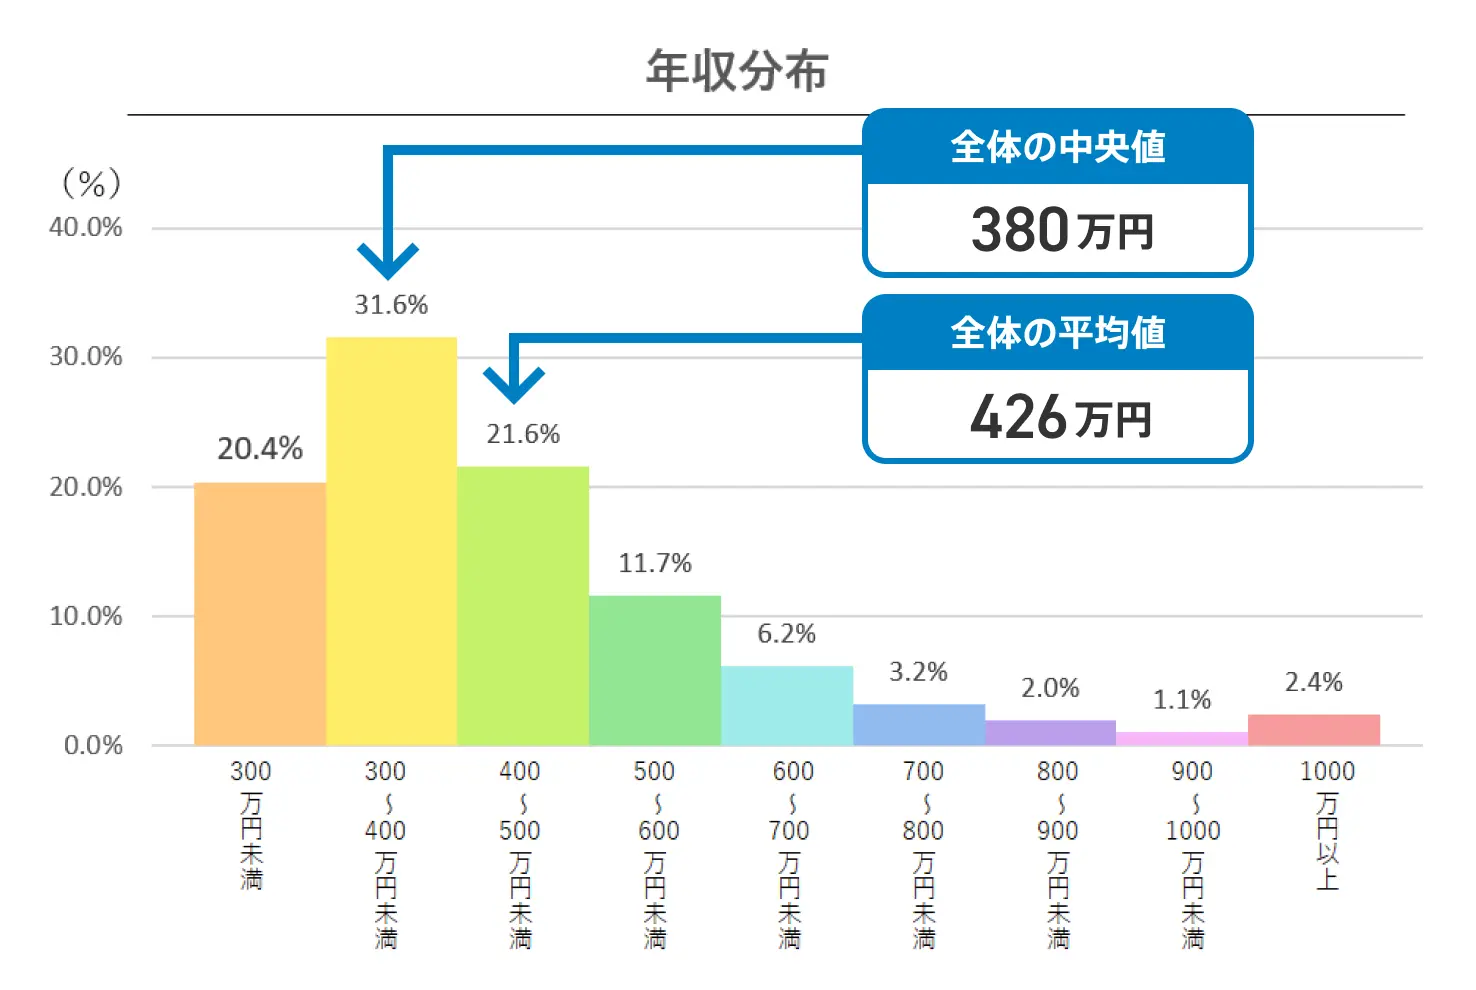
一方、データを小さい順から大きい順へと一列に並べた際、ちょうど真ん中(50%地点)に位置する数値を抽出するのが年収中央値です。外れ値となる超高所得者の影響を排除できるため、まさに「ごく標準的な生活を送る一億総中流の現在地」を可視化する指標として機能します。実態として、日本の給与所得者の約6割以上が平均年収以下の水準で働いており、「平均値=普通」という認識自体が大きな誤解を生む原因となっています。
年代別・雇用形態別の年収中央値と手取り額の実態【データ比較検証】
実生活を把握するうえで、額面年収以上に重要なのが税金や社会保険料を差し引いた年収中央値手取り額です。厚生労働省の『賃金構造基本統計調査』や国税庁の統計データを統合・分析し、2026年時点の推定中央値および実質手取り額を整理しました。
| 項目・区分 | 年収中央値(額面) | 年間手取り目安(月換算) | 編集部の見解・分析 |
|---|---|---|---|
| 全体(全年齢・全雇用形態) | 約370万円 | 約290万円(約24万円/月) | 平均値(約460万円)より約90万円低いのが真の実態。 |
| 20代年収中央値 | 約280万〜320万円 | 約225万〜255万円(約19万〜21万円/月) | 初任給引き上げの恩恵はあるものの、若年層の貯蓄余力は依然としてタイト。 |
| 30代年収中央値 | 約380万〜420万円 | 約300万〜330万円(約25万〜27万円/月) | 役職の有無や専門スキルによる個人間格差が急速に拡大する分岐点。 |
| 40代年収中央値 | 約440万〜470万円 | 約345万〜370万円(約28万〜31万円/月) | 教育費・住宅ローン負担がピークを迎える一方、年功序列の昇給ペースは鈍化。 |
| 正社員年収中央値 | 約420万〜440万円 | 約330万〜345万円(約27万〜29万円/月) | 賞与支給の有無が年間手取りを大きく左右する要因。 |
手取り額の計算においては、厚生年金保険料・健康保険料・雇用保険料、さらに所得税・住民税が差し引かれます。年収400万円の場合、額面の約78%〜80%程度となる年間手取り額約315万〜320万円(ボーナスなし換算で月手取り約26万円)が手元に残る資金です。近年の物価上昇局面を考慮すると、決して贅沢ができる水準ではないことがデータからも確認できます。
【実態検証】利用者の生の声と現場目線で見えたリアル
数値データだけでなく、実際に現場で働く労働者の生の声に耳を傾けると、中央値付近に位置する層のリアルな苦悩と生活実態が鮮明になります。
都内のIT関連企業で働く30代前半の男性社員(額面年収410万円)は、取材に対して次のように胸中を明かします。
「各種メディアで『春闘で大幅賃上げ』『平均年収500万円超え』といった見出しを見るたび、自分は落ちこぼれなのかと焦りを感じていました。しかし、毎月の手取りは約24万円。都内での家賃と光熱費、食費を払うと、自由に使えるお金は数万円です。同世代の同僚と本音で話したとき、誰もが似たような水準でやりくりしていると知り、変な見栄を張るのをやめました」
また、地方都市の製造業に勤務する40代女性(正社員・年収360万円)は、「地方では正社員でも年収400万円を超えるのは管理職のごく一部。SNSで流れてくる『年収600万円は最低ライン』という言説は、首都圏の大手企業に限定された特殊な世界の話だと痛感しています」と語ります。
ネット上の掲示板や知恵袋、SNSのコミュニティでも「平均年収は高すぎて参考にならない」「中央値を見て初めて自分の立ち位置が妥当だと安心できた」という声が多数を占めています。メディアが喧伝する高水準な数字と、庶民感覚としての実生活との間には深い溝が横たわっています。

男女別・学歴別・都道府県別に見る格差の構造とネットの誤解
年収中央値は、属性によっても大きな偏差を示します。単一の数字だけで語ることはできず、構造的な要因を正しく分解して理解する必要があります。
1. 男女別年収格差の根本要因
男性の年収中央値が約420万〜450万円前後であるのに対し、女性の年収中央値は約280万〜300万円にとどまります。この差は能力の差ではなく、非正規雇用率の高さや、出産・育児に伴うキャリアの分断、管理職登用比率の低さといった構造的課題に起因しています。
2. 学歴別年収中央値の開き
大学・大学院卒の年収中央値が約450万円前後であるのに対し、高卒では約330万円前後と、生涯賃金ベースで1億円以上の開きが生じるケースも珍しくありません。初任給の格差だけでなく、30代以降の昇進スピードや役職ポストの割り振りに学歴要件が色濃く残っている業界が多いのが現状です。
3. 都道府県別年収中央値の地域間格差
東京都の年収中央値が約450万〜480万円と突出する一方、地方圏(特に東北・九州・四国地方の一部)では約300万〜330万円にとどまる地域もあります。ただし、地方は住居費や生活コストが低く抑えられる傾向があるため、額面の年収差がそのまま可処分所得や生活の豊かさの差に直結するわけではありません。
4. 「世帯年収中央値」から見る共働き前提社会
厚生労働省の『国民生活基礎調査』によると、世帯年収中央値は約430万〜450万円です。単身世帯や高齢者世帯を含んだ数値であるため低めに出ますが、子育て世帯に限定した場合の世帯年収中央値は約650万〜700万円となります。これは「夫婦のどちらか片方が高年収」というよりも、「夫婦双方が年収300万〜400万円を持ち寄る共働きモデル」が現代の標準形として定着した結果といえます。
一般に知られていない盲点とネットの誤解
SNSや転職プラットフォームの広告では、往々にして誇張された年収モデルが拡散されます。よくある誤解を正しく是正しておく必要があります。
誤解①:「30代で年収600万円は普通」という言説
婚活市場やキャリア論で頻出する「年収600万円普通説」ですが、国税庁の統計上、30代で年収600万円を超える給与所得者は全体の約15%前後に過ぎません。6人に1人以下の割合であり、「普通」ではなく明確な「上位層」です。
誤解②:「中央値にいれば将来安泰」という過信
中央値付近にいることは「同世代の中で極端に劣っていない」ことの証明にはなりますが、「経済的に安全」であることを保証するものではありません。特に退職金制度の縮小や年金給付水準の引き下げが議論される中、中央値の手取り額だけで無計画に支出を重ねれば、老後資金の枯渇に直面するリスクが高まります。

【社会分析】なぜ日本人は「平均値の呪縛」から抜け出せないのか?
社会心理学や行動経済学の知見を踏まえると、人々が平均値にこだわり、それと比較して劣等感を抱く背景には「中流幻想への執着」と「相対的剥奪感」が存在します。
かつて昭和の高度経済成長期に形成された「一億総中流」意識は、個人のアイデンティティと深く結びついてきました。しかし、非正規雇用の拡大と賃金の二極化が進んだ現代において、かつての標準的なモデル家庭像(夫が一人で家計を支え、郊外に持ち家を持ち、子ども2人を大学へ進学させる)を単独年収で維持するには、上位20%以上の所得が求められます。
実態としては「中流の定義」そのものが変容しているにもかかわらず、過去の幻影である平均値と自分を比較することで、本来必要のない焦燥感や自己否定に陥るケースが後を絶ちません。健全な生活設計を築くためには、他者や抽象的な平均値と自己を無意識に結びつけてしまう心理的バウンダリー(境界線)を見直し、自分自身の家計と目的に即した適正数値を軸に据える姿勢が求められます。
【プロの結論】現状の給料で消耗しないための資産防衛とキャリア判断基準
年収中央値の実態を理解したうえで、今後どのようなアクションを選択すべきなのでしょうか。自身の適性とキャリアに応じた明確な判断基準を提示します。
【現状維持・家計最適化を優先すべき人の条件】
- 現在の職場環境が良好で、残業が少なくワークライフバランスが保たれている。
- 福利厚生(住宅手当、企業型DC、退職金制度など)が手厚く、額面以上の実質的恩恵を受けている。
- 共働き体制が確立されており、世帯全体での年間手取りが500万〜600万円以上を維持できている。
この条件に該当する場合、無理な転職でリスクを取るよりも、新NISAなどを活用したインデックス投資による資産形成や、固定費の徹底的な見直しによる貯蓄率向上を目指すのが賢明です。
【リスキリング・転職・環境変化を真剣に検討すべき人の条件】
- 所属業界全体の利益率が低く、どれだけ成果を出しても会社の給与テーブル上限が低い。
- 30代以降も昇給がほぼ見込めず、中央値を大幅に下回る手取りが常態化している。
- 残業代が固定給に含まれており、拘束時間に対する時間単価が極端に低い。
構造的に給与が上がらない産業(衰退市場や多重下請け構造)に身を置いている場合、個人の努力だけで年収を引き上げるのは困難です。需要が伸びている成長産業へのシフトや、専門資格・ITスキルの習得による市場価値の再構築を迅速に進める必要があります。
【年収 中央 値】に関するよくある質問(FAQ)
Q1:年収中央値と平均年収は、なぜこれほど金額に差が出るのですか?
A1:平均年収は一部の数千万円〜数億円を稼ぐ超高所得層によって全体が大きく引き上げられるためです。一方、中央値は所得順に並べた真ん中の人の金額を示すため、外れ値に影響されず、国民の最もリアルな生活水準を反映します。
Q2:30代独身で年収400万円は、中央値と比較してどの程度の立ち位置ですか?
A2:30代全体の年収中央値(約380万〜420万円)とほぼ同等であり、極めて標準的な水準です。手取り額では月額約25万〜27万円(ボーナス按分含む)となり、無駄な支出を抑えれば十分に年間数十万円単位の貯蓄や投資を行える立ち位置にあります。
Q3:年収中央値の手取りから効率的に資産を形成するコツはありますか?
A3:最大のポイントは「先取り貯蓄」と「固定費の削減」です。給与が入った段階で手取りの15%〜20%を新NISA等の投資信託に自動積立し、残りの金額で生活する仕組みを作ることが鉄則です。通信費、保険料、住居費の適正化を最優先で行うことで、中央値の手取りであっても10年単位で1,000万円規模の資産形成は十分に可能です。
まとめ:数字の錯覚を脱し、2026年を生き抜く個人の生存戦略
「平均年収」という看板に惑わされる時代は終わりました。実質的な給与水準を示す年収中央値を把握することは、不要な劣等感を手放し、自らの足元を見つめ直すための第一歩です。
物価高や税負担の増加が続く環境下では、「いくら稼いでいるか」という額面の多寡だけでなく、「手元に残るお金をどう管理し、どう育てるか」という金融リテラシーの巧拙が将来の格差を生み出します。統計上の見せかけの数字に振り回されることなく、自身のライフプランに即した最適なキャリア選択と確実な資産防衛を実行していきましょう。 (出典: 年収 中央 値(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
