PayPayチャージ手数料の真実!損せず完全無料で使い倒す裏ワザ解説
国内屈指の決済インフラとして生活の隅々にまで浸透したPayPay。「基本的にチャージ手数料はかからない」という印象が定着していますが、実はチャージ方法の選択や利用頻度によって、知らぬ間に重い手数料負担を強いられる決定的な落とし穴が存在します。
還元率わずか0.5%の世界でポイ活に励む一方で、1回のチャージで数パーセントもの手数料を引かれてしまっては本末転倒と言わざるを得ません。本稿では、2026年現在の最新ルールを徹底解剖し、各種チャージルートの手数料体系から、1円も損をせず完全無料でチャージを完結させるための実践的なテクニックまでを詳しく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:銀行口座やコンビニATM、PayPayカード経由のチャージは回数や金額を問わず「完全無料」が維持されている。
- 要点2:ソフトバンク・ワイモバイルまとめて支払いは「月2回目以降」に2.5%(税込)の手数料が発生し、ポイント還元を大きく上回る損失リスクがある。
- 要点3:オートチャージの設定元を見直し、キャリア決済を使う場合は月初1回にまとめることで手数料負担を完全にゼロへ抑えられる。
PayPayチャージ手数料は本当に無料?知っておくべき決定的な落とし穴
「PayPayへのチャージは全部無料だと思っていた」――。編集部の取材班にそう吐露したのは、都内在住の30代会社員です。スマートフォンの画面上で手軽に残高を補充できる利便性の陰で、特定の手順を踏んだ利用者だけが手数料を差し引かれている実態があります。
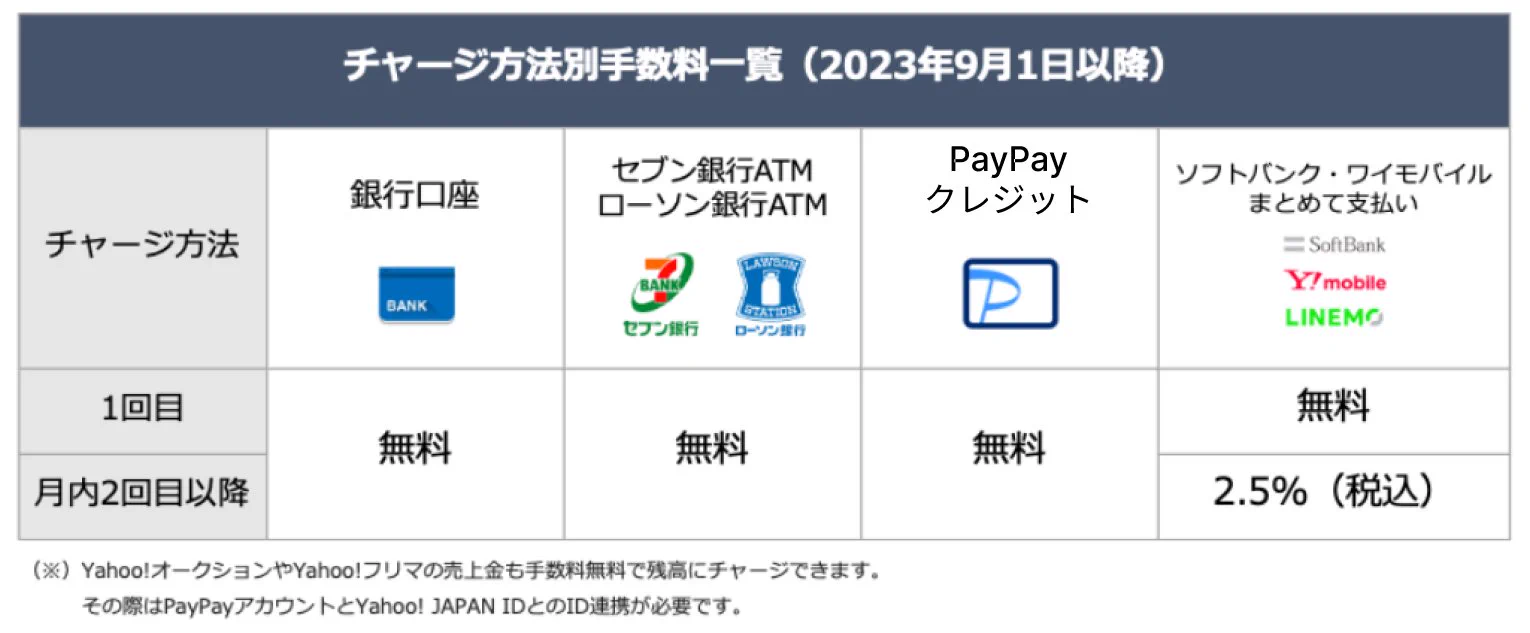
結論から言えば、PayPayチャージ手数料無料が適用されるチャージ手段は数多く用意されています。しかし、通信キャリアの料金と合算して支払う「まとめて支払い」を利用している場合、利用回数に応じた手数料トラップが発動します。具体的には、毎月1回目のチャージこそ手数料ゼロであるものの、同月内の2回目以降はチャージ金額に対して一律で手数料が上乗せされる仕組みです。
たとえば、月に複数回に分けて合計3万円をチャージした場合、2回目以降の金額に対して手数料が課され、数百円単位の現金が目減りします。物価高が続く2026年現在、一般的な決済還元率が0.5〜1.0%程度にとどまるなか、このコスト負担は家計にとって決して無視できない打撃となります。

【全ルート徹底比較】チャージ方法ごとの手数料と条件一覧
PayPay残高へ資金を移す経路は多岐にわたります。どのルートを選択すればコストを完全に回避できるのか、各チャージ手段の仕様と手数料ルールを比較検証しました。
| チャージ手段 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 銀行口座チャージ手数料 | 完全無料(回数無制限) | 他社決済でも原則無料が主流 | 最も堅実で安全。出金可能な「PayPayマネー」になる点も極めて優秀。 |
| セブン銀行ATMチャージ手数料 | 完全無料(24時間・ATM利用料なし) | コンビニATM入金は通常110〜220円 | 現金派にとって最強の選択肢。夜間や休日も手数料ゼロで即時反映される。 |
| ローソン銀行ATMチャージ手数料 | 完全無料(24時間・ATM利用料なし) | コンビニATM入金は通常110〜220円 | セブン銀行同様、全国の店舗で手軽に現金チャージが可能。利便性が高い。 |
| PayPayカードチャージ手数料 | 完全無料(PayPay残高へのチャージ対応) | 自社系列カードは無料が一般的 | 残高へのチャージに対応する唯一のカード。クレジット利用枠を活用できる。 |
| ソフトバンクまとめて支払いチャージ手数料 | 毎月初回:無料 月2回目以降:2.5%(税込) | キャリア決済手数料は事業者負担が通例 | 最大の要注意ルート。少額の分割チャージを繰り返すと手数料が膨らむ。 |
| ワイモバイルまとめて支払い手数料2.5% | 毎月初回:無料 月2回目以降:2.5%(税込) | ソフトバンクブランドと同等の基準 | サブブランド利用者も同一条件。オートチャージ連動時の事故が多発している。 |
| クレジットカードチャージ手数料(一般) | チャージ不可(PayPayカード以外は非対応) | 他社決済では特定クレカのみ対応が多い | 他社カードは直接支払いにのみ利用可能で、残高チャージそのものができない。 |
データ一覧から明らかなように、日常的に最も警戒すべきはキャリア決済に設定された「2.5%」の手数料ラインです。銀行口座やATM、公式のPayPayカードを利用している限り、手数料を請求される心配はありません。
ソフトバンク・ワイモバイル「月2回目以降2.5%」の構造的リスク
「PayPayチャージ手数料いつから変更されたのか?」という疑問を抱く利用者は少なくありません。この2.5%ルールは、運営元による規約改定に伴い2023年9月1日から本格導入された仕組みです。それ以前は回数を問わず無料で提供されていましたが、決済プラットフォームの維持管理コストや外部決済代行手数料の適正化を理由に、現行の有料化モデルへと舵が切られました。
この変更によって生じた最大の落とし穴が、PayPayチャージ月2回目以降の手数料です。手数料は月内の「利用回数」で判定されるため、チャージする金額の多寡は関係ありません。仮に1回目のチャージがわずか1,000円だったとしても、その月のチャージ枠(無料枠)は消費され、直後に2万円をチャージすれば500円(20,000円×2.5%)の手数料が携帯料金にそのまま加算されます。
さらに危険度が高いのが、PayPayオートチャージ手数料の問題です。残高が一定額を下回った際に自動で資金を補充するオートチャージ機能のチャージ元を「まとめて支払い」に指定している場合、設定された条件を満たすたびに自動でチャージが実行されます。結果として、本人の預かり知らぬ間に月数回〜十数回のチャージが行われ、その都度2.5%の手数料が容赦なく積み上がっていくという恐ろしい事態を招きます。

一般に知られていない盲点とネットの誤解
SNSやネット掲示板を調査すると、PayPayのチャージ手数料に関して多くの誤った情報や思い込みが流通していることが浮き彫りになります。代表的な3つの誤解を検証し、事実関係を整理します。
誤解1:コンビニATMは深夜や休日にチャージすると時間外手数料を取られる?
これは完全な誤解です。通常の銀行キャッシュカードを使ってコンビニATMで入出金を行う場合、夜間や土日祝日には110円から220円の時間外手数料が発生するのが一般的です。しかし、セブン銀行ATMやローソン銀行ATMで行うPayPayへのスマートフォン直接チャージは、運営側がATM利用料を負担する提携モデルを採用しているため、曜日常識や時間帯を問わず完全無料で入金できます。
誤解2:他社の高還元クレジットカードからチャージしてポイントを二重取りできる?
かつて存在したチャージルートとの混同が見られます。現在、PayPay残高へのチャージが許可されているクレジットカードは公式の「PayPayカード(PayPayカード ゴールド含む)」のみです。楽天カードや三井住友カードといった他社発行のカードは、チャージ画面そのものに登録できず、残高チャージという行為自体が物理的に遮断されています。
誤解3:チャージしたお金はいつでも銀行口座へ無料で戻せる?
資金移動のルールに関する致命的な見落としです。銀行口座やATMから現金でチャージした資金は本人確認済みの「PayPayマネー」となり、所定の手数料(PayPay銀行宛ては無料、他行宛ては100円)で出金できます。しかし、ソフトバンク・ワイモバイルまとめて支払いやPayPayカードからチャージした残高はすべて「PayPayマネーライト」に分類され、いかなる手段を用いても銀行口座へ現金として出金することは不可能です。無理な前借りチャージを行うと、現金が必要になった際に身動きが取れなくなるリスクを孕んでいます。
【実態検証】利用者の生の声と現場目線で見えたリアル
現場のリアルな消費動向を追うと、手数料ルールの見落としによって思わぬ痛手を負ったユーザーの生々しい叫びが数多く確認できます。
大手ネット掲示板や知恵袋、各種SNSの投稿を分析したところ、最も件数が集中しているのが「携帯電話の請求明細を見て初めて手数料の存在に気づいた」というケースです。
「日用品の買い出しで残高不足になるたび、ソフトバンクまとめて支払いで3,000円ずつこまめにチャージしていた。月末の請求書を見たら、チャージ合計4万5,000円に対して1,000円以上もの手数料が上乗せされていて絶句した」(30代・主婦)
「オートチャージをまとめて支払いに連動させていた時期がある。残高が減るたびに勝手にチャージされ、そのすべてに2.5%が課金されていた。年間で数千円を無駄にドブに捨てていたと気づいたときは血の気が引いた」(20代・IT企業勤務)
公の場で見せるスマートなキャッシュレスの利便性とは裏腹に、利用者の画面上では「手数料が発生します」という警告ダイアログが一瞬表示されるだけであるため、急ぎのレジ前などで確認を怠り、無意識にタップしてしまう現場の実態が浮かび上がります。
【プロの結論】PayPay残高チャージ損しない方法とおすすめの判断基準
行動経済学には「ペインレス・ペイン(痛みのない出費)」という概念があります。現金の受け渡しを伴わない電子マネーのチャージは心理的な支払いの痛みを麻痺させ、手数料という実質的な損失に対する警戒心を薄れさせます。この罠から身を守り、PayPay残高チャージ損しない方法を徹底するための判断基準を提示します。
損失を完全にゼロへ封じ込めるための鉄則は極めて明確です。
第一に、チャージ元を銀行口座チャージまたはPayPayカードに完全固定することです。これらのルートであれば、月内の利用回数や金額に縛られることなく、いつでも1円単位で手数料ゼロの恩恵を享受できます。オートチャージ機能を活用したい場合も、この2つのいずれかを指定しておけば不意の課金リスクは完全に排除されます。
第二に、キャリア決済の枠をどうしても利用したい場合は、「毎月1日に当月利用分の全額を一括チャージする」運用を徹底してください。毎月初回の1回目だけは確実に手数料無料枠が適用されます。月半ばでの追加チャージは絶対に避け、どうしても残高が不足した場合はセブン銀行やローソン銀行のATMに立ち寄り、現金でチャージするのが最も合理的な防衛策です。
【向いている人・今すぐ実践すべき人】
・銀行口座連携に抵抗がなく、日常的に残高管理を行える人
・PayPayカードを所有しており、クレジット利用枠を日常的に活用している人
・コンビニATMの利用導線が生活圏内にあり、現金管理を併用したい人
【チャージ方法を即座に見直すべき人】
・「まとめて支払い」を連携したままオートチャージを有効化している人
・レジ前で残高不足になるたび、1,000〜3,000円の少額チャージを頻繁に繰り返している人
・携帯料金の請求明細の内訳を毎月細かく確認する習慣がない人
【paypay チャージ 手数料】に関するよくある質問(FAQ)
Q1:銀行口座からチャージする際、回数制限や夜間の手数料は発生しますか?
A1:一切発生しません。提携しているメガバンク、地方銀行、ネット銀行のいずれから入金しても、24時間365日、何回チャージしても手数料は完全無料です。
Q2:ソフトバンクやワイモバイルのまとめて支払いでチャージする際、無料枠がリセットされるタイミングはいつですか?
A2:毎月「1日の午前0時00分」にリセットされます。請求締め日(10日締めや20日締めなど)に関わらず、カレンダー通りの「毎月1日」が判定基準となります。
Q3:コンビニのATMでチャージする場合、小銭(硬貨)で端数をチャージできますか?
A3:セブン銀行ATMおよびローソン銀行ATMともに、チャージは「紙幣(1,000円単位)」のみ対応となっています。硬貨を使った小銭のチャージやお釣り銭の払い出しには対応していません。
Q4:PayPayカード以外のクレジットカードを使って、手数料を支払えばチャージすることは可能ですか?
A4:手数料の有無にかかわらず不可能です。他社クレジットカードはPayPay残高へのチャージ機能に対応しておらず、店頭での都度払い(直接決済)にのみ登録できます。
Q5:オートチャージで手数料を取られないようにするには、どう設定すれば良いですか?
A5:PayPayアプリ内の「アカウント」>「オートチャージ」から、チャージ方法を「銀行口座」または「PayPayカード」に変更してください。「まとめて支払い」以外の設定であれば、自動実行されても手数料は一切発生しません。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済事業者がビジネスモデルの収益化を急ぐなか、かつてのような「全方位でのばらまき還元」や「無条件の無料サービス」は姿を消しつつあります。各社が決済ルートの選別を進める今、私たち利用者に求められているのは、プラットフォームが敷いた仕組みを盲信せず、細かな利用条件を正確に見極めるリテラシーです。
PayPayのチャージ手数料における最大の教訓は、「便利さの裏側にあるコスト構造を理解すること」に尽きます。基本原則である銀行口座連携やATM入金を軸に据え、キャリア決済特有の回数制限を正しく把握していれば、無駄な手数料を支払うリスクは確実にゼロに抑えられます。知らず知らずのうちに損をする日常から脱却し、賢明な決済環境を整えてください。 (出典: paypay チャージ 手数料(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
