18歳の車保険相場はなぜ高い?劇的に安く抑える裏ワザと2026年最新対策
18歳で念願の普通自動車運転免許を取得し、いざマイカーの購入や親の車の運転を考えた際、多くの家庭が直面するのが「自動車保険料の見積もりの異常な高さ」です。損害保険各社のシミュレーションを行うと、新規加入で車両保険を付けた場合の保険料が年間30万円から40万円を超えるケースも決して珍しくありません。
運転初心者の若年層にとって、この高額な維持費は大きな壁となります。しかし、損害保険の料率算出メカニズムや家族間での等級引き継ぎルールを正しく理解していれば、必要な補償水準を維持したまま、支払額を半分以下に圧縮する実践的なアプローチが存在します。本記事では、2026年最新の保険料データをもとに、18歳の自動車保険を劇的に安く抑える具体的な手順と注意点を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:18歳が新規で自動車保険に加入すると「全年齢補償・6等級」スタートとなり、年間保険料相場は25万〜35万円(車両保険込みなら40万円超)に達する。
- 要点2:同居の親から高等級(15〜20等級)を譲り受け、親が新規で加入し直す「等級引き継ぎ」を活用することで、家族全体の保険料を10万〜20万円単位で削減できる。
- 要点3:ダイレクト型(ネット損保)の選択や適切な車両保険プランの設定、1日自動車保険の正確な適用ルールを把握することが2026年の最重要防衛策となる。
【相場の現実】18歳の自動車保険はなぜ高い?年間30万円超えの構造的要因
18歳が自身を被保険者として自動車保険を新規契約しようとすると、代理店型損保で年間30万〜45万円前後、ネット損保(ダイレクト型)であっても20万〜30万円前後の見積もり額が提示されます。同排気量の車に乗る40代ドライバーの平均相場(年間3万〜5万円前後)と比較すると、実に6倍から9倍近くに跳ね上がる計算です。
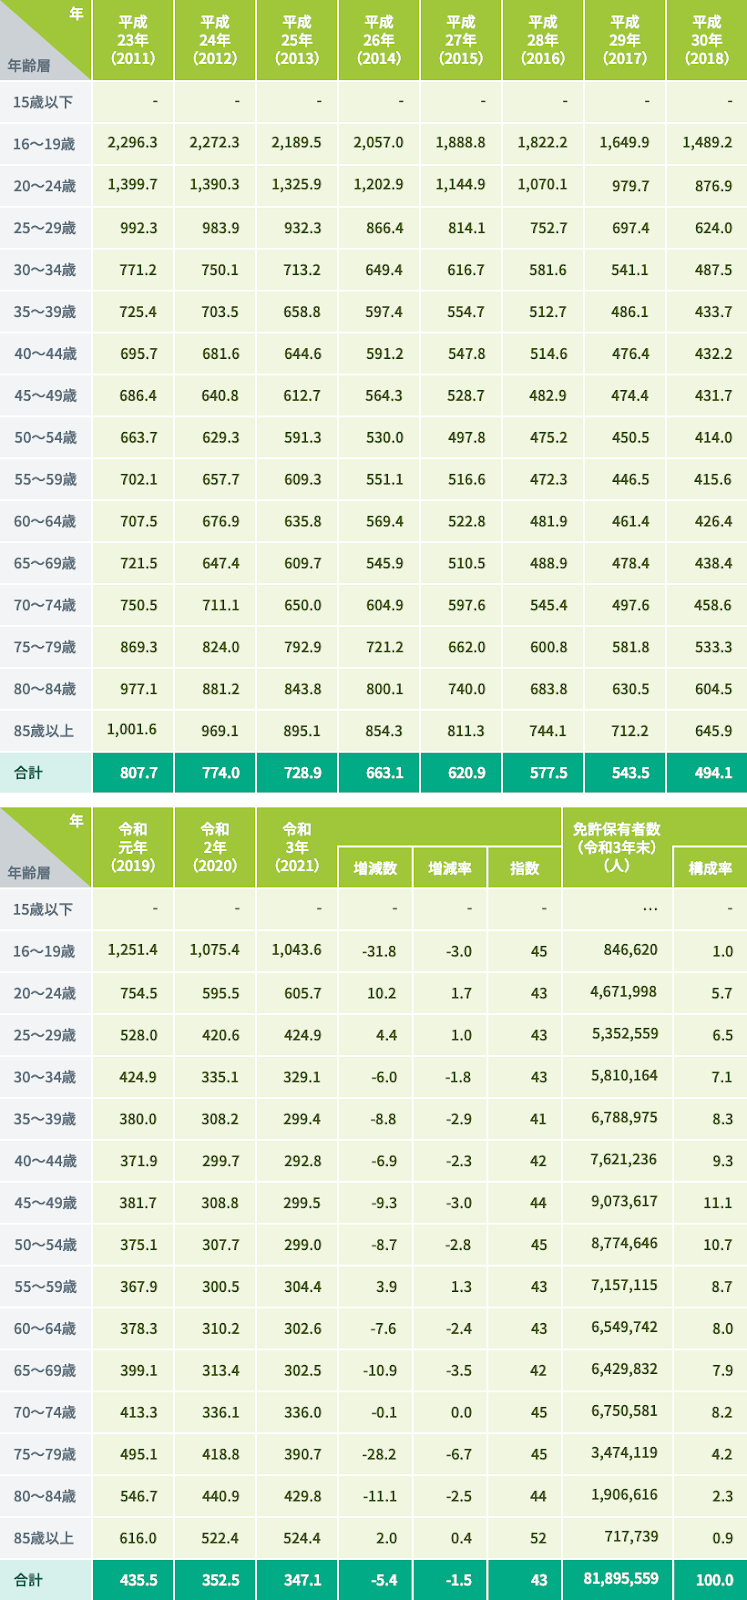
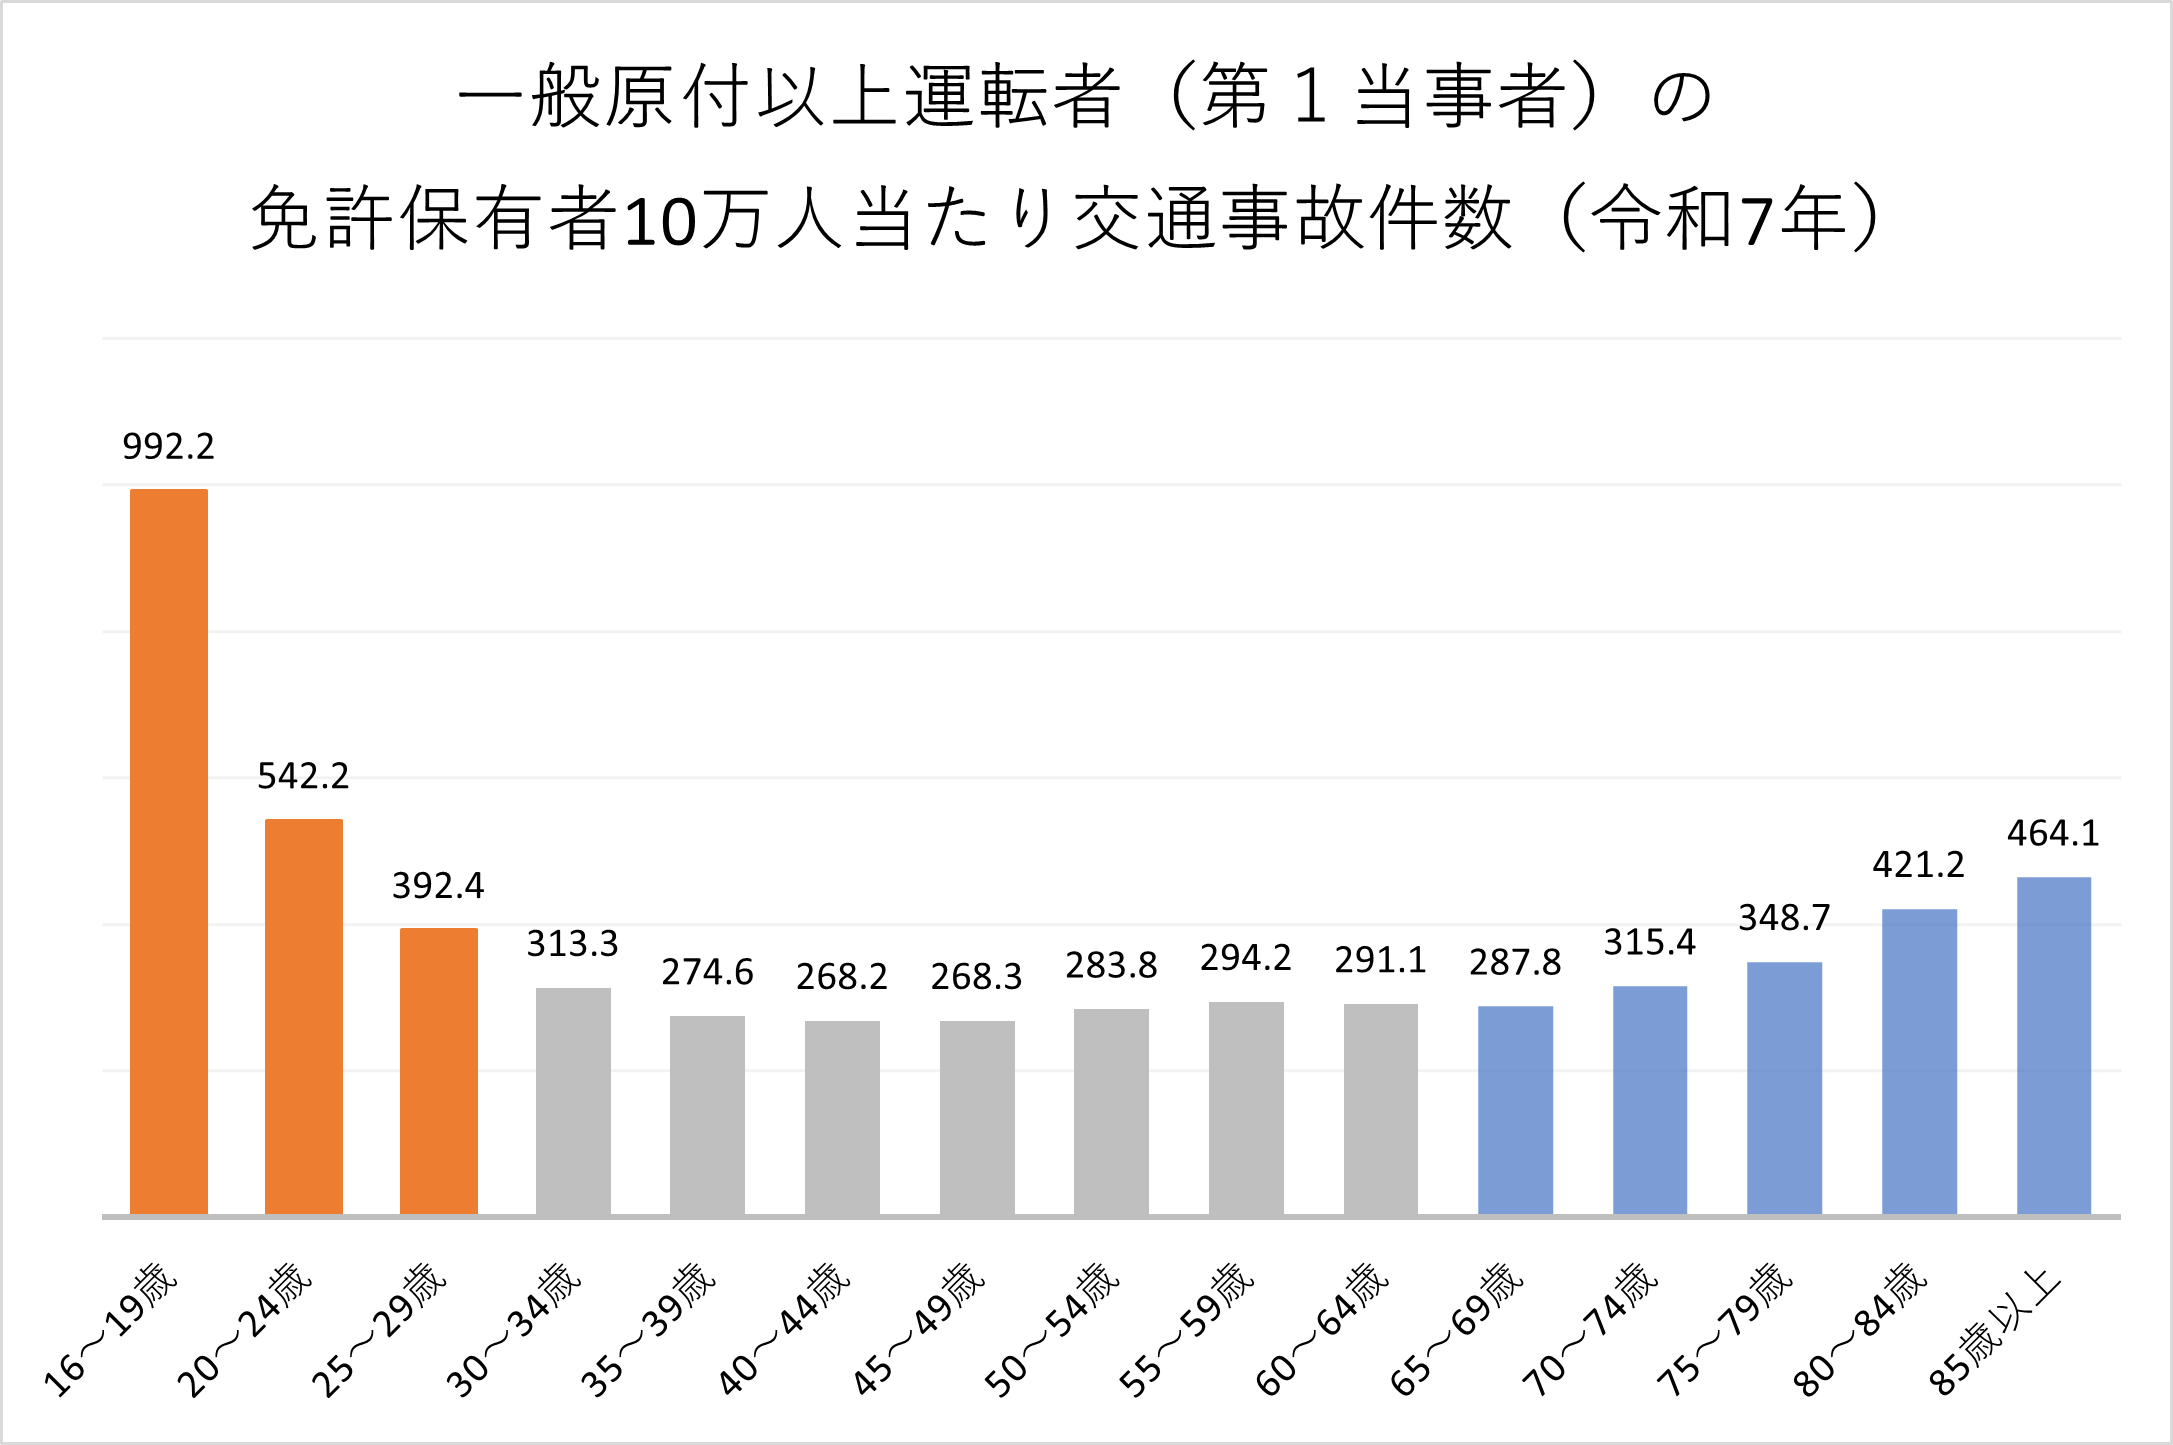
この極端な格差を生み出している最大の要因は、損害保険料率算出機構が公表している客観的な事故発生率データにあります。警察庁および損保業界の統計によると、18歳〜19歳の若年層ドライバーは運転歴が浅く、危険予測能力や操作の習熟度が未熟であるため、免許保有者あたりの重大事故発生件数が全年代の中で最も高い数値を示しています。
自動車保険の保険料は、純保険料率(将来の保険金支払いに充てられる費用)と付加保険料率(損保会社の運営費)で構成されており、事故リスクに比例して純保険料率が高く設定されます。さらに、契約当初は「6等級(または新規7等級)」という割引率の低いスタート区分になり、かつ年齢制限をかけられない「全年齢補償」を適用せざるを得ないため、ダブルの要因で18歳自動車保険の相場は跳ね上がる仕組みになっています。これが、全年齢補償 保険料 高い理由の正体です。
【2026年最新】自動車保険料相場の徹底比較|新規・親の保険・ネット損保
契約形態や選択する保険会社によって、18歳が運転する際の保険料は劇的に変動します。以下は、一般的なコンパクトカー(排気量1,500ccクラス・車両保険あり)を対象とした2026年最新 自動車保険料 相場の比較一覧です。
| 契約パターン・形態 | 詳細・数値データ(年間目安) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 大手代理店型で新規契約(単独) | 年額 約35万〜45万円 (月額 約3.1万〜4.0万円) | 6等級・全年齢対象・一般車両保険 | 最も割高。対面窓口の手厚さはあるが、10代単独での契約は家計への負担が極めて重い。 |
| ダイレクト型(ネット損保)で新規契約 | 年額 約20万〜28万円 (月額 約1.8万〜2.5万円) | 6等級・全年齢対象・一般車両保険 | 代理店型より10万円以上抑えられるが、若年層の絶対的な基本料率は高止まりする。 |
| 親の車を共用(年齢条件を変更) | 差額 年額 約8万〜14万円増 (親の元契約+追加分) | 親の20等級を維持・年齢条件を「制限なし」へ | 車が1台で済む場合は最も合理的。既存契約の変更手続きのみで完結する。 |
| 親の等級を引き継ぎ(車2台体制) | 世帯合計 年額 約18万〜26万円 (子:約10万円 / 親:約12万円) | 子:親の20等級を継承 親:新規6等級(35歳以上制限) | 【最安スキーム】世帯トータルで年間15万〜20万円近くの節約効果を生む王道手法。 |
高額な保険料を劇的に安くする裏ワザ|親の等級引き継ぎと名義の鉄則
子どもが18歳になり、自分専用の車を所有して2台持ちになる場合、最も強力な自動車保険 安くする方法 18歳向けのアプローチが「親の等級引き継ぎ(車両入替と名義変更の併用)」です。
ノンフリート等級制度には「同居の親族間であれば等級を無償で譲渡できる」という明確な規約があります。例えば、父親が最大の「20等級(約63%割引)」を保持しており、子どもが新規で車を購入した場合、以下のように契約を組み換えます。
- ステップ1:父親の持っている「20等級の保険」を、子どもの新車に車両入替し、記名被保険者を「子ども(18歳)」に変更する。
- ステップ2:父親は空いた自身の車に対し、新たに「新規6等級(または複数所有新規7等級)」で保険を契約し直す。
この親の等級引き継ぎ メリットは絶大です。18歳が新規で加入すると「6等級×全年齢」という最も割引率の低い組み合わせになり、年間30万円以上の請求になります。一方、親は「新規6等級」になったとしても、「35歳以上補償」や「ゴールド免許割引」などの優遇条件を適用できるため、新規契約であっても年額10万〜12万円程度で収まります。
結果として、子ども側の保険料は20等級の割引が効いて約10万〜13万円まで抑えられ、世帯全体の年間保険料合計を劇的に圧縮できるわけです。
なお、車検証の所有者名義や契約者名義に関する質問として18歳 車 保険 親名義で契約して良いのかという疑問が頻出します。契約者を親、記名被保険者(主に運転する人)を子どもに設定することは法約款上完全に正当ですが、「実態は子どもがメインで乗るのに、保険料を安く見せるために記名被保険者を親のままにしておく」行為は重大な告知義務違反に該当します。万が一の事故時に保険金が一切支払われないリスクがあるため、実態に即した正しい名義変更を徹底してください。

【実態検証】初めての車選びと車両保険の落とし穴|ネットの声と現場の証言
知恵袋やSNSなどのコミュニティでは、「見積もりを取ったら本体価格50万円の中古車に対して、保険料が年間35万円と言われて絶望した」「親の保険の年齢条件設定 変更を忘れていて、初事故の際に補償対象外になりかけた」といった切実な声が数多く見受けられます。
特に論点となるのが、18歳 初めての車 車両保険の加入可否です。初心者のうちは車庫入れ時の接触や単独事故のリスクが高いため、車両保険を付けたいと考える保護者は多い傾向にあります。しかし、18歳の全年齢補償に「一般型車両保険」を付帯すると、それだけで保険料が10万〜20万円跳ね上がります。
保険料と実用性のバランスを取るための現実的な選択肢として、損保各社が用意している「車対車+限定危険(エコノミー型)」へのダウングレードや、免責金額(自己負担額)の設定が挙げられます。1回目の事故免責を5万円〜10万円に設定するだけで、年間の支払額を数万円単位で節約可能です。取得価格が50万円未満の低年式中古車であるならば、あえて車両保険を付帯せず、浮いた保険料を将来の修理・乗り換え用積立に回すという判断も極めて合理的です。
ダイレクト型損保のおすすめと賢い選び方|ソニー損保・SBI損保の実力値
代理店型損保からネット損保へ切り替えるだけでも、中間マージンや店舗維持費がカットされるため、保険料を大幅に削減できます。若年層の引き受けにおいて評価の高いダイレクト型自動車保険 おすすめの代表格が「ソニー損保」と「SBI損保」です。
実際にソニー損保 18歳 見積もりを取得すると、走った分だけ保険料を計算する走行距離連動システム(「スマートドライバー」など)や、アプリ連動型の安全運転キャッシュバックプランが用意されている点が強みとして挙げられます。週末のみの運転や近距離通学など、年間走行距離が短い若年層ドライバーであれば、無駄のない適正価格に抑えられます。
一方、業界トップクラスの保険料の安さを誇るSBI損保 若年層 割引では、インターネット割引(最大14,500円割引)や安全自動ブレーキ(ASV)割引、証券不発行割引などが手厚く設計されています。少しでも月々の固定費を限界まで削りたい家庭にとって、極めて有力な候補となります。
一般に知られていない盲点とネットの誤解|1日自動車保険の正しい使い方
インターネット上やSNSの一部で、「親の車をたまに運転するだけなら、保険の年齢条件を変えずに、運転する日だけ500円〜1,000円前後のワンコイン保険に入れば最安になる」という情報が出回っていますが、ここには致命的な誤解が存在します。
いわゆる1日自動車保険 18歳 使い方における最大の落とし穴は、「本人または配偶者が所有する車」および「同居の親族が所有する車」は加入対象外と定められている点です(各損保共通の約款基準)。
同居している親の車を18歳の子どもが運転する場合、1日自動車保険を申し込むことはシステム上できず、仮に虚偽の申告で加入できたとしても事故発生時に保険金は支払われません。1日自動車保険が有効に機能するのは、「別居している祖父母の車を借りる」「友人の車を借りて交代でドライブする」といった、別世帯・他人の車両を一時的に運転するシチュエーションに限定されます。同居親族の車を運転する場合は、必ず親の契約における「運転者年齢条件」を「全年齢(制限なし)」または「家族限定(年齢問わず)」に変更する手続きを取ってください。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
18歳の自動車保険設計において、どの手法を選択すべきかは各家庭の車両保有状況と運転頻度によって明確に分かれます。
- 親の等級引き継ぎを実行すべき人:同居の親が15等級以上の高い割引を持っており、世帯として2台目の車を増車するケース。世帯全体で年間十数万円の固定費削減が確定するため、実行しない手はありません。
- 既存保険の年齢条件変更で済ませるべき人:子ども専用の車は買わず、親の車を共有して週末や休日に運転するケース。契約変更の手続きのみで即日対応可能です。
- 慎重に検討すべき(単独新規加入にならざるを得ない)人:親が車を所有していない、あるいは親自身が事故等で等級が低い(6等級以下)ケース。この場合はダイレクト型損保一択で相見積もりを取り、車両保険の免責金額を最大化して初期コストを抑える工夫が不可欠です。
【18 歳 車 保険】に関するよくある質問(FAQ)
Q1:18歳で免許を取ったばかりですが、親の車を月1〜2回運転するだけの場合、最も安い変更方法は?
A1:親が加入している自動車保険の「年齢条件」を全年齢対象に変更し、運転者の範囲を「家族限定」または「限定なし」に設定するのが唯一確実な方法です。同居親族間では1日自動車保険が利用できないため、必ず契約内容を変更してください。ネット損保であればマイページから数分で変更手続きができ、日割り計算で差額保険料を精算できます。
Q2:18歳が20歳や21歳になると、自動車保険料はどれくらい安くなりますか?
A2:自動車保険には一般的に「全年齢」「21歳以上」「26歳以上」「35歳以上」などの年齢区分が設けられています。21歳の誕生日を迎えると「21歳以上補償」への変更が可能となり、無事故で等級が順調に上がっていれば(6等級→9等級)、保険料は18歳時点の相場から約30〜40%ほど大幅に値下がりします。
Q3:ネット通販型(ダイレクト型)は代理店型に比べて事故対応が不安ですが、18歳初心者でも問題ありませんか?
A3:現代のダイレクト型損保各社は、24時間365日の事故受付、初期対応、専任担当者による示談代行サービスを完備しており、事故対応能力そのものに代理店型との決定的な差はありません。近年ではドライブレコーダー連動型の特約やスマートフォンアプリによる自動事故通報サービスも充実しているため、運転に不慣れな18歳の初心者であっても安心して利用できます。
まとめ:今後の動向と失敗しないための判断基準
18歳という若年層における自動車保険は、統計上の事故率を背景にベース金額が高く設定されているものの、仕組みを正しく知ることで大幅なコストカットが可能です。「同居親族間の等級引き継ぎの活用」「ダイレクト型損保への切り替え」「車両保険の免責設定・エコノミー型の検討」という3つの柱を組み合わせれば、補償の質を落とさずに維持費を適正化できます。
免許取得や車の納車日が決まった段階で、まずは家族全員の保険証券を一元管理し、複数社のオンライン見積もりを比較検討することが、失敗しないカーライフの第一歩となります。 (出典: 18 歳 車 保険(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
