長期国債が家計を直撃?利回り上昇の仕組みと2026年の影響を徹底解剖
日本銀行の大規模な金融緩和修正とマイナス金利解除を経て、日本の金融市場は「金利のある世界」へと完全に舵を切りました。毎日の経済ニュースで報じられる債券市場の動向や長期金利推移ですが、「国債の利回り」と聞いても、自分たちの日常生活や家計にどう関わっているのかピンとこない方も少なくないはずです。
しかし実のところ、新発10年国債の利回りに代表される長期金利は、住宅ローンの固定金利、銀行の預金金利、さらには株価や為替レートにまで直結する「日本経済の体温計」とも言える極めて重要な指標です。本稿では、財務省の国債発行計画や市場データを踏まえ、長期国債利回りの基礎知識から生活への波及ルート、そして2026年現在の最新動向まで、専門記者の視点で分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:長期金利の指標である10年物国債利回りの変動は、住宅ローン固定金利や預金金利、企業融資など生活経済全般のコストに直接波及する。
- 要点2:日銀の政策転換と国債買い入れオペレーションの段階的縮小に伴い、金利は市場メカニズムで決まる正常化局面へ突入している。
- 要点3:金利上昇期には個人向け国債変動10年やインフレ連動国債を活用した防衛策と、借入金利リスクの再点検が不可欠となる。
【仕組み解説】長期国債利回りの変動が私たちの生活に与える影響とは?
長期国債とは、国が財政資金を調達するために発行する償還期間10年以上の債券を指し、なかでも新発10年国債の取引利回りは「日本の長期金利の代表指標」として扱われます。この利回りが1ベーシスポイント(0.01%)動くだけで、金融機関や企業、そして一般家庭の資産形成に至るまで大きなドミノ倒しが発生します。
まず理解しておきたいのが、国債価格と利回りの関係です。債券には「表面利率(クーポン)」と「市場取引価格」があり、債券価格が下落すると利回りは上昇し、債券価格が上昇すると利回りは低下するというシーソーの関係にあります。市場で「国債が売られる」局面では国債価格が下がるため、結果として市場利回り(長期金利)が押し上げられる仕組みです。
この長期金利が上昇した際、私たちの生活に真っ先に現れる具体的な波及効果は以下の3点に集約されます。
第一に、住宅ローン固定金利へのダイレクトな影響です。住宅ローンの変動金利が日銀の政策金利(短期金利)に連動するのに対し、10年固定やフラット35などの長期固定金利は10年物国債利回りを基準に毎月設定されます。国債利回りが0.5%から1.0%、さらにそれ以上へと切り上がる過程で、新規借入時や固定期間更新時の返済負担額は如実に増加します。
第二に、預貯金金利および資産運用環境の好転です。長らくゼロ金利に張り付いていたメガバンクやネット銀行の定期預金金利が引き上げられ、安全資産での利息収入が復活します。また、金利上昇に追随して利率が見直される個人向け国債変動10年の魅力が再評価されています。
第三に、株式市場や為替相場(ドル円)への影響です。長期金利の上昇は企業の資金調達コストを押し上げるため、高PERな成長株には一時的な下押し圧力がかかりやすい一方、利ざや拡大が期待できる銀行・保険など金融株には追い風となります。さらに、日米金利差の縮小を通じて為替レートが円高方向に振れやすくなるなど、輸入物価の安定を通じた家計への間接的影響も見逃せません。

【2026年最新動向】日銀政策の転換と財務省国債入札から読み解く金利見通し
日本の債券市場は現在、歴史的な構造転換の渦中にあります。長年にわたり日銀が強力に進めてきたイールドカーブ・コントロール(YCC)の撤廃とマイナス金利解除影響が浸透し、債券市場では自然な価格発見機能が復活しました。
日本銀行が定期的に開催する日銀金融政策決定会合では、毎月の国債買い入れオペレーション(日銀による国債購入)の減額ペースが慎重に議論されており、中央銀行が市場の国債を大量に買い支える構図から、民間金融機関や機関投資家が自ら消化する市場へとシフトしています。
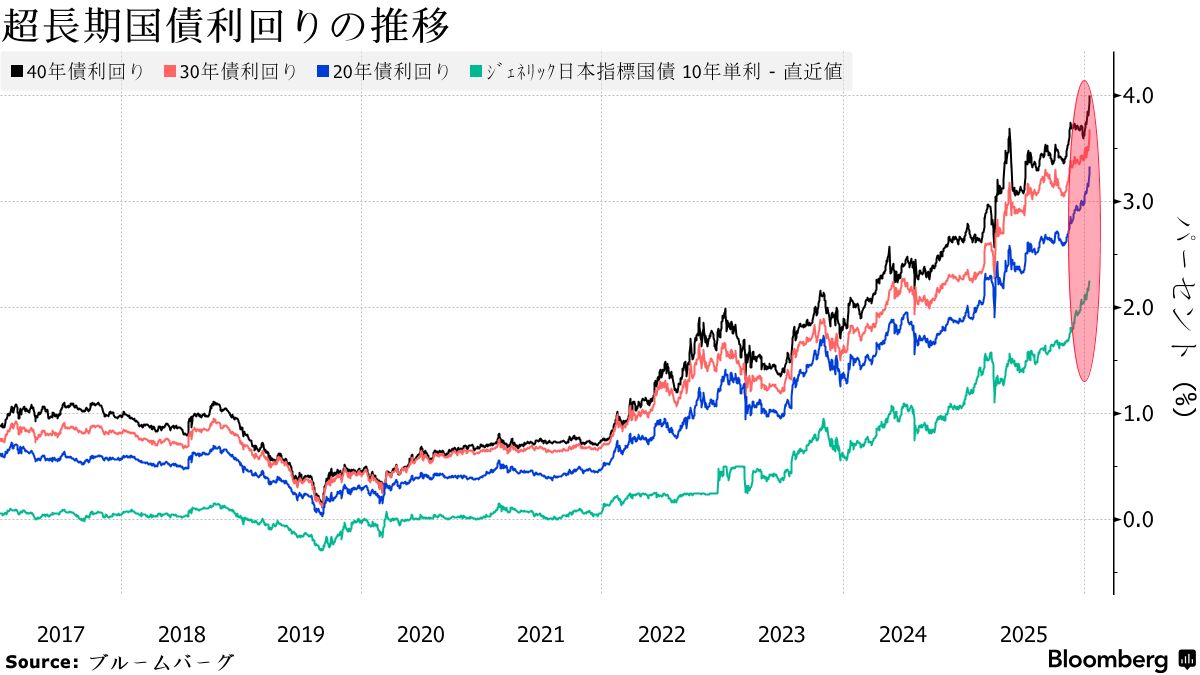
これに呼応するように、財務省が実施する財務省国債入札(特に10年債や超長期の20年・30年・40年債入札)の結果が債券市場最新ニュースとして大きく注目されています。財務省が発表した令和7年度・令和8年度の国債発行計画でも、市場の需要動向を見極めながら発行年限ごとのバランス調整が綿密に行われており、入札における「応札倍率」や「落札利回り」が長期金利推移の先行指標となっています。
年限ごとの利回りを結んだグラフであるイールドカーブ(利回り曲線)を見ると、短期から長期、超長期にかけて滑らかな右肩上がりの傾斜を描く「スティープ化」が進んでおり、市場が中長期的なインフレ率と経済成長を織り込む健全な形状を取り戻しつつあります。2026年金利見通しとしては、急激な暴騰こそ抑制されているものの、日銀の追加利上げ余地や米国の金融政策動向を睨みながら、底堅く推移するレンジ相場がコンセンサスとなっています。
【徹底比較】金利上昇期における国債・金融商品の実力と選択肢
金利が日常的に動く環境下では、預金だけでなく国債をはじめとする債券性商品の特徴を正確に把握しておく必要があります。個人がアクセス可能な主要商品と指標となる新発債の特性を比較整理しました。
| 項目・商品名 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 新発10年国債(固定利付債) | 市場で売買される標準的な長期国債。満期まで表面利率が固定。 | 長期金利のベンチマーク。金利水準に応じて市場価格が日々変動。 | 途中売却時は元本割れリスクがあるため、機関投資家や満期保有目的が主軸。 |
| 個人向け国債 変動10年 | 基準金利(10年債利回り)×0.66が適用。半年ごとに適用利率が見直し。 | 最低保証金利年0.05%。購入後1年経過で中途換金可能(元本割れなし)。 | 金利上昇に自動追随し、元本割れリスクがないため個人投資家の防衛資金として極めて優秀。 |
| インフレ連動国債(物価連動債) | 全国消費者物価指数(コアCPI)の変動に応じて元金額が増減する債券。 | 物価上昇時に元本が増加し利息も増加。投信等を通じて個人も投資可能。 | 将来的なインフレ加速リスクを直接ヘッジしたい資産家向けの分散先。 |
| メガバンク・大手定期預金 | 預金保険制度(ペイオフ)で1人1口座1,000万円まで保護。 | 金利上昇局面では順次引き上げられるが、市場利回りに比べ反映は遅れがち。 | 生活防衛資金のプールには最適だが、物価上昇率を下回る「実質目減り」に留意。 |

【実態検証】利用者の生の声と現場目線で見えた「金利復活」のリアル
金利のある世界への転換は、個人のマネープランにどのような現実を突きつけているのでしょうか。金融機関の窓口やSNS、コミュニティに寄せられる生の声からは、かつてない意識の変化が浮き彫りになっています。
大手ハウスメーカーの住宅ローン相談窓口に訪れた30代の会社員夫婦は、報道各社の取材に対して次のように胸中を吐露しています。
「数年前まで『とりあえず変動金利にしておけば安心』と言われていましたが、長期金利の推移を見るにつけ、将来の金利上昇が怖くなりました。固定金利はすでに上がってきており、毎月の返済シミュレーションが数万円単位で変わる現実に直面して、固定と変動のミックスプランを含め真剣に悩み直しています」
一方で、退職金などのまとまった資金を運用するシニア層からは歓迎の声も上がっています。5chや知恵袋などの投資コミュニティでも、「メガバンクの定期預金に入れるより、半年ごとに利率が上がる個人向け国債変動10年に預け替えた」「元本保証でありながら、金利上昇の恩恵をフルに享受できる」といった実務的な選択を行う個人が急増しています。
債券ディーラーや市場関係者の証言によると、「財務省の国債入札における個人および地域金融機関の買い意欲は確実に底上げされている」とされ、金利の消滅していた10余年間の固定観念が、現実の数字とともに急速に書き換わりつつあります。
一般に知られていない盲点と「国債」に関する3つの誤解
国債や金利をめぐっては、インターネット上や一部の極端な言説によって誤った理解が広まりがちです。ここで代表的な3つの誤解を正しておきましょう。
第一の誤解は、「国債の利回りが上がると日本という国が即座に破綻する」という極論です。確かに国債残高が巨額である以上、金利上昇は将来的な国の利払い負担を増やします。しかし、発行済み国債の大部分は固定金利で発行されているため、利払い費が一挙に跳ね上がるわけではありません。また、名目GDP成長と適度なインフレに伴う税収増加が同時に進むため、金利上昇がただちに財政破綻に直結するわけではないのが冷徹な経済の事実です。
第二の誤解は、「個人が国債を買うと、金利上昇時に元本割れして大損する」という混同です。一般の市場流通国債(固定利付債)は途中で売却すれば時価変動による元本割れがあり得ますが、個人向けに特別設計された個人向け国債は、日本国政府が満期時の元本返還を保証しており、1年経過後の途中換金時でも直近2回分の利息相当額(×0.79685)が差し引かれるだけで元本は100%戻ります。
第三の誤解は、「金利上昇局面では固定金利の住宅ローンは常に損である」という思い込みです。変動金利の表面的な低さだけにとらわれ、万が一の急激な金利引き上げに対する返済余力を持たない世帯にとっては、金利上昇の初期段階で固定金利を選択することは「家計の破綻リスクを防ぐ保険料」としての合理的な価値を持っています。
【プロの結論】2026年の資産形成で国債を活用すべき人・避けるべき人の判断基準
金利が上下するダイナミックな環境において、長期国債や関連金融商品とどのように付き合うべきか、明確な適性基準を提示します。
▼長期国債(特に個人向け国債変動10年)を積極的に活用すべき人:
- 元本割れを絶対に避けたい防衛資金を保有している人:教育資金や数年後に使う予定の結婚・頭金資金など、株式市場のリスクに晒せない資金の預け先として最適です。
- 今後の追加利上げ局面で恩恵を受けたい人:半年ごとに利率が見直される変動10年は、金利上昇トレンドにおいて預け替えの手間なく市場金利を追随できます。
- ペイオフ(預金保護1,000万円)を超える現金を安全に管理したい人:政府が破綻しない限り元利金が保証されるため、実質的な預金上限対策として機能します。
▼長期国債への投資を優先すべきでない・避けるべき人:
- 10〜20年以上の超長期で高い実質リターンを狙う資産形成層:インフレ率を大きく超える資産成長を目指す20代〜40代の資産形成期であれば、全世界株式インデックスなどのリスク資産への積立が基本となります。
- 1年以内に確実に使う生活費を保管したい人:個人向け国債は発行から1年間は中途換金ができない原則ルールがあるため、直近の普通預金枠を削るべきではありません。
【長期 国債】に関するよくある質問(FAQ)
Q1:長期国債の利回りが上がると、なぜ住宅ローンの固定金利も上がるのですか?
A1:住宅ローンを取り扱う銀行は、長期固定金利の資金調達を10年物国債やそれと同等の債券利回りを基準にして行っているためです。銀行の調達コストが上がれば、貸出金利である固定住宅ローン金利も引き上げざるを得なくなります。
Q2:初心者が安全に国債へ投資したい場合、どの商品を選ぶのがおすすめですか?
A2:最も扱いやすいのは個人向け国債変動10年です。1万円から購入可能で、金利上昇に連動して受取利息が増加する一方、年0.05%の最低金利保証があり、国が元本を100%保証しているため、初心者でも安心して保有できます。
Q3:国債価格が下落すると利回りが上がる仕組みが直感的に分かりません。
A3:たとえば「額面100円で毎年1円の利息がもらえる債券」を90円に値下がりした状態で購入した場合、支払った90円に対して毎年1円の利息がもらえるだけでなく、満期時には100円で償還されるため差額10円の利益も上乗せされます。投じた金額に対するトータルの利回り(リターン割合)が自動的に高くなるため、「価格下落=利回り上昇」となります。
Q4:2026年以降、長期金利はどこまで上昇すると見込まれていますか?
A4:日銀の経済・物価情勢の展望や市場コンセンサスに基づくと、緩やかなインフレ目標(2%)の定着に伴い金利は正常化へ向かいますが、急激な経済冷却を避けるため日銀の利上げは極めて慎重に行われています。海外景気の動向にも左右されますが、極端な急騰ではなく秩序あるレンジ内での推移が予測されています。
まとめ:金利復活の時代を生き抜くための資産防衛と最新視点
超低金利が当たり前だった時代は終わりを告げ、長期金利推移を正しく把握することがすべての生活者にとって必須のリテラシーとなりました。
長期国債の利回りは、単なる金融市場の数値ではなく、住宅ローンの返済計画、預金資産の運用効率、そして日本経済全体の健全性を示す羅針盤です。金利上昇のメカニズムを恐れるのではなく、仕組みを正しく理解したうえで、変動型商品の見直しや個人向け国債変動10年の活用など、自身のライフプランに合った実践的な防衛策を今すぐ講じていきましょう。 (出典: 長期 国債(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
