新NISA口座変更の全手順2026|後悔しない移管と証券比較
2024年に抜本的拡充を遂げた新NISA制度がスタートしてから2年が経過した2026年現在、最初に開設した金融機関のサービス内容やポイント還元率、取扱商品のラインナップに物足りなさを感じ、「別の金融機関へ乗り換えたい」と考える個人投資家が急増しています。
しかし、NISA口座の変更手続きは税法上の厳格なルールに基づいているため、仕組みを誤認したまま手続きに入ると「当年分の非課税投資枠が丸ごと使えなくなる」「積立が長期間ストップしてしまう」といった思わぬ損失を被るリスクが潜んでいます。本稿では、損をしないための最適な変更タイミングや具体的な移管ステップ、事前に押さえるべきデメリットの真実について、現場の最新データと制度の要点を踏まえて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:当年中に一度でもNISA枠で買付を行っている場合、その年の金融機関変更はできず、翌年からの変更扱いとなる。
- 要点2:旧金融機関で保有中の投資信託や株式は新口座へ直接移管(引っ越し)できず、そのまま非課税で保有するか売却するかの二者択一となる。
- 要点3:乗り換え先としては、クレカ積立還元や信託報酬最安ファンドの取扱数が圧倒的な「SBI証券」または「楽天証券」が依然として2大有力候補となる。
【2026年最新スケジュール】NISA金融機関変更タイミングと期限の罠
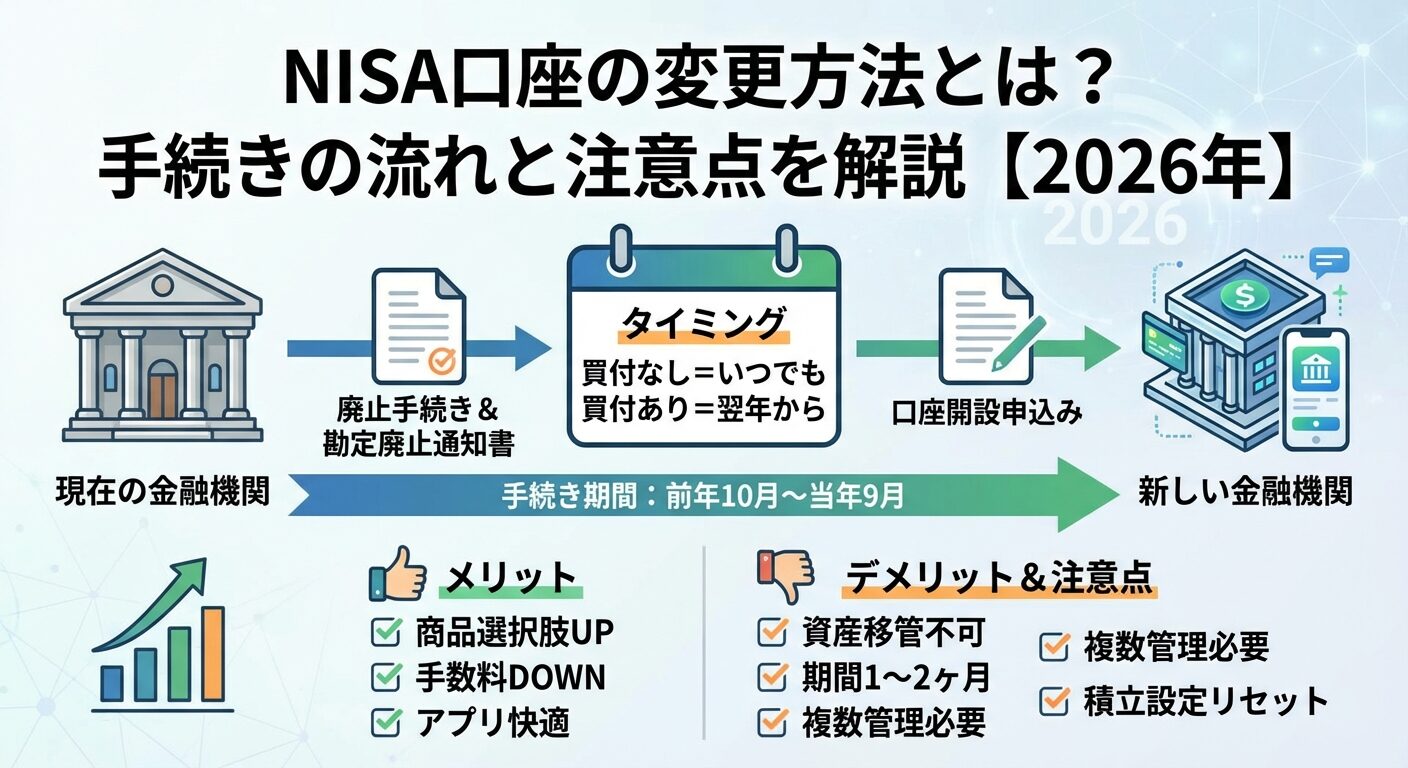
NISA口座の金融機関変更において、最も多くの投資家が躓くのが「変更可能なタイミング」と「デッドライン(期限)」の厳格な規定です。金融庁の制度設計上、1人の投資家が同じ年に複数の金融機関でNISA口座を利用することは法律で禁止されています。
変更スケジュールは、「当年分の枠を変更したい場合」と「翌年分の枠を変更したい場合」で手続き可能期間が明確に分かれています。
当年(2026年)分の非課税枠を別の金融機関に変更できるのは、2026年1月1日から9月末までの間です。ただし、これには「2026年に入ってから旧口座で1度もNISA買付(積立投資や配当金再投資を含む)を行っていないこと」という絶対条件が存在します。もし1月1日以降に1円でも積立買付が約定していれば、どんな理由があっても2026年分の口座変更は受け付けられません。
一方、すでに当年分の買付を行っている場合、手続きは翌年(2027年分)からの変更となります。この翌年分変更の受付開始日は2026年10月1日であり、受付期限は2027年9月末までとなります。年末駆け込みで手続きを行う場合、書類不備や税務署の審査混雑を考慮すると、11月中旬までに書類を提出し終えることが実質的な安全ラインとなります。
噂の真偽を検証|NISA口座変更デメリットと知っておくべき3つの制約
ネット上やSNSでは「口座変更は手続きが面倒なだけでノーリスク」という言説も見受けられますが、実際には資産形成計画に直結する3つの構造的デメリットが存在します。手続きを始める前に、これらの制約を正確に把握しておく必要があります。
1. 保有商品の移管は不可能|旧口座での運用継続か売却か
最大の盲点は、現在保有している投資信託や個別株式を新しい金融機関へそのまま移管(引っ越し)できないという点です。旧口座で購入した商品は、新口座へ移すことが一切認められていません。
投資家には以下の2つの選択肢しか残されていません。
① 旧口座のまま非課税で運用・放置する:新NISA制度では非課税保有期間が無期限化されたため、旧口座に残したままでも配当や売却益は一生涯非課税の恩恵を受け続けられます。管理する口座が2つに分かれるデメリットはあるものの、複利効果を途切れさせない合理的な手法です。
② 適切な投資信託売却のタイミングを見計らって現金化する:新口座の投資資金に充当するために売却する場合、売却した分の非課税保有限度額(簿価ベース)は翌年に復活します。ただし、相場下落時に無理に売却すると元本割れを確定させてしまうリスクを伴います。
2. 書類やり取りと税務署審査による「投資のタイムラグ」
口座変更には、旧金融機関から「勘定廃止通知書」(または非課税口座廃止通知書)を取り寄せ、それを新金融機関への申請書類とともに提出する一連のプロセスが発生します。金融機関同士の照合および国税庁(税務署)の審査に通常2週間から1ヶ月程度の期間を要するため、その間は一時的に積立投資がストップします。機械的なドルコスト平均法を維持したい投資家にとっては、この空白期間がストレス要因になり得ます。
3. つみたて投資枠と成長投資枠の分割管理は不可
新NISAでは「つみたて投資枠」と「成長投資枠」が一本化されていますが、「つみたて投資枠はA銀行、成長投資枠はB証券」といったように枠ごとに異なる金融機関を指定することはできません。2つの枠は必ず同一の金融機関で開設・運用する必要があります。
【後悔しない乗り換え先】主要ネット証券のNISA口座おすすめ比較
口座変更に踏み切る投資家の多くは、地方銀行や大手対面証券から、「手数料の安さ」「信託報酬最安クラスのインデックスファンドの充実度」「クレカ積立還元率」で圧倒的な優位性を持つネット証券への乗り換えを選択しています。
主要な選択肢となる大手ネット証券および対面金融機関のスペックを比較した客観的データは以下の通りです。
| 金融機関 | 投信取扱数・低コスト商品 | クレカ積立・保有ポイント還元 | 編集部の見解・評価 |
|---|---|---|---|
| SBI証券 | つみたて枠220本超 eMAXIS Slimシリーズ全網羅・SBI・Vシリーズ完備 | 三井住友カード等で0.5%〜最大5.0%還元 投信マイレージ(月間保有残高に応じた還元)あり | 総合力・コスト最優先派の本命。商品数・還元率ともに最高水準を維持。 |
| 楽天証券 | つみたて枠220本超 楽天・プラスシリーズ(低コスト)展開 | 楽天カード積立0.5%〜1.0%還元 楽天キャッシュ決済併用で月最大15万円枠カバー | 画面の見やすさ・アプリ操作性が抜群。楽天経済圏ユーザーには最も親和性が高い。 |
| マネックス証券 | 主要低コストインデックス投信を網羅 | マネックスカード積立で最大1.1%還元(条件付) dポイント連携の強化 | 米国株の分析ツールに強み。dポイント圏の活用を狙う層に堅調な支持。 |
| 大手銀行・対面証券 | 10〜30本程度に限定 信託報酬が相対的に高め(0.5%〜1.5%等) | 原則なし(一部独自のグループ優遇サービスのみ) | 対面相談ができる安心感はあるが、長期運用における手数料コスト面で明確に不利。 |

【全手順を解説】新NISA口座移管手続きの流れと必要書類
金融機関変更手続きは、4つのステップで完了します。郵送の往復や税務署審査が介在するため、全体の所要期間は約3〜4週間を見込んでおくとスムーズです。
ステップ1:現在利用中の金融機関へ「金融機関変更」を申し出る
現在NISA口座を開設している銀行や証券会社のウェブサイトまたはカスタマーセンターから、「金融機関変更届出書」(金融商品取引業者等変更届出書)を請求します。主要ネット証券であればマイページからオンライン上で簡単に書類請求が可能です。
ステップ2:「勘定廃止通知書」の受け取り
変更届出書を返送してから約1〜2週間で、旧金融機関から「勘定廃止通知書」(または「非課税口座廃止通知書」)という原本書類が郵送されてきます。この書類は新口座の開設審査に必須となる重要書類であるため、紛失しないよう厳重に保管してください。
ステップ3:新しい金融機関へNISA開設申込と書類送付
乗り換え先となる金融機関(SBI証券や楽天証券など)の総合取引口座を開設(未開設の場合)した上で、NISA口座開設手続きを行います。その際、「他社からの変更」を選択し、ステップ2で受け取った「勘定廃止通知書」の原本および本人確認書類を新金融機関へ提出します。
ステップ4:税務署の審査完了とつみたて投資枠の再設定
新金融機関と国税庁(税務署)の間で二重口座開設がないかの照合作業が行われます。約1〜2週間後に「NISA口座開設完了」の通知が届いたら手続きは完了です。新口座の管理画面から、つみたて投資枠変更に伴う毎月の積立設定(銘柄選定・クレジットカード登録など)を再設定してください。
【実態検証】利用者の生の声と現場目線で見えたリアル
投資コミュニティや知恵袋、SNSの一次情報から、実際に口座変更を行ったユーザーの生々しい実態を検証すると、「切り替えて長期リターンの期待値が上がった」という満足の声がある一方で、手続き上の予期せぬトラブルに直面した事例も散見されます。
「地銀でNISAを始めたが、信託報酬が年1.2%もあるアクティブファンドを勧められていた。SBI証券に移管して信託報酬0.057%台の全世界株式(オルカン)に乗り換えたところ、毎月の保有コストの差に驚いた。書類のやり取りは面倒だったが、20年スパンで考えれば数十万円以上の差になるため、早めに決断して正解だった」(30代会社員・男性)
一方で、スケジュール管理の甘さによる後悔の声も報告されています。
「10月に口座変更しようとしたが、年初に少額の分配金自動再投資が旧口座のNISA枠で発生していたため、当年中の変更ができないと突き返された。結局翌年まで待つことになり、その間の機会損失を感じた。自動再投資の設定状況を事前に確認しておくべきだった」(40代公務員・女性)
このように、「旧口座での自動買付設定の有無」の確認不足が、スケジュール遅延の最大の原因となっています。

一般に知られていない盲点と変更後の注意点まとめ
口座変更が無事に完了した後も、運用を健全に継続するために知っておくべき「見落としがちな落とし穴」が2点存在します。
第1に、旧口座における「分配金の受取方法」の確認です。旧口座で保有し続ける商品の分配金受取方式が「株式数比例配分方式」になっていない場合、非課税にならず20.315%の源泉徴収が行われてしまうケースがあります。証券会社を変更しても、国内上場株式等の配当金を非課税にするためには、全口座を通じて「株式数比例配分方式」が適用されている必要があります。
第2に、旧口座での積立設定の自動停止の有無です。通常、金融機関変更が受理されると旧口座のNISA積立設定は自動的に停止されますが、一部の銀行や証券会社では「特定口座(課税口座)」に切り替わって積立買付が継続されてしまう仕様が存在します。変更手続きが完了した段階で、旧口座の自動引き落とし設定や積立設定が完全にクリアされているかを必ず目視で確認することが不可欠です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学において、人間には「現状を維持したい」という強い現状維持バイアスが働きます。数枚の書類のやり取りという「スイッチングコスト」を面倒に感じ、高コストな金融機関で放置し続けることは、長期の資産形成において明らかな期待値の低下を招きます。
【今すぐ口座変更をおすすめできる人】
・対面銀行や窓口証券で口座を開設し、信託報酬の高い投資信託しか選べない環境にある人
・クレジットカード積立によるポイント還元(月数万〜十万円単位の積立)をフル活用したい人
・成長投資枠で米国個別株やETF、低コストインデックスファンドを幅広く買い付けたい人
【口座変更を慎重に判断・見送るべき人】
・現在の金融機関ですでにeMAXIS Slimシリーズ等の最安インデックス投信を積み立てており、現状のUIや還元率に不満がない人
・PCやスマートフォンの操作が苦手で、対面窓口での有人サポートが資産運用の精神的支えになっている人
【nisa 口座 変更】に関するよくある質問(FAQ)
Q1:今年すでに旧口座のつみたて投資枠で1度買付をしてしまいましたが、年内の変更は絶対に無理ですか?
A1:はい、税法上の規定により、当年中に一度でもNISA枠(つみたて投資枠・成長投資枠問わず)での買付が約定している場合、当年分の金融機関変更は不可能です。その場合は、10月1日以降に「翌年分(翌年1月1日以降適用)」としての変更手続きを行うことになります。
Q2:旧金融機関で持っている投資信託は、変更手続きと同時に売却しなければいけませんか?
A2:売却する必要は一切ありません。旧口座で保有している商品は、そのまま旧口座内で非課税運用の継続が可能です。新NISAでは非課税期間が無期限であるため、焦って売却せず、目標資産額に到達するまで運用し続けることがセオリーです。
Q3:手続きの途中でNISA口座が存在しない期間が発生し、非課税枠が消滅することはありますか?
A3:非課税枠が消滅することはありません。税務署の審査と金融機関間の切り替え処理中は新規の買付が一時的にできなくなりますが、新口座が開設された時点で、その年(または翌年)の年間投資枠(最大360万円)が新口座側で満額利用可能になります。
Q4:金融機関変更にかかる手数料や解約金は発生しますか?
A4:原則として、旧金融機関から「勘定廃止通知書」を発行してもらう手数料や、新金融機関でNISA口座を開設する手数料は完全無料です。費用面の負担なく手続きを行うことができます。
まとめ:今後の動向と失敗しないための判断基準
2026年以降の資産形成において、金融機関ごとのサービス格差やコスト競争力はますます広がっています。年率0.5%〜1.0%以上の信託報酬の差や、日々の使い勝手の差は、10年・20年という長期運用において資産残高に決定的な開きを生み出します。
NISA口座の金融機関変更は、一見すると煩雑な手続きに見えますが、本質的には「書類を取り寄せて返送する」という数ステップのアクションに過ぎません。自身の保有商品や年間スケジュールを冷静に見極め、最適なタイミングで乗り換えを実行することが、将来の資産最大化に向けた確実な一歩となります。 (出典: nisa 口座 変更(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
