独身税は頭おかしい?2026年負担額と子ども支援金の真相を追及
「独身税なんて頭がおかしい」「結婚できない人間からさらに金を巻き上げるのか」――。SNSやネット掲示板を開けば、政策に対する激しい怒りと絶望の声が今も渦巻いています。少子化対策の財源として創設された制度を巡り、多くの国民が「これは事実上の独身税だ」と猛反発した騒動は、単なるネットスラングの枠を超え、深刻な社会問題へと発展しました。
2026年4月、いよいよ公的医療保険に上乗せされる形で「子ども・子育て支援金」の徴収が本格的に始まります。なぜ国税でもないこの支援金が「頭がおかしい独身税」と糾弾され、人々の逆鱗に触れ続けているのでしょうか。過去に地方自治体を発端として起きた騒動の真相から、諸外国の歴史的失敗例、そして実際に天引きされる具体的な金額まで、当事者のリアルな声とともに徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:法律上の「独身税」は存在しないが、2026年4月開始の「子ども・子育て支援金」が未婚・子なし層の所得を直撃する実質的な独身税として猛烈な批判を浴びている。
- 要点2:月数百円と強調された政府試算とは裏腹に、年収600万円世帯や大企業健保・共済組合では月1,000円〜1,600円超(年2万円前後)の負担増となる試算が判明している。
- 要点3:かつてブルガリアが導入した独身税は少子化を逆に加速させて大失敗に終わっており、制度設計の不公平感による社会的分断と手取り減少への防衛が急務となっている。
【2026年最新】「独身税は頭おかしい」とネットで大炎上する背景と導入の真相
ネット上で「独身税は頭がおかしい」というフレーズがトレンド入りし、炎上を繰り返す最大の要因は、こども家庭庁が主導する「子ども・子育て支援金制度」の開始時期が2026年4月に到来したことにあります。政府は少子化対策の抜本的強化を掲げ、年間約3.6兆円規模の予算を確保すると宣言しました。しかし、その財源の一部(最大1兆円規模)を「社会保険料への上乗せ」という形で全世代から広く集める仕組みを採用したことが、国民の強烈な不信感を招きました。
独身者から見れば、児童手当の拡充や保育料無償化といった恩恵を直接享受できないにもかかわらず、毎月の給与から容赦なく天引き額が増加します。結婚を望んでいても非正規雇用や低賃金によって踏み切れない若年層に対して、「結婚しないペナルティ」を課しているようにしか映らない構造が、独身税と批判される決定的な理由です。
政府側は「全世代型社会保障であり、社会全体で子どもを育てるための拠出」「賃上げと歳出改革によって実質的な追加負担は生じない」と国会答弁や記者会見で繰り返し強調してきました。しかし、名目はどうあれ給与明細の手取りが目減りする現実は覆りません。痛みを伴う増税議論を避け、国民の反発が比較的分散しやすい社会保険料の枠組みを隠れ蓑にした「ステルス増税」であるとの見方が専門家からも強く示されています。

【徹底比較】子ども・子育て支援金の実質負担額|独身者の手取りはどう削られるか
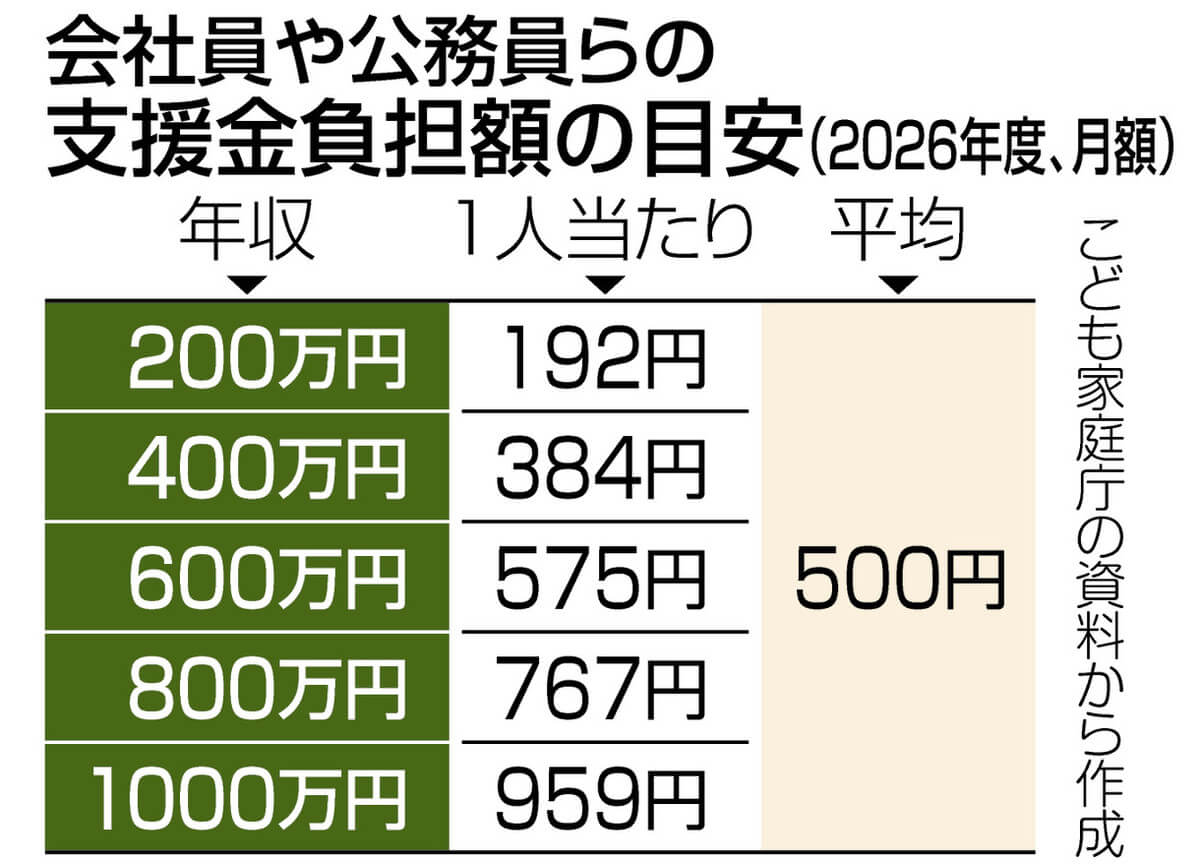
国会審議の初期段階では、政府は「加入者1人あたり平均月450円程度」という極めて控えめな数値をアピールしていました。しかし、その後の精査によって、加入している健康保険組合の種類や年収水準によって負担額が大幅に跳ね上がることが公表データから明らかになっています。
2026年度から段階的に拠出がスタートし、2028年度にかけて満額徴収へと移行する中で、独身会社員や非正規雇用労働者が実際にどの程度の負担を強いられるのか、年収・健保区分別の試算をまとめました。
| 区分・加入保険組織 | 試算年収別の月額負担(満額時) | 年間総負担額(概算) | 編集部の見解・実質的影響 |
|---|---|---|---|
| 協会けんぽ (中小企業勤務) | 年収300万円:約350円〜450円 年収500万円:約650円〜800円 | 約4,200円〜9,600円 | 平均賃金層でも年間約1万円近くの手取り減。物価高の中での生活費圧迫要因。 |
| 健保組合 (大企業勤務) | 年収600万円:約1,000円〜1,250円 年収800万円:約1,350円〜1,650円 | 約12,000円〜19,800円 | 政府の「平均500円弱」とは乖離。中堅独身層への課税感は極めて強い。 |
| 共済組合 (公務員・教職員) | 年収600万円:約1,100円〜1,300円 年収800万円:約1,500円〜1,800円 | 約13,200円〜21,600円 | 負担率は全保険中トップクラス。独身の若手官僚や教員の離職を助長しかねない。 |
| 国民健康保険 (自営業・フリーランス・無職) | 所得200万円:約300円〜400円 所得400万円:約600円〜850円 | 約3,600円〜10,200円 | 労使折半がないため全額自己負担。不安定な単身事業主への打撃が大きい。 |
上記データが示す通り、働き盛りの独身会社員であれば年間1万円から2万円超の純粋な手取り削減となります。すでに所得税、住民税、年金、介護保険料の負担率を示す「国民負担率」が高止まりしている中、さらなる天引きの強化は、実質的な可処分所得の目減りを意味しています。
噂の真偽を徹底検証|かほく市騒動の経緯と「独身税」という言葉の独り歩き
日本国内で「独身税」というセンセーショナルな単語が定着した原点を辿ると、ある特定の自治体で発生した情報錯綜騒動に行き当たります。それが2017年に石川県かほく市で起きた「かほく市独身税騒動」です。
当時、一部メディアが「かほく市のママ課が財務省の主計官と意見交換し、独身税の創設を提案した」と報じたことで、全国から抗議の電話やメールが市役所に殺到し、行政機能が一時麻痺する事態に陥りました。ネット上では「独身者差別だ」「地方自治体が暴走した」と猛烈なバッシングが巻き起こりました。
しかし、後に明らかになった事実関係は報道のニュアンスとは大きく異なっていました。実際の経緯は以下の通りです。
- かほく市の20〜30代の子育て中女性で構成された市民プロジェクトチーム「ママ課」が、財務省主計官とのカジュアルな懇談会を開催した。
- その席上、参加者の一人から「子育て支援の財源確保策」として、海外事例の知識から「結婚していない人に課税するような仕組みはあり得るのか」という疑問や私見が口頭で出た。
- 財務省主計官は「議論としてはあり得るが、現実的には極めて困難」と冷静に回答した。
- このやり取りを一部地元紙が切り取り、「ママ課が独身税を提案」と見出しを付けて報じたことで、情報が歪曲されて全国へ拡散した。
かほく市は公式に「市として独身税の導入を検討した事実は一切ない」と異例の声明を発表する事態となりました。法的に「独身税」という名目の単一税を創設することは、日本国憲法第14条の「法の下の平等」や個人の尊厳に抵触する可能性が極めて高く、制度化は不可能です。しかし、この騒動によって「国や子育て世帯は、独身者から搾取しようとしているのではないか」という根深い不信の種が社会に植え付けられました。
世界の歴史に学ぶ失敗の教訓|旧ソ連・ブルガリアの独身税が招いた悲惨な結末
少子化対策のために独身者へペナルティを課す発想は、決して日本独自のものではありません。20世紀の歴史を振り返ると、実際に「独身税」を法制化して人口増加を試みた国家が存在します。その代表例が旧ソビエト連邦と社会主義時代のブルガリアです。
旧ソ連では第二次世界大戦による甚大な人口損失を補うため、1941年に「無子税」を導入しました。20歳から50歳の子供がいない男性、および結婚して子供がいない女性に対して、所得の約6%を課税する過酷な制度でした。しかし、この制度は出生率の回復に寄与するどころか、国民の強い不満と隠蔽工作を生むだけに終わりました。
さらに致命的な失敗を犯したのが、1968年に独身税を導入したブルガリアです。
- 過激な税率設定:独身者に対して所得の5%からスタートし、年齢が上がるにつれて最大20%まで所得税率を引き上げる重罰的な累進課税を課した。
- 想定外の副作用:税金を逃れるための「書類上の偽装結婚」が横行し、離婚率が急増。若者の経済的困窮が加速した。
- 出生率のさらなる低迷:手取りが削られたことで、結婚したカップルも子どもを産み育てる経済的余裕を奪われ、結果として合計特殊出生率は上昇するどころか急落した。
ブルガリア政府は政策の完全な破綻を認め、1989年に独身税を完全に撤廃しました。歴史が証明しているのは、「独身者に経済的打撃を与えても、婚姻率や出生率は絶対に改善しない」という冷酷な因果関係です。経済基盤を毀損する政策は、結婚を促すインセンティブになるのではなく、将来への不安を増幅させて少子化をより悪化させる結末を招きます。
【実態検証】「結婚できないのは自己責任か」SNSに渦巻く悲鳴とリアルな世論
現在の日本において、ネット上に溢れる「頭がおかしい」という怒りの背景には、単なる金銭的な負担感だけでなく、自尊心を傷つけられた人々の深い悲鳴が存在します。SNS、5ちゃんねる、Yahoo!ニュースのコメント欄、知恵袋などに寄せられた生の意見を検証すると、共通する絶望の構図が浮かび上がってきます。
「正社員になれず、年収200万円台で一人暮らしを維持するだけで精一杯。結婚したくても相手を見つける余裕すらないのに、なぜ恵まれた共働き子育て世帯のために自分の少ない手取りを差し出さなければならないのか」――。ある30代男性の投稿には、数千件の共感ボタンが集まっています。
国立社会保障・人口問題研究所の出生動向基本調査でも、「いずれ結婚するつもり」と答える未婚者の割合は依然として高いものの、独身に留まっている理由の第1位には常に「結婚資金が足りないこと」が挙げられています。つまり、多くの若者は「結婚したくない」のではなく「経済的に結婚できない」状態に追い込まれています。
この状況下で子ども・子育て支援金という名の実質的な負担増を課すことは、「経済的困窮ゆえに結婚できない層から、さらなる資金を奪って結婚のハードルをさらに上げる」という救いようのない悪循環を生み出しています。これが、ネット上で「弱者いじめ」「ディストピア」と激しく糾弾される本質です。
独身税・支援金上乗せのメリット・デメリットを多角検証
政策論争を客観的に見極めるためには、感情論を排してこの仕組みが持つ構造的な利点と欠点を冷静に整理する必要があります。政府や推進派が掲げる大義名分と、国民生活に突きつけられる代償のギャップを対比しました。
- 政策推進側のメリット(表向きの大義):
- 社会保険の枠組みを活用することで、国債乱発を避けつつ安定した子育て予算(年間約1兆円)を確保できる。
- 児童手当の所得制限撤廃や高校生までの支給延長により、すでに子どもを持つ世帯の貧困リスクを低減できる。
- 将来の社会保障(年金・医療)の担い手となる次世代を支えるという「社会全体での連帯」を確立できる。
- 国民・当事者側のデメリット(顕在化するリスク):
- 独身者および子どものいない世帯に対する直接的な還元が一切なく、実質賃金が低下する。
- 「子育て世帯 vs 独身世帯」「現役世代 vs 高齢者」といった属性間のルサンチマン(怨恨)と相互不信が煽られる。
- 若年層の可処分所得が減少し、将来の結婚資金の蓄積が困難になることで、結果として少子化がより加速する。
- 国税のように使途や増減が厳格に可視化されにくい社会保険料を流用することで、将来的な際限のない引き上げが懸念される。
長期的な国家存続のために次世代への投資が必要であることは論を俟ちません。しかし、その財源を最も脆弱な立場にある未婚・低所得層を含む現役世代の社会保険料に求めた手法こそが、根本的な制度設計の破綻として批判を招いているのです。
【プロの結論】社会的分断を避けるために私たちが知るべき構造的リスク
家族社会学および社会保障論の観点からこの問題を紐解くと、日本社会が直面している本質的な危機は「負担額の多寡」以上に「制度による国民同士の分断」にあります。
本来、少子化対策とは「若者が希望を持てる経済環境を整え、自然と家庭を持ちたいと思える土壌を作る」ことであるはずです。しかし、支援金制度の設計は結果として、子育て世帯と単身世帯の間に不毛な対立構造を作り出しました。SNS上で散見される「子持ち様」「独身貴族」といった相手を貶めるレッテル貼りは、健全な連帯を破壊する病理的な現象です。
私たち一般市民が取るべき防衛策は、感情的な対立に巻き込まれることではありません。政府の広報文句を鵜呑みにせず、給与明細から天引きされる金額の推移を冷徹に把握し、NISAやiDeCo等の非課税制度を活用した「個人の防衛策」を講じることです。そして、単なる「独身叩き」や「子育て批判」に終始するのではなく、社会保険料の無制限な膨張という構造的問題に対して、選挙や世論を通じて明確なチェック機能を果たしていく姿勢が求められます。
【独身 税 頭 おかしい】に関するよくある質問(FAQ)
Q1:日本で将来的に正式な「独身税」という法律が制定される可能性はありますか?
A1:日本国憲法第14条が保障する「法の下の平等」や個人の婚姻の自由(憲法第24条)に抵触するため、法律名として「独身税」を新設することは法理上不可能です。ただし、今回の子ども・子育て支援金のように、控除の廃止や社会保険料の上乗せによって「結果として独身者の手取りを削る」実質的な独身課税は、すでに行われており今後も強化される恐れがあります。
Q2:子ども・子育て支援金は、いつから自分の給料から天引きされますか?
A2:2026年4月納付分(企業によっては5月支給の給与明細)から徴収が始まります。初年度は少額からのスタートとなりますが、段階的に引き上げが行われ、2028年度には満額(年収500万〜600万円で月1,000円〜1,300円程度)が毎月天引きされるスケジュールとなっています。
Q3:なぜ消費税の増税ではなく、社会保険料への上乗せという手法が選ばれたのですか?
A3:消費税の引き上げには国民の強いアレルギーがあり、法改正や選挙での政治的リスクが極めて高いためです。社会保険料は税金と異なり「保険料率の改定」という形で国会の徹底的な税制議論を経ずに引き上げやすく、政府にとって政治的コストが低かったことが最大の理由と指摘されています。
まとめ:ステルス負担の時代を生き抜くための視点と現実的防衛策
「独身税は頭がおかしい」というネット上の怒りは、不公平な制度設計と止まらない手取りの減少に対する国民の切実な悲鳴です。法的な独身税が存在しないとしても、2026年4月から導入される子ども・子育て支援金は、未婚者や子どものいない世帯に対して事実上の負担を強いる現実があります。
歴史的な教訓が示す通り、若年層の経済的余力を奪う政策が少子化を反転させた前例はありません。これからの時代を生き抜くためには、国が主導する「痛みの見えにくい制度改定」を正確に見極め、自身の給与から何がいくら引かれているのかを可視化することが不可欠です。感情的な不毛の対立を乗り越え、現実的な資産形成と制度への厳しい監視の目を持ち続けることが、私たち一人ひとりに課せられた最大の課題です。 (出典: 独身 税 頭 おかしい(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
