ブラックリスト確認はスマホで即日!信用情報の見方と消える期間徹底解説
クレジットカードの新規申し込みやスマートフォンの分割購入、住宅ローンの事前審査で「まさかの審査落ち」を経験し、頭を抱える人が後を絶ちません。「もしかして自分はブラックリストに載っているのではないか」という焦燥感は、日々の生活設計に暗い影を落とします。
日本国内には「ブラックリスト」という名称の公的な名簿は存在しません。審査落ちの主たる原因は、信用情報機関に登録された「事故情報(異動情報)」にあります。自身の信用情報は、スマートフォン1台あれば最短数十秒から即日で直接確認可能です。本稿では、指定信用情報機関の最新開示手続きから異動情報の読み解き方、事故情報が抹消されるまでの正確な年数まで、現場の最新ファクトに基づいて詳細に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「ブラックリスト」の実態はCIC・JICC・KSCに記録された「異動情報」であり、スマホからの公式開示請求で誰でも即座に確認できる。
- 要点2:延滞情報は完済(延滞解消)から原則5年で自動抹消されるが、放置している限り半永久的に残り続ける。
- 要点3:「手数料を払えばブラック情報を消せる」と謳う業者は100%詐欺であり、正しい自己開示と計画的な信用回復(クレジットヒストリーの再構築)が唯一の打開策である。
【即日チェック】スマホで完結する信用情報開示請求の全手順
審査落ちの真因を突き止める第一歩は、金融機関が加盟する「個人信用情報機関」に対して、自ら信用情報開示請求を行うことです。日本には役割の異なる3つの信用情報機関が存在し、それぞれスマホからのオンライン開示に対応しています。
株式会社シー・アイ・シー(CIC)では、CIC開示方法スマホの利便性が大幅に向上しています。手元のスマートフォンから専用サイトへアクセスし、電話番号による認証(発信者番号通知)と本人確認書類の撮影、クレジットカード決済またはキャリア決済(手数料500円)を完了させれば、その場ですぐにPDF形式の信用情報開示報告書を閲覧できます。
消費者金融や信販会社の情報に強い日本信用情報機構(JICC)のJICC個人信用情報照会も同様に、公式スマホアプリ「スマホ申込み」から本人確認書類と顔写真を送信することで、最短即日〜数時間程度で開示結果のパスワードが届きます。また、銀行や信用金庫、住宅ローンを主に扱うKSC全国銀行個人信用情報センターも、マイナンバーカードを用いたオンライン開示に対応しており、郵送を待つことなく結果を取得可能です。
ネット検索では「信用情報自分で確認無料」というワードが散見されますが、法的に認可された正規の信用情報機関において完全無料の開示枠は存在しません。いずれの機関も500円〜1,000円程度の手数料が発生します。無料を謳って個人情報を抜き取るフィッシングサイトや怪しい調査代行サービスには十分な警戒が必要です。
信用情報開示報告書の「異動情報」とは?見方とブラックリスト消える期間
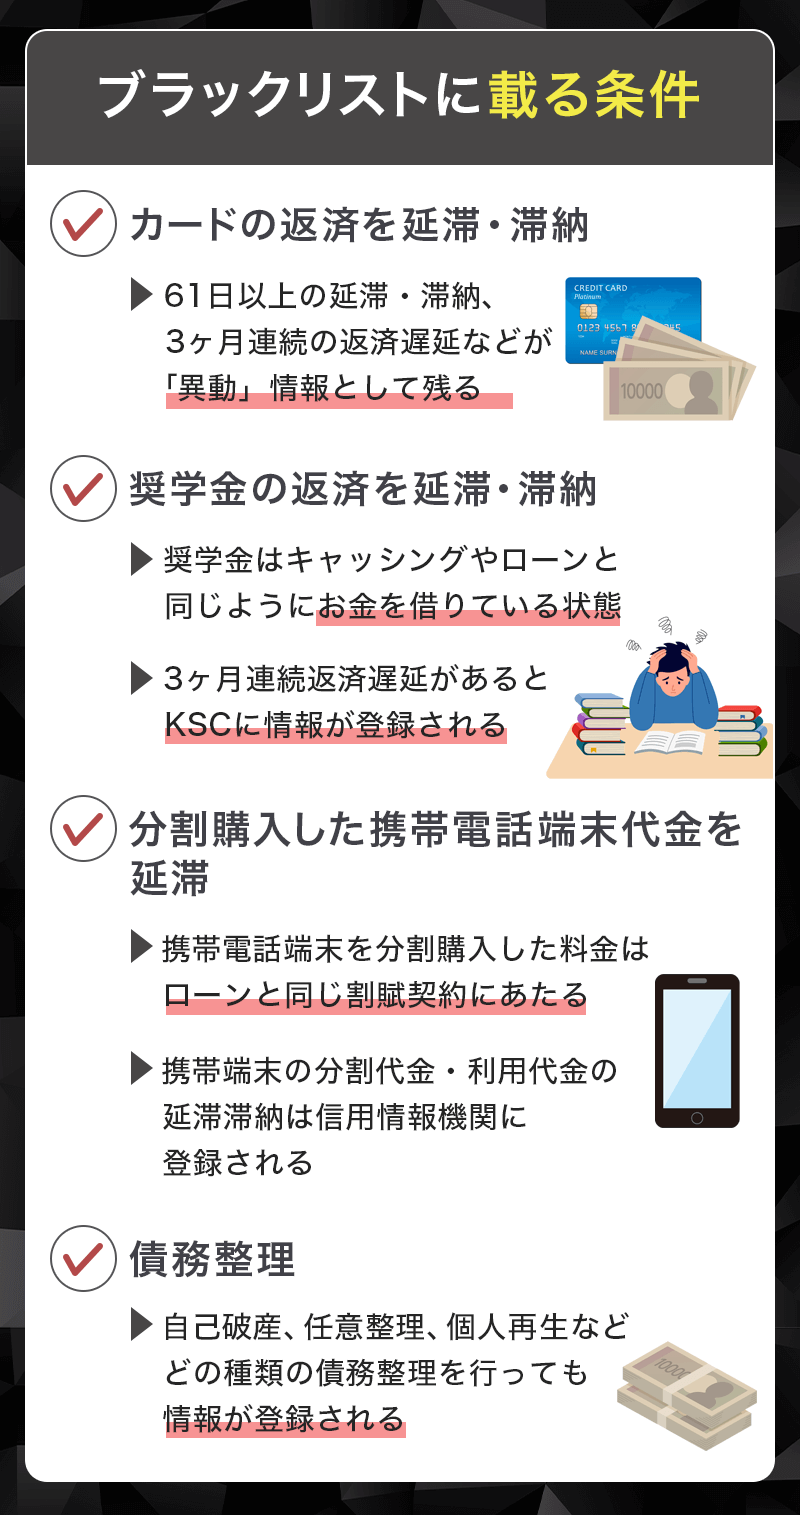
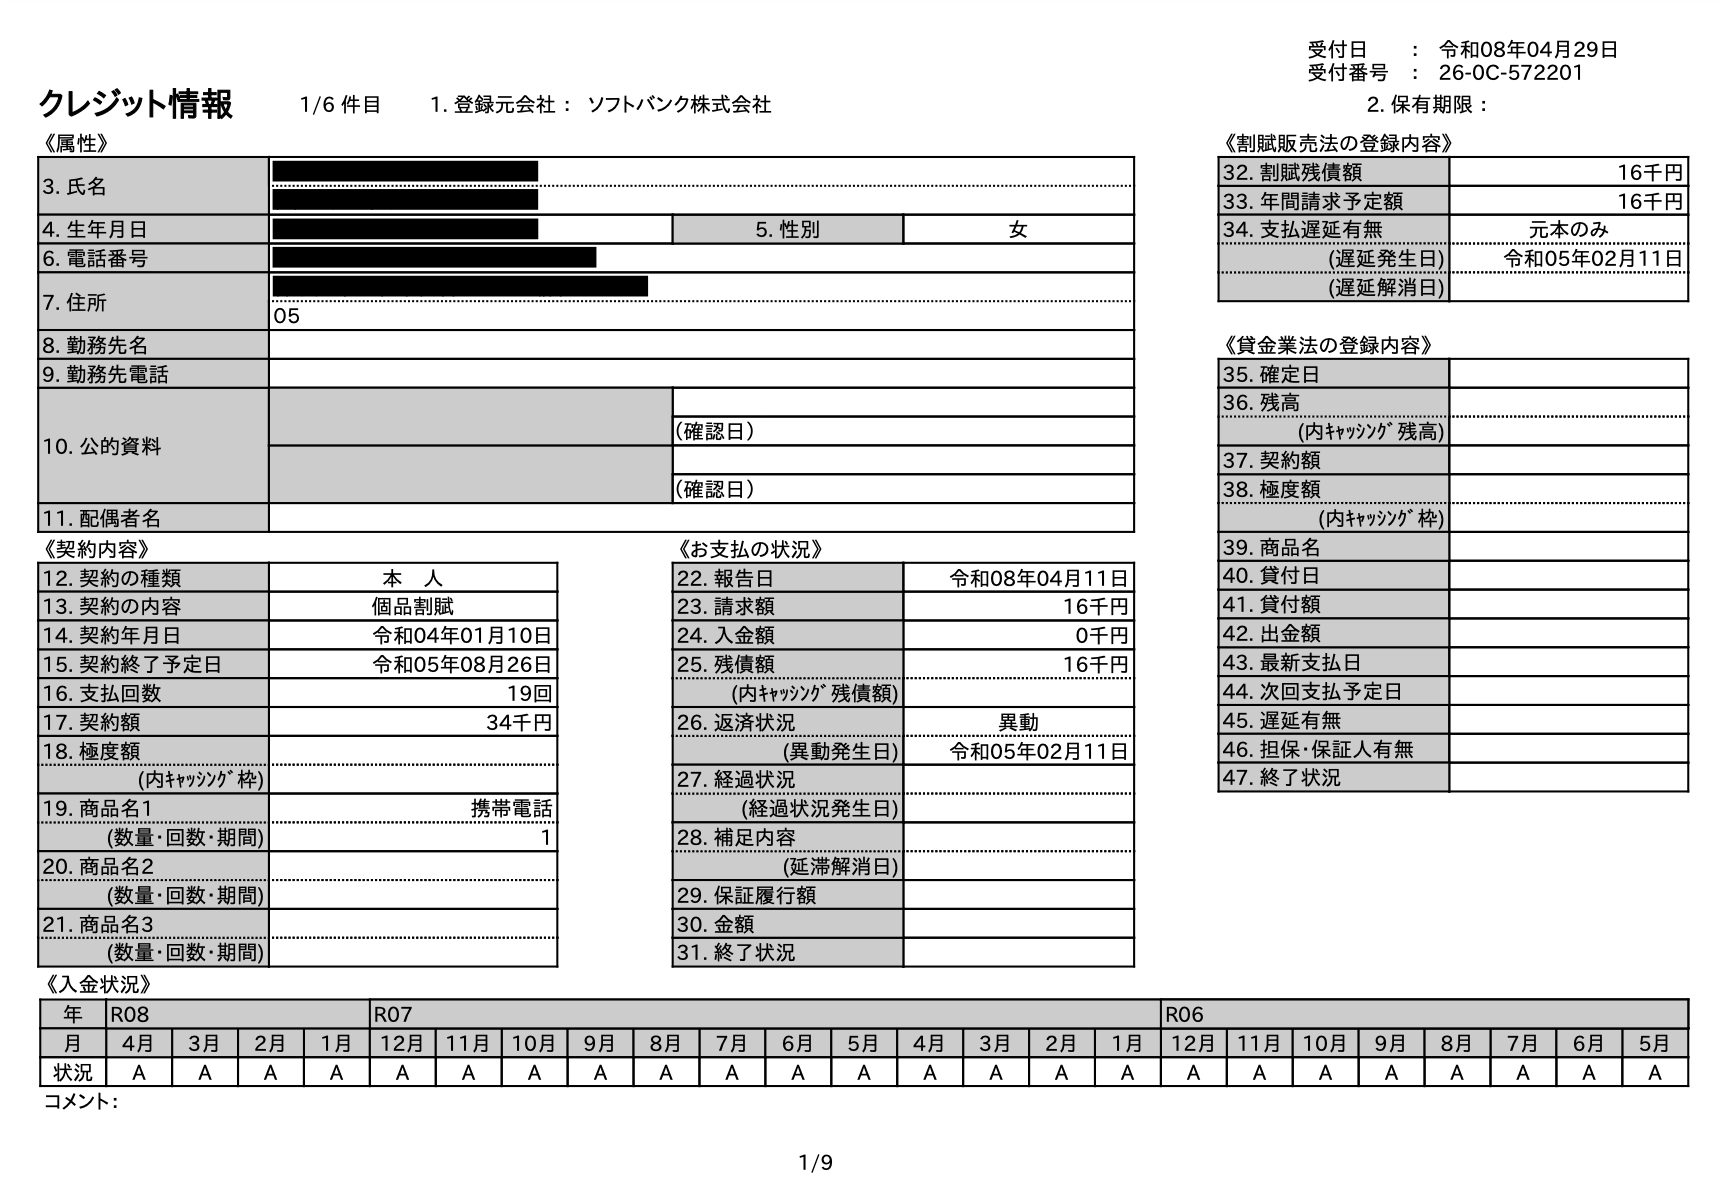
手元に届いた開示報告書を開いた際、真っ先に確認すべき項目が「返済状況」の欄です。ここに「異動」の2文字が記載されている状態こそが、俗に言うブラックリスト入りの正体です。
異動情報が記録される主な条件は以下の通りです:
- 長期延滞:約定返済日から61日以上、または3ヶ月以上の支払遅延が発生した場合
- 代位弁済:本人に代わって保証会社が債権を立て替え払いした場合
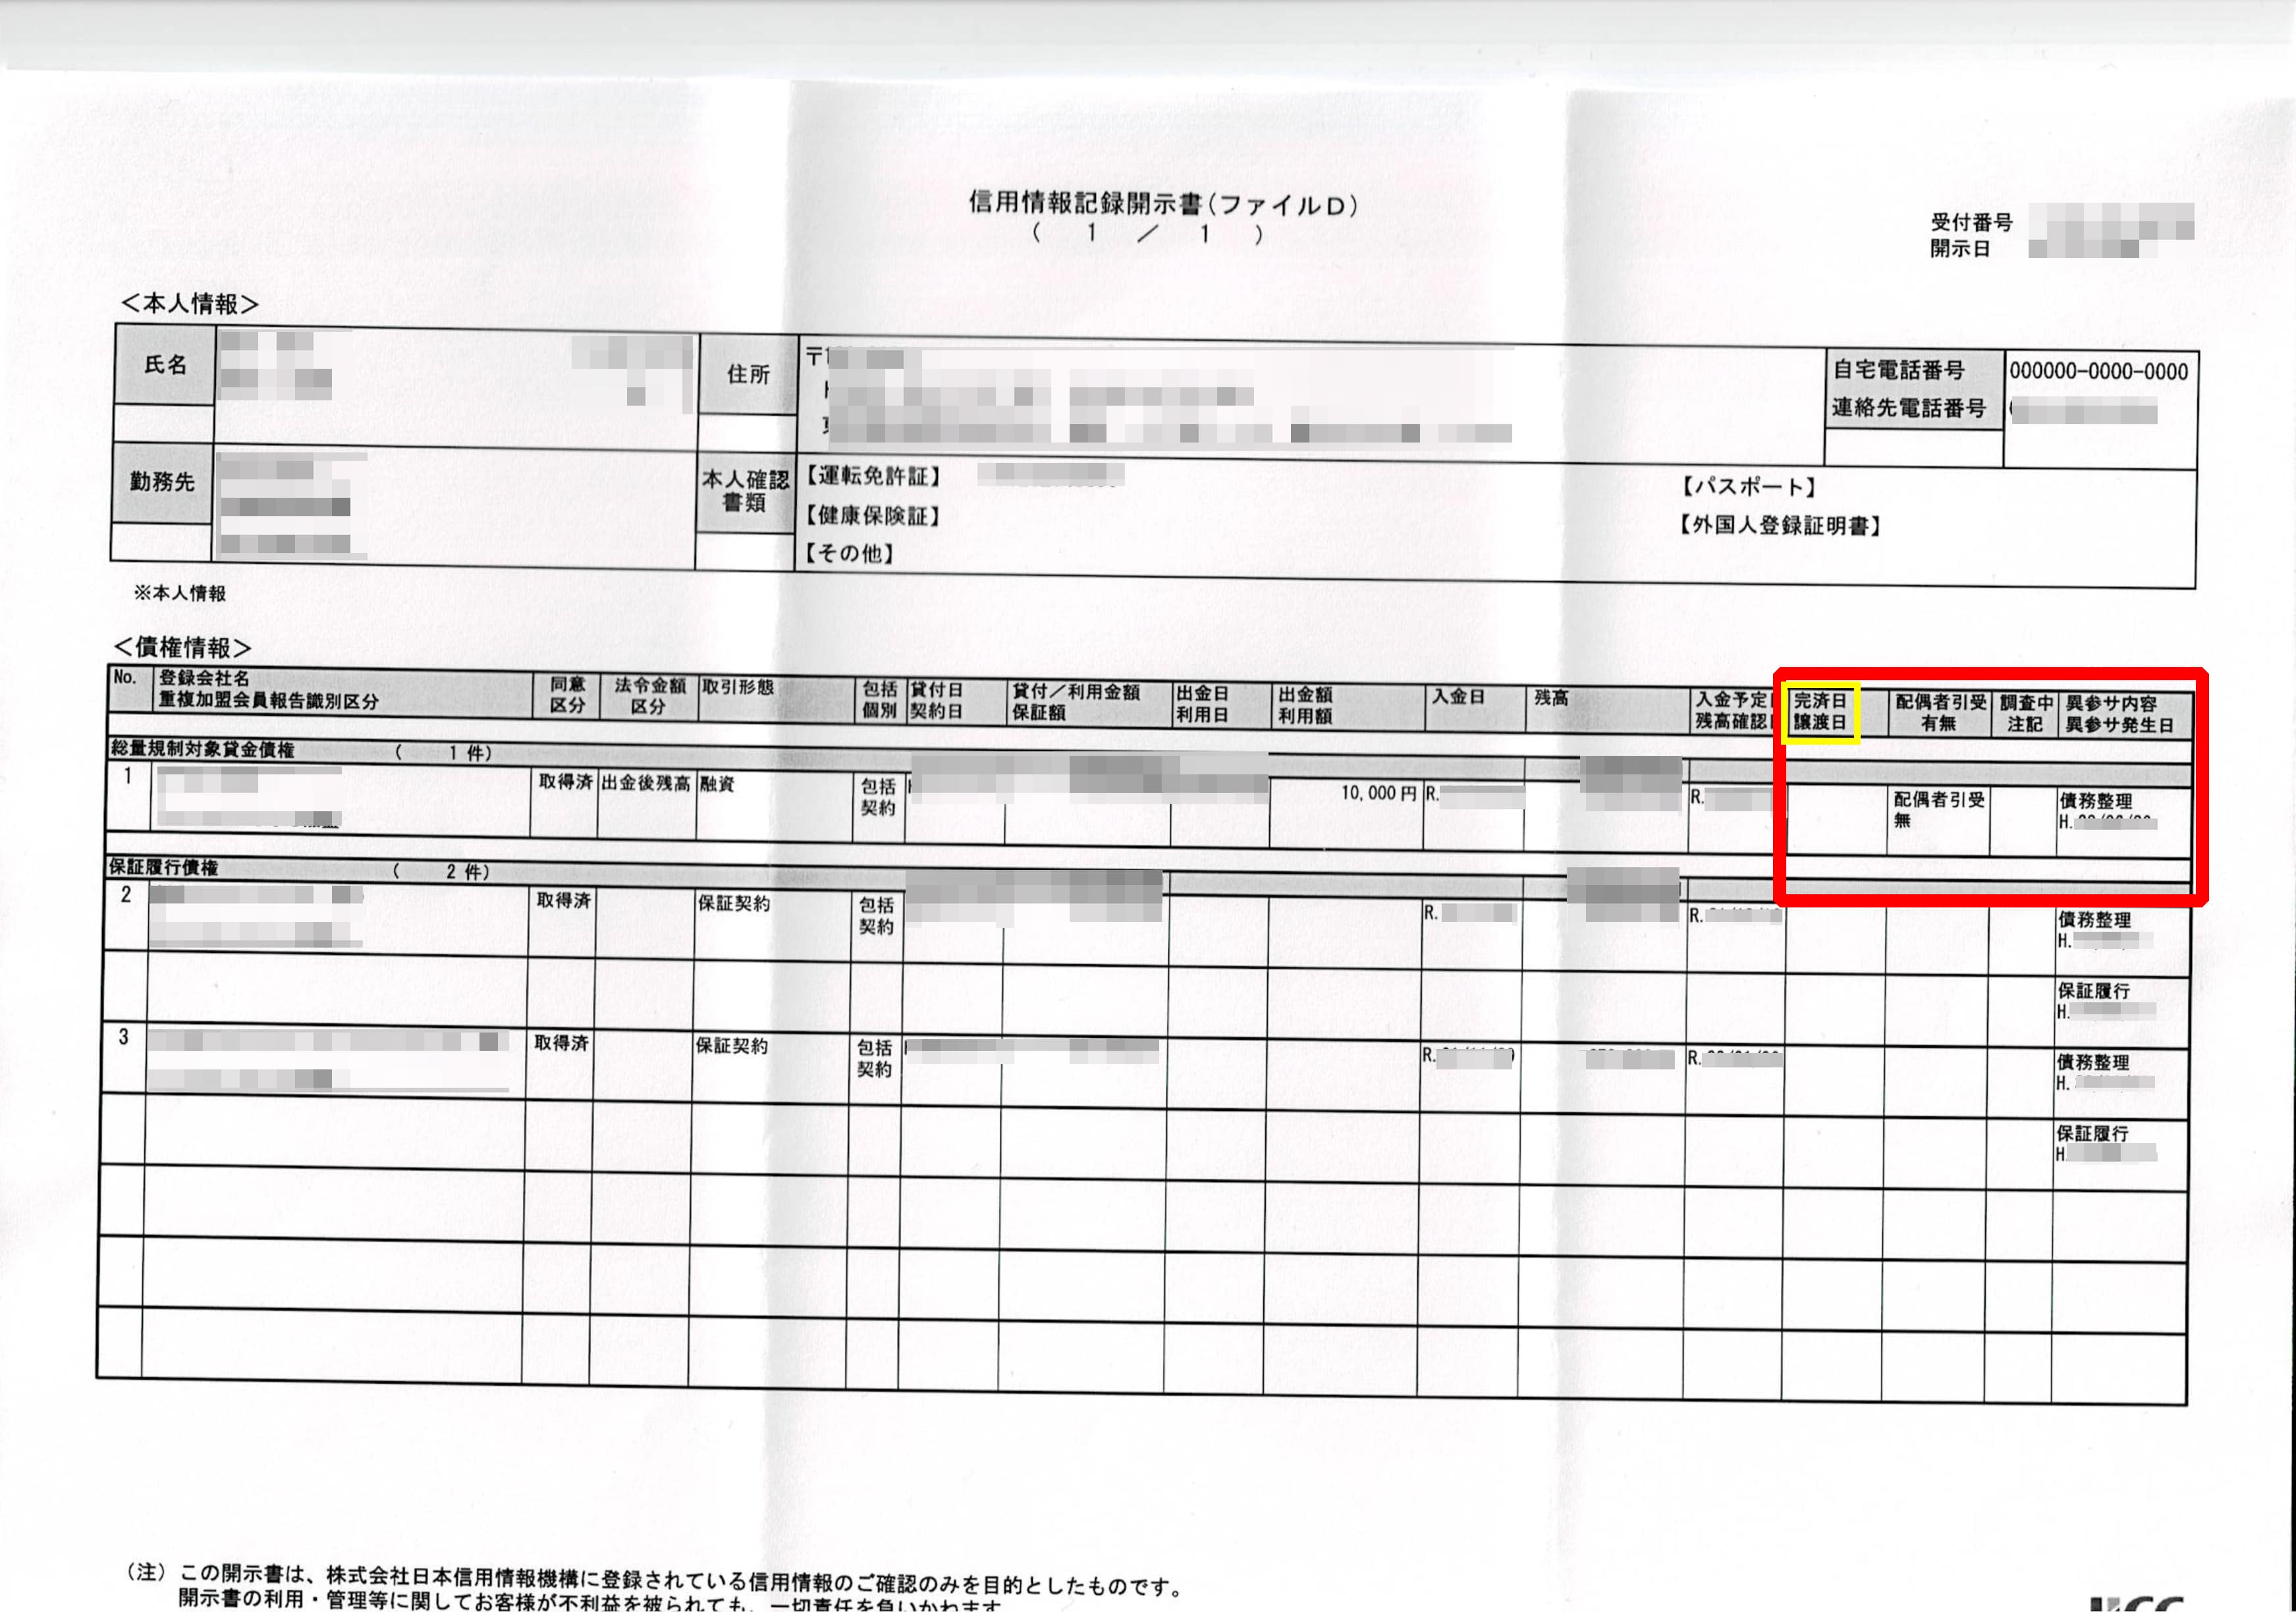
- 債務整理:任意整理、個人再生、自己破産の手続きが開始された場合
さらにCICの開示書面で重要なのが、最下部に並ぶ24ヶ月分の「入金状況」マークです。期日通りに入金されたことを示す「$」が並んでいれば健全ですが、請求額の一部しか入金されなかった「P」や、お客様の都合で未入金となった「A」が複数連続していると、仮に「異動」が付いていなくてもクレジットカード審査落ち理由として決定的な要因になります。
読者が最も知りたいブラックリスト消える期間は、契約内容や事故の種別によって明確に定められています。基本ルールは延滞解消後5年(完済した日から起算して満5年が経過する月末)です。ここで注意すべきは、「滞納した日から5年」ではなく「遅れていた元利金をすべて完済した日から5年」という点です。支払いを放置している限り、異動情報は消えることなく残り続けます。
【データ徹底比較】国内3大信用情報機関(CIC・JICC・KSC)の開示スペック一覧
どの信用情報機関に開示請求をかけるべきかは、自身が審査落ちした金融商品や過去にトラブルを起こした取引先によって異なります。各機関の特徴と開示スペックを一覧表に整理しました。
| 信用情報機関 | 主な加盟企業・対象商品 | スマホ開示手数料・スピード | 事故情報(延滞)の保有期間 |
|---|---|---|---|
| CIC(シー・アイ・シー) | クレジットカード会社、信販会社、携帯電話キャリア(本体分割) | 500円(税込) 即時〜数分で閲覧可能 | 契約中および契約終了後(完済後)5年以内 |
| JICC(日本信用情報機構) | 消費者金融(アコム・プロミス等)、信販会社、流通系カード | 1,000円(税込) 専用アプリで最短即日〜翌営業日 | 契約継続中および契約終了後(完済後)5年以内 |
| KSC(全国銀行個人信用情報センター) | 都市銀行、地方銀行、ネット銀行、信用金庫、住宅ローン | 1,000円(税込) マイナンバーカード認証で即日〜数日 | 延滞解消後5年以内 (※官報情報は最長7年) |
これら3機関は「CRIN(クリン)」および「FINE(ファイン)」という情報交流ネットワークで結ばれており、延滞や債務整理などの重大な事故情報は相互に共有されています。そのため「銀行でやらかした延滞を隠して消費者金融に申し込む」といった抜け道は通用しません。
【実態検証】クレジットカード審査落ちや携帯料金滞納のリアルと現場の声
審査に落ちた当事者の多くは「借金などした覚えがない」「キャッシングは一切使っていない」と証言します。しかし、信用調査の現場で最も頻発している落とし穴が携帯料金滞納ブラックリストの事案です。
最新のスマートフォン端末は10万円〜20万円を超える高価格帯が主流であり、通信キャリアで「月々実質〇〇円」として契約する端末代金は、法律上の「個別信用購入あっせん契約(割賦販売)」に該当します。毎月の携帯料金の引き落とし口座を残高不足のまま放置し、督促を無視して2〜3ヶ月遅れた場合、通信料金の未払いではなく「端末割賦ローンの長期延滞」としてCICに異動情報が登録されます。
SNSや知恵袋等のコミュニティ上でも、「格安SIMに変えた際、以前のキャリアの端末残債督促を見落としており、住宅ローンの事前審査で即落ちした」「学生時代に親に払ってもらっていたスマホ代の遅延が原因で、社会人になってからのクレカ作成が全滅した」といった生々しい悲鳴が多数報告されています。通信料金とローン返済の境界線に対する認識の甘さが、思わぬ信用失墜を招く構図が浮き彫りとなっています。
一般に知られていない盲点と「信用情報ブラック消し方」の嘘
信用情報に傷がついた人が最も陥りやすい危険な罠が、「信用回復の裏ワザ」を謳う情報商材や悪質業者です。
インターネット上には「弁護士の特殊ルートで信用情報をリセットできる」「裏コマンドでCICの異動を消去する」と喧伝する広告が存在しますが、信用情報ブラック消し方真相は極めて明快です。正当な取引に基づく過去の延滞・事故情報を、本人や第三者の依頼によって人為的に消去する方法は絶対に存在しません。信用情報機関のデータが修正されるのは、「同姓同名の別人のデータが誤登録された場合」や「金融機関側のシステムエラーによる誤記」など、完全な事実誤認が客観的に証明されたケースのみです。消去代行を名乗る業者は100%詐欺であり、多額の手数料を詐取された上に個人情報を悪用される被害が報告されています。
また、将来のマイホーム購入を控えている人が直面する住宅ローンブラックリスト確認においても盲点が存在します。主債務者だけでなく「収入合算者(連動保証人)」や「ペアローンを組む配偶者」に過去の異動情報が1件でもあれば、メガバンクやネット銀行の事前審査は門前払いに遭います。さらに、審査に落ちたからといって短期間に何行もの銀行やクレジットカードへ立て続けに申し込む「申し込みブラック」状態になると、開示書面の照会履歴欄に申込情報だけが積み上がり、金融機関から「資金繰りに極度に困窮している」と警戒されて審査難易度が跳ね上がります。
【プロの結論】行動経済学から紐解く信用回復への道筋と判断基準
延滞や債務整理に至る根本的な背景には、行動経済学で言う「現在バイアス(目の前の小さな満足や出費を優先し、将来の大きな損失を過小評価する心理)」や「先延ばし癖」が深く関係しています。引き落とし日の通知を直視せず後回しにする行為は、単なる金銭管理の失敗にとどまらず、社会的な信用バウンダリー(健全な契約関係の境界線)を自ら損なうリスクを孕んでいます。
信用情報に傷がついてしまった場合の唯一かつ最短の解決策は、現実を直視し、時間を味方につけたステップを踏むことです。
【自己診断】今すぐ信用情報を開示すべき人・慎重になるべき人の判断基準
- 今すぐ開示すべき人:
- 半年以内に住宅ローンやマイカーローンの本審査を控えている人
- 直近でクレジットカードや分割払いの審査に連続して落ちた人
- 過去に携帯料金や奨学金、クレカの引き落としを2ヶ月以上放置した自覚がある人
- 今すぐの開示が不要・慎重になるべき人:
- 毎月の引き落とし口座に十分な残高があり、過去5年間に一度も遅延がない人(開示手数料が無駄になります)
- すでに審査落ち直後で、感情的に手当たり次第のクレカ申し込みを繰り返そうとしている人(まずは6ヶ月間の冷却期間を置くことが最優先です)
もし異動情報が残っていた場合でも、まずは元金を一括完済して「延滞解消」の状態を作り、5年間のカウントダウンをスタートさせることが不可欠です。その後は、保証金を預けて発行する「デポジット型クレジットカード」等で毎月少額の決済と確実な期日払いを積み重ね、白紙になった信用情報(スーパーホワイト状態)に健全な利用実績(クレジットヒストリー)を上書きしていく地道な姿勢こそが、確実な信用回復への王道です。
【ブラックリスト確認】に関するよくある質問(FAQ)
Q1:自分がブラックリストに載っているかどうか、完全無料で確認する裏ワザはありますか?
A1:公的な信用情報機関(CIC・JICC・KSC)において完全無料で開示できる手段はありません。スマホ開示・郵送開示ともに500円〜1,000円前後の手数料が定められています。無料で信用情報を照会・抹消できると謳う非公式サイトは、個人情報詐取や詐欺の危険性があるため絶対に利用しないでください。
Q2:クレジットカードの引き落としをうっかり1回だけ数日遅れて入金した場合、即座にブラックになりますか?
A2:数日程度の遅れで直ちに「異動情報(ブラック)」が付く可能性は極めて低いです。通常、異動が登録されるのは「返済期日から61日以上または3ヶ月以上の延滞」に達した場合です。ただし、数日の遅れであってもCICの入金状況欄に未入金を示すマークが記録される場合があり、社内ブラック(そのカード会社内での利用枠制限や更新拒否)の原因にはなり得ます。
Q3:信用情報の開示請求を行った履歴自体が、今後のカード審査に悪影響を与えますか?
A3:本人による信用情報開示の履歴は、金融機関側の審査に一切悪影響を与えません。金融機関が与信審査で確認できるのは「他社への借入申込情報」や「取引事実」であり、本人が自分の情報を確認した記録は照会対象外です。不安がある場合は安心して開示請求を行ってください。
Q4:延滞した借金を全額返済すれば、翌日には信用情報が綺麗になってカードを作れますか?
A4:翌日に消えることはありません。借金を完済しても「延滞解消」というステータスに更新されるだけで、異動情報そのものは完済した日から「原則5年間」保有され続けます。5年が経過して登録データが自動抹消されるまでは、一般的なクレジットカードやローンの新規契約は極めて困難となります。
まとめ:正しい信用情報の把握が将来のマネープランを守る
「ブラックリスト」という見えない恐怖に怯え、不確かなネット情報に振り回される時間は何の解決ももたらしません。真実を知る唯一の方法は、信用情報機関へ自ら開示請求を行い、現在の正確なステータスを客観的な数字と記号で確かめることです。
スマートフォンの普及により、今やワンコイン程度の手数料と数分の手続きで、誰でも即座に自身の信用情報を手元に取り寄せられます。仮に異動情報が記録されていたとしても、完済手続きを済ませて5年間の計画を立てれば、信用は必ずリセットされ再構築が可能です。根拠のない不安を断ち切り、健全な生活設計を取り戻すためにも、まずはスマホからの正確な現状確認から始めてみてください。 (出典: ブラック リスト 確認(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
