医療費控除の明細書2026完全攻略|領収書不要の落とし穴と還付の極意
年間の医療費負担が重なった家庭にとって、確定申告による税金還付は家計防衛の要です。しかし、現場の取材を進めると、申請の肝となる「医療費控除の明細書」をめぐり、書類の作成不備や制度の誤認から本来受け取れるはずの還付金を逃している納税者が後を絶ちません。制度改正によって手続きのデジタル化が進んだ一方で、従前のルールとの乖離に戸惑う声も広がっています。
かつて必須だった「領収書の原本提出」が不要になった利便性の陰で、税務署からの事後調査による追徴リスクという新たな火種も顕在化しています。本稿では、国税庁の最新指針や税務署関係者への取材データをもとに、2026年における申告実務の核心と、1円も損をしないための戦略的アプローチを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:領収書の提出は不要になったが「5年間の保管義務」が課されており、破棄すると税務調査で控除全額が取り消される致命的なリスクがある。
- 要点2:マイナポータル連携や国税庁エクセルを活用すれば作業時間は大幅に短縮できるが、医療費通知に反映されない自費診療や交通費の追記漏れに警戒が必要。
- 要点3:家族全員分の医療費を「最も所得が高い親族」に集約して合算申告することが、世帯全体の還付金額を最大化させる鉄則である。
【2026年最新】医療費控除の明細書とは?領収書「添付不要」の裏に潜む意外な落とし穴
確定申告で医療費控除を適用する際、税務署へ提出する基幹書類が医療費控除の明細書です。平成29年度(2017年度)の税制改正以降、医療費の領収書そのものを税務署窓口へ持参したり申告書にホチキス留めして郵送したりする義務は撤廃され、代わりにこの明細書のみを提出する形式へと移行しました。
利便性が飛躍的に向上したように見えるこの改正ですが、制度の深層には見落とせない罠が存在します。それが医療費控除 領収書 5年保管義務です。国税庁の規定により、申告期限の翌日から5年間、納税者は自宅等で領収書原本を適切に保管し続けなければなりません。税務当局は疑義が生じた場合、納税者に対して領収書の提示または提出を求める権限を有しています。
「レシートを提出しなくてよいのだから、明細書さえ埋めれば領収書は捨てて構わない」と思い込み、申告直後に破棄してしまうトラブルが後を絶ちません。これこそが医療費控除の明細書 添付不要の落とし穴です。国税局関係者の証言によると、ランダム抽出によるお尋ね(行政指導)や税務調査において領収書の原本を提示できなかった場合、該当する医療費の控除認定が遡及して取り消され、過少申告加算税や延滞税が容赦なく追徴課税されます。「提出不要=保管不要」という短絡的な誤解は、家計に深刻なダメージをもたらす引き金となります。
申告方法ごとの違いを徹底比較|マイナポータル・エクセル・紙提出の損益分岐点
2026年現在、申告の手法は多様化しており、それぞれの特性や処理速度には決定的な差異が生じています。主に「マイナポータル連携を活用したスマホ申告」「国税庁指定のエクセルテンプレートを用いた申告」「紙の明細書への手書き提出」の3ルートが存在し、さらに一定の市販薬購入者を対象とした「セルフメディケーション税制」との選択適用も絡み合います。
| 申告区分・手法 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| マイナポータル連携(スマホ申告) | 公的保険診療データを自動集約・自動入力。所要時間約15〜30分。 | 年間医療費10万円超(または所得の5%超)が基準。 | 推奨度最高。ただし12月受診分や自由診療、通院交通費の手動追加が必須。 |
| 国税庁エクセル作成(PC申告) | 国税庁配布の「医療費集計フォーム」に一括入力し、e-Taxにインポート。 | 領収書枚数が50枚〜数百枚に及ぶ多受診世帯向け。 | 医療機関ごとに合算入力するテクニックを使えば最も確実でミスが少ない。 |
| 紙の明細書手書き(窓口・郵送) | 書式を印刷し電卓片手に手作業で記載。還付まで約1〜2ヶ月を要する。 | デジタル非対応世帯。集計漏れリスク大。 | 時間的コストが極めて大きく、計算ミスによる修正リスクが高いため非推奨。 |
| セルフメディケーション税制 | 対象OTC医薬品の購入額が年間1万2,000円を超えた部分(上限8万8,000円)を控除。 | 定期健康診断等の受診が要件。通常の医療費控除とは選択適用。 | 病院受診が少なく、ドラッグストアでの医薬品購入が主体の世帯に有利。 |
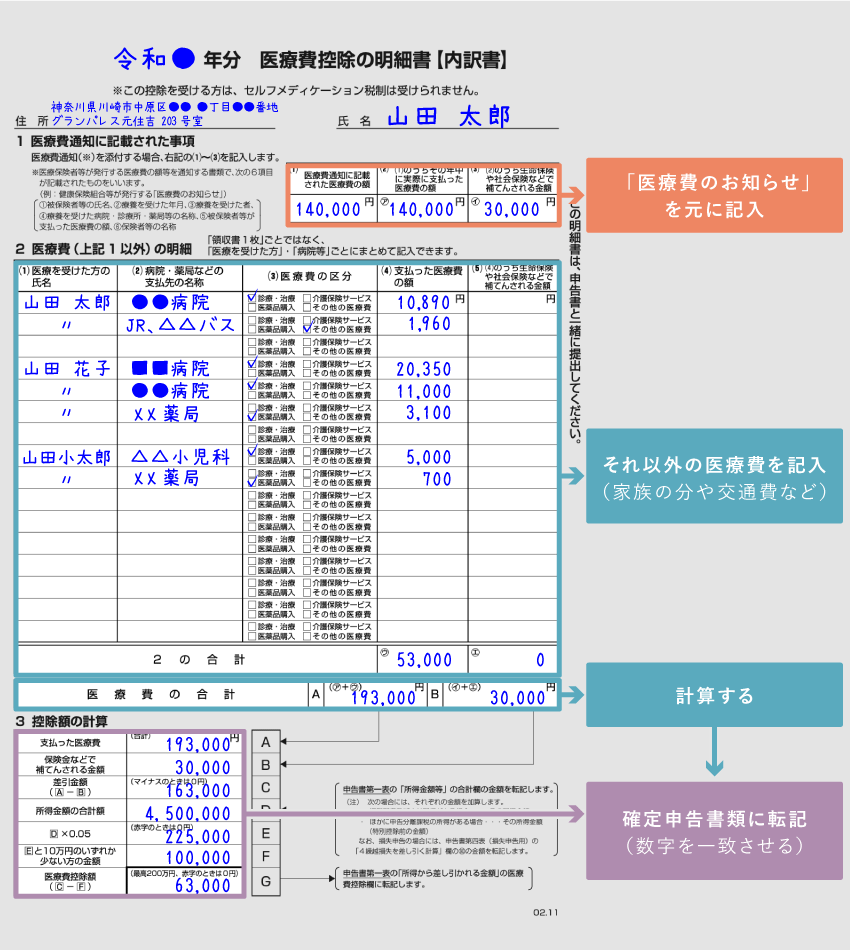
ここで多くの人が混乱するのが医療費通知 医療費控除の明細書 違いです。「医療費通知(医療費のお知らせ)」は健康保険組合等から自宅に届く受診記録であり、これを明細書に添付すれば個々の病院ごとの記載を大幅に省略できます。しかし、通知書には「前年11月〜12月診療分」がタイムラグで掲載されていないケースが多く、掲載外の月や自費診療分は自ら領収書を基に追記しなければ還付を取りこぼすことになります。
【実態検証】現場で見えたトラブルと「医療費控除 対象外 判定基準」のリアル
編集部が確定申告会場の相談窓口や税理士会への取材、各種SNSや知恵袋での告白を分析すると、医療費の「対象」と「対象外」をめぐる認識のズレが頻発している実態が浮き彫りになりました。
ある大手IT企業勤務の男性(42歳)は、次のように当時の失敗を語っています。
「家族の医療費が年間で30万円を超えたため、自信満々で申告しました。しかし2年後、税務署から書類の確認通知が届いたのです。中身を精査された結果、妻がドラッグストアで買った疲労回復用ビタミン剤や、予防接種の費用、さらには通院時に利用した自家用車のガソリン代・コインパーキング代がすべて否認されました。修正申告に伴い、追徴本税に加えて加算税が課され、せっかくの還付金がほとんど相殺されてしまいました」(都内在住・会社員男性)
国税庁が定める医療費控除 対象外 判定基準は極めて厳格です。「治療または療養に必要な支出」のみが対象であり、健康増進や予防、美容を目的とした支出は1円たりとも認められません。
- 対象となる費用の典型例:医師による診療・治療費、治療のための処方薬・市販薬、通院のための公共交通機関運賃(電車・バス)、緊急時や骨折等でやむを得ない場合のタクシー代、医師の指示によるレーシック手術、発育段階にある子供の不正咬合を治す歯列矯正。
- 対象外となる費用の典型例:インフルエンザ等の予防接種費用、医師の診断書作成料、自己都合による入院時の差額ベッド代、通院に使用した自家用車のガソリン代や駐車場料金、美容目的の整形・ホワイトニング、疲労回復や健康維持のためのサプリメント・健康食品。
また、セルフメディケーション税制 明細書 比較を行うことも欠かせません。医療機関での窓口負担が少なく10万円に届かない年であっても、対象となるスイッチOTC医薬品の購入額が1万2,000円を超えている場合は、セルフメディケーション税制を選択したほうが確実に減税メリットを享受できます。双方は併用できないため、どちらの明細書を用いるべきか事前のシミュレーションが不可欠です。
損をしないための記入術|家族分合算の裏ワザと還付金計算シミュレーション
医療費控除を最大限に活用する上で、絶対に知っておくべき戦略が医療費控除 家族分 合算の裏ワザです。税法上、自己の医療費だけでなく「生計を一にする配偶者やその他の親族」のために支払った医療費は、すべて合算して申告できます。
ここで重要なのは「生計を一にする」の定義です。同居している家族はもちろんのこと、別居して一人暮らしをしている大学生の子供や、仕送りをしている田舎の高齢両親であっても、生活費や療養費の送金関係が客観的に証明できれば合算の対象に含まれます。そして最大のポイントは、世帯の中で「最も課税所得が高い(所得税率が高い)人」が全員分をまとめて申告するという点です。
日本の所得税は累進課税制度を採用しているため、所得税率が高い人が控除を受けた方が、手元に戻る還付金額が劇的に跳ね上がります。以下のシミュレーションはその威力を如実に物語っています。
| 申告者(課税所得) | 所得税率 | 医療費控除額(20万円控除時) | 所得税還付+住民税軽減の合計 |
|---|---|---|---|
| 夫:課税所得650万円 | 20% | 200,000円 | 約60,000円(税率20%+住民税10%) |
| 妻:課税所得180万円 | 5% | 200,000円 | 約30,000円(税率5%+住民税10%) |
※医療費控除 還付金 計算シミュレーションの前提条件:年間支払医療費30万円、保険金等の補填なし、足切り額10万円を差し引いた控除額20万円で計算(住民税率は一律10%)。同じ領収書の束であっても、夫が申告するか妻が申告するかで、世帯全体に戻る金額に約3万円もの格差が生じます。
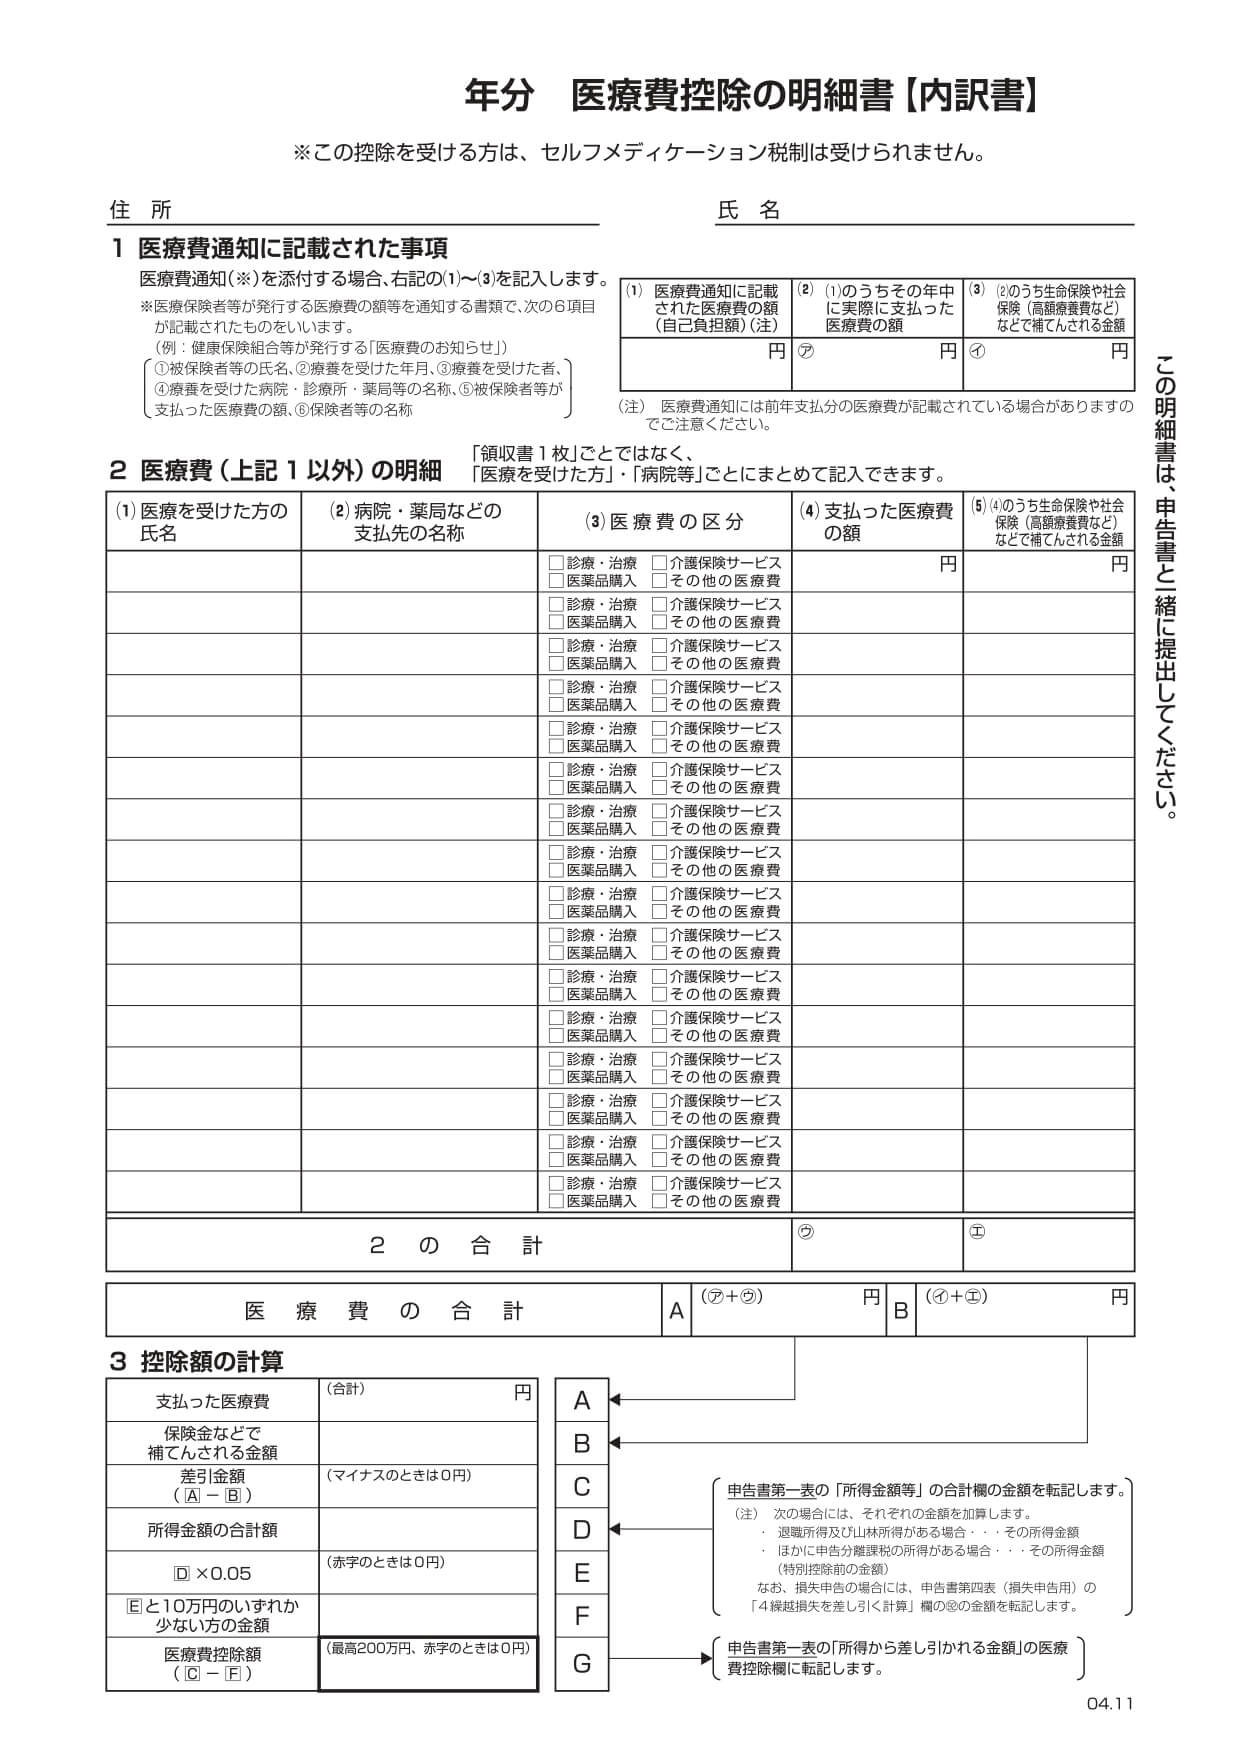
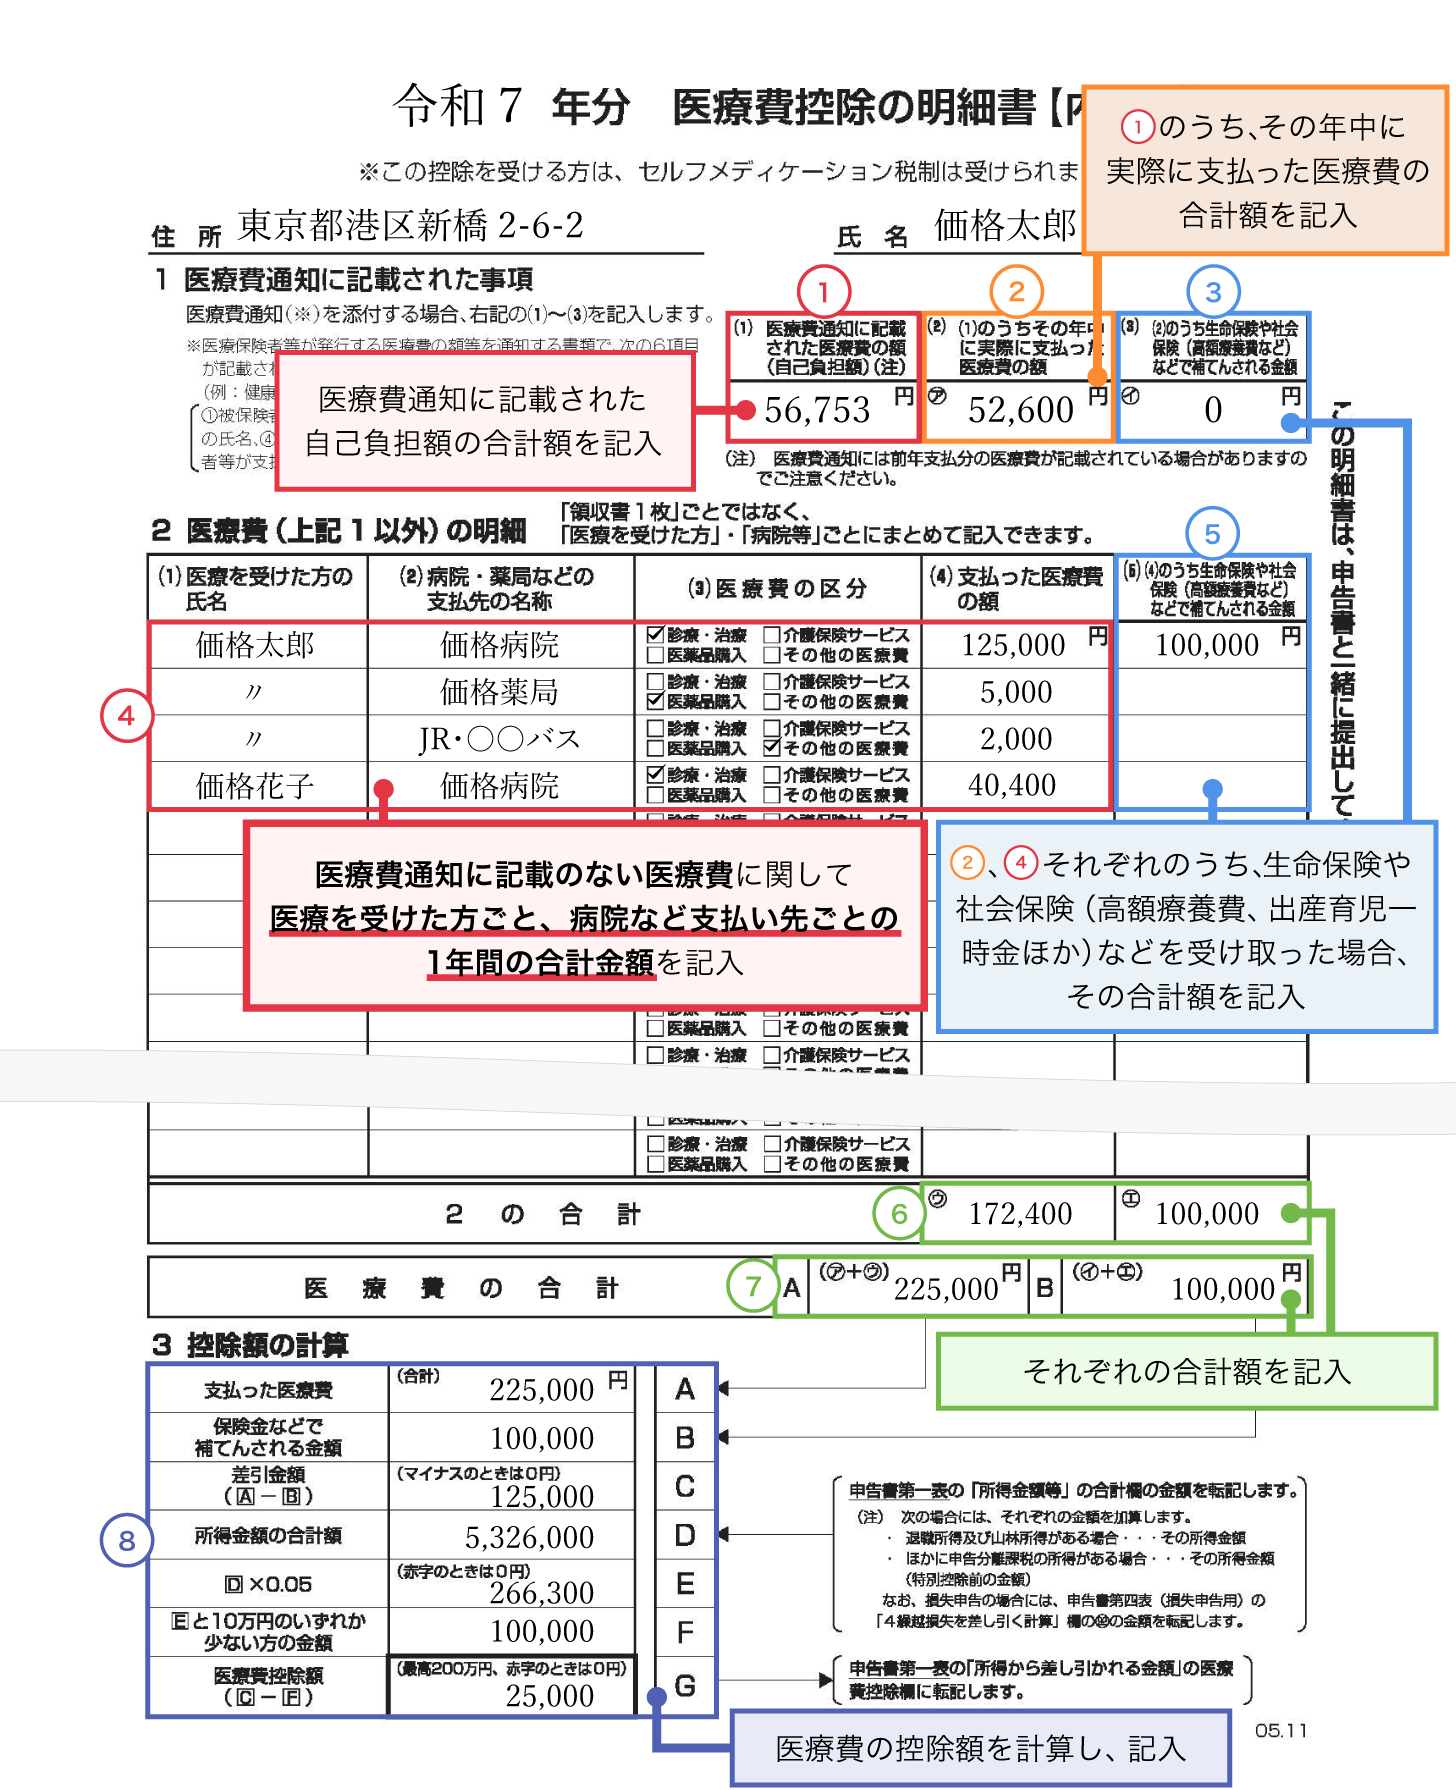
実際の医療費控除の明細書 記入例 2026年最新における書き方の要点は極めて明快です。「医療を受けた方の氏名」「病院・薬局などの支払先の名称」「医療費の区分(診療・医薬品・介護など)」「支払った医療費の額」「生命保険や高額療養費で補填される金額」を淡々と記載していきます。ただし、領収書を1枚ずつ細かく書く必要はありません。「〇〇病院 / 太郎 / 診療・治療 / 84,000円」のように、1年分を医療機関ごとにまとめて一行で記載することが国税庁ルール上認められています。
【国税庁エクセル徹底活用】大量の領収書を最速で処理する実践テクニック
医療費の領収書が数十枚〜百枚を超える場合、スマートフォンのカメラで1枚ずつ読み取ったり画面で手入力したりするのは多大な労力を伴います。そこで威力を発揮するのが、国税庁ホームページの「確定申告書等作成コーナー」から無償配布されている医療費控除の明細書 国税庁エクセル(正式名称:医療費集計フォーム)です。
このエクセルファイルの最大の特徴は、必要事項を入力した後に確定申告書等作成コーナーへアップロードするだけで、すべての計算と集計が瞬時に完了し、申告書データへと自動転記される点にあります。ミスなく最速で仕上げるための医療費控除の明細書 書き方の実践ステップは以下の通りです。
- 領収書を「人別」「病院・薬局別」に山分けする:日付順に並べる必要はありません。まず「夫のA病院」「妻のB薬局」といった単位で領収書を輪ゴムやクリップでまとめます。
- 医療機関ごとに合算してエクセルに入力する:エクセルの1行に、その医療機関へ年間で支払った総額を電卓で集計して打ち込みます。通院にかかった電車・バス代も「〇〇交通(または氏名+交通費)」として1行にまとめられます。
- 補填金額の控除を正確に行う:生命保険の入院給付金や健康保険の高額療養費、出産育児一時金を受け取った場合は、その給付の対象となった傷病の医療費からのみ差し引きます。引ききれない端数を他の家族の医療費から差し引く必要はありません。
- 作成コーナーにインポートする:完成したエクセルファイルを読み込ませるだけで、医療費控除の計算結果と還付金額が自動算出されます。
近年の申告環境において劇的に進化したのが確定申告 医療費控除 スマホやり方です。マイナポータル連携 医療費控除を事前に設定しておけば、健康保険証に紐づいた診療報酬明細(レセプト)データが自動で取得され、エクセル入力すら不要で数分で申告が完結します。ただし、前述の通り「反映されない自由診療や交通費をいかに忘れず手動追加できるか」が勝敗を分けます。
一般に知られていない盲点とネットの誤解
インターネット上の税務情報や掲示板には、事実無根の俗説や古い税法に基づいた危険なアドバイスが散見されます。それらを信じ込むと思わぬ経済的損失を招くことになります。
最も悪質な誤解が、「年間の医療費が10万円を超えていなければ申告する意味がない」という言説です。これは半分正しく、半分は完全な誤りです。医療費控除の足切り額は「10万円」または「総所得金額等の5%」のいずれか低い方と定められています。つまり、課税所得ではなく総所得金額等が200万円未満のパート労働者、年金受給者、所得の低いフリーランスなどの場合、例えば年間総所得が150万円であれば、医療費が7万5,000円(150万円×5%)を超えた段階で医療費控除の適用対象となります。「10万円未満だから」と端から諦めてしまうのは大きな損失です。
また、「家族分を合算すると扶養から外れるのではないか」という懸念も完全な誤解です。医療費控除は所得から差し引く控除項目であり、配偶者や子供の収入基準そのものを変動させるものではありません。家族の医療費を誰がまとめて支払って控除を受けても、社会保険や税法上の扶養枠から外れるリスクは一切ありません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
制度の仕組みを踏まえ、どのような世帯が医療費控除に踏み切るべきか、あるいはあえて別の手段を選ぶべきかの基準を提示します。
【申告を絶対に行うべき世帯】
- 出産、入院、手術、歯列矯正、インプラント治療など、単発で高額な自費負担が発生した世帯。
- 世帯内に高所得者がおり、家族全員の受診記録を合算すると10万円(または所得の5%)を容易に突破する家庭。
- 総所得金額等が200万円未満で、年間5万〜9万円程度の医療費を支払っている単身者や高齢者世帯。
【申告に慎重になるべき、または他制度を優先すべき世帯】
- 年間の医療費合計が10万円未満かつ所得200万円以上で、スイッチOTC医薬品の購入が多い世帯(セルフメディケーション税制への切り替えが賢明)。
- 領収書の紛失が多く、5年間の保管義務を履行できる客観的証拠が手元に残っていない人(事後調査時のペナルティリスクが高すぎるため、証拠が揃っている分のみに限定して申告すべき)。
家族社会学や行動経済学の観点から見ると、家計内の税務手続きは特定の一人(多くの場合は妻、あるいは几帳面な世帯主)に負担が偏りがちです。しかし、医療費控除の原資となる領収書や受診歴の集約は、世帯内の「見えない労働」となり、情報共有の断絶や感情的摩擦を生む温床にもなります。制度を円滑に活用するためには、誰が最も高い節税リターンを出せるかを客観的に共有し、家族全員で領収書の保管ボックスを一本化するなどの「仕組み化」が何よりの自衛策となります。
【医療費控除の明細書】に関するよくある質問(FAQ)
Q1:過去数年分の医療費控除をまとめて申告することはできますか?
A1:可能です。確定申告の医療費控除は「還付申告」に該当するため、過去5年間まで遡って申告できます。例えば、2026年現在であれば2021年(令和3年)分以降の医療費について、領収書が手元に保管されていれば今からでも明細書を作成して還付金を受け取ることが可能です。
Q2:通院時のタクシー代はすべて医療費控除の明細書に書いてよいのですか?
A2:原則として電車やバスなどの公共交通機関の利用が基本であり、タクシー代が無条件に認められるわけではありません。「夜間で公共交通機関が動いていなかった」「突然の陣痛や骨折、重度の体調不良で歩行が困難だった」など、病状から見てタクシー利用が真にやむを得ないと客観的に認められる場合に限り、控除の対象として計上できます。
Q3:ドラッグストアのレシートに日用品と医薬品が混ざっていますが、どう処理すべきですか?
A3:治療を目的として購入した医薬品の代金のみを抜き出して集計します。レシート内の対象品目の金額にマーカー等で印をつけ、その合計額を医療費控除の明細書に記載してください。セルフメディケーション税制対象品であれば、レシート上に「★」や「セ」などの識別マークが印字されているため判別は容易です。
まとめ:2026年確定申告で確実に還付を勝ち取るためのロードマップ
医療費控除の明細書は、正しく理解して使いこなせば家計に確実なキャッシュバックをもたらす強力な防衛手段です。領収書の提出が免除されたからこそ、背後にある「5年間の原本保管義務」を厳格に順守し、税務署からの検証に耐えうる証拠力を維持することが不可欠となります。
マイナポータル連携による自動化の恩恵を最大限に享受しつつ、システムに反映されない年末受診分や交通費、自由診療をエクセルや手動追記で補完する——このハイブリッドなアプローチこそが、2026年の申告実務において1円の漏れも出さない唯一の正攻法です。家族全員の支出をスマートに集約し、正当な還付金を確実に手元へ取り戻してください。 (出典: 医療 費 控除 の 明細 書(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
