認印と実印の決定的な違いとは?法的効力や併用リスクを徹底解説
日常生活で何気なく荷物の受け取りや社内書類に押している「認印」と、一生に数度しかない不動産売買や相続などの重大な契約で求められる「実印」。どちらも同じ「ハンコ」でありながら、その背後にある法的な重みやトラブル発生時のリスクには、天と地ほどの開きが存在します。
デジタル化や脱ハンコの流れが進む2026年現在においても、日本社会の根幹を支える重要取引や公的手続きでは、依然として印鑑の真正性が厳格に問われています。安易に「名前が彫ってあればどれも同じ」と混同し、管理や使い分けを誤ると、思わぬ法的紛争や巨額の金銭トラブルに巻き込まれかねません。本稿では、制度設計や法的根拠、現場の実態を取材データに基づき徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:実印は住民票のある市区町村に「印鑑登録」された唯一無二の印鑑であり、契約書法的効力を揺るぎないものにする法的証拠力を持つ。
- 要点2:認印は未登録の印鑑全般を指し、日常的な意思表示に用いるが、民事訴訟法上の「二段の推定」により押印自体は法的な重責を伴う。
- 要点3:認印と銀行印の併用やシャチハタの誤用は資産流出や手続き無効の重大なリスクを招くため、3つの印鑑の厳格な分離管理が必須である。
【法的効力の真実】認印と実印は何が違う?知っておくべき決定的な境界線
認印と実印の最も根本的な違いは、「役所への印鑑登録が行われ、公的に印鑑証明書が発行できる状態にあるかどうか」という一点に集約されます。
法律上、書類に押された印影が本人の意思によるものであるかを証明する際、日本の裁判実務では民事訴訟法第228条第4項に基づく「二段の推定」という原則が適用されます。これは「本人の印鑑によって押印された形跡があれば、本人の意思に基づいて作成された真正な文書と推定する」という強力な法的ルールです。
ここで決定的な差が生じます。実印であれば、市区町村が発行する印鑑証明書を添付することで「この印影は間違いなく本人の登録印である」という第一の関門が公的に証明され、偽造や「勝手に押された」という反論を退ける圧倒的な証拠力(契約書法的効力)を持ちます。一方で、認印の場合は印鑑登録がされていないため、仮に裁判で「本人が押したものではない」と争われた場合、押印した事実そのものを筆跡や契約の経緯など別の証拠で証明しなければならず、立証のハードルが格段に上がります。
つまり、認印であっても押印すれば法的な契約は成立しますが、トラブル時に「誰が押したか」を公的に担保できるかどうかの決定的な境界線が実印との間に引かれているのです。

【徹底比較】認印・実印・銀行印の違いとスペック一覧
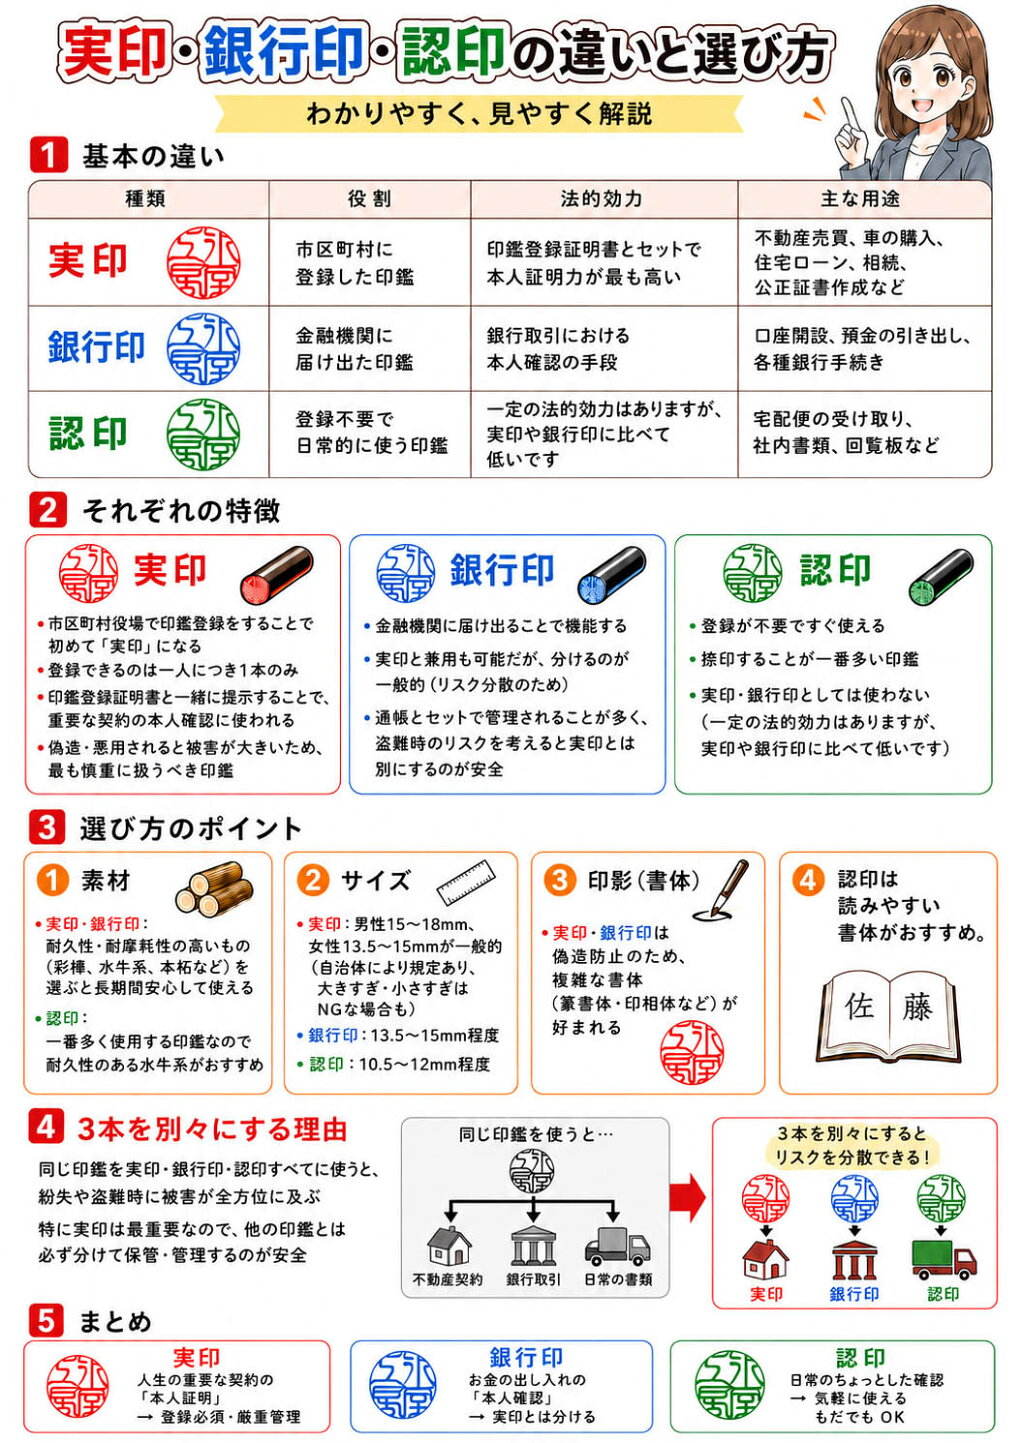
私たちが生活やビジネスで日常的に扱う印鑑は、主に「認印」「実印」「銀行印」の3種類に分類されます。それぞれの役割、規定サイズ、登録先、使用場面を整理した以下の比較データをご確認ください。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 実印 | 役所へ印鑑登録済 印鑑証明書とセットで効力発揮 | サイズ:13.5mm〜18.0mm 費用相場:5,000円〜30,000円 | 個人の法的身分を証明する最高峰の印鑑。フルネーム彫刻と厳格な金庫保管が必須。 |
| 銀行印 | 金融機関の口座開設時に届出 資産の引き出し・振替に使用 | サイズ:12.0mm〜15.0mm 費用相場:3,000円〜15,000円 | 財産に直結する重要印。認印との併用は絶対に避け、偽造防止のため横彫りも推奨。 |
| 認印 | 公的な登録なし 郵便受領や社内書類の確認用 | サイズ:10.5mm〜12.0mm 費用相場:100円〜3,000円 | 日常的な意思確認に最適。ただし押印により契約が成立する法的責任は認識すべき。 |
| シャチハタ(浸透印) | インク内蔵式ゴム印 簡易的な受領サインの代替 | サイズ:9.0mm〜11.0mm 費用相場:1,000円〜2,500円 | 経年劣化や同型品の氾濫のため公的書類・銀行・実印登録には使用不可。 |
印面サイズにおいて、認印のサイズは一般的に10.5mm〜12.0mmの小ぶりなものが選ばれるのに対し、実印は13.5mm〜18.0mmと一回り大きなサイズで作られます。これは、役所での視認性や風格を考慮する慣習に加え、書類上で認印や銀行印との見分けを容易にするための実用的な知恵でもあります。
【実態検証】「認印で十分」は大間違い?現場目線で見えたトラブルの生々しいリアル
「たかがハンコひとつの違い」と軽視した結果、取り返しのつかない事態に陥るケースは後を絶ちません。司法書士や法務相談の現場取材で見えてきた、実印が不可欠とされる典型的な場面は以下の通りです。
筆頭に挙げられるのが不動産売買実印の捺印義務です。土地や建物の売買・所有権移転登記、抵当権の設定においては、法務局に対して実印の押印と発行後3か月以内の印鑑証明書の提出が法律で義務付けられています。数千万円から数億円が動く取引において、成りすましや不正な登記移転を水際で防ぐためです。
もう一つの代表例が遺産相続実印必要性です。被相続人の遺産を分配する「遺産分割協議書」には、相続人全員の実印押印と印鑑証明書の添付が必須となります。法務局や金融機関の窓口取材によると、「遠方の親族から認印で返送されてきて手続きが完全にストップした」「親族に実印と印鑑カードを預けてしまい、勝手に協議書を作成されて預貯金を引き出された」といった生々しい相談が毎年数多く寄せられています。
また、ネット掲示板や知恵袋等のコミュニティを検証すると、「車の購入契約で認印を持参したら、普通自動車の登録には実印と印鑑証明が必要と言われ納車が遅れた(※軽自動車は認印可)」という手続き上のミスや、「家族間で認印を共有していたため、誰がどの契約書に押したのか分からずトラブルになった」という家庭内トラブルが頻発しています。
一般に知られていない盲点とネットの誤解|絶対に避けるべき併用リスク
ネット上の情報や一般の認識には、印鑑に関する重大な誤解が放置されています。特に注意すべき2大リスクと盲点を明らかにします。
1. 認印と銀行印の併用リスクが極めて高い理由
「何本もハンコを持つのが面倒」という理由から、普段使いの認印をそのまま銀行の届出印として併用している人が少なくありません。しかし、これはセキュリティ上、致命的な過失となります。
認印は宅配便の受け取りや職場の回覧板など、不特定多数の目に触れる場所に押す機会が多い印鑑です。認印と銀行印を併用していると、流出した印影から精巧な偽造印を作られ、通帳の盗難や不正送金によって預金を引き出される危険性が跳ね上がります。金融機関の防犯指針でも、認印と銀行印の併用リスクは繰り返し警告されており、用途ごとの完全な分離が強く推奨されています。
2. 実印に登録できない印鑑の明確なルール
手持ちのハンコを役所に持参しても、すべての印鑑が受理されるわけではありません。各自治体の条例により、実印に登録できない印鑑の基準が厳格に定められています。
- ゴム印・シャチハタ等の変形しやすい印鑑:インク浸透式やゴム製は押す圧力で印影が変わり、経年劣化も激しいため即座に却下されます(シャチハタとの違いにおける最大のポイント)。
- 印影の大きさが規定外のもの:「一辺の長さ8mmの正方形に収まる小さすぎるもの」や「一辺の長さ25mmの正方形に収まらない大きすぎるもの」は登録不可。
- 外枠が著しく欠けている・摩耗しているもの:印影の照合が困難なため不受理となります。
- 住民票と異なる氏名・職業・イラスト等が入ったもの:住民基本台帳に記載されている氏名、氏、名、または氏名の一部を組み合わせたもの以外(キャラクターの絵柄や肩書入りなど)は登録できません。
【失敗しない手順】役所印鑑手続きと後悔しない実印の作り方
これから実印を用意する場合、どのような手順を踏めば無駄なく確実に対処できるのか。具体的なステップを解説します。
ステップ1:実印の作り方(素材・サイズ・書体の選定)
実印は一度登録すると数十年にわたり使用することが多いため、耐久性に優れた素材(チタン、黒水牛、牛角、柘など)を選定します。サイズは男性であれば15.0mm〜18.0mm、女性であれば13.5mm〜15.0mmが標準的です。
書体は、可読性を適度に抑えて偽造を防ぐ「篆書体(てんしょたい)」や「印相体(吉相体)」が広く採用されています。フルネーム彫刻が一般的ですが、未婚女性の場合は将来の改姓を見越して「下の名前のみ」で登録するケースも有効な選択肢となります。
ステップ2:役所印鑑手続き(登録の流れ)
印鑑が完成したら、住民票のある市区町村役場の窓口へ向かいます。役所印鑑手続きの必要書類は以下の通りです。
- 登録する印鑑本体
- 顔写真付きの本人確認書類(マイナンバーカード、運転免許証、パスポートなど)
- 登録手数料(自治体により異なるが概ね100円〜500円程度)
本人が顔写真付き公的身分証明書を持参すれば、窓口で即日登録が完了し、「印鑑登録証(カード)」が交付されます。2026年現在では、マイナンバーカードに印鑑登録情報を紐付けることで、全国のコンビニエンスストア等に設置されたマルチコピー機から即座に印鑑証明書を取得できるようになり、利便性は飛躍的に向上しています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
現代の家族関係や法的リスクを考慮した際、印鑑の管理・運用には健全な「境界線(バウンダリー)」を引く必要があります。
【今すぐ実印を作り登録すべき人】
- 住宅購入、土地売買、マンション契約など不動産取引を控えている人
- 遺産分割協議書の作成や遺産相続手続きの当事者となっている人
- 自動車(普通車)の購入・譲渡を予定している人
- 会社設立や法人の役員就任など、公的な登記申請を行う人
【慎重な管理・見直しが求められる人】
- 実印、銀行印、認印を1本の印鑑で使い回している人(ただちに分離作成が必要)
- 家族や親族に実印や印鑑登録カード、マイナンバーカードを預けっぱなしにしている人(無断押印や共依存トラブルの温床となるため即時回収を推奨)
- 100円ショップの三文判を実印として登録している人(同型印が大量出回っており、偽造耐性が極めて低いため作り替えを推奨)

【認印 実印 違い】に関するよくある質問(FAQ)
Q1:シャチハタ(インク浸透印)は認印として使えますか?
A1:荷物の受け取りサインや社内回覧の確認印など、ごく簡易的な日常業務であれば認印の代わりとして使えます。しかし、公的機関への提出書類、各種契約書、賃貸借契約などでは「シャチハタ不可」と明記されていることが大半です。ゴム製で印影が変形しやすく、同型商品が大量生産されているため、重要な契約の認印には朱肉を使う木製や角製の印鑑を使用してください。
Q2:認印を押した契約書は、実印を押した場合より法的に弱いのですか?
A2:契約そのものの成立要件としては、認印であっても署名・押印があれば民法上有効であり、法的な拘束力は実印と同等に発生します。しかし、裁判などで「本人が押したか否か」が争われた際の証拠力(立証のしやすさ)において圧倒的な差が生じます。実印+印鑑証明書がある契約書は、第三者による偽造の主張を退ける極めて強固な証拠力を持ちます。
Q3:1本の印鑑を実印・銀行印・認印すべてに使い回してもいいですか?
A3:法制上、登録要件さえ満たせば使い回すこと自体は禁止されていませんが、リスク管理の観点から絶対に推奨できません。1本を併用していると、認印として日常利用した際に印影が外部に漏れ、銀行口座の不正出金や実印偽造による不正契約といった致命的な被害に直結します。「実印」「銀行印」「認印」は必ず3本別々に作成し、保管場所も分けて管理してください。
Q4:家族で同じ実印を共有して登録することはできますか?
A4:できません。市区町村の条例により、「1人につき登録できる実印は1個」「1個の印鑑を複数人で重複登録することは不可」と定められています。夫婦や親子であっても、それぞれ個別の印鑑を用意して個別に印鑑登録を行う必要があります。
まとめ:今後の動向と失敗しないための判断基準
ペーパーレス化や電子署名が社会全体に定着しつつある現在でも、個人の権利や多額の財産を守る最後の防壁として、日本の印鑑制度は極めて重要な役割を担い続けています。
「認印」「実印」「銀行印」という3つの印影が持つ意味とリスクの違いを正しく理解し、用途に応じて明確に使い分けることは、現代を生きるすべての人にとって不可欠な自己防衛の基本です。手持ちの印鑑の管理状況をいま一度見直し、安心・安全な契約と資産管理を徹底しましょう。 (出典: 認印 実印 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
