収入と所得の違いとは?手取り激変の分岐点と損しない税金計算術
毎月の給料日や年末調整の時期になると、「額面の給与と手取り金額の差」に頭を抱える人は少なくありません。給与明細や源泉徴収票、あるいは各種給付金の申請書に並ぶ「収入」「所得」「手取り」「課税所得」という言葉たち。似たような意味に思われがちですが、税務・法制上は完全に区別されており、この違いを混同したまま放置すると、思わぬ税金の払いすぎや各種控除の取りこぼしにつながります。
長引く物価高と社会保険料の負担増が続く2026年現在、手元に残る可処分所得を最大化するためには、お金の流れが「どこで、何を引かれて、どう計算されているのか」を正確に把握しておくことが不可欠です。本稿では、国税庁の一次情報や最新の税制改正動向をふまえ、複雑に見える税のメカニズムを分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「収入」は手元に入った額面の総額、「所得」は収入から経費(給与所得控除など)を引いた手元に残る利益であり、税金は所得を基準に計算される。
- 要点2:会社員は「給与所得控除」、個人事業主は「必要経費」を差し引き、さらに「所得控除」を引いた「課税所得」に対して所得税・住民税が課される。
- 要点3:最新の控除制度や扶養の壁、年末調整・確定申告の必要書類を正しく理解し活用することで、手取り額を実質的に防衛できる。
【基礎知識】収入と所得の違いをわかりやすく整理|手取り額と額面年収の決定的な境界線
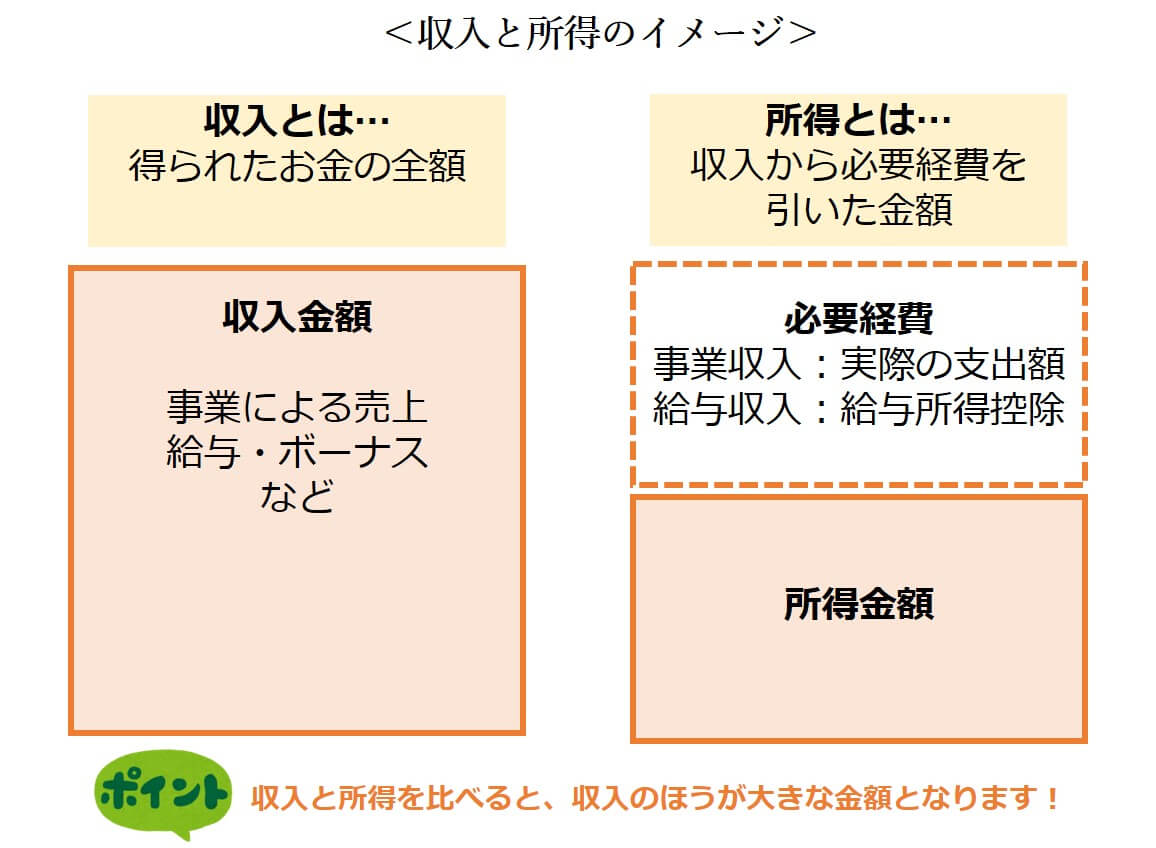
家計管理や税務手続きにおいて最も基本的でありながら、多くの人が混同しやすいのが「収入」と「所得」の概念です。結論から言えば、収入と所得の違いをわかりやすく表現すると「売上(入ってきた総額)」と「手元に残る利益」の関係に集約されます。
手取り額と額面年収の違いを理解する上で、お金の段階は次の4つのステップに分かれます。
1. 収入(年収・額面金額):会社から支払われた給与や賞与の総額面。給与明細の「総支給額」にあたる数値。
2. 所得(給与所得など):収入から「必要経費(会社員の場合は給与所得控除)」を差し引いた金額。
3. 課税所得:所得からさらに社会保険料控除や基礎控除などの「所得控除」を差し引いた、課税の基準となる最終金額。
4. 手取り額:収入から所得税、住民税、社会保険料(健康保険・厚生年金・雇用保険)が実際に天引きされ、銀行口座に振り込まれる金額。
日常会話で「年収500万円」と言う場合、それは「収入」を指しているのが一般的です。しかし、国の税金(所得税・住民税)を算出する際、収入の500万円に直接税率が掛けられるわけではありません。必ず「所得」、さらには「課税所得」へと段階的に差し引かれてから税率が適用される仕組みになっています。
実際の給与明細の見方として確認すべきは、左上の「総支給額(=収入)」と、右側の「控除合計(社会保険料+所得税+住民税)」、そして右下の「差引支給額(=手取り額)」の3点です。この構造を俯瞰できるようになることが、マネーリテラシーを高める第一歩となります。

手取り額はこうして決まる!給与所得控除の計算と課税所得の求め方
会社員や公務員の場合、スーツ代や業務に必要な備品代などの実費を経費として個別に申告するのは煩雑です。そのため、国税庁は収入額に応じて一定額を概算経費として差し引く「給与所得控除」を設けています。
給与所得控除の計算は、年収に応じて法律で段階的に定められています。例えば、額面年収400万円の会社員の場合、現在の税制基準では「年収400万円 × 20% + 44万円 = 124万円」が給与所得控除額となります。この場合、給与収入400万円から124万円を引いた「276万円」が「給与所得」になります。
続いて、税率を掛ける直前の数字である課税所得の求め方を見ていきましょう。給与所得から差し引くことができる「所得控除」には、個人の生活事情に配慮した様々な枠組みが存在します。
【所得控除の種類一覧】
・基礎控除(2026年最新基準):所得要件に応じて最大48万円が控除される全納税者向けの基本控除。
・社会保険料控除:健康保険料、厚生年金保険料、雇用保険料の年間支払全額。
・配偶者控除・配偶者特別控除:配偶者の所得水準に応じて段階的に適用。
・扶養控除:16歳以上の扶養親族がいる場合に適用(特定扶養親族など年齢で控除額が変動)。
・生命保険料控除・地震保険料控除:支払った保険料に応じて一定額を控除。
・医療費控除:年間10万円(または総所得金額等の5%)を超えた医療費の実費負担分。
一般的な年収500万円(単身・給与所得356万円)の会社員で手取りシミュレーションを行うと、社会保険料控除約75万円、基礎控除48万円などを差し引いた課税所得は約233万円となります。ここに所得税率(10% - 控除額9.75万円)と住民税率(一律10%)を適用し、各種天引きを行った結果、実際の手取り額はおよそ390万〜400万円程度(額面の約78〜80%)に落ち着く計算になります。
【比較一覧表】会社員と個人事業主でどう違う?税制と控除の完全データ比較
「収入と所得」の関係性は、会社員(給与所得者)と個人事業主(事業所得者・フリーランス)で大きく異なります。両者の算出ルールと適用制度の違いを一覧表で整理しました。
| 項目 | 会社員(給与所得者) | 個人事業主・フリーランス | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 収入の定義 | 会社から支給される給与・賞与の総支給額(額面年収) | 事業活動によって得た売上高・総報酬額 | どちらも「手元に入った総額」だが、経費の引き方に根本的な差がある。 |
| 経費・控除の仕組み | 収入に応じた一律の「給与所得控除」(55万円〜上限195万円) | 事業に直接要した「必要経費」の実費 + 青色申告特別控除(最大65万円) | 個人事業主は適正な経費計上と電子帳簿保存対応で節税余地が大きい。 |
| 税金の清算手続き | 毎月の源泉徴収と年末調整(会社が代行処理) | 翌年2月〜3月の確定申告(自身で帳簿作成・申告) | 会社員でも副業年収20万円超や医療費控除適用時は確定申告が必要。 |
| 住民税と所得税の仕組み | 特別徴収(毎月の給与から自動分割天引き) | 普通徴収(年4回の納付書または口座振替で納付) | 個人事業主は翌年6月に住民税が一括・分納で届くため資金繰り管理が必須。 |
【実態検証】給与明細や源泉徴収票に潜む落とし穴|現場の声と知恵袋のリアル
SNSや大手Q&Aサイト(Yahoo!知恵袋など)で毎年12月から翌年3月にかけて急増するのが、「源泉徴収票に書かれた数字の意味がわからない」「額面450万円なのに、支払金額と所得金額でなぜ100万円以上も違うのか」という悲鳴にも似た相談です。
年末調整と源泉徴収票の現場を取材すると、最も多い勘違いが「支払金額」と「給与所得控除後の金額」の混同です。源泉徴収票の一番左に書かれている「支払金額」があなたの収入(額面年収)であり、その隣の「給与所得控除後の金額」が所得にあたります。住宅ローンの審査や保育園の入園選考、奨学金の申請などでは、書類ごとに「収入を記入するのか、所得を記入するのか」が厳密に指定されています。ここを書き間違えると、審査落ちや再提出の手間が発生するため注意が必要です。
また、会社員であっても医療費控除や住宅ローン控除(1年目)、ふるさと納税のワンストップ特例上限超過などで確定申告を行うケースが増えています。その際の確定申告 必要書類としては以下が必須となります。
・勤務先から交付された「給与所得の源泉徴収票(原本または電子データ)」
・マイナンバーカード(または通知カード+身元確認書類)
・控除を証明する各種書類(医療費控除の明細書、寄附金受領証明書、生命保険料等の控除証明書など)
・還付金を受け取る金融機関の口座情報
2026年現在はマイナポータル連携とe-Taxの普及により、スマホ上で源泉徴収票や保険料控除データを自動連携して取り込める体制が整っています。手入力による計算ミスや書類不備を防ぐためにも、国税庁の公式オンライン申告システムの積極的な活用が推奨されます。
一般に知られていない盲点とネットの誤解|「税金の壁」と住民税・所得税のズレ
インターネット上のマネー記事で頻繁に語られる「年収の壁(103万円・106万円・130万円・150万円など)」ですが、ここにも「収入」と「所得」の混同から生じる重大な盲点が存在します。
特に注意すべきは、住民税と所得税の仕組みにおける「課税開始ラインのズレ」です。多くの人は「年収103万円以下なら税金は一切かからない」と思い込んでいますが、これは所得税の話に過ぎません。
所得税の非課税ラインが「給与所得控除55万円 + 基礎控除48万円 = 年収103万円」であるのに対し、住民税(均等割・所得割)の非課税限度額は自治体によって異なり、多くの都市部(1級地)では「年収100万円」を超えると住民税の均等割(年額約5,000円)が課税され始めます。さらに所得割に関しても、住民税の基礎控除は43万円(所得税より5万円低い)となっているため、年収103万円以下であっても「所得税は0円だが、住民税の通知が届いて驚いた」というケースが後を絶ちません。
また、個人事業主の必要経費に関しても誤解が蔓延しています。「事業に関係しそうな出費は何でも経費にして所得をゼロにすれば得をする」という極端な言説がありますが、過度な経費計上は税務調査での否認リスクを高めるだけでなく、総所得金額が極端に低くなることで国民健康保険料の算定基準が下がる一方、将来的な事業資金融資や住宅ローン審査で致命的なマイナス評価を受ける構造的デメリットを孕んでいます。
さらに、弥生株式会社やfreeeなどの主要クラウド会計各社が公表している実務ガイドでも言及されている通り、2027年分以降に適用される青色申告特別控除75万円の要件化など、税制の電子化・透明化基準は年々厳格化しています。感覚的な税金対策ではなく、法的に正しい「所得計算」を積み上げることが極めて重要です。

【プロの結論】家計防衛と手取り最大化|確定申告を活用すべき人と注意点
税務や家計経済の観点から見ると、「収入」と「所得」の乖離を放置することは、自らの可処分所得を放棄していることと同義です。国の制度は「申請主義」が原則であり、知っている人だけが控除を受け、知らない人は本来払う必要のない税金を払い続ける構造になっています。
【プロの結論】確定申告で手取りを取り戻すべき人の判断基準
【積極的に確定申告・控除申請を行うべき人】
・年間の医療費自己負担(生計を一にする家族合算)が10万円を超えた世帯:医療費控除による所得圧縮が可能。
・年の途中で退職し、その後再就職していない人:会社で年末調整を受けていないため、確定申告で納めすぎた源泉徴収税額が全額近く還付される可能性が高い。
・ワンストップ特例を利用せず6自治体以上にふるさと納税を行った人:確定申告を行わなければ寄附金控除が無効化される。
・副業収入(事業・雑所得)の経費が正しく計上できる人:売上から経費を引いた「正しい所得」を申告することで、追徴課税を防ぎ適正な納税を実現できる。
【慎重な判断が求められる人】
・パート・アルバイトで社会保険上の扶養枠(年収130万円等の壁)ギリギリで働く人:給料が数万円増えたことで社会保険の自己負担が発生し、世帯全体の手取りが逆転するリスクがあるため、年間の就労時間を綿密に調整する必要があります。
【収入 と 所得 の 違い】に関するよくある質問(FAQ)
Q1:履歴書や住宅ローン、奨学金の審査書類には「収入」と「所得」のどちらを書けばよいですか?
A1:書類の記入欄に「年収」「給与収入」「総支給額」と記載されている場合は、給与所得控除を引く前の【収入(額面金額)】を記入します。一方で「総所得金額」「給与所得」「事業所得」と指定されている場合は、経費や給与所得控除を差し引いた後の【所得金額】を源泉徴収票や確定申告書から転記してください。迷った際は源泉徴収票の「支払金額=収入」「給与所得控除後の金額=所得」と照合するのが確実です。
Q2:パート主婦(夫)や学生の「扶養の壁」は、収入と所得のどちらを基準にしていますか?
A2:税法上の扶養判定は原則として【所得】を基準に規定されています。いわゆる「103万円の壁」は、給与所得控除55万円+基礎控除48万円=「所得48万円以下(給与収入換算で103万円以下)」を意味します。ただし、社会保険(健康保険・厚生年金)の扶養基準である「130万円の壁」は、交通費などの非課税手当も含めた将来に向かっての【総収入(見込み年収)】で判定されるため、税制と社保で基準が異なる点に注意してください。
Q3:会社員は年末調整をしていれば、確定申告は絶対に不要ですか?
A3:原則として会社員は年末調整で所得税の精算が完了しますが、①給与収入が2,000万円を超える場合、②副業などの給与以外の所得が年間20万円を超える場合、③2か所以上から給与を受け取っている場合、④医療費控除や初年度の住宅ローン控除を受ける場合は、会社員であっても個人で確定申告を行う義務、または権利(還付請求)が生じます。
まとめ:税制の仕組みを味方につけて手取りを守る行動指針
「収入」はあなたが世の中から稼ぎ出した全体のパイであり、「所得」は経費や控除という正当な権利を差し引いた後に残る、税金の課税ベースです。そして私たちが日々の生活で実際に使うことができるのは、所得から税・社会保険料を納めた後の「手取り額」に他なりません。
物価高が家計を直撃する時代だからこそ、給与明細の額面だけに一喜一憂するのではなく、給与所得控除や各種所得控除の仕組みを正しく把握し、使える制度を漏れなく活用することが最大の防衛策となります。源泉徴収票を手元に置き、自身のお金の流れを「収入 → 所得 → 課税所得 → 手取り」の順で再点検してみることから始めてみてください。 (出典: 収入 と 所得 の 違い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
