コンビニ自転車保険の落とし穴とは?大手3社比較と即日加入の全真相
全国各地の自治体で自転車保険への加入義務化が条例として定着した2026年、通勤・通学や日常の移動手段として自転車を利用する生活者にとって、保険の確保は法的・社会的な必須事項となった。そうした状況下で、日常の生活動線にあるコンビニエンスストアの店頭で「今すぐ入れる」手軽な自転車保険が強い支持を集めている。
セブン-イレブン、ローソン、ファミリーマートの大手3社は、店頭のマルチコピー機を活用してレジで支払うだけで即日加入できる仕組みを整備している。しかし、その圧倒的な利便性の陰には、補償内容の重複や自動更新の不備といった「見落とされがちな落とし穴」が存在することも事実だ。本稿では、大手各社の補償・保険料の違いを徹底解剖し、現場検証に基づいた賢い選択基準を明かす。
📌 【この記事の重要ポイントまとめ】
- 要点1:大手コンビニ3社の自転車保険は年間約4,000円前後で最大3億円の賠償補償と示談代行が付き、レジ決済直後から補償が開始される。
- 要点2:最大の落とし穴は「自動更新がないことによる満期切れ無保険リスク」と「火災・自動車保険特約との重複支払い」。
- 要点3:今日中に加入証明書が必要な単身者には最適だが、家族全員の包括補償や長期維持を望む世帯は既存保険の特約見直しが先決。
【2026年最新】自転車保険義務化の波とコンビニ店頭加入が急増する背景
国土交通省および各地方自治体の推進により、自転車損害賠償責任保険等への加入を条例で義務付ける動きは全国の大半の都道府県へと広がった。背景にあるのは、自転車事故による加害者への高額賠償請求事例の頻発である。過去には小学生が歩行者と衝突し、保護者に対して約9,500万円の賠償命令が下された判決(神戸地裁)をはじめ、1億円近い損害賠償判決が複数出ている。
「自転車は軽車両であり、一歩間違えれば重大な人身事故の加害者になり得る」という認識が社会全体に浸透した結果、新学期の通学許可申請や企業の通勤許可条件として、保険加入証明書の提出を義務付けるケースが激増した。そうした中で、「明日までに証明書が必要」「今すぐ手続きを済ませたい」という切実なニーズに完璧に応えたのが、コンビニ各社が提供する即日加入型の自転車保険である。

コンビニ大手3社の自転車保険を徹底比較|セブン・ローソン・ファミマの違い
コンビニ大手3社が展開する自転車保険は、いずれも国内大手損害保険会社と提携した信頼性の高いパッケージとなっている。しかし、保険料の刻みや補償の手厚さ、付帯サービスには細かな差異が存在する。客観的なスペックを一覧で比較検証する。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| セブン-イレブン (三井住友海上) | 個人向け:年額約4,110円〜 賠償限度額:最大3億円 示談代行:あり | 年額4,000円前後 賠償1億円〜3億円 | 国内シェア首位の店舗網と3億円の賠償枠で最も堅実。マルチコピー機のUIも明快。 |
| ローソン (東京海上日動) | 個人向け:年額約3,990円〜 賠償限度額:最大3億円 示談代行:あり | 年額4,000円前後 賠償1億円〜3億円 | Pontaポイント活用やWEB事前予約機能が充実。コストパフォーマンスに優れる。 |
| ファミリーマート (損保ジャパン) | 個人向け:年額約3,990円〜 賠償限度額:最大3億円 示談代行:あり | 年額4,000円前後 賠償1億円〜3億円 | Famiポート機能搭載のマルチコピー機から手軽に申請可能。家族プランの選択肢も明瞭。 |
いずれのチェーンも、対人・対物賠償責任保険金額は最高3億円を確保しており、重大事故時の賠償リスクには十分対応できるスペックを備えている。また、事故時に保険会社が相手方と直接交渉を行う「示談代行サービス(国内事故のみ)」が標準付帯している点も心強い共通項だ。
マルチコピー機で完了!コンビニ自転車保険の即日加入手順と現場での注意点
コンビニで自転車保険に加入するプロセスは極めてシンプルだが、現場でのスムーズな進行にはコツがある。手続きの流れは大きく分けて2通り存在する。
最も推奨されるのは、「スマートフォン・PCからの事前予約」である。各社の特設WEBサイトで氏名・住所・生年月日・連絡先・希望プランを事前入力すると、画面に「予約番号(QRコード・バーコード)」が発行される。この番号を店頭のマルチコピー機にかざすだけで、わずか1分程度で払込票が出力される。
事前予約なしで店頭へ直接向かう場合も、マルチコピー機の画面メニューから「保険」を選択し、画面上のソフトウェアキーボードで個人情報を入力すれば申し込みは完了する。ただし、混雑時のレジ前や店舗入り口付近で長文の住所入力を強いられるストレスを考慮すると、事前のWEB入力が賢明な判断となる。
払込票を受け取った後は、30分以内にレジで保険料を支払うことで契約が成立する。レジでの支払いが完了した瞬間から補償が有効化され、領収書とともに「加入者証(保険契約の控え)」が即座に手渡される。この書類が、学校や会社へ即日提出可能な公式エビデンスとなる。

一般に知られていない盲点とネットの誤解|コンビニ自転車保険のデメリット
手軽さが強調されるコンビニ自転車保険だが、加入前に把握しておくべき構造的なデメリットや見落としがちな盲点が存在する。ここを理解せずに契約すると、思わぬ不利益を被ることになる。
第一の落とし穴は、「自動更新がされない」という点である。コンビニ自転車保険は基本的に1年間の掛け捨て契約であり、満期を迎えても自動的に翌年の契約が継続されることはない。保険会社からの更新案内ハガキやメールを見落とすと、気付かないうちに補償が切れて「完全な無保険状態」で公道を走ることになる。自身のスケジュール帳やリマインダーで満期日を厳密に管理する自己責任が求められる。
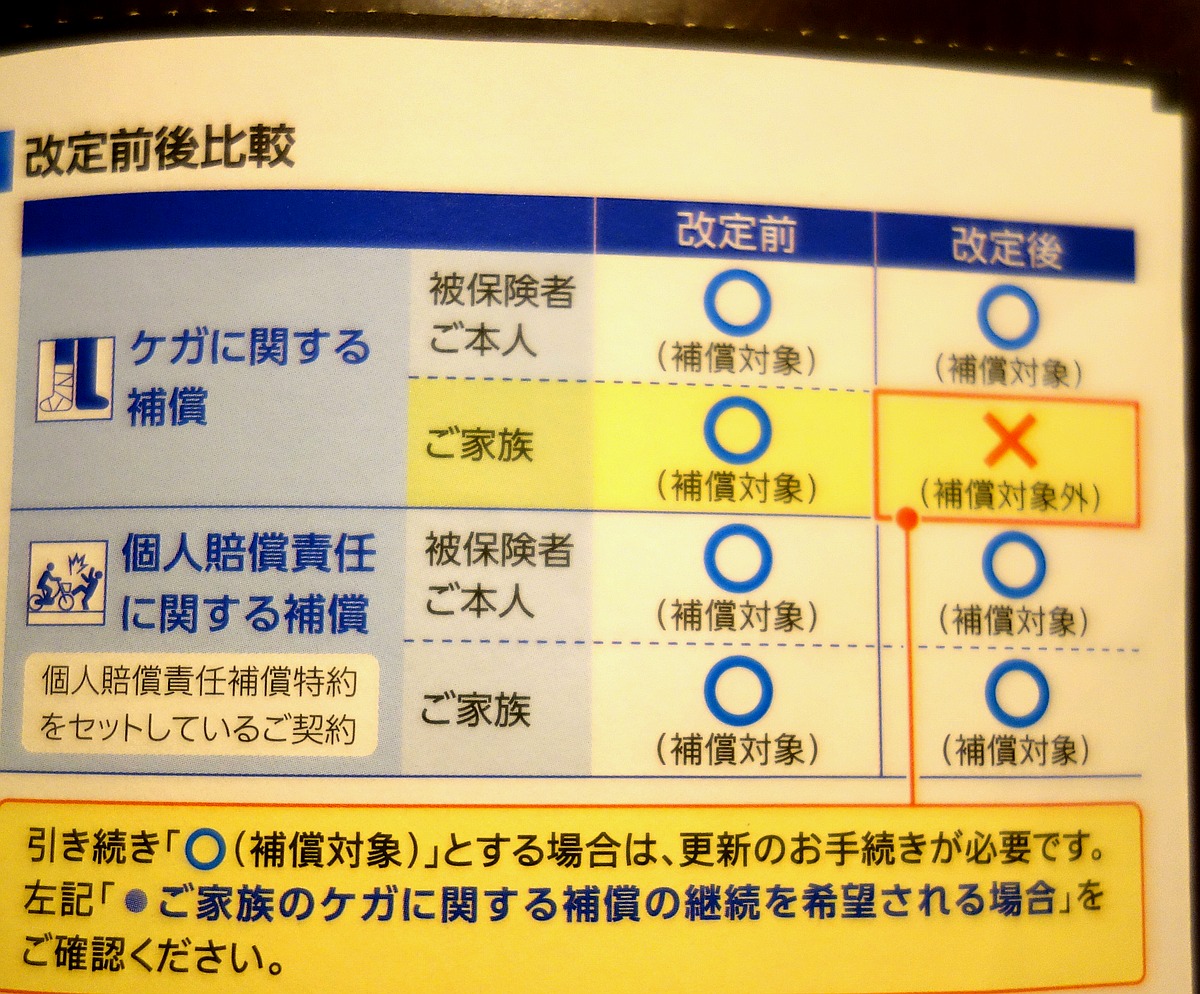
第二の盲点は、「既存保険との特約重複による二重払い」である。自身や家族が加入している自動車保険、火災保険、あるいはクレジットカードに付帯する「個人賠償責任特約」がすでに有効である場合、わざわざ単体の自転車保険に加入しなくても賠償補償はカバーされているケースが多い。特約であれば月額100円〜200円程度、世帯全体をカバーできることが多いため、事前の保険証券チェックを怠ると無駄な出費を重ねることになる。
第三に、「家族プランの割高感」が挙げられる。コンビニの家族プランは年額8,000円〜1万円前後に跳ね上がる場合がある。家族全員の自転車利用をカバーしたい場合、前述の火災保険や自動車保険の個人賠償責任特約(示談代行付き)を活用した方が、世帯全体のトータルコストを大幅に抑制できる。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや知恵袋、コミュニティフォーラムに寄せられた実際の加入者の声を分析すると、評価が二分されるポイントが鮮明に見えてくる。
好意的な意見として圧倒的多数を占めるのは、「子どもの高校入学前夜、提出書類に自転車保険証が必要だと分かり絶望したが、セブンのマルチコピー機で10分で解決した」「クレジットカードを持たない未成年でも、現金でその場で支払えて助かった」という即時性と支払い手段の柔軟性に対する高評価である。
一方で、苦言として散見されるのは現場でのオペレーションに関するトラブルだ。「店頭マルチコピー機のタッチパネル反応が悪く、住所入力に手間取って後ろの利用者の視線が痛かった」「レジの新人店員が保険の受領処理に不慣れで待たされた」「1年後に更新を忘れ、2ヶ月間無保険で通勤していたことに後から気付いて青ざめた」といった体験談が報告されている。
人間には「自分だけは重大な事故を起こさない」と思い込む正常性バイアスが働く。しかし、日常のわずかな不注意が1億円近い賠償責任へと直結する現代において、手続きのわずらわしさを理由に加入を先延ばしにする心理的怠慢は、家族の経済基盤を根底から破壊するリスクを孕んでいる。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
多角的な検証を踏まえ、コンビニ自転車保険を選ぶべき明確な分岐点を提示する。
【コンビニ自転車保険が最適な人】
- 今日中・明日中に学校や職場へ「保険加入証明書」を提出しなければならない急務の人
- 単身世帯で、手軽に年間約4,000円の固定費で賠償・自身のケガをカバーしたい人
- クレジットカード決済を使わず、店頭の現金や対応電子マネーで完結させたい人
- 煩雑な保険外交員とのやり取りや郵送手続きを一切排除したい人
【一度立ち止まって慎重に検討すべき人】
- 持ち家や賃貸の火災保険、自家用車の自動車保険を契約している世帯主(個人賠償特約の重複を確認すべき)
- 夫婦・子どもなど複数人が自転車を利用するファミリー層(特約追加の方が圧倒的に割安)
- 毎年の更新手続きを忘れがちで、自動更新による永続的な安心を求める人
- 自転車の故障時における長距離ロードサービスなど、手厚い付帯支援を求める人
【自転車 保険 コンビニ】に関するよくある質問(FAQ)
Q1:コンビニで加入手続きをした場合、どの瞬間から保険の効力が発生しますか?
A1:マルチコピー機から発券された払込票をレジに持参し、支払いを完了した瞬間に保険契約が成立し、即座に補償が開始されます。待機期間などは一切発生しません。
Q2:店頭で受け取った書類は、学校や勤務先の提出用として使えますか?
A2:正式な加入証明書としてそのまま提出可能です。レジ決済後にマルチコピー機または店員から交付される「加入者証(保険契約の証鑑)」には、加入者名義、証券番号、補償期間が明記されています。
Q3:途中で解約した場合、支払った保険料は返金されますか?
A3:引受保険会社の規定に基づき、未経過期間に応じた返還保険料(解約返れい金)が計算されます。ただし、短期料率が適用されるため、月割り単純計算よりも戻る金額は少なくなります。解約手続きはコンビニ店頭ではなく、各保険会社のカスタマーセンターへの連絡が必要です。
Q4:レジでの支払いにQRコード決済や電子マネーは利用できますか?
A4:チェーンや店舗の取り扱い規定によって異なります。セブン-イレブンでのnanaco支払いなど一部対応しているケースもありますが、収納代行・保険料決済は原則として「現金払い」が確実です。事前に現金を準備してレジへ向かうことを推奨します。
まとめ:今後の動向と失敗しないための判断基準
自転車は環境に優しく利便性の高い移動手段である一方、都市部での過密な走行環境や電動アシスト自転車の普及による平均速度の上昇に伴い、事故時の衝撃エネルギーと賠償責任は年々増大している。自治体の条例強化は今後も一層厳格化していく見通しだ。
セブン-イレブン、ローソン、ファミリーマートが提供する自転車保険は、「今すぐリスクを遮断したい」現代人の防壁として極めて合理的なツールである。しかし、その手軽さに安住することなく、「既存保険の特約状況」「満期日のリマインド管理」「家族構成に応じたトータルコスト」を冷静に見極めた上で契約を完結させることが、賢明な生活防衛の鉄則である。 (出典: 自転車 保険 コンビニ(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
