地震保険は本当に必要か?意味ない説の真相と後悔しない最新判断基準
相次ぐ大地震の報道や南海トラフ巨大地震への警戒が高まるなか、住まいの防衛策として真っ先に候補へ挙がるのが地震保険です。しかし、インターネット上やSNSでは「保険料が高いだけで意味がない」「全額が出ないから損をする」といった否定的な意見も根強く飛び交っており、加入すべきか否かで頭を抱える方は少なくありません。
多額の固定費となる保険だからこそ、感情論や曖昧な噂に流されず、制度の構造的な真実と最新データに基づいた冷静な判断が求められます。2026年の最新情勢を踏まえ、戸建て・マンション別の実態や加入率の推移、そして「本当に不要な人」と「絶対に入るべき人」の明確な境界線を徹底取材のもと解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「意味がない」と噂される最大の要因は、保険金額の上限が火災保険の50%に設計された「生活再建目的」の制度趣旨を知らないことにある。
- 要点2:住宅ローンを抱える世帯や手元資金が500万円未満の世帯にとって、被災後の「二重ローン破綻」を防ぐ防波堤として極めて重要度が高い。
- 要点3:マンションの高層階と木造戸建てでは被災リスクの構造が全く異なるため、建物の耐震性能と手元の流動資産額を掛け合わせた合理的な見極めが必須となる。
【2026年最新】「地震保険はいらない」と噂される理由とネットの誤解
ネット上の掲示板やSNSで「地震保険はいらない」と主張する人々の根拠を丹念に紐解くと、制度の設計思想に対する根本的な誤解に行き当たります。最も多い不満の声は、「被災しても家を建て直す全額が出ない」「一部損の認定だとすずめの涙ほどしか支払われない」という点です。
事実として、法律(地震保険に関する法律)に基づく公的共済の側面を持つ日本の地震保険では、地震保険の金額上限は火災保険の50パーセント(建物5,000万円、家財1,000万円まで)と定められています。新築時に3,000万円を投じた注文住宅が全壊しても、下りる保険金は最大1,500万円です。この数字だけを見て「保険料に見合わない」と切り捨てるユーザーが後を絶ちません。
さらに、地震保険の給付金のデメリットとして「保険金を受け取ると以後の契約条件が不利になるのではないか」「税金で大きく引かれるのではないか」と懸念する声もありますが、これは完全な誤解です。地震保険金は全額非課税であり、受け取った資金の使途も住宅再建に限定されず、当面の生活費や仮住まいの家賃、ローンの返済へ自由に充当できます。
つまり、地震保険は「建物を完全に元通りにする保険」ではなく、「被災後の生活破綻を防ぎ、再スタートを切るための当座資金を確保する保険」です。この本質を履き違えて加入すると、「高額な掛け金を払ったのに期待外れだった」という失望につながることになります。

戸建て・マンション別の相場と最新加入率データ|必要性の違いを徹底比較
損害保険料率算出機構が公表した最新データによると、火災保険加入者のうち地震保険を同時に契約する割合(付帯率)は全国平均で約70%前後の高水準を維持しており、世帯単位の加入率も緩やかな上昇傾向を続けています。大地震の切迫性が報じられるにつれ、生活防衛の手段として定着しつつあるのが現場の実勢です。
ただし、住居形態によってリスクの質は大きく変化します。木造比率が高い戸建てにおける地震保険の相場は、都道府県の危険度区分(1等地〜3等地)や構造区分により年間数万円から十数万円と幅広く、建物の全壊・流失・地盤沈下といった致命的なリスクに直結します。一方で、マンションにおける地震保険の必要性を巡っては、頑丈なRC(鉄筋コンクリート)造であることから「倒壊しないから不要」と判断する居住者も散見されます。
しかし、近年の震災現場で浮き彫りになったのは、躯体は無傷でも「給排水管の破裂による長期断水」「エレベーター停止による陸の孤島化」「室内の家具転倒による家財全滅」という機能不全の恐ろしさです。マンション専有部分の地震保険は、こうした家財の買い替えや共用部修繕の一時金負担への防衛策として機能します。
| 住居タイプ・構造 | 保険料相場(年額目安) | 主な被災リスクと補償対象 | 専門家の必要性評価 |
|---|---|---|---|
| 木造戸建て(非耐火) | 約30,000円〜70,000円前後 | 倒壊・傾き・火災延焼・津波流失 | 必須レベル(生活基盤喪失の危険) |
| 鉄骨・RC造戸建て(耐火) | 約15,000円〜35,000円前後 | 基礎損傷・外壁クラック・室内損壊 | 極めて高い(修繕費の自己負担重い) |
| 分譲マンション(専有部) | 約8,000円〜20,000円前後 | 専有配管破裂・内装破壊・家財全壊 | 家財重視で推奨(特に中高層階) |
| 賃貸住宅(家財のみ) | 約4,000円〜10,000円前後 | 家電家具の転倒破損・当座生活費 | 貯蓄次第(自己資金少なら加入) |
なぜ単独加入できない?火災保険とのセット契約と料率改定の仕組み
地震保険を検討する際によくある疑問が、「なぜ地震保険に単独加入できないのか」という点です。その背景には、国家規模の巨大災害リスクを民間企業だけで抱えきれないという構造的事情が存在します。
大地震が発生すると、特定地域で何十万件もの請求が一斉に発生し、民間損保1社では巨額の支払いで即座に破綻しかねません。そのため、日本政府と損害保険各社が共同で「日本地震再保険株式会社」を通じてリスクを分担する官民一体のスキームを採っています。利潤を一切乗せないノーリターン・ノーロス(収支償還)原則で運営されているため、契約窓口を既存の火災保険とセットにし、事務コストを最小限に抑える設計が義務付けられているのです。
また、近年の自然災害頻発を受けて地震保険料率の改定が段階的に進められており、地域ごとのリスク格差が反映されやすくなっています。しかし、保険料の負担増に対しては国による強力な税制優遇が用意されています。地震保険料控除の仕組みを活用すれば、所得税は年間最大5万円、住民税は最大2万5千円が所得控除の対象となり、年末調整や確定申告を通じて実質的な年間コストを確実に圧縮可能です。
なお、金融機関でマイホーム購入資金を借り入れる際、住宅ローンで地震保険は必須かと問われれば、法的な加入義務はありません。火災保険の加入は必須条件(質権設定等)とされるのが一般的ですが、地震保険の付帯は借主の任意です。しかし、後述するように「借金を背負ったまま家を失う」という最悪のシナリオを避けるため、金融実務の現場では加入を強く推奨するのが定石となっています。
【実態検証】南海トラフ巨大地震の備えと被災者の口コミ・体験談に見る現実
「南海トラフ地震に備えて保険は本当に必要か?」という問いに対して、過去の大規模災害を経験した現場の生々しい証言ほど重みのある答えはありません。東日本大震災、熊本地震、能登半島地震などの被災者の手記やメディアインタビューでは、保険金の有無がその後の人生を劇的に分けた現実が生々しく語られています。
当時、住宅全壊の憂き目に遭ったある被災者は、報道特番の取材で次のように吐露していました。
「家が崩れ落ち、瓦礫の山を前にして途方に暮れていたとき、数週間後に口座へ振り込まれた1,200万円の地震保険金を見て初めて涙が止まり、生きる気力が湧いた。国からの被災者生活再建支援金(最大300万円)だけでは仮住まいの手配や家財の調達すら厳しかった。あの現金がなければ、自己破産するしかなかった」
ネット上の地震保険の口コミや評判を丹念に精査すると、評価が分かれるポイントは極めて明確です。
- 加入して救われた層の声:「震災後すぐに立ち会い鑑定が行われ、1ヶ月足らずでまとまった現金が手に入り、当面の生活費や賃貸アパートの敷金・礼金に充てられた」「壊れた家電の買い替え費用が全額浮いた」
- 不満を抱いた層の声:「外壁のひび割れ程度では一部損にも届かず、1円も出なかった」「全壊認定を期待したが大規模半壊の査定になり、納得がいかなかった」
被害認定は国の「災害に係る住家の被害認定基準運用指針」に準拠した厳格な調査員判定で行われるため、個人の主観的な「被害感」と査定基準との間にギャップが生じやすい点は否めません。しかし、被災直後に公的支援が届くまでの「極限の空白期間」を自力で生き延びるためのキャッシュフローとして、迅速に支払われる保険金が命綱となった事例は枚挙にいとまがありません。
一般に知られていない盲点とリスク心理学|なぜ人は備えを軽視するのか
人間には、自分にとって都合の悪いリスクを過小評価してしまう「正常性バイアス」や、将来の大きな損失よりも目先の保険料支出を惜しむ「現在志向バイアス」という心理的トラップが常に働いています。「自分だけは大丈夫」「どうせ起きない地震に毎年何万円も払うのはバカバカしい」という思考停止は、まさにこの心理メカニズムの産物です。
しかし、現代の日本社会における最大の隠れたリスクは「二重ローンの地獄」に他なりません。地震で家が全壊しようと倒壊しようと、金融機関に対する住宅ローンの返済義務は1円も消滅しません。更地になった土地のローンを返し続けながら、家族で住む別の賃貸住宅の家賃を払い続けるという二重払いに直面したとき、一般家庭の家計はあっけなく破綻へと追い込まれます。
地震保険を「資産を増やす投資」や「新品に建て替える魔法のチケット」と捉えるのは根本的な誤りです。真の役割は、家という巨大な負債を抱えた世帯が、大災害という不可抗力によって一撃で経済的破滅に陥るのを防ぐ「破産防止シートベルト」にあります。掛け金を単なるコストではなく、人生の致命傷を回避するヘッジ費用と捉える視点の転換が不可欠です。

【プロの結論】地震保険が不要な人の特徴と加入すべき人の判断基準
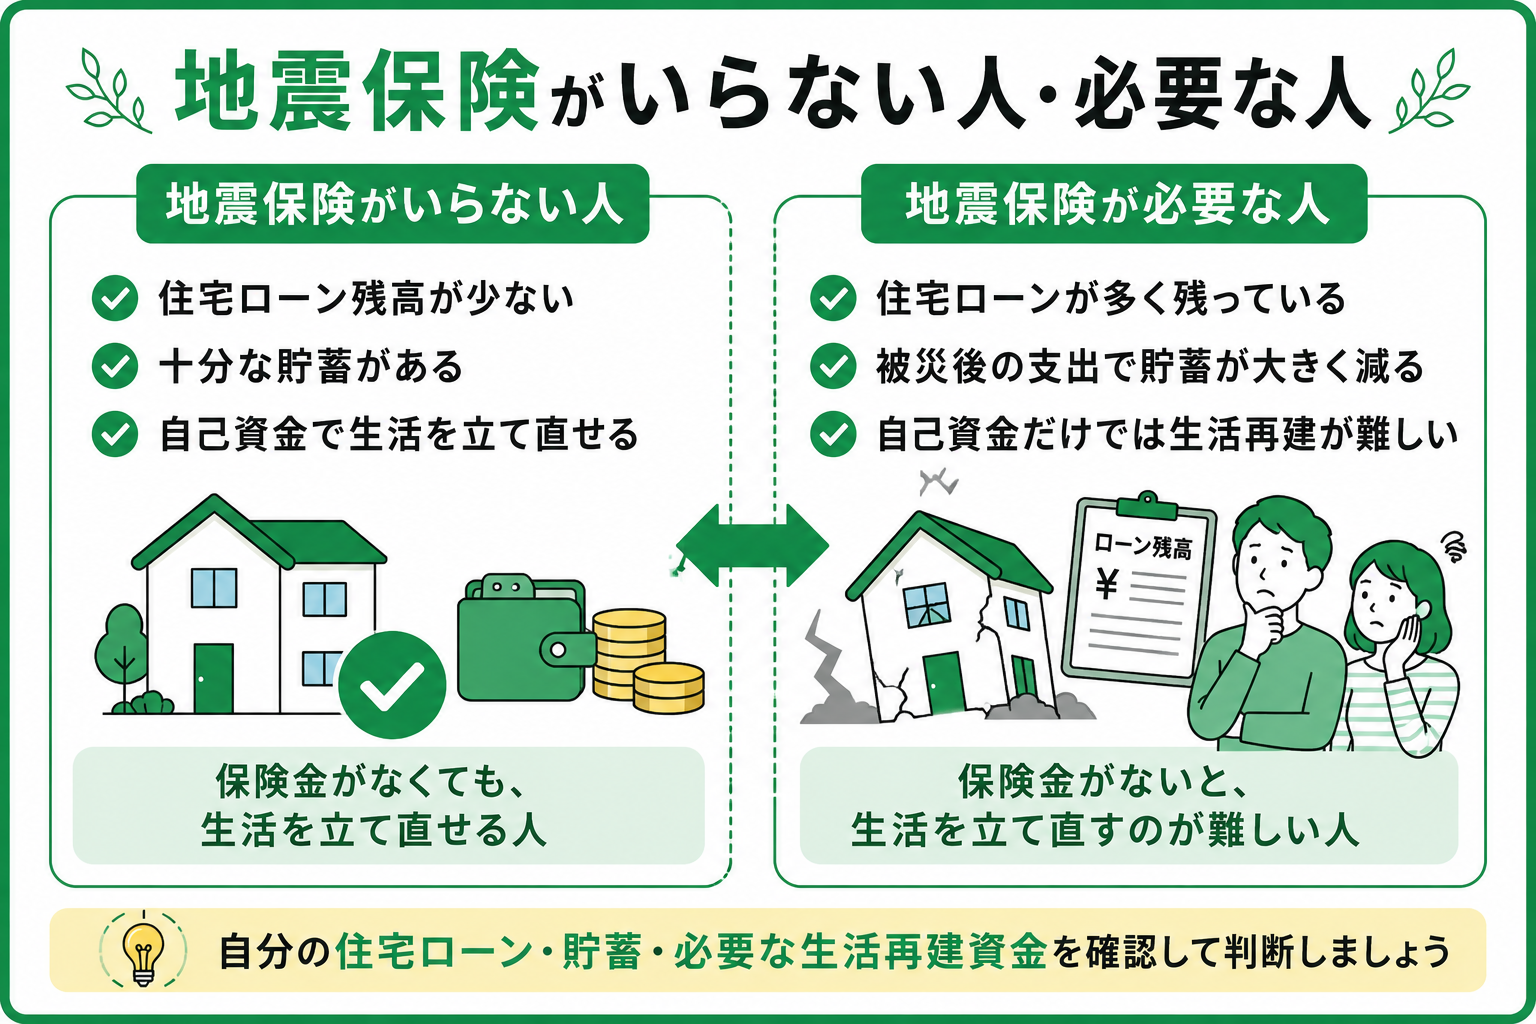
感情論や煽りに左右されることなく、家計状況と住環境に応じた客観的な判断を下すための明確なクライテリアを提示します。地震保険の必要性は、世帯ごとの「経済的体力」と「建物のリスク構造」によって完全に二分されます。
地震保険が不要な人の特徴
- 潤沢な流動資産を保有している:住宅が全壊しても、即座に生活を立て直せる預貯金や換金可能な有価証券が1,500万〜2,000万円以上ある世帯。
- 住宅ローン残債がゼロ、または賃貸住まいで貯蓄がある:建物に対する借金がなく、被災しても身軽に別の地域へ引っ越しが可能な世帯。
- 最高等級の免震・耐震性能を持つ低層マンション居住者:地盤が極めて強固で、建物被害の発生確率が極端に低い立地に住んでおり、家財も固定されている場合。
地震保険に今すぐ加入すべき人の特徴
- 多額の住宅ローンを返済中(残債2,000万円以上):家を失った瞬間に二重ローン破綻の危機に直面するすべての世帯。
- 手元資金(預貯金)が500万円未満:被災直後の仮住まい費用や生活再建資金が公的支援だけでは到底賄えない世帯。
- 木造一戸建て、または旧耐震基準・軟弱地盤エリアに居住:津波浸水想定区域、液状化リスクの高い埋立地、土砂災害警戒区域などに自宅がある場合。
- 世帯主が単一の収入源である:万が一の被災時に収入が一時ストップした際、固定費の支払いを耐え抜く防波堤が必要な家庭。
【地震 保険 は 必要 か】に関するよくある質問(FAQ)
Q1:地震で家が全壊したら、本当に満額の保険金が出ますか?
A1:火災保険で設定した保険金額の最大50%を上限として、損害査定で「全壊(全損)」と認定されれば、その全額が支払われます。例えば火災保険金額が3,000万円であれば、上限である1,500万円が給付されます。
Q2:すでに火災保険だけ入っていますが、途中から地震保険を追加できますか?
A2:可能です。現在契約している火災保険の保険会社や代理店に連絡すれば、保険期間の途中であっても地震保険を追加付帯(中途付帯)できます。
Q3:地震による火災は、通常の火災保険で補償されますか?
A3:通常の火災保険では一切補償されません。地震の揺れによる倒壊だけでなく、地震が原因で発生したストーブ転倒や配線ショートによる火災、近隣からの延焼による焼失は、地震保険に加入していなければ保険金が支払われないため厳重な注意が必要です。
Q4:地震保険の保険料はどこの損保会社で入っても同じですか?
A4:はい、同額です。地震保険は国と損保各社が共同運営する公的な制度であるため、建物の構造(イ構造・ロ構造)や所在地が同じであれば、どの保険会社で契約しても保険料や補償内容に違いはありません。耐震等級割引や免震建築物割引(最大50%引)などの割引制度も全社共通です。
まとめ:今後の動向と失敗しないための判断基準
「地震保険は必要か」という問いに対する最終的な結論は、手元の資金力と住宅ローン残債のバランスに集約されます。潤沢なキャッシュを持つ富裕層にとっては「いらない保険」になり得ますが、住宅ローンを抱えて日々の暮らしを営む大半のファミリー層にとっては、万が一の破滅を回避するための絶対的な防波堤です。
大災害は前触れなく訪れ、起きてから保険に加入することはできません。まずは現在の火災保険証券を取り出し、地震保険の付帯有無、補償割合、そして万一の際に手に入る想定保険金額と手元の貯蓄額を照らし合わせてみてください。数字に基づいた冷静なリスク計算こそが、将来の後悔を確実に防ぐ唯一の道です。 (出典: 地震 保険 は 必要 か(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
