日本の税金約50種類を一覧解説!会社員・事業主の負担と2026年改正
毎月の給与明細を見て「なぜここまで手取りが削られているのか」とため息をついたり、日々の買い物で消費税を払いながら「結局、自分は年間どれだけの税金を負担しているのか」と疑問を感じたりする人は少なくありません。財務省や国税庁の公式統計によると、日本に存在する税金の種類は全部で約50種類(国税約27種類・地方税約19〜23種類)にも及びます。
税金は課税主体によって「国税と地方税」に、納め方によって「直接税と間接税」に大別され、経済活動のあらゆる局面に網の目のように張り巡らされています。2026年の最新税制動向や物価高が続く現役世代のリアルな家計状況を踏まえ、税金の全体像から会社員・個人事業主の負担内訳、手取りを守るための制度活用まで徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本の税金は国税・地方税を合わせて約50種類存在し、「所得・消費・資産」の3大領域から直接税・間接税の仕組みで徴収されている
- 要点2:会社員は給与明細から所得税・住民税が自動天引きされ、個人事業主は確定申告により事業税や消費税を自ら申告・納付する構造の違いがある
- 要点3:2026年の税制改正トレンドを押さえ、各種控除や優遇制度を主体的に選択・申請することが資産防衛に直結する
【全体像】税金は全部で何種類?国税と地方税の違い&分類の仕組み
財務省の公式資料「税の種類に関する資料」によると、日本の税制は大きく「国税」と「地方税」の2つに大別されます。課税主体が国である国税には所得税や法人税、消費税などがあり、地方自治体(都道府県・市区町村)が課税主体となる地方税には住民税、固定資産税、自動車税などが含まれます。
さらに、納付方法と負担者の関係によって「直接税と間接税の仕組み」に分かれます。税金を負担する人(担税者)と実際に納める人(納税義務者)が一致しているものが直接税(所得税・住民税・法人税など)であり、店頭や購入時に負担し事業者が納付するものが間接税(消費税・酒税・たばこ税・入湯税など)です。
財務省の整理では、経済活動のどの局面に税負担を求めるかによって、以下の「3つの課税対象」に分類されます。
- 所得課税(稼ぎに対する課税):個人の給与や事業利益にかかる所得税、住民税、法人の所得にかかる法人税など。
- 消費課税(買い物・利用に対する課税):消費税、地方消費税、酒税、たばこ税、ガソリン税(揮発油税)など。
- 資産課税等(財産・取引に対する課税):不動産を所有・取得した際にかかる固定資産税、自動車重量税、遺産を引き継ぐ際の相続税、生前贈与にかかる贈与税など。
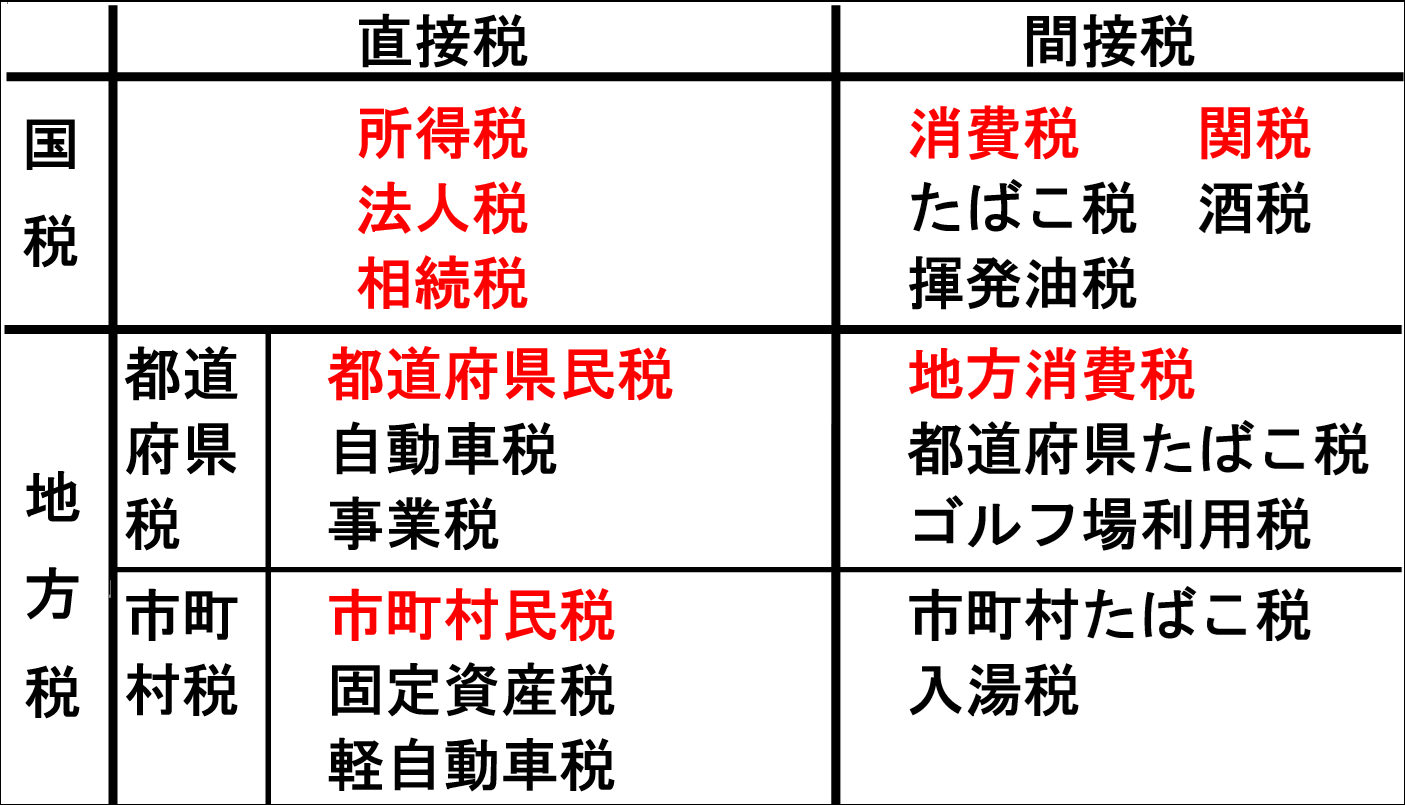
【一覧表で比較】税金の種類一覧表と課税対象総まとめ
私たちが普段の生活や事業活動の中で直面する主要な税金について、課税主体や徴収区分を整理した税金の種類一覧表が以下の通りです。
| 税目名 | 課税主体 / 分類 | 主な課税対象・税率目安 | 編集部の解説・実務上の注意点 |
|---|---|---|---|
| 所得税 | 国税 / 直接税 | 個人の年間所得(5%〜45%の累進課税) | 給与から天引き。課税所得が高いほど税率が跳ね上がる超過累進構造。 |
| 住民税 | 地方税 / 直接税 | 前年の個人所得(標準税率:一律10%) | 前年の所得に基づき翌年6月から課税されるため、退職時や減収時に負担が重くなる。 |
| 消費税・地方消費税 | 国税・地方税 / 間接税 | 物品・サービスの購入(標準10%、軽減8%) | 国税7.8%と地方消費税2.2%の合算。逆進性(低所得者ほど負担率が高い)が指摘される。 |
| 法人税 | 国税 / 直接税 | 法人の事業所得(基本税率23.2%) | 中小企業には軽減税率(年800万円以下の所得部分は15%)が適用。 |
| 固定資産税 | 地方税 / 直接税 | 土地・家屋の評価額(標準1.4%) | 毎年1月1日時点の所有者に課税。住宅用地には減額特例あり。 |
| 自動車税 / 軽自動車税 | 地方税 / 直接税 | 排気量・車種別(年額10,800円〜110,000円超) | 毎年4月1日時点の所有者に課税。5月末納期限の自治体が多い。 |
| 相続税・贈与税 | 国税 / 直接税 | 取得した遺産・贈与財産(10%〜55%) | 基礎控除額を超える財産にのみ課税。生前贈与加算期間の長期化に注意。 |
会社員と個人事業主で激変!立場別に納める税金一覧と給与明細の内訳
同じ年収や所得であっても、働き方によって「税金の徴収フロー」と「負担の内訳」は大きく異なります。会社員と個人事業主の決定的な違いを検証します。
会社員が納める税金一覧と給与明細の税金内訳
会社員の給与明細を見ると、総支給額からさまざまな項目が差し引かれています。ここで差し引かれる「控除額」のうち、税金に分類されるのは所得税と住民税の2つのみです。健康保険料、厚生年金保険料、雇用保険料は「社会保険料」であり、厳密には税金ではありませんが、公的な強制徴収金という意味で実質的な国民負担(国民負担率)を押し上げる最大の要因となっています。
所得税と住民税の計算方法の基本ロジックは以下の通りです。
- 給与所得の算出:「年間給与収入」から「給与所得控除(みなし経費)」を差し引く。
- 課税所得の算出:給与所得から「基礎控除」「配偶者控除」「社会保険料控除」「生命保険料控除」などの各種所得控除を差し引く。
- 所得税額の計算:課税所得に税率(5%〜45%)を掛け、税額控除(住宅ローン控除など)を引いた後、復興特別所得税(基準所得税額の2.1%)を加算。
- 住民税額の計算:課税所得に対して一律10%(都道府県民税4%+市区町村民税6%)を掛け、均等割(年額約5,000円前後)と森林環境税(年額1,000円)を加算。
個人事業主の税金種類と確定申告のリアル
一方、個人事業主の税金種類は、売上から実際の必要経費と各種控除を引いた「事業所得」に対して課税されます。個人事業主が納める主要な税金は以下の4つです。
- 所得税(国税):毎年2月16日〜3月15日の確定申告で自ら計算し納付。
- 住民税(地方税):確定申告データをもとに自治体が計算し、年4回(6月・8月・10月・翌年1月)に分割または一括納付。
- 個人事業税(地方税):法定業種(約70業種)を営む事業主で、事業専従者給与等を控除した後の所得が年間290万円を超える場合に課税(税率3%〜5%)。
- 消費税(国税・地方税):基準期間(前々年)の課税売上高が1,000万円を超える場合、またはインボイス制度の発行事業者として登録している場合に申告・納税。

【資産・生活の税金】固定資産税・自動車税の納税時期と相続税・贈与税の基礎知識
日々の給与や事業活動以外にも、マイホームや車の所有、親族間での財産移転に伴って大きな税金が発生します。
固定資産税と自動車税の納税時期
固定資産税と自動車税の納税時期は、毎年春先に集中するため家計管理上の大きなハードルとなります。
- 自動車税(種別割):毎年4月1日時点の車検証上の所有者に納税通知書が届きます。納期限は原則として5月31日(自治体により異なる場合あり)です。
- 固定資産税・都市計画税:毎年1月1日時点の不動産所有者に対し、4月〜6月頃に納税通知書が送付されます。一括納付のほか、年4回の分割納期(例:第1期5月、第2期7月、第3期12月、第4期翌年2月など)が設定されています。
相続税と贈与税の基礎知識
資産の承継においては、相続税と贈与税の基礎知識を正しく把握しておく必要があります。
相続税には「3,000万円 +(600万円 × 法定相続人の数)」という基礎控除枠が存在します。例えば配偶者と子ども2人の計3人が相続人の場合、4,800万円までは相続税がかかりません。一方、生前に財産を渡す贈与税は、受贈者1人あたり年間110万円までの非課税枠(暦年課税)があります。
ただし、税制改正により、相続開始前に行われた生前贈与の持ち戻し(相続財産への加算)期間が「3年」から段階的に「最長7年」へと延長されています。生前対策は従来よりも長期的な計画が求められる時代に入っています。
一般に知られていない盲点とネットの誤解|「ステルス増税」の真相と負担感の正体
SNSやネット掲示板では「手取りが減り続けている」「知らぬ間に増税されている」という不満の声が連日飛び交っています。なぜここまで負担感が強いのか、その背景には「目に見えにくい間接税と制度改定」が存在します。
ガソリン税の二重課税問題と各種目的税
自動車を運転する人にとって身近なガソリン代には、本体価格に加えて「揮発油税」「地方揮発油税」「石油石炭税」という重い税金が課されています。さらに、その税金を含めた総額に対して消費税10%が上乗せされる「タックス・オン・タックス(二重課税)」の状態となっており、長年にわたり国会や業界団体で議論が続けられています。
また、2024年度から住民税に上乗せして徴収が始まった「森林環境税(国税・年額1,000円)」のように、1人あたりの金額は小さくとも国民全体から自動徴収される税金も加わっています。
【実態検証】利用者の生の声と現場目線で見えたリアル
大手コミュニティや給与所得者のアンケート調査では、「昇給して額面は月2万円増えたのに、社会保険料と所得税の税率テーブルが上がったため、手取りは1万円ちょっとしか増えていなかった」というリアルな証言が後を絶ちません。
日本の所得税は「超過累進税率」を採用しているため、昇給によって高い税率区分に足を踏み入れると、増額分に対する税負担が急激に重くなります。これに行動経済学で言われる「損失回避バイアス(利益を得る喜びよりも損失を被る苦痛を強く感じる心理)」が重なり、現役世代の強い閉塞感に拍車をかけています。

【2026年最新税制改正まとめ】知っておくべき節税対策と控除
物価高と実質賃金の伸び悩みに直面する中、制度を正しく理解し、合法的な知っておくべき節税対策と控除を能動的に活用することが家計防衛の最善手です。
2026年の注目トレンドと税制改正ポイント
2026年最新税制改正まとめとして注視すべきは、いわゆる「年収の壁(103万円・106万円・130万円の壁)」の抜本的な見直し議論と、子育て世帯に対する扶養控除・児童手当の制度再編です。また、拡充された新NISA(少額投資非課税制度)の定着に伴い、資産所得に対する非課税メリットを享受する層と、預貯金のみでインフレと課税のダブルパンチを受ける層の二極化が進んでいます。
誰でも今すぐ実践できる主要な所得控除・税額控除
- ふるさと納税(寄附金控除):実質自己負担2,000円で希望する自治体に寄附を行い、翌年の住民税・所得税の控除を受けつつ返礼品を受け取れる制度。
- iDeCo(個人型確定拠出年金):拠出時(掛金が全額所得控除)、運用時(運用益非課税)、給付時(退職所得控除または公的年金等控除)の3段階で極めて強力な税制優遇を受けられる仕組み。
- 医療費控除 / セルフメディケーション税制:年間10万円(または総所得金額等の5%)を超える医療費を支払った場合、または対象のスイッチOTC医薬品を一定額以上購入した場合に所得控除を適用可能。
- 小規模企業共済 / 経営セーフティ共済(個人事業主・経営者向け):掛金が全額所得控除(または必要経費算入)となり、退職金代わりの積立と節税を両立。
【プロの結論】税制リテラシー格差が「手取り格差」を決定づける
日本の税務行政は「申告納税制度」を基本としています。税金を取る仕組み(源泉徴収・自動引き落とし)は極めてシームレスに自動化されている反面、「税金を減らす仕組み(控除の申請・特例の利用)」は本人が書類を作成して申請しない限り一切適用されません。
制度を知らないまま放置する人は高い実効税率を甘受し続け、制度を熟知してiDeCoや各種控除をフル活用する人は年間数十万円単位で手取りを防衛しています。税金の種類の多さに圧倒されるのではなく、「自分の生活に関わる税目」をピンポイントで見極め、正しくアクションを起こす姿勢が問われています。
【税金 の 種類】に関するよくある質問(FAQ)
Q1:日本の税金の中で最も税収が大きいものは何ですか?
A1:国の一般会計税収において、最も大きな割合を占めているのは「消費税」です。次いで「所得税」「法人税」が続き、これら3つの税目で国税収入の大半を占めています(基幹3税)。かつては所得税が最大でしたが、少子高齢化に伴う社会保障費の財源確保と消費税率の引き上げにより、消費税が最大の安定財源として位置づけられています。
Q2:会社を辞めた翌年に住民税が高くて払えないと言われるのはなぜですか?
A2:住民税が「前年の所得に対して課税される後払い方式」だからです。例えば前年にしっかり給与をもらっていた場合、翌年に退職して収入がゼロや激減しても、前年の高収入に応じた住民税の納付書(普通徴収)が送られてきます。退職前には翌年分の住民税を見越した貯蓄を確保しておく必要があります。
Q3:サラリーマンが副業を始めた場合、どんな税金が追加で発生しますか?
A3:副業による所得(売上から経費を引いた金額)が年間20万円を超える場合、本業の給与とは別に所得税の確定申告が必要になります。また、副業所得が20万円以下であっても、住民税の申告は金額に関わらず必須です。住民税の申告を怠ると脱税となるほか、会社の給与天引き(特別徴収)を通じて副業が判明するケースがあるため、適切な申告手続きが欠かせません。
まとめ:今後の動向と失敗しないための判断基準
日本の税金は約50種類と多岐にわたり、一見すると複雑怪奇に思えます。しかし、本質は「何に対して課税されているか(所得・消費・資産)」と「誰がどのように納めるか(直接税・間接税)」の掛け合わせに過ぎません。
2026年以降の日本経済において、社会保障費の増大に伴う負担調整は避けて通れないテーマです。「給与明細をただ眺めて終わる側」から「税制の仕組みを理解し、手取りを最大化する施策を主体的に選択する側」へシフトすることが、個人の資産形成と生活防衛における最大の防波堤となります。 (出典: 税金 の 種類(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
