日本の平均年収と中央値の開きに驚愕!2026年最新の手取り格差実態
ニュースや経済レポートで「日本の平均年収は460万円前後」と報じられるたび、ネット上やSNSでは「そんなに貰っていない」「周囲の実感とかけ離れすぎている」といった違和感や驚きの声が噴出しています。日々の生活で物価高が家計を圧迫する中、メディアが報じる平均値と一般市民の給与明細との間には、無視できない心理的・金銭的な乖離が存在しているのが現実です。
給与の実情を正確に読み解くためには、一部の高額所得者に大きく引き上げられる「平均値」ではなく、全体を順に並べた真ん中の数値を指す「中央値」、さらには税金や社会保険料が差し引かれた後の「リアルな手取り額」に着目しなければなりません。国税庁の公式統計資料や最新の労働市場データをもとに、年代別・男女別・雇用形態別の実態を徹底解剖し、数字の裏に隠された格差の真相を明らかにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本の給与所得者における中央値は約390万〜400万円であり、平均年収(約460万円)とは約60万〜70万円もの構造的な開きが存在する。
- 要点2:給与所得者の約6割以上が「平均年収未満」に位置しており、超高所得層が全体の数値を押し上げていることが実感とのズレを生む最大の要因。
- 要点3:額面年収だけでなく税金・社会保険料を引いた「手取り額」で生活設計を立てることが不可欠であり、中央値を基準にした客観的な家計・キャリア戦略が求められる。
【2026年最新】日本の平均年収と中央値の実態|なぜ平均値は高く見えるのか?
給与データを検証する際、最も頻繁に引用されるのが国税庁「民間給与実態統計調査」です。この調査において日本の給与所得者の平均年収は約460万円前後と算出されますが、この数値をそのまま受け取ると社会の実態を見誤ります。統計学上、平均値は一部の極端な高所得者(年収数千万円〜数億円規模の経営者や役員など)の数字によって大幅に上方へ引っ張り上げられる性質を持つためです。
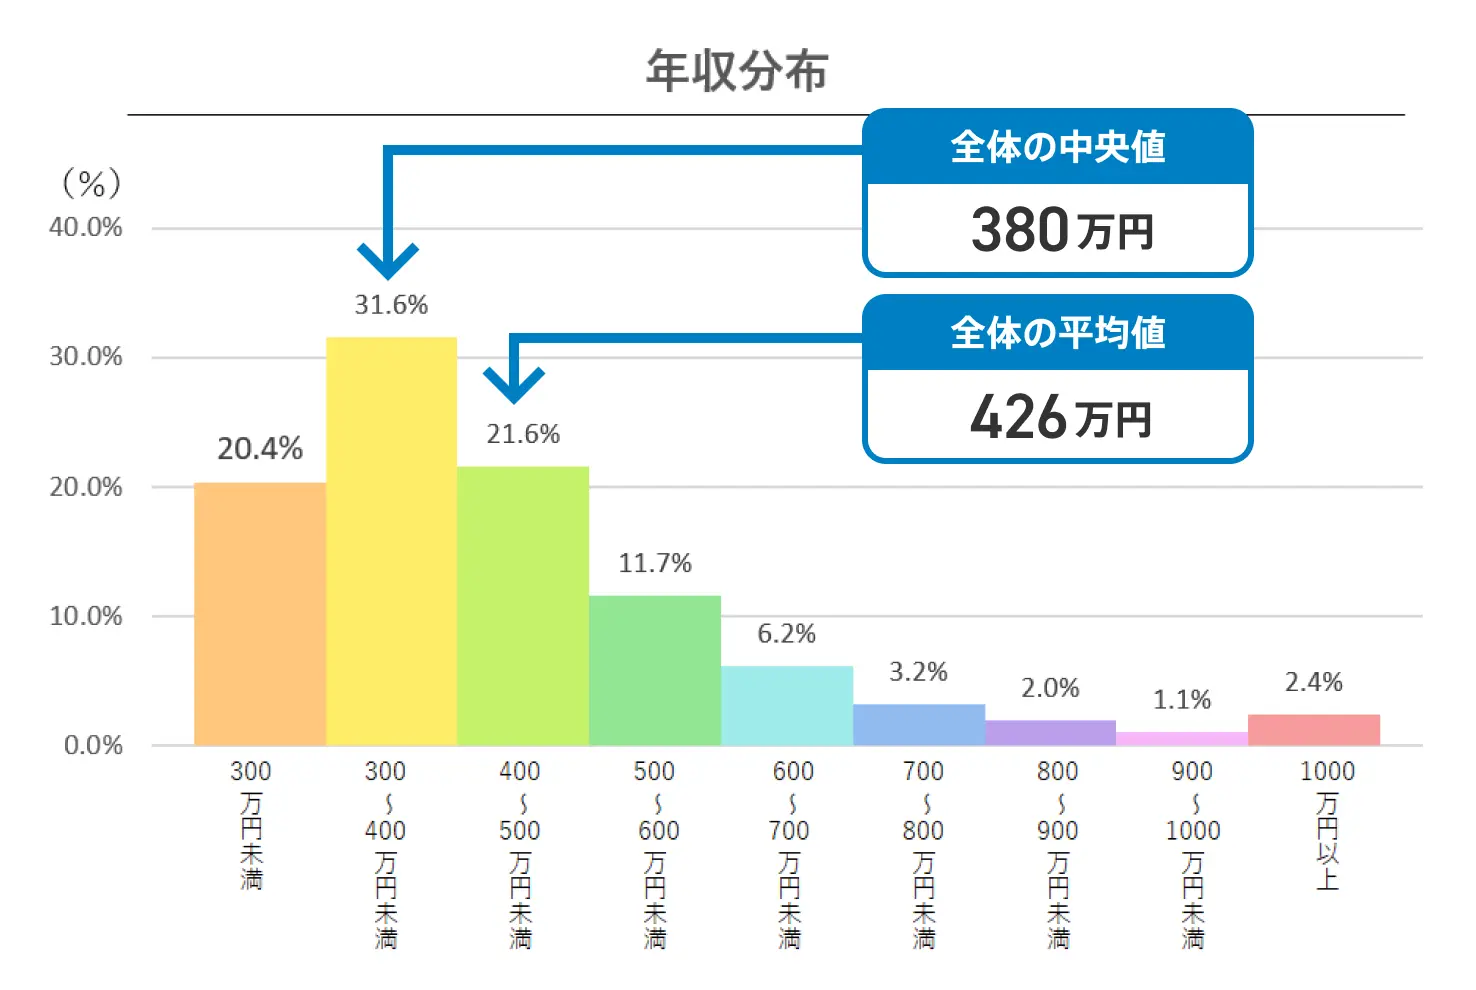
一方で、所得の低い順から高い順にデータを一列に並べた際、ちょうど真ん中に位置する数値を指すのが「中央値」です。2026年最新の給与所得者年収データを精査すると、日本の給与所得者全体の中央値は約390万〜400万円前後に位置しています。つまり、平均年収と中央値の間には実に約60万〜70万円もの開きが生じており、これが「平均値が高すぎて実感と合わない」と感じる決定的な理由です。
実際に給与所得者の所得分布グラフ(度数分布)を確認すると、最も人数が多い階層(最頻値)は「300万円超〜400万円以下」のゾーンに集中しています。数学的・統計的な観点からも、全労働者の約62%前後が全体の平均年収以下の収入で生活しており、「平均に届いていないから自分は底辺だ」と思い込むのは完全な錯覚であることが分かります。

【世代別・比較表】20代〜50代の平均年収・中央値とリアルな手取り額一覧
世代ごとの報酬推移を把握するため、厚生労働省の賃金構造統計や国税庁データをベースに算出した各年代別の平均値・中央値、そしてそこから所得税・住民税・社会保険料を控除した「年間手取り額の目安」を比較表にまとめました。
| 年代区分 | 平均年収(額面) | 年収中央値(額面) | 中央値の手取り目安(年額 / 月額) | 編集部の見解・実態分析 |
|---|---|---|---|---|
| 20代前半 | 約280万円 | 約250万円 | 約200万円 / 約16万円 | 新卒・若手層。初任給引き上げの恩恵はあるものの手取りは20万未満が標準的。 |
| 20代後半 | 約390万円 | 約350万円 | 約275万円 / 約20万〜22万円 | 業務習得に伴い昇給するが、自立生活や結婚を意識すると余裕は限定的。 |
| 30代 | 約455万円 | 約400万円 | 約315万円 / 約23万〜25万円 | 役職就任や転職で個人差が拡大。子育て世帯では共働きが実質的な必須条件に。 |
| 40代 | 約525万円 | 約450万円 | 約355万円 / 約26万〜28万円 | 管理職層と一般職層の二極化がピークに。教育費や住宅ローン負担が重くのしかかる。 |
| 50代 | 約620万円 | 約500万円 | 約390万円 / 約29万〜31万円 | 生涯賃金のピークを迎える世代。役職定年を迎える前後で手取りが急減するリスクも。 |
上記の数値から明らかなように、例えば30代の平均年収(約455万円)と中央値(約400万円)の間には約55万円の差があり、手取り換算では月額約23万〜25万円(ボーナス別途考慮)にとどまります。世間が抱く「30代なら手取り30万円以上あって当然」というイメージと、統計上の現実には大きな溝が横たわっています。
【格差の構造的要因】男女別・雇用形態(正社員・非正規)で生じる決定的な乖離
日本の給与構造を語る上で避けて通れないのが、性別および雇用形態による極めて激しい格差です。国税庁や関連省庁の取材データに基づき、この構造的要因を紐解いていきます。
まず男女別の年収比較を行うと、顕著な不均衡が浮き彫りになります。男性の平均年収が約560万円(中央値:約460万〜480万円)であるのに対し、女性の平均年収は約315万円(中央値:約270万〜290万円)にとどまります。女性の中央値における年間手取り額は約220万〜230万円前後であり、月額に換算すると16万〜18万円程度です。この背景には、出産・育児に伴うキャリア中断の多さや、女性管理職比率の低さ、復職時にパートタイム等の非正規雇用を選ばざるを得ない労働慣行が根強く影響しています。
さらに深刻なのが正社員と非正規雇用の格差です。正社員の平均年収が約530万円(中央値:約450万円)であるのに対し、パート・アルバイト・契約社員などの非正規雇用者全体の平均年収は約200万円(中央値:約180万円)と、2倍以上の開きが生じています。非正規雇用の手取り額は年間で約150万円、月額12万〜13万円前後に留まり、突発的な医療費や老後資金の貯蓄に回す余裕を確保することが極めて困難な構造になっています。
【実態検証】年収中央値の生活レベルと貯金額|SNS・現場取材から見えた生々しい日常
では、日本のボリュームゾーンである「年収中央値(約400万円・手取り約315万円)」の世帯は、実際どのような生活を送っているのでしょうか。SNS上の投稿や現役給与所得者への取材記録から、そのリアルな日常が浮かび上がってきます。
首都圏のメーカーで勤務する30代独身男性(額面410万円・手取り月収約23万円+夏冬賞与計40万円)の手記には、次のような生々しい告白が記されています。
「ニュースで『平均年収460万円』と聞くたびに、自分は人並み以下の落伍者なのではないかと引け目を感じていました。家賃7万5000円のアパートに住み、食費4万円、通信費や光熱費、奨学金返済2万円を払うと、自由に使えるお金は月3万円程度。毎月の貯金は2万円が限界です。飲み会が2回重なるだけで家計が赤字になるため、SNSで同世代が高級ホテルや旅行の写真を載せているのを見ると強い焦燥感に襲われていました」
大手ネット掲示板や知恵袋等のコミュニティでも、「年収400万世帯の貯金額」に関する相談は後を絶ちません。金融広報中央委員会の各種調査データを突き合わせても、単身世帯・2人以上世帯を問わず、年収中央値世帯の年間貯金額は「30万〜50万円程度」が標準的なボリュームゾーンです。物価上昇や社会保険料率の引き上げが続く環境下では、贅沢をしていなくても「生活を維持するだけで精一杯」という感覚が一般化しています。
一般に知られていない盲点とネットの誤解|「平均未満=負け組」論の嘘
ネット上の言論空間では、しばしば「年収500万円以下は努力不足」「30代で平均年収に達していないのは危険」といった過度な煽り文句が散見されます。しかし、社会構造と統計実態を冷静に分析すれば、こうした言説がいかに根拠を欠いているかが分かります。
最大の盲点は、日本全体の雇用ポートフォリオにおける地域格差です。東京を中心とする首都圏では大手企業本社や高収益IT・金融企業が密集しているため平均年収が高く算出されますが、地方都市や地方部では正社員であっても年収300万円台が相場という地域が少なくありません。生活コスト(家賃・物価・駐車場代など)が首都圏と地方では大きく異なるため、額面年収の数値だけで個人の生活水準や豊かさを一律に評価することは不可能です。
また、ネット上で目立つ「高年収自慢」の投稿は、いわゆる生存者バイアス(成功者のみが声を上げ、沈黙する多数派が可視化されない現象)によって著しく歪められています。平均値という一部の富裕層に引っ張られた指標に踊らされ、「自分は負け組だ」と自己否定に陥る必要は全くありません。

【プロの結論】経済社会学から読み解く格差時代の生存戦略と判断基準
労働経済学や社会学の視点から見ると、日本の賃金構造は「一億総中流」と呼ばれた昭和・平成初期のモデルから完全に脱却し、構造的な多層社会へと移行しました。この時代において、他者の年収と比較して一喜一憂する心理状態から脱却し、健全な自立を維持するための「心理的バウンダリー(境界線)」を引くことが何より重要です。
【プロの結論】現状維持で良い人・キャリア再構築を決断すべき人の判断基準
自らの給与水準とキャリアについて、以下の明確な判断基準を持って今後のアクションを整理することをお勧めします。
▼ 現状維持・堅実な生活防衛に注力すべき人:
・手取り額の範囲内で毎月10%以上の先取り貯蓄・資産形成(NISA等)が習慣化できている人
・福利厚生(住宅手当、退職金制度、手厚い有給休暇)が充実しており、実質的な可処分所得が高い人
・残業が少なくワークライフバランスが確保されており、心身の健康が維持できている人
▼ キャリアの再構築(リスキリング・転職・副業)を決断すべき人:
・正社員でありながら年収が業界中央値より100万円以上低く、昇給の見込みが完全に途絶えている人
・非正規雇用で何年も働いており、スキル蓄積や正規登用の道が閉ざされている人
・毎月の手取り収入が生活費を下回り、恒常的に貯金を切り崩して生活している人
年収を巡る数字のトリックに惑わされず、自身の「純手取り額」と「生活コストの適正バランス」を把握することこそが、格差社会を生き抜くための最も確実な防衛策となります。
【平均 年収 中央 値】に関するよくある質問(FAQ)
Q1:平均年収と中央値はどちらを参考にすべきですか?
A1:自分自身の立ち位置や生活実態を把握するためには、「中央値」を基準にすることを強く推奨します。平均値は一部の高所得者によって数値が跳ね上がるため、全体の真ん中に位置する中央値の方が、より実態に即した生活水準の目安となります。
Q2:年収400万円の場合、実際の手取り額はいくらになりますか?
A2:扶養家族の有無や年齢によって若干前後しますが、単身者の場合、年間の手取り額は約310万〜320万円(額面の約78%〜80%)となります。月額に換算するとボーナスなしで約25万〜26万円、ボーナス年2回(計2ヶ月分)の場合は月々約22万〜23万円が目安です。
Q3:なぜ女性の年収中央値は男性と比べて著しく低いのですか?
A3:育児や介護などによる非正規雇用比率の高さ、管理職比率の低さ、勤続年数の短さといった労働市場の構造的問題が複合的に影響しています。ただし近年は女性の正規雇用率上昇や職域拡大が進んでおり、若年層を中心に男女間格差は徐々に縮小傾向にあります。
まとめ:数字の錯覚に惑わされず自らの適正水準を見極める視点
メディアで目にする「平均年収460万円」という言葉の裏には、中央値との60万円以上のギャップや、性別・雇用形態・地域による激しい構造格差が隠されています。統計の「平均」という看板だけに惑わされると、実態のない劣等感や誤った将来不安を抱え込むことになりかねません。
大切なのは、周囲の誇張された数字やネットの言論に振り回されることなく、自らの年代・生活圏における中央値と手取り額を冷静に見極めることです。客観的なデータを羅針盤として、支出の最適化や計画的な資産形成、必要に応じたキャリアの見直しを進めていくことが、着実で豊かな暮らしを築くための第一歩となります。 (出典: 平均 年収 中央 値(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
