生命保険料控除の計算方法と上限|新旧の違いや最大還付額を徹底解説
毎年秋から冬にかけて各保険会社から一斉に届く「生命保険料控除証明書」。年末調整や確定申告の書類を前にして、「計算式が複雑で分かりにくい」「新制度と旧制度のどちらを選べば得なのか」「結局いくら税金が戻ってくるのか」と頭を抱える方は少なくありません。
生命保険料控除は、私たちが支払っている生命保険や医療保険、個人年金保険などの保険料に応じて、一定額を所得から差し引くことで所得税と住民税を軽減できる強力な税制優遇制度です。しかし、2012年(平成24年)を境に導入された新旧制度の併用ルールや各控除枠の限度額を正しく把握していないと、本来受けられるはずの還付金を取りこぼしてしまうリスクがあります。本記事では、税制の基本構造から国税庁の計算式、年収別の還付シミュレーション、そして申告書の具体的な記入手順まで、現場取材の知見を交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除は「一般」「介護医療」「個人年金」の最大3枠で構成され、新制度の所得税控除限度額は合計最大12万円(住民税は合計最大7万円)。
- 要点2:「控除額=手元に戻る金額」ではなく、実際の還付額は個人の所得税率と住民税率(一律10%)を掛け合わせた実効額(数千円〜数万円程度)となる。
- 要点3:新旧両方の契約がある区分では「旧制度のみ(上限5万円)」または「新旧合算(上限4万円)」の有利な方を自動判定し、申告書へ正しく転記することが鉄則。
【2026年最新】生命保険料控除の基本構造|新制度・旧制度の違いと上限枠
生命保険料控除を正しく使いこなすための第一歩は、「契約時期による2つの制度(新制度・旧制度)」と「3つの控除枠」の全体像を正確に把握することです。
日本の税制では、保険契約を結んだ時期によって適用される計算式が明確に分かれています。2011年(平成23年)12月31日以前に締結した契約は「旧制度」、2012年(平成24年)1月1日以降に締結した契約は「新制度」が適用されます。途中で特約の中途付加や契約更新を行った場合、そのタイミングで新制度へ移行しているケースもあるため注意が必要です。
新制度と旧制度の構造的な最大の違いは、対象となる保険の種類(控除枠)と、1枠あたりの所得税控除の上限額にあります。
- 一般生命保険料控除:死亡保険、学資保険、養老保険などが対象(新・旧両方に存在)。
- 介護医療保険料控除:医療保険、がん保険、介護保険などが対象(新制度で新設。旧制度では一般生命保険料に合算されていた)。
- 個人年金保険料控除:税制適格特約を付加した個人年金保険が対象(新・旧両方に存在)。
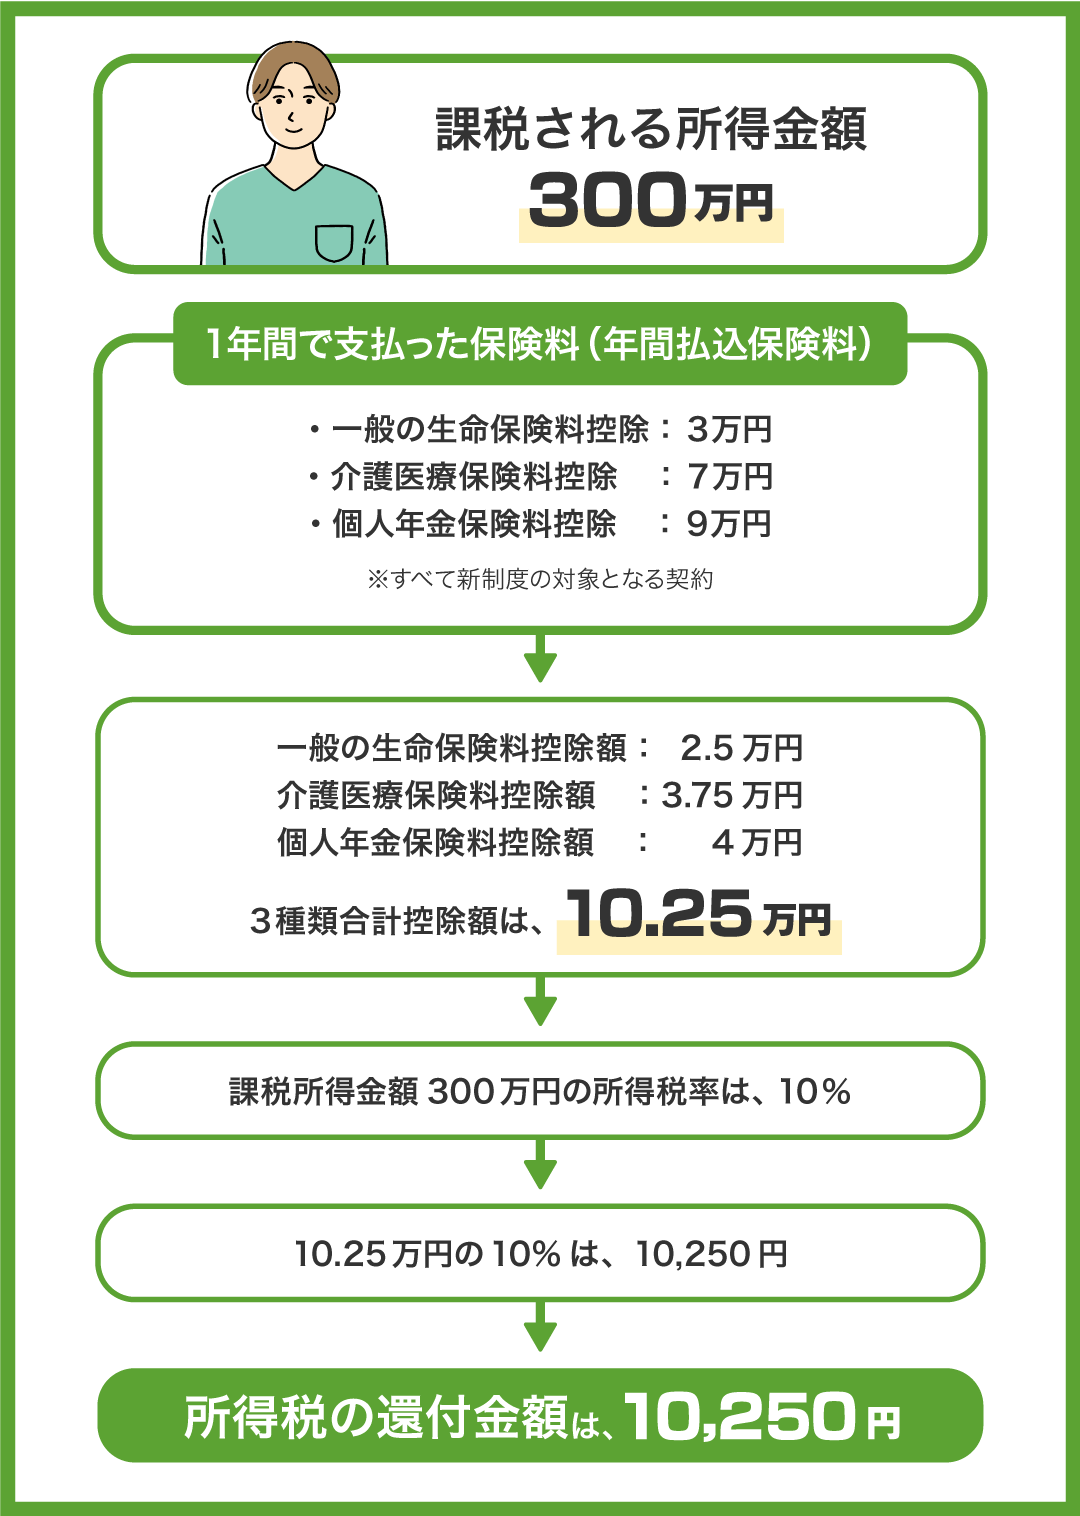
旧制度では2つの枠(一般・個人年金)で各5万円、合計最大10万円(所得税)の控除でした。これに対し、新制度では医療・介護需要の高まりを背景に3つの枠(一般・介護医療・個人年金)に再編され、各4万円、合計最大12万円(所得税)へと全体の適用枠が拡大されています。一方で住民税の控除上限額は、旧制度(各3.5万円・合計最大7万円)から新制度(各2.8万円・合計最大7万円)へと、枠ごとの上限が引き下げられつつ全体の天井は同額に据え置かれています。

国税庁の計算式を完全攻略|所得税・住民税の計算シミュレーション
生命保険料控除の計算は、1年間(1月1日〜12月31日)に実際に支払った保険料(配当金を差し引いた正味払込保険料)をベースに、国税庁が定める区分ごとの速算式に当てはめて算出します。
支払った保険料がそのまま全額控除されるわけではなく、支払額が大きくなるにつれて控除額の増加ペースが緩やかになる「逓減(ていげん)方式」が採用されている点が特徴です。
| 制度・税目 | 年間支払保険料の区分 | 控除額の計算式(1枠あたり) | 各枠の上限額 |
|---|---|---|---|
| 新制度 (所得税) | 20,000円以下 | 支払保険料の全額 | 最高 40,000円 (3枠合計 最大12万円) |
| 20,001円 〜 40,000円 | 支払保険料 × 1/2 + 10,000円 | ||
| 40,001円 〜 80,000円 | 支払保険料 × 1/4 + 20,000円 | ||
| 80,001円以上 | 一律 40,000円 | ||
| 旧制度 (所得税) | 25,000円以下 | 支払保険料の全額 | 最高 50,000円 (2枠合計 最大10万円) |
| 25,001円 〜 50,000円 | 支払保険料 × 1/2 + 12,500円 | ||
| 50,001円 〜 100,000円 | 支払保険料 × 1/4 + 25,000円 | ||
| 100,001円以上 | 一律 50,000円 | ||
| 新制度 (住民税) | 12,000円以下 | 支払保険料の全額 | 最高 28,000円 (3枠合計 最大7万円※) |
| 12,001円 〜 32,000円 | 支払保険料 × 1/2 + 6,000円 | ||
| 32,001円 〜 56,000円 | 支払保険料 × 1/4 + 14,000円(56,001円以上は一律28,000円) |
※新制度の住民税控除は、3枠の合計が28,000円×3=84,000円となっても、法律上の全体上限は70,000円に制限されます。
例えば、新制度の医療保険に年間60,000円を支払っている場合、所得税の計算は「60,000円 × 1/4 + 20,000円 = 35,000円」が控除額となります。年間支払額が80,000円を超えると上限の40,000円で頭打ちになります。
【実態検証】「最大いくら戻る?」年収別の税金還付シミュレーションと現場のリアル
ファイナンシャルプランナーへの相談現場やSNS・知恵袋等で最も頻出する勘違いが、「控除額が12万円なら、税金が12万円まるまる戻ってくる」という誤解です。
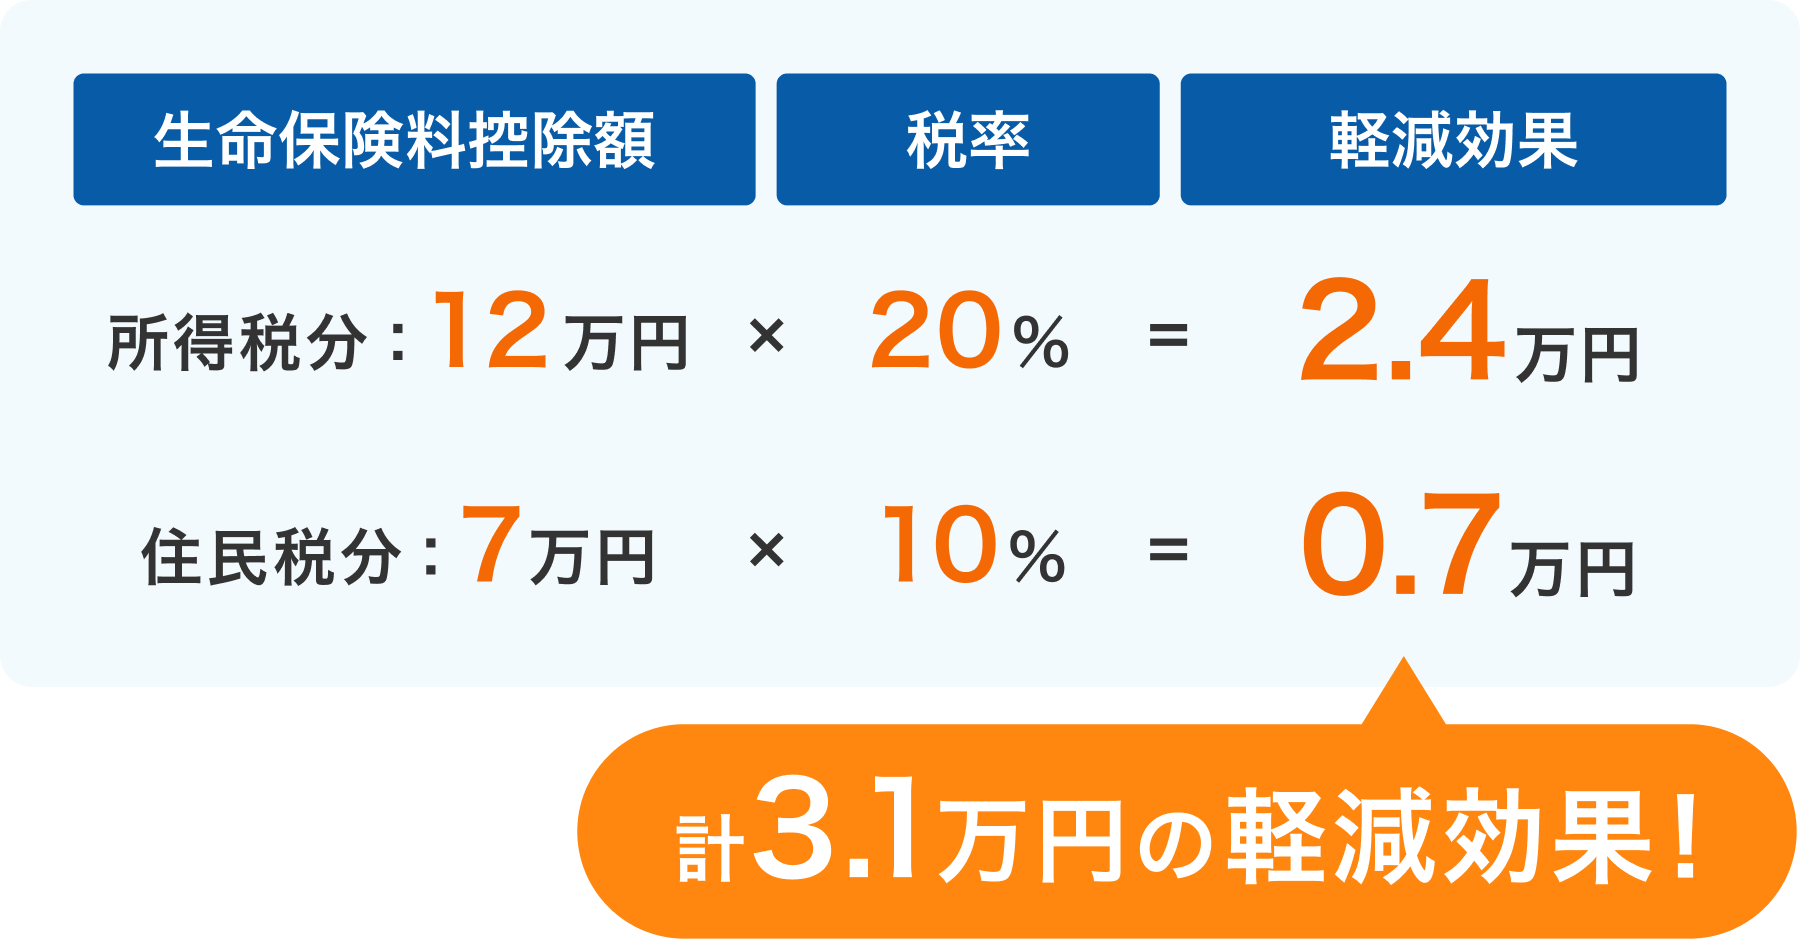
実際の税金軽減額(手元に戻る還付金額や翌年の住民税減額分)は、計算された控除額に「自身の所得税率」と「住民税率(原則一律10%)」を掛けて算出されます。所得税率は課税所得に応じて5%から45%まで累進課税で変動するため、同じ保険料を支払っていても年収によって手元に残る金額は大きく異なります。
新制度の3枠(一般・介護医療・個人年金)すべてで満額の控除枠(所得税12万円・住民税7万円)を使い切った場合の、年収別の実際の減税額シミュレーションは以下の通りです。
- 年収400万円(課税所得 約160万円・所得税率5%):
・所得税の還付額:120,000円 × 5% = 6,000円(※復興特別所得税を除く)
・翌年の住民税軽減額:70,000円 × 10% = 7,000円
・年間合計の節税効果:約13,000円 - 年収600万円(課税所得 約300万円・所得税率10%):
・所得税の還付額:120,000円 × 10% = 12,000円
・翌年の住民税軽減額:70,000円 × 10% = 7,000円
・年間合計の節税効果:約19,000円 - 年収1,000万円(課税所得 約650万円・所得税率20%):
・所得税の還付額:120,000円 × 20% = 24,000円
・翌年の住民税軽減額:70,000円 × 10% = 7,000円
・年間合計の節税効果:約31,000円
現場取材における大手保険代理店コンサルタントの証言によると、「年間24万円以上の保険料を払ってフル控除枠を使っても、戻ってくる現金は1万〜3万円程度。この事実を知ったお客様から『思ったより少ない』と驚かれるケースは日常茶飯事」とのことです。控除はあくまで負担軽減策であり、還付金目当てで不要な高額保険に加入するのは本末転倒であることが実数値からも分かります。
一般に知られていない盲点とネットの誤解|新旧併用時の落とし穴
生命保険料控除の申告において、最もミスが発生しやすくプロの間でも検証が重視されるのが「新制度と旧制度の併用パターン」です。
同じ控除枠(例えば一般生命保険料の枠)の中に、2011年以前の旧契約と2012年以降の新契約の両方が存在する場合、国税庁の規定により以下のいずれか有利な方を選択して控除額を計算できます。
- 旧制度の計算式のみを適用する(上限50,000円)
- 新制度と旧制度の控除額を合算して適用する(上限40,000円)
ここで陥りやすい落とし穴が、「旧制度の支払額が年間60,000円以上ある場合、新制度の保険料を足さない方が得になる」という点です。
旧契約で年間60,000円を支払っている場合、旧制度単独で計算すると控除額は「60,000円 × 1/4 + 25,000円 = 40,000円」となります。この枠に新契約の保険料を無理に合算してしまうと、合算枠の上限である40,000円に制限されてしまいます。もし旧契約単独で年間100,000円払っていれば旧制度の上限50,000円が適用できるため、新制度と合算して申告枠を40,000円に縮めてしまうと10,000円分の控除を無駄にしてしまうことになります。
また、ネット上で散見される「契約者が妻なら夫の年末調整では申告できない」という噂も明確な誤解です。税法上、重要なのは「保険料を実際に負担しているのが誰か」です。妻が専業主婦やパート等で収入が少なく、夫の口座から保険料が引き落とされている(夫が生計を一にする妻の保険料を実質的に負担している)場合、契約者名義が妻であっても夫の年末調整で控除を受けることが可能です(受取人が本人または配偶者・親族である要件を満たす必要があります)。
年末調整と確定申告の実務手順|保険料控除申告書の書き方と証明書の見方
控除を漏れなく確実に適用させるためには、毎年10月〜11月頃に郵送されてくる「生命保険料控除証明書」を正しく読み解き、会社から配られる「給与所得者の保険料控除申告書」または確定申告書へ正確に反映させる必要があります。
実務で確認すべき要点は以下の3ステップに集約されます。
ステップ1:控除証明書の「適用制度」と「申告額」を確認する
手元に届いた証明書で最初に見るべきは、「新制度」か「旧制度」かの区分と、保険の種類(一般・介護医療・個人年金)の印字です。また、証明書には「証明額(発行日時点での払込済額)」と「申告額(12月末まで支払った場合の年間見込額)」が併記されていることが一般的です。年末調整で記入すべき数値は「申告額(年間見込額)」です。
ステップ2:保険料控除申告書の該当欄へ転記する
勤務先から配布される「給与所得者の保険料控除申告書」の左側にある「生命保険料控除」ブロックに、保険会社名、保険の種類、保険期間、契約者名、受取人名、新・旧の区分、そして年間保険料を転記します。近年普及しているWEB申請システム(オフィスステーションやSmartHRなど)を利用している場合は、画面の指示に従って証明書の数値を入力するだけで自動計算されます。
ステップ3:証明書原本の添付(またはマイナポータル連携)
紙で申告する場合は、控除証明書の原本を申告書の裏面に糊付けして提出します(旧制度で1契約の年間支払額が9,000円以下の場合は原本添付不要の例外もありますが、原則は全量提出です)。確定申告を行う個人事業主や医療費控除等で確定申告する給与所得者の場合、マイナポータルと各保険会社を連携させれば、e-Tax上で控除証明書データを自動取得・自動入力でき、紙の保管や郵送の手間を完全になくすことが可能です。
【プロの結論】生命保険料控除を使い倒すべき人・見直すべき人の判断基準
行動経済学や家計マネジメントの観点から見ると、生命保険料控除には「節税という甘い言葉に誘われて過剰な固定費を払い続けるリスク」が常に潜んでいます。控除枠を最大限活用すべき人と、今すぐ保険設計を見直すべき人の明確な基準を整理します。
生命保険料控除をフル活用すべき人
- 必要な掛捨て型保険で自然に枠が埋まっている人:子育て世代の定期死亡保険や、自身の健康リスクに合わせた最低限の医療保険・がん保険に加入し、その結果として年間8万円(月約6,700円)程度の枠が自然に使えている世帯。
- 個人年金保険の税制適格特約を有効利用できる中高所得者:確実な貯蓄形成を目的として、予定利率や受取条件を理解した上で個人年金枠(所得税4万・住民税2.8万)を活用している人。
- 課税所得が高く税率が高い層:所得税率が20%〜45%の高所得層は、同じ控除枠でも還付される実額が大きいため、所得控除の恩恵を最大限に享受できます。
加入動機を見直し、慎重になるべき人
- 「節税になるから」という理由だけで貯蓄型保険に加入している人:年間十数万円の保険料を払い、戻ってくる税金が1〜2万円程度であれば、手数料や途中解約リスクを考慮すると、NISA(少額投資非課税制度)等で資産形成に回した方が長期的な利回りで圧倒的に有利になるケースが大半です。
- 過去の旧制度特約を無理に残し、保障が時代遅れになっている人:「旧制度の5万円枠がもったいない」というサンクコスト効果(執着)から、現代の医療実態に合わない長期入院前提の古い保険に高額な保険料を払い続けているケースです。税金対策のために数百円〜数千円の控除枠を守るより、保障内容そのものを最新の合理的な医療保険へ切り替える方が家計防衛につながります。
【生命保険料控除の計算方法】に関するよくある質問(FAQ)
Q1:妻が契約者の生命保険料は、夫の年末調整で控除申告できますか?
A1:はい、可能です。控除の適用要件は「契約者」ではなく「実際に保険料を支払っている人」であるため、夫の給与口座等から保険料が引き落とされており、保険金受取人が本人または配偶者・親族であれば、夫の申告書に記載して控除を受けられます。
Q2:1年分の保険料を一括前納(一時払い・全期前納)した場合はどう計算しますか?
A2:一時払いの場合は「支払った年」のみ控除対象となり、翌年以降は対象外となります。一方、「全期前納」のように将来の保険料を預けて毎年充当していく形式の場合は、保険会社から毎年その年に充当された金額分の控除証明書が発行されるため、毎年継続して控除を受けることができます。
Q3:年末調整で生命保険料控除証明書を出し忘れた場合、どうすればよいですか?
A3:会社の年末調整の再計算期間(翌年1月頃まで)に間に合えば勤務先で修正対応が可能です。それに間に合わなかった場合でも、翌年1月以降に自身で所轄の税務署へ確定申告(還付申告)を行うことで、過去5年分まで遡って税金の還付を受けることができます。
まとめ:正しい計算方法の理解で手取りを最大化する防衛策
生命保険料控除は、仕組みや計算式が一見複雑に見えるものの、基本となる「3つの枠組み」「新旧制度の限度額」「実効税率による還付額の仕組み」さえ押さえれば、誰でも迷わず正確に申告できます。
重要なのは、制度の枠組みを正しく理解して申告漏れによる税金の払いすぎを防ぎつつも、「節税目的の過剰な保険加入」という罠に陥らないことです。手元の控除証明書を正しくチェックし、自身のライフステージと保障のバランスを見極めながら、賢く手取り収入の防衛を進めていきましょう。 (出典: 生命 保険 料 控除 計算 方法(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
