育児休業の計算と手取りの真相!2026年最新給付金の仕組みを徹底解説
子どもが生まれて育児休業を取得する際、最も多くのプレパパ・プレママが直面するのが「休業中の収入がどのくらい減るのか」という切実な不安です。ネット上では「育休中は給与の67%しか出ないから生活が苦しくなる」という声がある一方で、「社会保険料が免除され非課税になるため、手取りベースでは8割以上、条件次第では実質10割近く維持できる」という話も飛び交っており、実際のところいくら口座に振り込まれるのかが見えにくくなっています。
育児休業中に国から支給される給付金の計算ルールは、額面給与をそのまま掛け算するほど単純ではありません。支給率が切り替わる日数基準や支給上限額の設定、さらには2025年から2026年にかけて段階的に施行された最新の法改正によって、給付の枠組みは大きくアップデートされています。損をせず安心して育児に専念するために、給付金の正確な算出メカニズムとリアルな手取り額を紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:給付金の基本計算は「休業開始前6ヶ月の賃金÷180日」で日額を出し、開始から180日までは67%、181日目以降は50%を支給。
- 要点2:給付金は非課税かつ社会保険料が全額免除されるため、67%支給期間中の実質的な手取り額は休業前の約80〜85%に達する。
- 要点3:2026年最新の制度環境では、両親ともに育休を取得した場合の給付率引き上げ措置や上限額改定を正しく把握することが家計防衛のカギとなる。
【計算の基礎】育児休業給付金の支給額はどう決まる?日額の算出ルール
育児休業期間中に受け取れるお金の正式名称は、雇用保険から支給される「育児休業給付金」です。この金額を割り出すベースとなるのが、厚生労働省の規定に基づく休業開始時賃金日額計算方法です。基礎となる計算式は以下の通りに定められています。
【基本の計算式】
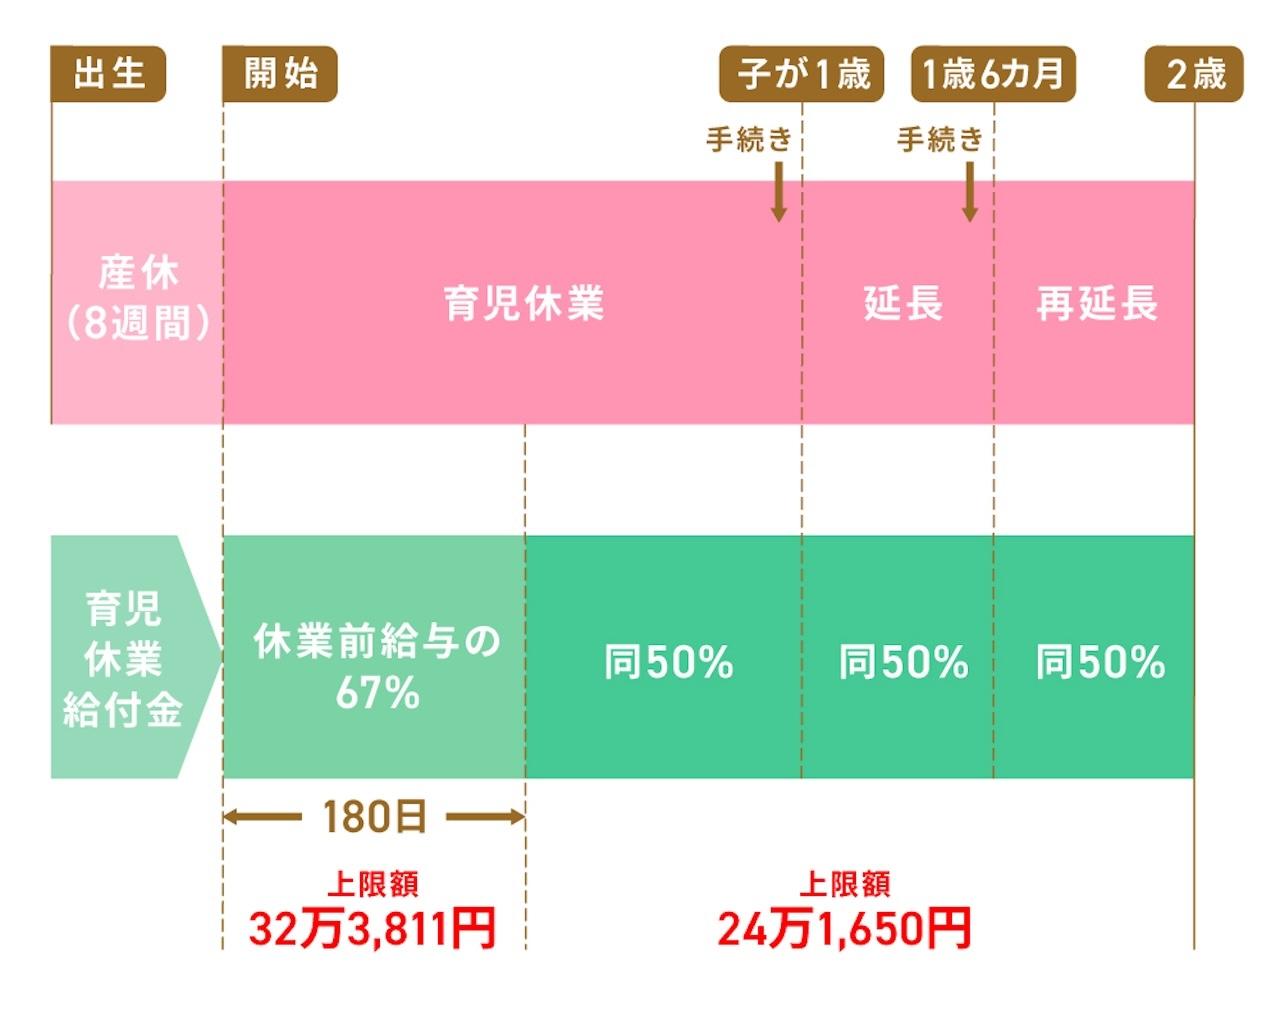
・育児休業開始〜180日目まで:休業開始時賃金日額 × 支給日数 × 67%
・育児休業181日目以降:休業開始時賃金日額 × 支給日数 × 50%
ここで極めて重要なのが「休業開始時賃金日額」の算出方法です。これは、育休に入る直前6ヶ月間に支払われた給与の総額(基本給だけでなく、残業手当、通勤手当、住宅手当などの各種諸手当を含んだ総支給額)を「180」で割って算出します。残業が多かった時期が直前6ヶ月に含まれている場合、賃金日額が高くなり給付額も底上げされます。
一方で、多くの人が勘違いしやすいのが育休手当ボーナス反映の有無です。賃金日額の算定対象となる賃金には、毎月支払われる給与のみがカウントされ、年2〜3回支給される賞与(ボーナス)や臨時の特別手当は一切含まれません。そのため「年収が高い人」であっても、年収に占めるボーナスの割合が高い給与体系の場合は、想定していた月々の給付額より少なく計算されるケースがある点に注意が必要です。

「手取りがほぼ減らない」噂の真相|67%支給でも手取り8割・実質10割のからくり
「給与の67%しか出ないなら家計が3割以上マイナスになる」と悲観する必要はありません。ネット上で「手取り額が思ったより減らない」と語られる背景には、公的な優遇措置による明確な構造的理由が存在します。
通常の給料からは、健康保険料、厚生年金保険料、雇用保険料といった社会保険料と、所得税・住民税が差し引かれます。手取り額は総支給額の概ね75〜80%程度まで目減りするのが一般的です。しかし、育児休業中は以下の2大特例が適用されます。
1. 育児休業社会保険料免除の適用
育休期間中は、日本年金機構および健康保険組合への届出により、被保険者本人分・事業主分ともに健康保険料・厚生年金保険料の支払いが全額免除されます。免除期間中も将来受け取る年金額の計算上は「保険料を全額納付した」ものとして扱われるため、将来の受給権で不利益を被ることはありません。
2. 育児休業給付金非課税理由と税制優遇
雇用保険法に基づく給付金は、所得税法および地方税法の規定により「非課税所得」として扱われます。所得税が天引きされないだけでなく、翌年の住民税算定の基準となる所得にも加算されません(雇用保険料の控除もありません)。
この結果、育児休業手当金手取り額を休業前の手取り額と比較すると、67%支給期間中は元の手取りの「約80〜85%」、50%支給期間中であっても「約60〜65%」が維持される計算になります。さらに、2025年4月から順次導入された育児休業給付金2026年最新改正(出生後休業支援給付金)により、両親ともに育休を一定期間取得するなどの要件を満たせば、最大28日間について給付率が実質手取り10割相当(給付率80%=社会保険料免除を含め手取り100%)まで引き上げられる枠組みが定着しています。
【月収別シミュレーション】給付金の支給額と上限額の早見表
休業前の月収(直前6ヶ月の平均額面給与)ごとに、実際の支給額がどう推移するのかを一覧化しました。雇用保険では毎年8月に支給上限額が見直されており、高所得者の場合は支給額に一定の天井(育児休業給付金支給上限額)が設けられています。
| 休業前額面月収 | 67%期間(月額支給額) | 50%期間(月額支給額) | 休業前手取りとの比較感 |
|---|---|---|---|
| 20万円 | 約134,000円 | 約100,000円 | 当初手取り(約16万円)の約84%を維持 |
| 30万円 | 約201,000円 | 約150,000円 | 当初手取り(約24万円)の約84%を維持 |
| 40万円 | 約268,000円 | 約200,000円 | 当初手取り(約31万円)の約86%を維持 |
| 50万円以上(上限該当) | 約315,000円(上限) | 約235,000円(上限) | 上限頭打ちにより手取り比率は70%前後に低下 |
育児休業給付金シミュレーションを行う際の注意点として、育休手当67パーセント期間は「子どもが1歳になるまでずっと」続くわけではありません。休業開始日から通算して「180日(約半年)」を迎えた翌日からは50%の給付率へと自動的に切り替わります。1年間の長期育休を計画している世帯は、後半半年間のキャッシュフロー低下を前提に生活費を設計しておく必要があります。
【実態検証】「最初の入金が遅い?」申請から支給日までのリアルな現場事情
制度上は手厚い育休手当ですが、SNSや子育てコミュニティで毎年のように話題にのぼるのが「最初の入金まで無給状態が続いて貯金が尽きかけた」という悲鳴です。
育児休業給付金支給日いつという疑問に対する結論として、最初の給付金が指定口座に着金するのは「育休開始から早くても約2ヶ月半〜3ヶ月後」となります。これには行政の明確な手続きフローが関係しています。
【入金が遅れる構造的プロセス】
1. 育休開始後、2ヶ月の「支給単位期間」が経過するのを待つ
2. 会社の人事・労務担当者がハローワーク育休給付金申請書類を作成・提出する
3. ハローワーク側で賃金台帳や出勤簿の審査を実施(約1〜2週間)
4. 支給決定通知書が発行され、数日〜1週間後に口座へ振込
男性が取得する「出生時育児休業(産後パパ育休)」においても同様の注意が必要です。産後パパ育休給付金計算自体は通常の育休と同様に休業前賃金日額の67%(出生後休業支援給付金の要件を満たす場合は実質10割)で計算されますが、休業終了後にまとめて申請を行うケースが多く、数週間の短期育休であっても振り込みは育休終了から1〜2ヶ月後になります。当面の生活費として、最低でも「生活防衛資金3ヶ月分」を普通預金に残した状態で育休に入ることが不可欠です。
一般に知られていない盲点とネットの誤解|延長条件とボーナスの落とし穴
育児休業給付金を巡る情報には、制度の複雑さゆえに誤解されがちな落とし穴がいくつか存在します。知らずに放置していると給付が突然打ち切られたり、予期せぬ支出に慌てることになります。
1. 保育所落選による育休延長手続きの厳格化
子どもが1歳(または1歳6ヶ月)に達しても保育所に入所できない場合、最長2歳まで給付金の支給期間を延長できます。しかし、育休延長条件と手続きは近年厳格化されています。従来の「保留通知書(不承諾通知書)」を提出するだけでなく、真に入所意思があるかどうかの確認(自宅から通勤可能な認可保育所を適切に複数希望しているか、意図的な落選狙いではないか等の申立書提出)がハローワーク側で厳密にチェックされる運用へとシフトしています。書類の不備や申請期日の遅れは給付打ち切りに直結するため、自治体への申請控えを確実に保管しておく必要があります。
2. 住民税は「前年の所得」に対して課税される
給付金そのものは非課税ですが、育休1年目の住民税には「前年(フルタイムで働いていた時期)の所得」に対して課税された税額の請求が届きます。給与天引き(特別徴収)から自分で納付書を使って支払う「普通徴収」に切り替わるケースが多く、まとまった金額の納付書が自宅に届いて焦る家庭が後を絶ちません。給与が出ない育休中であっても、前年度分の住民税の支払いは発生することを織り込んでおく必要があります。

【プロの結論】世帯収入を最大化する育休取得戦略とおすすめの判断基準
育児休業は単なる育児の時間確保にとどまらず、夫婦の働き方や世帯の生涯設計を最適化する大きな契機です。制度のメリットを最大限に引き出すための判断基準を整理しました。
【育休をフル活用すべき世帯の条件】
・夫婦で時期をずらし、双方が「67%支給期間(180日以内)」をフルに活用できる世帯
・残業代等で直前6ヶ月の額面賃金が高く、賃金日額が有利に算定されるタイミングにある人
・社会保険料免除と非課税措置の恩恵をフルに享受し、手取りを維持しながら育児負担を分散したい家庭
【事前の資金計画を極めて慎重にすべき世帯の条件】
・年収に占めるボーナスの比率が極端に高く、毎月の基本給が抑えられている人
・支給上限額(月額約31.5万円程度)を大きく超える高所得者(手取り維持率が大きく下がるため)
・生活防衛資金が1〜2ヶ月分未満で、給付金の初回振込(育休開始から約3ヶ月後)まで資金ショートのリスクがある家庭
特に夫婦両方が育休を取得する場合、給付金の上限や免除の仕組みを戦略的に組み合わせることで、世帯全体の手取り減少を最小限に抑えつつ、最も手のかかる新生児〜乳幼児期を万全の体制で乗り切ることが可能です。
【育児 休業 計算】に関するよくある質問(FAQ)
Q1:育休中に少しだけ副業や会社の残業を手伝った場合、給付金はどう計算されますか?
A1:育休期間中に就労した場合、1支給単位期間(1ヶ月)あたり「就労日数が10日以下」または「就労時間が80時間以下」であれば給付金の受給資格は失われません。ただし、勤務先から支払われた賃金額と給付金の合計が、休業前賃金月額の80%を超える場合は、超えた分だけ給付金が減額支給されます。
Q2:育休手当をもらっている期間中、夫(または妻)の扶養に入ることはできますか?
A2:税法上の扶養については、育児休業給付金が「非課税所得」であるため、給付金の受給額に関わらず年間の課税所得が一定以下であれば配偶者控除・配偶者特別控除の対象になります。一方、健康保険の被扶養者判定においては給付金を収入とみなす健保組合もありますが、自身の育休中は自身の健康保険料が免除された状態で加入継続できるため、そもそも配偶者の社会保険上の扶養に移る必要はありません。
Q3:ボーナス支給月だけ育児休業を取得すると社会保険料がお得になる裏ワザは現在も使えますか?
A3:法改正により「月末時点で育児休業を取得していること」に加え、賞与月の場合は「同一月内に通算して1ヶ月を超える育児休業を取得した場合」に限り賞与の社会保険料が免除されるルールへと厳格化されています。数日間のピンポイント育休で賞与の社会保険料全額を免除させる手法は現在封じられています。
まとめ:制度を正しく理解し家計のゆとりと育児時間を両立させる
育児休業給付金の計算構造は、一見すると「給与の67%(または50%)」という数字だけが一人歩きしがちです。しかし、社会保険料の免除や所得税・住民税の非課税措置、さらに2026年現在の両親育休推進に伴う手取り引き上げ措置を総合して計算すると、生活基盤を十分に支えうる強力な制度であることが分かります。
一方で、最初の振込時期のタイムラグや、ボーナスが算定対象外となる点、育休延長手続きの厳格化など、事前に把握しておかなければ家計の落とし穴となるポイントも確実に存在します。正確な支給額をシミュレーションした上で家族のライフプランを組み立て、経済的な不安を解消した状態でかけがえのない育児の時間を迎えてください。 (出典: 育児 休業 計算(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
