クレカ利用限度額の真相!突然使えない原因と増額審査の盲点を暴く
会計時のレジ前やオンライン決済の確定ボタンを押した瞬間、突如として画面に表示される「決済不成立」や「エラーコード」。口座残高は十分にあるはずなのに、愛用のメインカードが突如として弾かれるトラブルが後を絶ちません。キャッシュレス決済が日常生活のインフラとして完全に定着した2026年の日本において、決済手段が一時的であれ遮断される事態は、生活基盤を直撃する死活問題です。
カードが突然使えなくなる背景には、規約違反や不正利用検知だけでなく、利用者が正確に把握できていない「利用可能額の仕組み」や「カード会社によるサイレント減額」が潜んでいます。本稿では、大手カード会社の与信実務や割賦販売法の最新動向を徹底取材。限度額のリセットタイミングから、増額審査に弾かれる決定的な要因、さらには枠を維持・拡大するための実践的防衛策まで、金融ジャーナリズムの視点からその深層を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「限度額=今使えるお金」ではない。前月確定分の未引き落とし残高が枠を圧迫し、突然の決済不可を招く主因となっている。
- 要点2:枠のリセットは「引き落とし日当日」ではなく、金融機関からカード会社への着金通知が完了する2〜4営業日後であるケースが大半。
- 要点3:増額審査の合否を分けるのは年収の多寡ではなく、割賦販売法に基づく「包括支払可能見込額」と他社を含む途上与信の履歴である。
突然カードが使えなくなった真相|限度額オーバーと利用可能額の決定的な違い
レジで決済が拒絶された際、多くの利用者が「限度額を超えて買い物した覚えはない」と口を揃えます。しかし、クレジットカードの契約管理において「限度額(利用可能枠)」と「利用可能額」は明確に異なる概念です。この2つの混同こそが、突然の利用停止を引き起こす最大の元凶と言えます。
「利用限度額」とは、カード会社が会員に対して設定した利用可能な上限総額を指します。一方、「利用可能額」は、その限度額から「まだ銀行口座から引き落とされていない未決済の利用総残高」を差し引いた、現時点で決済できる残高のことです。例えば、限度額が50万円に設定されていても、前月利用した30万円が引き落とし前であり、今月すでに15万円を利用していれば、現時点で使える金額はわずか5万円に過ぎません。
もしクレジットカードの限度額を超えたらどうなるのか。基本的には、カード会社の与信システムが即座にオーソリゼーション(利用承認)を拒絶し、端末にはエラーが返されます。単なる店頭での恥ずかしさにとどまらず、公共料金、サブスクリプション、携帯電話料金などの自動引き落としも一斉に停止するため、信用情報機関(CICやJICC)にネガティブな履歴が記録される引き金にもなりかねません。
日常的な決済トラブルを防ぐ第一歩は、正しいクレジットカード利用限度額の確認方法をルーティン化することです。各社公式アプリや会員専用Webサイトにログインすれば、現在の「設定限度額」と「現在の利用可能額」がリアルタイムで明示されています。高額決済の前には、必ずアプリ上の残枠を確認する習慣が不可欠です。
限度額のリセットはいつ?反映タイミングと復活までのタイムラグ
限度額いっぱいまで利用してしまった場合、「クレジットカードの限度額リセットはいつ行われるのか」という疑問が浮上します。「口座からお金が引き落とされた瞬間、即座に枠が全額復活する」と信じ込んでいる人が少なくありませんが、ここには金融機関の決済システムに起因するタイムラグが存在します。
結論から言えば、クレジットカードの限度額反映タイミングは「引き落とし日の当日」ではなく、引き落とし金融機関からカード会社へ引き落とし完了データ(口座振替結果データ)が還元されたタイミングです。同一系列の銀行口座(例:三井住友カードにおける三井住友銀行、楽天カードにおける楽天銀行など)を設定している場合は、引き落とし当日中または翌営業日未明に枠が反映されるケースが増えています。しかし、地方銀行やネット銀行をまたぐ場合、金融機関相互のデータ伝送に2営業日から4営業日程度の時間を要するのが一般的です。
「週末にどうしても枠を空けて買い物をしたい」という切迫した状況においては、引き落とし日を待たずにカード会社の指定口座へ自ら振り込む「事前入金(繰り上げ返済)」が有効な手段となります。コールセンターや会員アプリから事前入金の申請を行い、指定口座に着金が確認されれば、最短数時間から翌営業日には振込金額分の利用可能額を前倒しで復活させることが可能です。
【年代別データ】20代・30代の平均限度額と法規制のリアル
一般的に、同世代の利用者はどの程度の限度額を付与されているのでしょうか。大手信用情報機関の統計データやクレジットカード各社の公開規定をもとに、年代別の平均的な限度額相場および法的上限の算出メカニズムを整理しました。
| 年代・属性 | 一般的な限度額相場 | 主な適用法規・審査基準 | 編集部の分析・留意点 |
|---|---|---|---|
| 20代前半(学生・新社会人) | 10万円 〜 30万円 | 若年層配慮・少額包括枠(30万円以下は簡易審査対象) | 実績作り期間。延滞が一度でもあれば将来の住宅ローン等に直結。 |
| 20代後半(社会人中堅) | 50万円 〜 100万円 | 割賦販売法(包括支払可能見込額の完全適用) | 勤続年数と年収の上昇に伴い、一般カードの最高枠に到達しやすい。 |
| 30代(中堅〜管理職・家族帯) | 100万円 〜 200万円(ゴールド帯:200万円〜) | 包括支払可能見込額+世帯構成ごとの生活維持費控除 | 住宅ローンや扶養親族の有無により、高年収でも枠が伸び悩む傾向。 |
| ゴールド・プラチナ級 | 200万円 〜 500万円超(個別審査) | 厳格な資産状況・決済実績(社内クレジットスコア) | 日常決済の範疇を越え、経費立替や高額消費を前提とした枠設定。 |
ここで混同してはならないのが、「総量規制」とクレジットカード限度額の関係です。貸金業法に基づく総量規制は「借入総額が年収の3分の1を超えてはならない」とする規定であり、クレジットカードにおいては「キャッシング枠」にのみ直接適用されます。
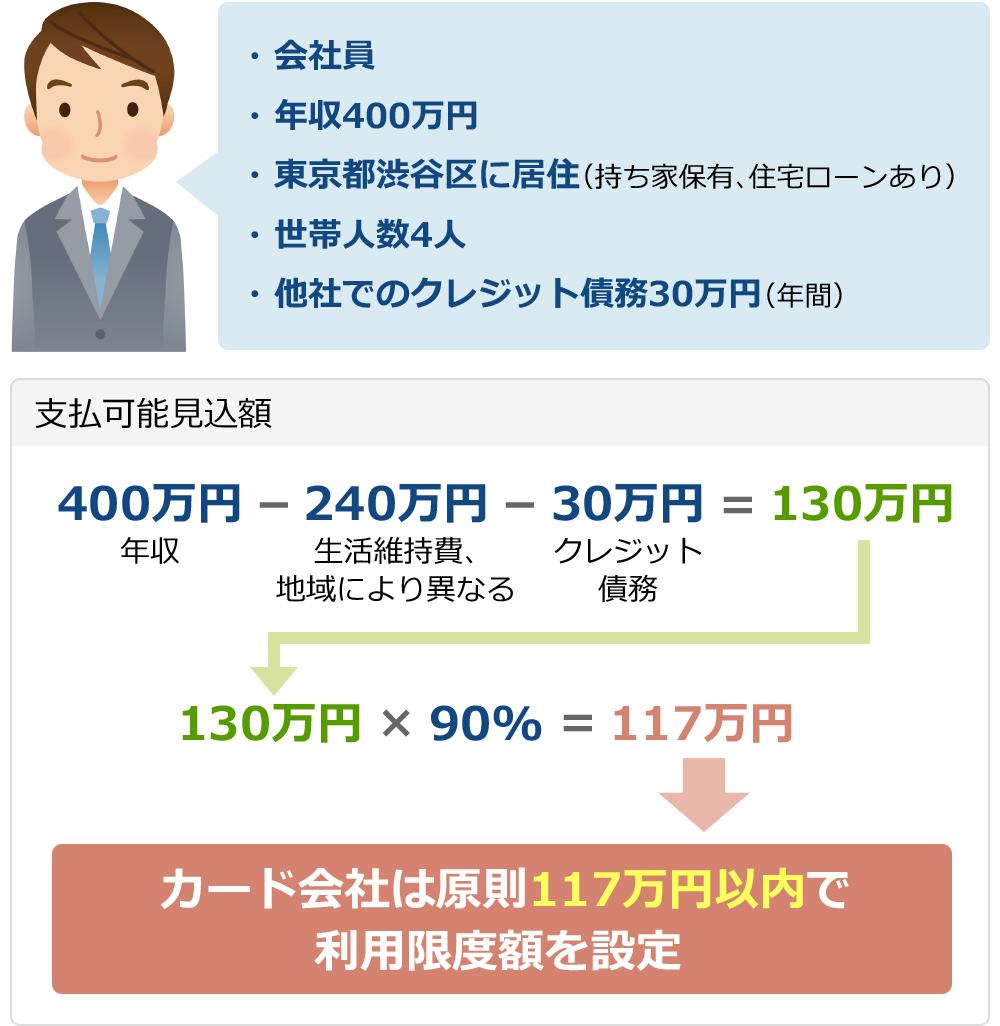
一方、通常の買い物で使う「ショッピング枠(1回払いを除くリボ・分割・ボーナス払い)」を規制しているのは、経済産業省が所管する割賦販売法です。同法では、以下の計算式による「包括支払可能見込額」の算出がカード会社に義務付けられています。
【包括支払可能見込額 =(年収 - 生活維持費 - クレジット債務)× 0.9】
カード会社は、この算出額を超えるショッピング枠(割賦枠)を設定できません。20代・30代で年収が上がったにもかかわらず限度額が頭打ちになる背景には、居住形態や扶養人数によって法律上定められた「生活維持費」が差し引かれているという法的な制約が存在します。

【実態検証】なぜ限度額が下がったのか?利用者の悲鳴とカード会社の内部基準
ネット上のコミュニティやSNSでは、「利用規約を守っていたはずなのに、ある日突然限度額が50万円から10万円に激減した」という困惑の声が定期的に散見されます。滞納した覚えがないにもかかわらず、クレジットカードの限度額が下がった原因には、カード会社が定常的に実施している厳格な与信オペレーションが関係しています。
最大の要因は、契約後にも定期的に行われる「途上与信(とじょうよしん)」です。カード会社は新規発行時だけでなく、数ヶ月に一度の頻度で会員の個人信用情報を照会しています。この際、他社カードでのキャッシング利用額の急増や、消費者金融からの新規借入、さらには他社での延滞発生が検知されると、自社での支払いが滞るリスクを未然に防ぐため、システムが機械的に利用枠を削減(減枠)します。
さらに見落とされがちなのが、「カードの長期非利用」や「決済パターンの急変」です。カード会社にとって、使われていない過大な限度額を放置することは潜在的な貸し倒れリスク枠を抱え続けることを意味します。直近半年〜1年間にわたって月数千円程度の決済しかしていない場合、セキュリティとリスク管理の観点から枠が縮小されるケースがあります。また、ギフト券や高級腕時計、ブランド品といった換金性の高い商品を短期間に連続購入した場合、不正利用検知システムが発動し、利用制限や枠の強制引き下げが行われることも珍しくありません。
増額審査に落ちる理由と初期限度額を増やす具体的アプローチ
生活ステージの変化や引越し、大型家電の買い替えに伴い、クレジットカードの限度額引き上げ(増額)を希望するケースは多いでしょう。しかし、安易な申請は「審査否決」という苦い結果を招くだけでなく、信用情報に「増額申請・否決」の痕跡を残すリスクを伴います。
クレジットカードの増額審査に落ちる理由として、取材現場から浮き彫りになった主な要因は以下の4点です。
- カード発行から半年未満の申請:入会直後は利用実績(クレジットヒストリー)が存在しないため、カード会社は支払い能力を測りかね、機械的に審査を否決します。
- リボ・分割払いの残高高止まり:先述した包括支払可能見込額の計算において、既存の分割・リボ残債はマイナス要因として直撃します。
- 短期間における他社借入や複数枚の多重申込:「資金繰りに困窮しているのではないか」という貸し倒れ懸念を強力に喚起させます。
- 年収や勤務先情報の申告不備・放置:転職等で収入環境が変わっているにもかかわらず、会員ページの情報更新を怠っている場合、審査システム上でスコアリングが著しく低下します。
では、新規入会時や将来的な見直しにおいて、クレジットカードの初期限度額を増やす方法はあるのでしょうか。最も効果的なのは、申込時に「キャッシング枠を0円(希望なし)」に設定することです。キャッシング枠を要求すると、割賦販売法に加えて貸金業法に基づく二重の厳格審査が発生し、カード会社のリスク判定が厳しくなります。ショッピング専用カードとして申し込むことで、初期限度額の上限枠を引き出しやすくなります。
また、固定電話の登録や預貯金額の正確な申告など、連絡可能性と資産の裏付けを丁寧に証明することが、初期与信スコアを最大化させる堅実な王道です。

引っ越し・結婚・旅行を乗り切る「一時増枠」の審査と落とし穴
「結婚式の費用支払いで200万円が必要」「海外旅行で限度額が足りなくなる」といった一時的な需要に対しては、恒久的な限度額引き上げではなく「クレジットカードの一時増枠」を申し込むのが賢明な選択肢です。
一時増枠とは、指定した1〜2ヶ月間の特定期間に限り、限度額を一時的に拡大する仕組みです。この手続きの最大の特徴は、恒久増額に比べて審査スピードが圧倒的に早く、柔軟である点にあります。恒久的な増額審査では年収や割賦枠の法的な再評価が厳密に行われますが、一時増枠では「過去半年から1年間に延滞がないこと」「一時的な資金使途が明確であること」が重視されます。
多くのカード会社では、アプリや専用Webページから即日〜数日程度で一時増枠の審査を完了させます。ブライダル費用や旅行代金の場合、見積書や予約完了画面の写しの提出を求められることがありますが、使途が明確であれば審査通過率は恒久増額よりも格段に高くなります。ただし、一時増枠で決済した分は原則として「翌月1回払い」が条件となり、リボ払いや分割払いへの変更が制限される場合が多いため、引き落とし当日の口座資金確保には細心の注意を払わなければなりません。
一般に知られていない盲点とネットの誤解|【プロの結論】
インターネット上のマネー系掲示板やSNSでは、「限度額は高ければ高いほどステータスであり、クレヒス上有利である」「限度額は自動増額を放置するのが最も得策」といった俗説が流布しています。しかし、金融リスク管理の専門家として、この風潮には強い警鐘を鳴らさざるを得ません。
過剰に大きな利用限度額を保持し続けることには、明確な構造的リスクが伴います。第一に、万が一の不正利用やフィッシング詐欺に遭った際、被害上限額が肥大化する点です。盗難補償の規定があるとはいえ、補償適用外と判定された場合の金銭的ダメージは致命的になります。第二に、住宅ローンやマイカーローンの審査を控えている場合、クレジットカードの過大な枠(特にキャッシング枠や包括割賦枠)は「潜在的な借入リスク」とみなされ、住宅ローンの融資実行額を削られる原因になります。
【プロの結論】限度額を引き上げるべき人・あえて制限すべき人の判断基準
キャッシュレス決済は、現金払いと異なり「痛みの伴わない支出」を生み出す心理構造を持っています。行動経済学が指摘するように、物理的な現金の減少を目撃しない決済行動は、個人の金銭的バウンダリー(心理的境界線)を麻痺させがちです。
限度額の引き上げに向いているのは、「毎月の生活費・固定費を完全に把握し、家計簿アプリ等で資産の出入りを一元管理できている自己統制力の高い人」に限られます。こうした層にとっては、高額決済によるポイント還元最大化や決済の一元化は純粋な経済的恩恵をもたらします。
一方で、「毎月のクレジットカード請求額を見て『今月はなぜこんなに使ったのか』と首を傾げる人」や「リボ・分割払いを日常的に利用している人」は、増額申請を行うべきではありません。むしろ、カード会社のアプリから自発的に限度額を「20万円〜30万円程度」に設定変更(減枠申請)し、物理的に使いすぎを防ぐ防波堤を構築することが、中長期的な生活防衛において極めて有益な戦略となります。
【クレジット カード 利用 限度 額】に関するよくある質問(FAQ)
Q1:限度額を一時的に超えて決済できてしまうことがあるのはなぜですか?
A1:一部のカード会社では、優良な利用実績を持つ会員に対して「インフレキシブル・リミット」と呼ばれる少額の超過許容枠を内部的に設けている場合があります。数千円程度の超過であれば弾かずに決済を通すケースがありますが、これは例外的な措置であり、次回以降の決済停止や途上与信での減枠リスクを伴うため、意図的な枠オーバーは避けるべきです。
Q2:限度額引き上げの審査結果はどのくらいで判明しますか?
A2:一時増枠であれば即日〜3営業日程度、恒久的な増額審査の場合は通常1〜2週間程度を要します。自社決済履歴だけでなく信用情報機関への外部照会を伴うため、繁忙期や審査項目の多寡によって反映までの期間は前後します。
Q3:一度下がってしまった利用限度額を元に戻すことは可能ですか?
A3:可能です。ただし、減枠の原因となった要素(他社延滞の解消、リボ残債の完済、一定期間の正常な決済実績など)をクリアした上で、最低でも半年以上の期間を空けてから再度増額申請を行う必要があります。自動的に戻ることは稀であるため、自ら信用を再構築するプロセスが求められます。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス化の進展とAI与信モデルの高度化に伴い、クレジットカードの限度額管理は「一度決まったら変わらない枠」から「利用者の信用動態に応じてリアルタイムに変動する動的枠」へとシフトしています。突然の利用停止や意図せぬ減枠を回避するためには、日頃の支払期日厳守はもちろんのこと、限度額と利用可能額のタイムラグを正確に把握する知識が不可欠です。
限度額は単なるステータスではなく、カード会社と利用者の間に結ばれた「信用の貸出総量」に他なりません。自己の収支バランスを厳格に見極め、必要な時に適切な枠を確保できるよう、日々の健全な利用実績を積み上げていくことが重要です。 (出典: クレジット カード 利用 限度 額(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
